


قبل بضع سنوات، كان الاستثمار في سندات الخزانة الأمريكية بصفتي مستثمرًا فرديًا يبدو معقدًا بلا داعٍ.
أوراق وإجراءات، وسطاء، تأخيرات في التسوية، رسوم.
تخيّل الآن أن تفعل الشيء نفسه تقريبًا من خلال محفظة عملات مشفرة.
تشتري منتجًا مُرمّزًا من سندات الخزانة، وتحتفظ به على السلسلة، وتكسب العائد الأساسي، وتنقل هذه الحيازة عبر بنية تحتية للبلوك تشين.
من السهل التقليل من شأن هذا التحول.
لأن الأمر لا يتعلق حقًا بإضافة أصل آخر إلى البلوك تشين.
بل بتغيير طريقة امتلاك الأصول المالية ونقلها واستخدامها.
وهنا تبدأ الأصول الحقيقية بإثارة الاهتمام.
إذًا، ما الأصول الحقيقية تحديدًا؟
الأصول الحقيقية هي ببساطة أصول موجودة بالفعل في الاقتصاد التقليدي، لكن يجري تمثيلها أو إصدارها أو توزيعها باستخدام بنية البلوك تشين التحتية.
فكّر في:
سندات الخزانة الأمريكية
الائتمان الخاص
السلع
العقارات
الأسهم
الصناديق
أدوات مالية أخرى.
الجانب المثير للاهتمام ليس الرمز وحده.
بل ما يحدث بعد أن يصبح الأصل قابلًا للبرمجة.
بمجرد وجود الأصل على البلوك تشين، يمكن نقله على مدار الساعة طوال أيام الأسبوع، وتقسيمه إلى وحدات أصغر، ودمجه في تطبيقات التمويل اللامركزي، واستخدامه كضمان أو مصدر للسيولة دون الاعتماد كليًا على البنية التحتية المالية التقليدية.
هذا هو الجانب الأكثر إثارة لاهتمامي في الأصول الحقيقية.
أمضى عالم العملات المشفرة سنوات في بناء بنية تحتية للأموال الرقمية.
وبدأت الأصول الحقيقية تُدخل الأصول الاقتصادية الفعلية وتدفقاتها النقدية إلى تلك البنية التحتية.
وأصبحت الأرقام أصعب على التجاهل.
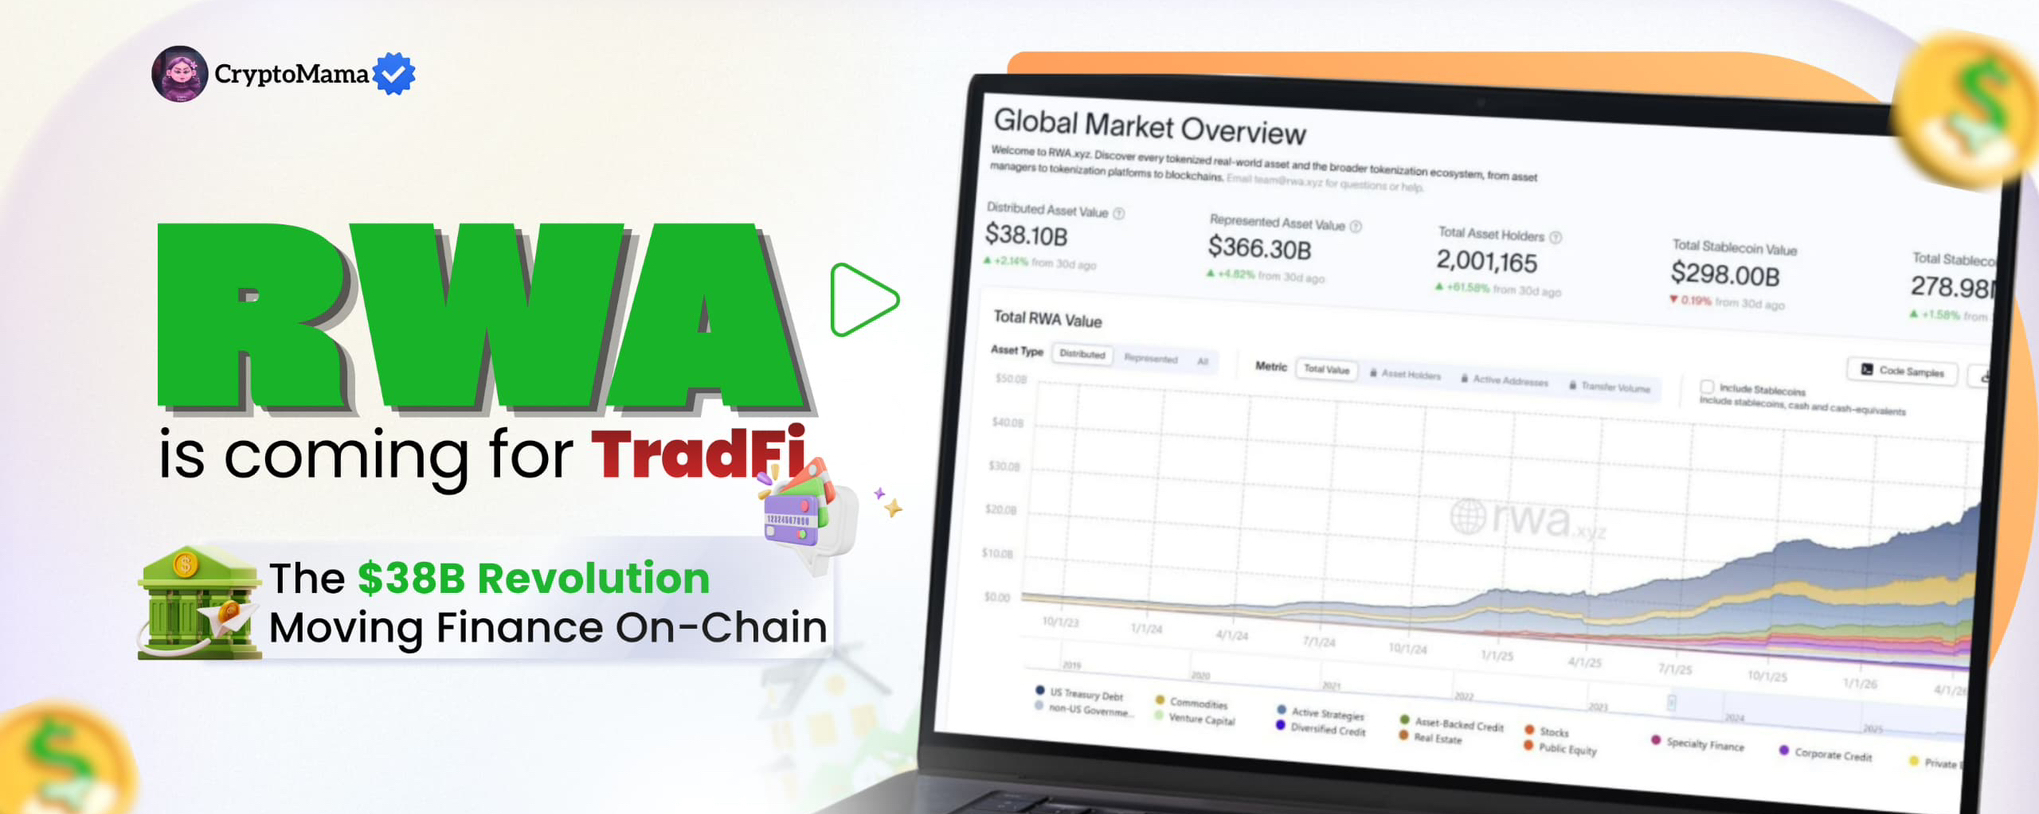
وفقًا لـ RWA xyz، يتتبع القطاع حاليًا قيمة أصول مُرمّزة موزعة تقارب $39.24B، باستثناء النطاق الأكبر بكثير للأصول الممثّلة.
هذه قفزة كبيرة مقارنةً بما كان عليه القطاع قبل فترة قصيرة.
والأهم من ذلك، أن النمو لا يحدث على سلسلة واحدة فقط.
لماذا أعتقد أن الأصول الحقيقية قد تصبح جسرًا بين التمويل التقليدي والعملات المشفرة
لدى التمويل التقليدي شيء يتطلع إليه عالم العملات المشفرة بشدة:
رأس المال والأصول الاقتصادية الحقيقية.
يمتلك عالم العملات المشفرة شيئًا لطالما واجه التمويل التقليدي صعوبة في توفيره على نطاق واسع:
بنية تحتية مالية قابلة للبرمجة، وعالمية، وقابلة للتركيب.
تقع الأصول الحقيقية (RWA) في مكان ما بينهما.
تخيّل استخدام سندات خزانة مُرمّزة كضمان.
أو تحوّل حصة ائتمانية خاصة مُرمّزة إلى أصل يدرّ عائدًا داخل التمويل اللامركزي (DeFi).
أو نقل أسهم مُرمّزة بين المحافظ، بدلًا من بقائها بالكامل ضمن بنية شركات الوساطة التقليدية.
عندها تصبح عملية الترميز أكثر من مجرد وضع شهادة على البلوك تشين.
الفرصة الحقيقية تكمن في قابلية التركيب.
ومن الواضح أن المؤسسات تتابع ذلك باهتمام.
تشارك BlackRock وFranklin Templeton والبنوك وشركات التكنولوجيا المالية ومنصات الترميز المتخصصة، كلٌّ في جوانب مختلفة من السوق.
كما أصبحت البنية التحتية متعددة السلاسل على نحو متزايد.
يتتبع RWA_xyz حاليًا 38 شبكة ضمن منظومة الأصول الحقيقية، مع أكثر من 1.36M من حاملي هذه الأصول عبر الشبكات التي يتتبعها.
وهذا مهم.
لأنه يشير إلى أن الأصول الحقيقية لا تتطور كتجربة على سلسلة واحدة.
بل تتحول إلى منظومة متكاملة.
حتى إن BNB Chain أفادت مؤخرًا بأن قاعدة حاملي الأصول الحقيقية لديها تجاوزت 400k، بينما سجلت Avalanche زيادة بنسبة 360.15% في حجم تحويلات الأصول الحقيقية خلال 30 يومًا، لتصل إلى نحو $365.29M.
هذا ليس مجرد تحوّل في السرديات؛ بل دليل على استخدام البنية التحتية.
لكن إليكم المؤشر الذي أراقبه عن كثب
الجميع يتحدث عن القيمة الإجمالية المقفلة (TVL).
ونعم، القيمة الإجمالية المقفلة مهمة.
لكنني لا أعتقد أنها تروي القصة كاملة.
تُظهر لك القيمة ما هو موجود.
أما حجم التحويلات فيُظهر لك ما يتحرك.
والحركة مهمة.
إذا كانت الأصول المُرمّزة تُنقل باستمرار بين المحافظ والمنصات والتطبيقات، فهذه إشارة مختلفة تمامًا عن مجرد بقاء مليارات الدولارات في العقود.
لهذا أتابع حجم التحويلات إلى جانب قيمة الأصول.
فهذا يشير إلى أن السوق لا يقتصر على إنشاء أصول مُرمّزة.
بل ينشأ سوق لاستخدامها فعليًا.
وهنا، في رأيي، تصبح الأمور أكثر إثارة للاهتمام.
خمسة مشاريع في مجال الأصول الحقيقية سأبقيها على راداري في CT
1. Ondo
تُعد Ondo من أبرز الأسماء في الحديث عن الأصول المُرمّزة.
يقدّر RWA_xyz حاليًا قيمة أصولها الموزعة بنحو $3.61B، مع حجم تحويلات شهري يقارب $2.65B.
ما يثير اهتمامي في Ondo ليس حجمها فحسب.
بل مسارها.
توسعت المنصة إلى ما هو أبعد من منتجات سندات الخزانة المُرمّزة، لتشمل الأسهم المُرمّزة وغيرها من المنتجات المالية.
وهذا يجعل Ondo جديرة بالمتابعة مع انتقال الترميز من الدين الحكومي إلى نطاق أوسع من الأصول المالية.
2. Securitize
تُعد Securitize جزءًا رئيسيًا آخر من البنية التحتية المؤسسية للترميز.
تعرض RWA_xyz حاليًا قيمة أصول موزعة تقارب $5.00B، وحجم تحويلات شهريًا يبلغ نحو $348M.
تكمن أهميتها بدرجة أقل في كونها سردية لافتة في عالم العملات المشفرة، وبدرجة أكبر في البنية التحتية.
إذا أرادت المؤسسات المالية الكبرى نقل الصناديق والأوراق المالية الأخرى إلى البلوك تشين، فلا بد من جهة تتولى طبقة الترميز والتوزيع.
تعمل Securitize بالفعل في هذا الجزء من السوق.
3. Maple
تثير Maple اهتمامًا خاصًا بسبب تركيزها على الائتمان.
تُظهر البيانات المفهرسة لدى RWA_xyz قيمة أصول موزعة تقارب $2.40B، وحجم تحويلات شهريًا يبلغ $4.12B.
وهذا يخبرني بشيء مهم.
فالأصول الحقيقية لا تقتصر على سندات الخزانة المُرمّزة.
قد يصبح الائتمان أحد أكبر جوانب هذه القصة بأكملها.
إذا انتقل مزيد من نشاط الإقراض المؤسسي إلى البلوك تشين، فقد تصبح المنصات التي تبني البنية التحتية للائتمان بالغة الأهمية.
4. Centrifuge
Centrifuge اسم آخر يستحق المتابعة.
تعرض صفحتها الحالية على RWA_xyz قيمة أصول موزعة تقارب $1.65B، وحجم تحويلات شهريًا يبلغ نحو $189M.
تركز Centrifuge بشدة على إدخال المنتجات المالية والأصول الحقيقية إلى أسواق البلوك تشين.
ما يثير اهتمامي هنا هو جانب البنية التحتية.
قد لا تكون الجهات الفائزة في مجال الأصول الحقيقية هي بالضرورة البروتوكولات ذات الرموز الأعلى ضجيجًا.
بل قد تكون الشركات والبروتوكولات التي تبني بهدوء الأنظمة التي تتيح للمؤسسات إصدار الأصول المُرمّزة وإدارتها وتوزيعها.
5. reserveprotocol
يختلف Reserve قليلًا عن الأسماء الأخرى في هذه القائمة، وهذا تحديدًا ما يجعلني أرى أنه يستحق المتابعة.
يتيح Reserve للمستخدمين إنشاء RTokens وإدارتها، فيما توفر بنيته DTF (صناديق الرموز اللامركزية) طريقة لبناء سلال مُرمّزة على البلوك تشين.
لذلك، لن أضع Reserve في الفئة نفسها تمامًا مع Ondo أو Securitize.
فهو أقرب إلى عالم العملات المشفرة الأصلي.
وهذا ما يجعله مثيرًا للاهتمام.
وفقًا لـ CoinGecko، يبلغ حجم تداول RSR خلال 24 ساعة حاليًا نحو $6M، مع العلم أن هذا حجم تداول الرمز، ولا ينبغي مقارنته مباشرةً بحجم تحويلات منصات الأصول الحقيقية.
ما أراقبه بصورة أكبر في Reserve هو نموذج DTF، وكيف يمكن لبناء المحافظ الاستثمارية أن يجري على البلوك تشين بوتيرة متزايدة.
إذا أصبحت الأصول الحقيقية أكثر قابلية للتركيب في نهاية المطاف، فقد تزداد أهمية البروتوكولات التي تتيح للمستخدمين إنشاء سلال الأصول وإدارتها.
الاستثمار في الأصول الحقيقية أكبر من مجرد شراء «رمز للأصول الحقيقية»
ربما كان هذا أهم ما خرجت به أثناء بحثي في هذا القطاع.
لا تكمن الفرصة بالضرورة في العثور على الرمز التالي الذي تحمل تسميته «الأصول الحقيقية».
بل في فهم البنية التحتية الكامنة وراء هذه السردية.
من يُصدر الأصول؟
من يتولى حفظها؟
من يوفر السيولة؟
من يتولى الامتثال؟
من يوزع المنتجات؟
من يسوّي المعاملات؟
وربما الأهم من ذلك كله:
من يجعل هذه الأصول مفيدة بعد انتقالها إلى البلوك تشين؟
هذه هي الشركات والبروتوكولات التي أرى أنها تستحق المتابعة.
فإذا أصبح الترميز جزءًا رئيسيًا من التمويل العالمي فعلًا، فقد يكون أكبر الفائزين هم مزوّدو البنية التحتية، لا الأصول نفسها.
ولهذا أتابع الأصول الحقيقية الآن
يقدّر RWA_xyz حاليًا قيمة الأصول المُرمّزة الموزعة بنحو $38.16B، بينما ترفع الأصول الممثّلة الرقم الإجمالي إلى مستوى أعلى بكثير.
لا يزال هذا الرقم ضئيلًا مقارنة بالأسواق المالية التقليدية.
لكن تلك هي الفرصة أيضًا.
فنحن لا ننظر إلى سوق استحوذ بالفعل على الأصول المالية للعالم.
بل نراقب بناء البنية التحتية قبل حدوث ذلك.
أمضت العملات المشفرة الدورة الماضية في إثبات إمكانية نقل الأموال عالميًا عبر البلوك تشين.
وقد تتمحور المرحلة التالية حول شيء أكبر بكثير:
إدخال الأصول التي تولّد تلك الأموال إلى البلوك تشين أيضًا.
وإذا حدث ذلك على نطاق واسع، فلن تكون الأصول الحقيقية مجرد سردية أخرى في عالم العملات المشفرة.
بل قد تصبح أحد الجسور الرئيسية بين التمويل التقليدي والتمويل اللامركزي.
