

في الآونة الأخيرة، يذهب كثير من الأصدقاء إلى هونغ كونغ لفتح بطاقة HSBC، ويواجهون جميعًا سؤالًا واحدًا: ما الفرق بين الأسد الأحمر والأسد الأزرق؟ وأيّهما ينبغي اختيارها؟ وهل يجب فتحهما معًا؟
اليوم سأشرح مرة واحدة وبوضوح الفرق بين البطاقتين، وكيفية فتحهما، ومسألة رسوم إدارة الحساب.
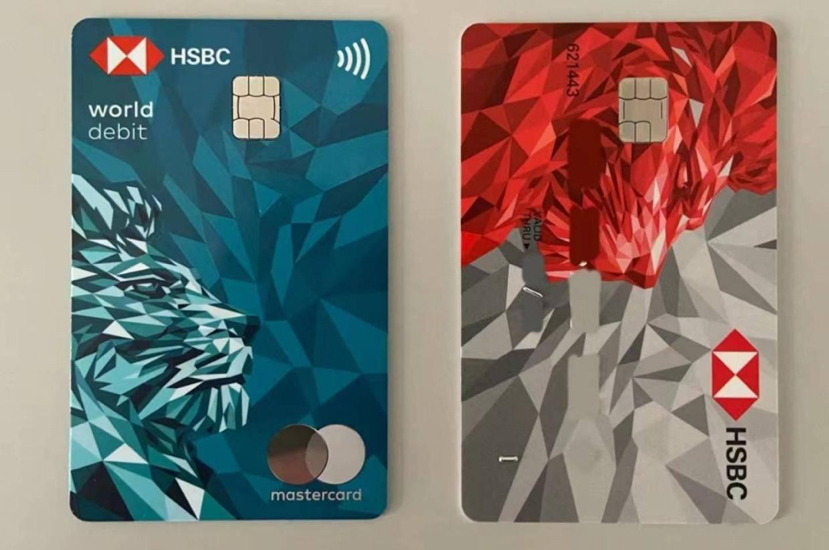
أولًا: ما الفرق بين الأسد الأحمر والأسد الأزرق؟
🔴 الأسد الأحمر|بطاقة سحب من صرافات UnionPay
الأسد الأحمر مناسب أساسًا للإيداع والسحب النقدي اليومي، والسحب من الصرافات الآلية، والإنفاق لدى تجار UnionPay. ومن خلال ربطه بحساب HSBC One، يمكن أيضًا إجراء التحويلات البنكية، وFPS (المدفوعات الأسرع)، والتحويلات العابرة للحدود، وكذلك الإيداع والسحب لدى شركات السمسرة المستوفية للشروط.
رقم بطاقة الأسد الأحمر مكوّن من 12 رقمًا وهو نفسه رقم بطاقة حساب HSBC One.
عادةً ما تُفرض على السحب النقدي من صرافات HSBC في البرّ الصيني عبر الأسد الأحمر رسوم قدرها 20 دولار هونغ كونغ لكل عملية، بينما تُفرض رسوم قدرها 50 دولار هونغ كونغ لكل عملية عند السحب من صرافات UnionPay التابعة لبنوك أخرى في البرّ الصيني. أما في صرافات HSBC وHang Seng في هونغ كونغ فهي مجانية.
🔵 الأسد الأزرق|بطاقة خصم Mastercard
الأسد الأزرق مناسب أساسًا للإنفاق في الخارج، والتسوق عبر الإنترنت، والدفع بالمحافظ الإلكترونية وغيرها. يدعم 12 عملة مثل الدولار هونغ كونغ، واليوان الصيني، والدولار الأمريكي، والين الياباني، ويمكن ربطه بأدوات دفع مثل WeChat وAlipay. كما توجد استردادات نقدية بنسبة 0.4% على المشتريات المؤهلة.
الأسد الأزرق يحمل رقم بطاقة من 16 رقمًا، وهو مختلف عن رقم 12 رقمًا الخاص بحساب HSBC One، ولا يمكن استخدامه لاستلام المدفوعات أو التحويلات.
يمكن أيضًا السحب النقدي عبر الأسد الأزرق من الصرافات الآلية. صرافات مجموعة HSBC حول العالم معفاة من رسوم السحب الخاصة بـHSBC، بينما تفرض صرافات البنوك الأخرى في البرّ الصيني التي تدعم Mastercard/Cirrus عادةً رسومًا قدرها 40 دولار هونغ كونغ لكل عملية.
الخلاصة: التحويل، واستلام الأموال، والإيداع والسحب في الأوراق المالية هي وظائف لحساب HSBC، وليست حكرًا على الأسد الأحمر. حتى إذا تقدّمت فقط للأسد الأزرق، يمكنك أيضًا استخدام وظائف الحساب هذه بشكل طبيعي.
ثانيًا: كيف تختار عند فتح البطاقة؟
في الوقت الحالي توجد طريقتان رئيسيتان للاختيار:
الطريقة الأولى: افتح الأسد الأحمر أولًا، ثم قدّم طلبًا للأسد الأزرق.
إذا كنت ترغب في الحصول على البطاقتين معًا، يمكنك عند التقديم عبر تطبيق الإنترنت اختيار "تحويل الاختيار إلى بطاقة صراف HSBC الآلية. بعد إتمام فتح الحساب، قدّم بعد ذلك طلب الأسد الأزرق عبر التطبيق.
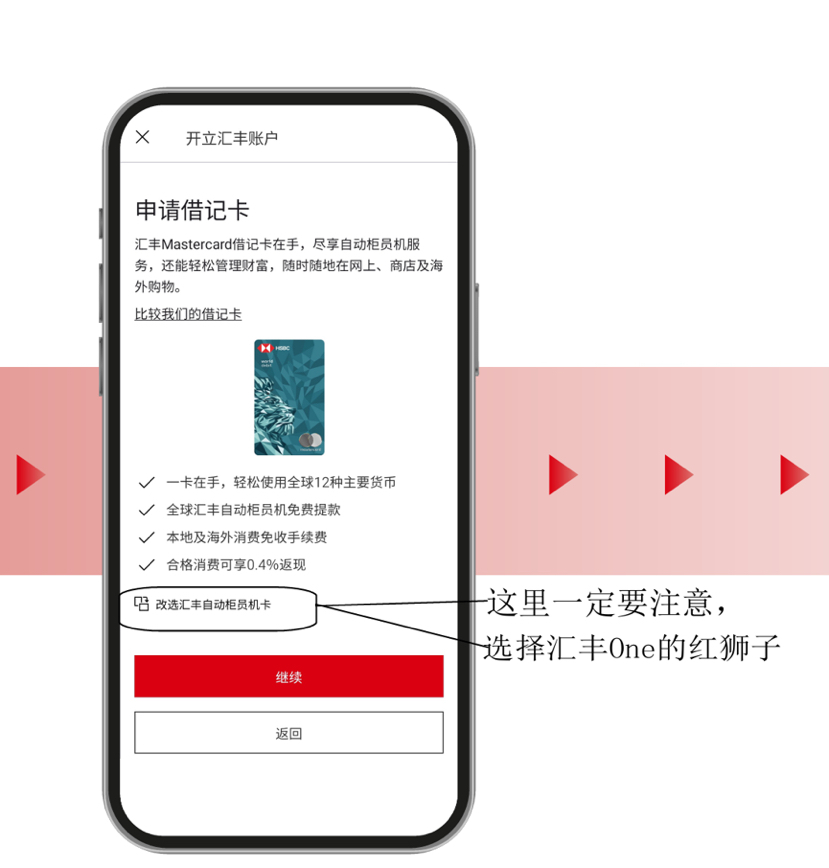
بهذه الطريقة يمكنك استخدام بطاقة السحب UnionPay وفي الوقت نفسه الاستفادة من وظيفة الإنفاق متعدد العملات الخاصة بـ Mastercard.
الطريقة الثانية: افتح الأسد الأزرق مباشرةً، ولا تطلب الأسد الأحمر.
إذا كان الهدف الأساسي هو إيداع الأموال في الأوراق المالية، أو التحويل عبر الحدود، أو الإنفاق في الخارج، فيمكنك أيضًا اختيار التقديم الافتراضي للأسد الأزرق مباشرةً، مع إمكانية فتح حساب HSBC One مباشرةً في الوقت نفسه.
هنا يجب التمييز بوضوح: الحساب المستخدم فعليًا للإيداع، والتحويل، والإيداع والسحب في الأوراق المالية هو حساب HSBC One، أما الأسد الأحمر والأسد الأزرق فهما مجرد بطاقات مصرفية مختلفة مرتبطة بالحساب.
ثالثًا: هل يوجد رسم إدارة لحساب HSBC One؟
يجب الانتباه هنا بشكل خاص، فقد طرأت تغييرات على سياسة الرسوم في HSBC One اعتبارًا من 1 يناير 2026.
✅ حاملوا بطاقة هوية هونغ كونغ: لا يوجد حد أدنى للرصيد، ولا توجد رسوم خدمة الرصيد المنخفض.
✅ غير حاملي بطاقة هوية هونغ كونغ الذين فتحوا الحساب قبل 1 يناير 2026: لا ينطبق عليهم أيضًا متطلب الحد الأدنى للرصيد المذكور أعلاه ولا رسوم خدمة الرصيد المنخفض.
✅ غير حاملي بطاقة هوية هونغ كونغ الذين يفتحون الحساب جديدًا في 1 يناير 2026 أو بعده: يجب الحفاظ على متوسط رصيد متواصل لمدة 3 أشهر يبلغ 10,000 دولار هونغ كونغ، وإلا فسيتم فرض رسوم خدمة الرصيد المنخفض الشهرية البالغة 100 دولار هونغ كونغ.
الـ10,000 دولار هونغ كونغ المذكورة هنا هي متطلب القيمة الإجمالية الشاملة لإدارة الثروة في الحساب ككل، وليست 10,000 دولار هونغ كونغ مطلوبة على حدة عند التقدّم لكل من البطاقتين الحمراء والزرقاء. كما أن بطاقة الأسد الأزرق نفسها لا تفرض رسومًا سنوية.
رابعًا: كيف تختار في النهاية
إذا كنت تحتاج كثيرًا إلى استخدام صرافات UnionPay، أو ترغب في تجهيز البطاقتين الحمراء والزرقاء معًا، فيمكن التفكير في البدء بالحمراء ثم الزرقاء.
إذا كان الاستخدام الأساسي هو إيداع الأموال في الأوراق المالية، والتحويلات اليومية، والإنفاق في الخارج، فإن حساب HSBC One مع بطاقة الأسد الأزرق يكفي في الواقع لتلبية معظم الاحتياجات.
لا توجد أفضلية مطلقة بين البطاقتين، والأهم هو أن يعتمد الاختيار على الاستخدام الفعلي الخاص بك.\u003ct-120/\u003e\u003ct-121/\u003e