

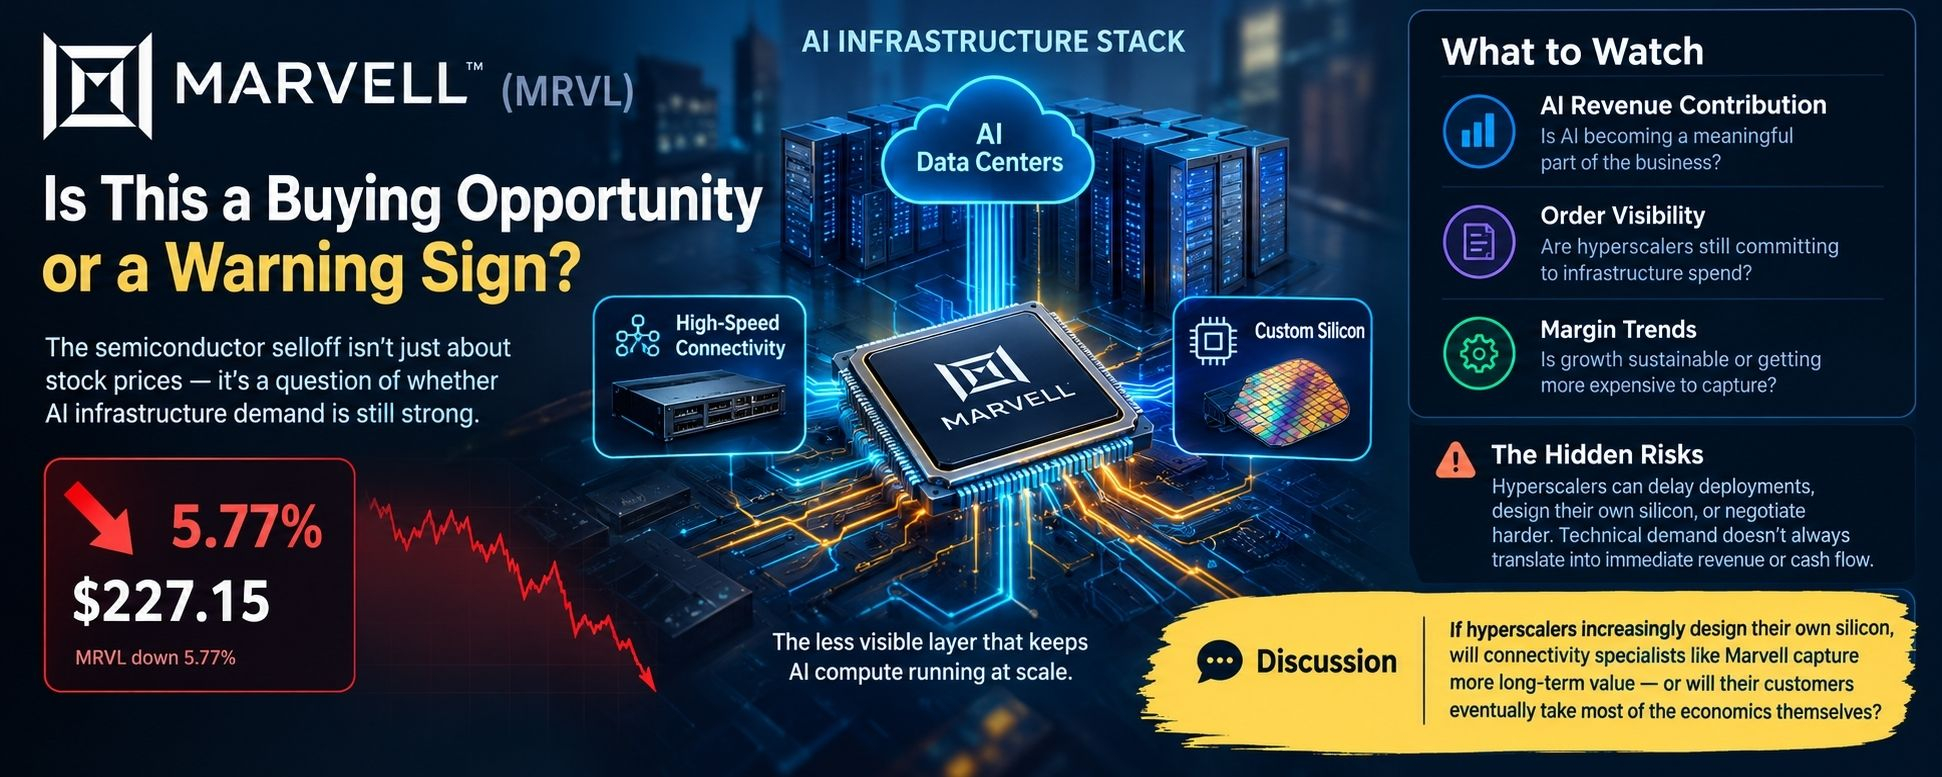


$MRVL.US تراجع أسهم مارفل يختبر سؤالًا أكبر: هل يتراجع الطلب على البنية التحتية للذكاء الاصطناعي فعلًا؟
يسعّر سوق أشباه الموصلات المخاطر في مختلف حلقات سلسلة إمداد الذكاء الاصطناعي. وأعتقد أن على المستثمرين أن يكونوا أكثر دقة بشأن ما يبيعونه.
تحتل شركة مارفل تكنولوجي ($MRVL) موقعًا مهمًا في منظومة البنية التحتية للذكاء الاصطناعي: الاتصال عالي السرعة، وشبكات مراكز البيانات، والرقائق المخصصة. ورغم أن هذه المكونات أقل ظهورًا من وحدات معالجة الرسومات، فإنها تسهم في تحديد مدى كفاءة تشغيل موارد الحوسبة المكلفة على نطاق واسع.
حجتي الأساسية: لا يُعدّ تراجع أسهم أشباه الموصلات فرصةً للشراء تلقائيًا، حتى عندما تظل التكنولوجيا الأساسية ذات أهمية استراتيجية.
لماذا تستحق Marvell مزيدًا من التدقيق؟
الاستثمار في البنية التحتية للذكاء الاصطناعي استثمار على مستوى المنظومة. فالمسرّعات تحتاج إلى تبادل البيانات، والخوادم تحتاج إلى اتصالات ذات نطاق ترددي عالٍ، ومشغّلو الخدمات السحابية فائقة النطاق يحتاجون إلى بنى توازن بين الأداء واستهلاك الطاقة وتكلفة النشر. وقد تقوّض اختناقات الشبكات قيمة إضافة مزيد من القدرة الحاسوبية. وهذا يخلق فرصة مهمة للشركات التي توفر طبقة الاتصال.
لكن لهذه الفرضية جانبًا أقل إقناعًا.
تعتمد فرصة Marvell جزئيًا على مواصلة العملاء الاستثمار في البنية التحتية. فقد تؤمن إحدى شركات الخدمات السحابية فائقة النطاق بالإمكانات طويلة الأجل للذكاء الاصطناعي، ومع ذلك تؤجل النشر أو تعيد تصميم بنيتها أو تفاوض الموردين بشدة. فالطلب التقني لا يتحول تلقائيًا إلى إيرادات فورية أو هوامش مستقرة أو تدفقات نقدية يمكن التنبؤ بها.
وهذا التمييز أهم من التصنيف المتفائل الذي يقدمه محلل.
أعلنت Marvell عن إيرادات قياسية بلغت 8.195 مليار دولار للسنة المالية 2026، وعزت الإدارة هذا النمو إلى قوة الطلب على الذكاء الاصطناعي. وستظل نتائج الشركة وتوقعاتها اللاحقة اختبارات مهمة لمعرفة ما إذا كان هذا الزخم قادرًا على الاستمرار. «النتائج الرسمية» (https://investor.marvell.com/news-events/press-releases/detail/1011/marvell-technology-inc-reports-fourth-quarter-and-fiscal-year-2026-financial-results)
سأراقب عن كثب ثلاثة مؤشرات: نمو إيرادات مراكز البيانات، ومدى وضوح رؤية الإدارة لطلبات العملاء، وأداء هامش الربح الإجمالي. فالإيرادات القوية المصحوبة بتراجع الهوامش قد تشير إلى أن تحقيق النمو أصبح أكثر كلفة. وعلى العكس، فإن استمرار النمو وتحقيق ربحية جيدة من شأنهما تعزيز الحجة القائلة إن الطلب يتحول إلى قيمة تجارية مستدامة.
يكمن التمييز الأساسي بين انخفاض سعر السهم وتحسّن فرضية الاستثمار؛ فهما ليسا الشيء نفسه.
لن أصف سهم MRVL بأنه صفقة رابحة لمجرد تراجعه بالتوازي مع NVIDIA وغيرها من شركات الرقائق. سأبحث عن دلائل تؤكد استمرار طلب العملاء، وجودة التنفيذ، وسلامة اقتصاديات توفير البنية التحتية للذكاء الاصطناعي.
إذا واصل الإنفاق على البنية التحتية للذكاء الاصطناعي نموه، لكن شركات الخدمات السحابية فائقة النطاق أخذت تصمم مزيدًا من رقائقها بنفسها وتحسّن استخدام كل دولار من نفقاتها الرأسمالية، فهل ستستحوذ شركات متخصصة في الاتصال مثل Marvell على قيمة أكبر على المدى الطويل، أم سيستحوذ عملاؤها في نهاية المطاف على معظم العوائد الاقتصادية بأنفسهم؟