

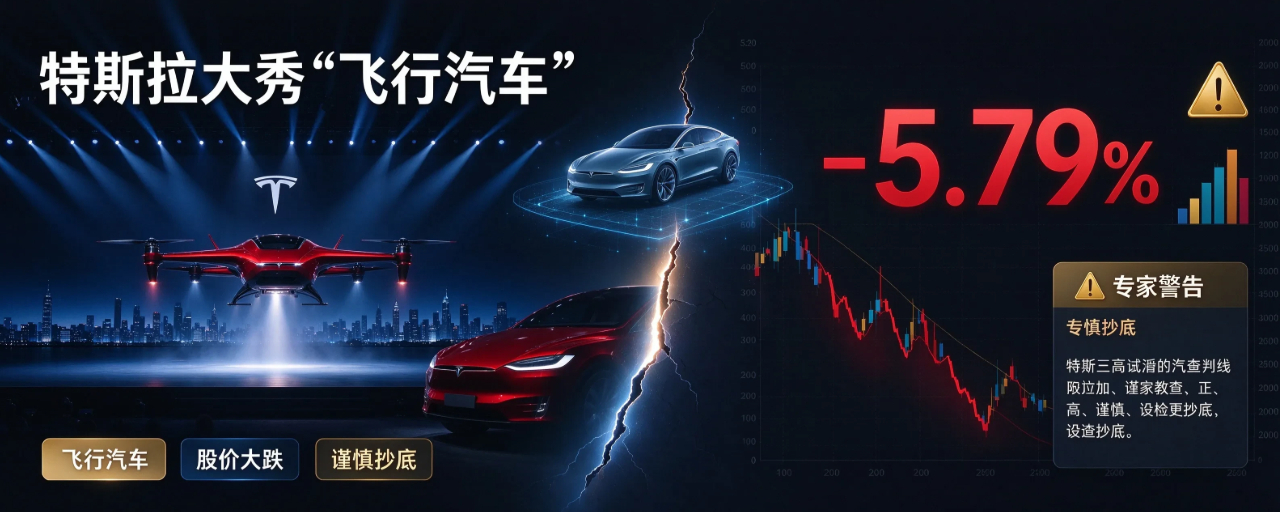
特斯拉大秀“飞行汽车”,股价却大跌5.79%:专家警告谨慎抄底
#特斯拉发布新一代Roadster ,行情走高
针对$TSLA 发布新一代Roadster后股价下跌的行情,专家给出了审慎的投资建议。虽然发布会展示了令人惊艳的工程能力,但其商业化进程、财务压力以及估值透支风险,使得当前介入需要格外谨慎。
📉 发布会亮点与资本市场的真实反馈
新一代Roadster的发布确实极具视觉冲击力。特斯拉在得州测试场展示了车辆利用压缩空气推进器完成短距离飞行、空中姿态调整及落地的“科幻级”功能。
然而,资本市场的反应却截然相反。发布会后,TSLA股价当日下跌5.79%,盘前一度冲高后迅速回落。这清晰地表明,投资者对“技术秀”并不买账,他们更关注的是商业化落地和财务回报。
⚠️ 机构观点与核心风险:为何建议“谨慎”?
多家华尔街大行在发布会后给出了审慎评级,核心逻辑指向以下三大风险:
量产遥遥无期,商业化价值存疑:这款车最早在2017年发布,原计划2020年量产,但量产时间已推迟至2028年,较原计划晚了八年。发布会上展示的“飞行”功能属于Rocket火箭版,明确未获准在公共道路使用,而面向普通公路的版本并不具备这些能力。摩根大通直言,此次发布会意在展示工程能力而非详述商业化计划,并维持“中性”评级。
财务状况承压,盈利拐点尚远:特斯拉正承受高强度资本开支。摩根大通预测,其自由现金流将从2025年的正72亿美元,骤降至2026年的负100亿美元,并预计2026-2028年间累计净增发约300亿美元债务。盈利方面,摩根大通预测特斯拉的EPS拐点要等到2028年,在此之前将经历一段利润率压缩期。
估值分歧巨大,短期上行空间受限:各机构对特斯拉的目标价分歧显著,反映了市场对其AI业务前景的巨大不确定性:
· 汇丰:维持 “减持” 评级,目标价 157美元(反映估值溢价回归)。
· 摩根大通:维持 “中性” 评级,目标价 415美元(关注Robotaxi等AI业务)。
· 大摩:维持 “中性” 评级,基准目标价 400美元,但指出期权市场数据显示,未来12个月股价站上400美元的概率仅32.1%。
· Wedbush(乐观派):目标价 600美元,认为自动驾驶与AI业务价值巨大。
· GLJ Research(悲观派):给予 “卖出” 评级,目标价仅 24.86美元。
💎 专家投资建议:如何操作?
综合来看,Roadster的发布更像是一场“技术秀”,而非“商业催化剂”。对于普通投资者,专家建议:
· 短期谨慎,不宜追高:发布会后股价冲高回落,已说明市场态度。在10月21日第三季度财报公布前,以及FSD监管进展、Robotaxi商业化数据等关键催化剂明朗前,短期博弈风险较高。
· 关注核心业务,而非炫技:特斯拉的长期价值锚点依然是FSD(全自动驾驶)的监管审批、Robotaxi车队的运营效率以及能源业务的增长,而非Roadster这类小众车型。
· 仓位管理,控制风险:鉴于机构目标价从24美元到835美元的巨大分歧,特斯拉属于高波动、高不确定性的资产。投资仓位需严格控制,并做好充分的风险承受准备。
⚠️ 以上内容仅为市场信息整理与机构观点分析,不构成任何投资建议。股市与加密市场风险极高,请根据自身风险承受能力谨慎决策。