

#nasdaq100falls5.5%inworstweekin18months
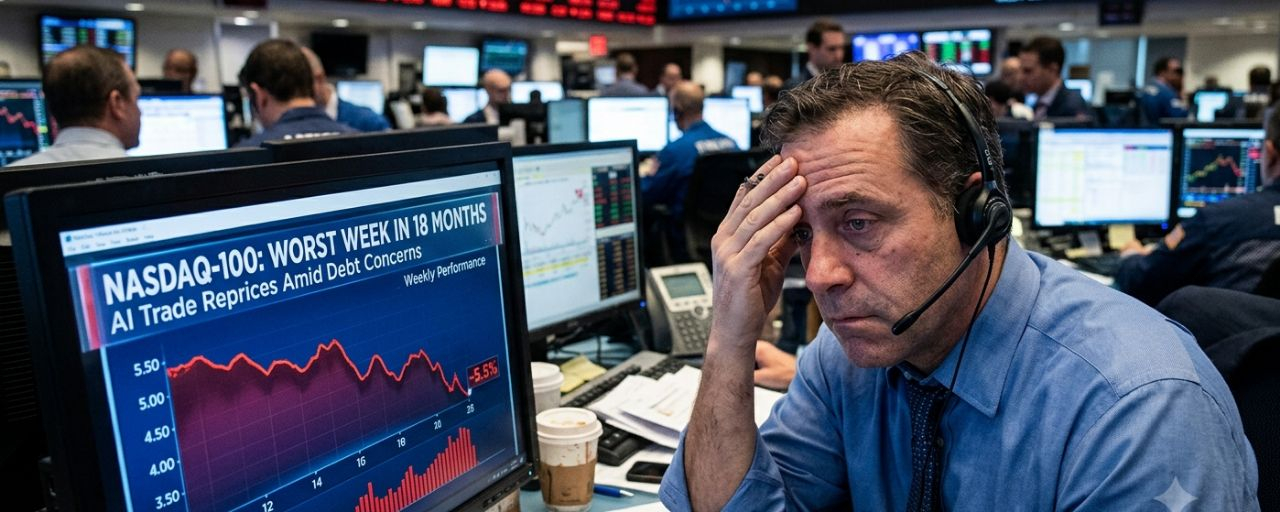
ناسداك-100 يسجل أسوأ أسبوع له منذ نحو 18 شهرًا مع إعادة تسعير تداولات الذكاء الاصطناعي
أنهى مؤشر ناسداك-100 تداولات 2026-10-16 عند 29,187.55، متراجعًا 748.04 نقطة (-2.50%) في الجلسة الأخيرة، و-5.49% على مدى أيام التداول الخمسة الأخيرة. وكان المؤشر قد سجل أعلى مستوى له عند 31,361.37 في 2026-10-06، ما جعل الإغلاق أدنى بنحو 6.9% من تلك الذروة الأخيرة. وشكّل ذلك إعادة تسعير حادة لمؤشر نمو وتكنولوجيا شديد التركّز، لا مجرد تراجع اعتيادي في يوم واحد. ووفقًا لبيانات السوق من Yahoo Finance، شمل التراجع نطاقًا واسعًا من الأسهم الرئيسية المرتبطة بالذكاء الاصطناعي، ومنها AMD بنسبة -5.95%، وMicron بنسبة -5.63%، وPalantir بنسبة -7.22%، وBroadcom بنسبة -4.52%، إلى جانب تراجع معنويات المخاطرة المرتبطة بـCoreWeave.
ما الذي دفع موجة البيع
مخاوف الإنفاق الرأسمالي على الذكاء الاصطناعي والتمويل — سردية السوق المؤكدة
لم تكن نقطة الضغط الرئيسية حدثًا خاصًا بشركة واحدة، بل إعادة تقييم أوسع لمدى قدرة الاستثمارات الضخمة في مراكز البيانات والحوسبة السحابية وأشباه الموصلات والبرمجيات على توليد تدفقات نقدية مستقبلية كافية لتبرير التقييمات الحالية. وأشارت شواب إلى أن المستثمرين يتساءلون عما إذا كانت شركات البنية التحتية للذكاء الاصطناعي والبرمجيات وأشباه الموصلات المثقلة بالديون قادرة على تحويل الإنفاق الحالي الضخم إلى أرباح مستقبلية؛ كما زادت المخاوف بشأن التمويل ومنافسة رقائق الذاكرة الصينية الأقل تكلفة من الضغوط.
ارتفاع التضخم زاد العبء على تقييم أسهم النمو
أفادت التقارير بأن مؤشر أسعار المستهلكين الأمريكي لشهر سبتمبر ارتفع بنسبة +0.6% على أساس شهري و+3.7% على أساس سنوي، فيما بلغ التضخم الأساسي +0.3%، متجاوزًا توقعات الإجماع في تقارير السوق. وقد يُبقي التضخم الأعلى من المتوقع توقعات أسعار الفائدة وعوائد سندات الخزانة مرتفعة، ما يميل إلى التأثير بشكل غير متناسب على أصول النمو طويلة الأجل التي تعتمد تقييماتها بدرجة أكبر على الأرباح البعيدة.
كانت الحركة دورانًا بين القطاعات، لا تصفية موحدة للأسهم
تراجع مؤشر Nasdaq Composite بنسبة -4.5% خلال الأسبوع، فيما خسر مؤشر S&P 500 نحو -2.0% وارتفع مؤشر داو جونز بنسبة +0.7%. ويشير هذا التباين إلى انتقال رؤوس الأموال من الاستثمارات المتركزة في التكنولوجيا والذكاء الاصطناعي إلى القطاعات الموجهة نحو القيمة والدفاعية، بدلًا من الخروج من جميع الأسهم الأمريكية بالقدر نفسه.
السياق الإحصائي
| المؤشر | القراءة |
| إغلاق Nasdaq-100، 2026-10-16 | 29,187.55 |
| التغير اليومي | -2.50% |
| التغير خلال خمس جلسات | -5.49% |
| القمة الأخيرة، 2026-10-06 | 31,361.37 |
| التراجع من القمة الأخيرة | نحو -6.9% |
| التغير الأسبوعي لمؤشر Nasdaq Composite | -4.5% |
| التغير الأسبوعي لمؤشر S&P 500 | نحو -2.0% |
| التغير الأسبوعي لمؤشر داو جونز | +0.7% |
كان تراجع المؤشر على مدى خمسة أيام أكثر من ضعف الخسارة الأسبوعية لمؤشر S&P 500، ما يسلط الضوء على كيفية تضخيم تركز المؤشر لأثر الضعف في مجموعة محدودة من الأسهم العملاقة وأشباه الموصلات والحوسبة السحابية والأسهم المعرضة للذكاء الاصطناعي.
تأثير السوق
الأسهم: تمثّل الأثر المباشر في انكماش مضاعفات التقييم في قطاع التكنولوجيا عالي النمو. وتعرّضت الشركات المرتبطة بالإنفاق على البنية التحتية للذكاء الاصطناعي، وأسعار الذاكرة، وأشباه الموصلات، وتمويل مراكز البيانات لأشد ضغوط البيع.
الحساسية لأسعار الفائدة: عزّزت موجة البيع حساسية السوق لمفاجآت التضخم وتقلبات العوائد. وإذا ظلت العوائد مرتفعة، فقد يستمر الضغط على التقييمات حتى عندما تبقى توقعات الأرباح قوية.
الأصول عالية المخاطر، بما فيها العملات المشفرة: يمكن أن يؤدي الانخفاض المستمر في الإقبال على أسهم التكنولوجيا عالية بيتا إلى تراجع المعنويات تجاه الأصول الرقمية، ولا سيما BTC وETH والرموز المرتبطة بالذكاء الاصطناعي. هذه العلاقة ليست ثابتة، لكن الإقبال على المخاطر عبر فئات الأصول المختلفة غالبًا ما يكون عاملًا مهمًا عندما تشهد أسهم التكنولوجيا ذات القيمة السوقية الكبيرة خفضًا سريعًا للمخاطر.
توقعات الأرباح: أشارت تعليقات ناسداك نفسها على السوق إلى أن توقعات نمو ربحية السهم لمؤشر Nasdaq-100 للربع الثالث من 2026 كانت قريبة من +41% على أساس سنوي، ما يبيّن أن موجة البيع حدثت في ظل سقف مرتفع لتوقعات الأرباح. والسؤال الأساسي هو ما إذا كانت التقديرات المستقبلية ستبدأ في الانخفاض.
تحليل المعنويات
المعنويات على المدى القريب: حذرة وتميل إلى تجنب المخاطر.
يبدو أن السوق ينتقل من مرحلة «نمو الذكاء الاصطناعي بأي تقييم» إلى مرحلة «أروني العوائد». ويشير الأداء الأضعف بوضوح لأسهم أشباه الموصلات والبرمجيات والأسماء الحساسة لتمويل الذكاء الاصطناعي إلى أن المستثمرين يطالبون بأدلة أوضح على تحوّل الإيرادات إلى تدفقات نقدية، واستدامة الهوامش، وإمكانية ضبط تكاليف التمويل.
ليست إشارة إلى استسلام شامل للسوق حتى الآن.
يشير الأسبوع الإيجابي لمؤشر داو جونز والانخفاض الأقل نسبيًا لمؤشر S&P 500 إلى أن رؤوس الأموال ظلت تُعاد توجيهها داخل سوق الأسهم. وهذا التمييز مهم؛ إذ إن الاستسلام الشامل عادةً ما يتسم بضعف متزامن في قطاعات التكنولوجيا والقطاعات الدورية والدفاعية والقطاعات الحساسة للائتمان.
ما الذي ينبغي مراقبته لاحقًا
ما إذا كانت شركات أشباه الموصلات والبنية التحتية للذكاء الاصطناعي ستستقر بعد تحديثات الأرباح.
ما إذا كانت بيانات التضخم وعوائد سندات الخزانة ستتراجع أم ستظل مرتفعة.
ما إذا كانت توقعات الأرباح للشركات المدرجة في Nasdaq-100 ستُعدّل بالخفض.
ما إذا كان الضعف سيمتد إلى ما هو أبعد من الذكاء الاصطناعي والرقائق والبرمجيات ذات مضاعفات التقييم المرتفعة ليشمل السوق الأوسع.
ما سبق تحليل للسوق ولا يشكّل نصيحة استثمارية.


#NasdaqDowWeeklyGapWidestSinceJuly2002 #CelestiaRises16%To2026High #StrategySharesFall9%OnFriday #USPPIRises6.3%YearOverYear