


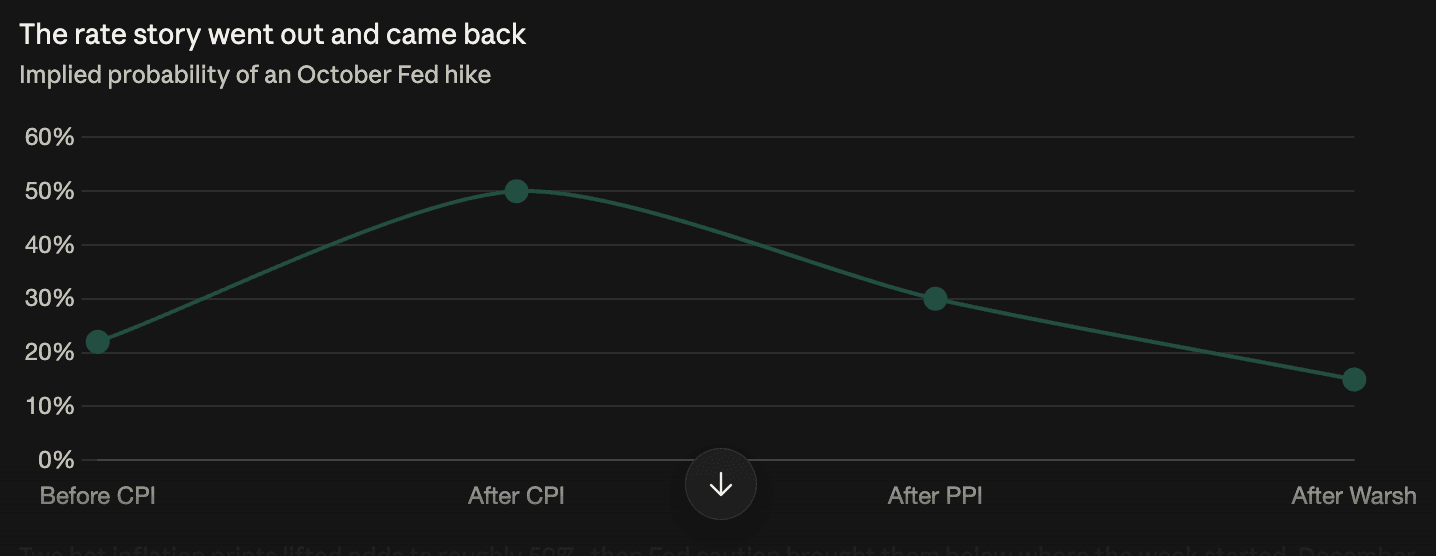
قضت الأسواق العالمية الأسبوع عالقة بين بيانات التضخم وتصريحات الاحتياطي الفيدرالي وإعادة تقييم كيفية تمويل الاستثمارات في الذكاء الاصطناعي. جاء كل من مؤشر أسعار المستهلكين ومؤشر أسعار المنتجين لشهر سبتمبر أعلى من التوقعات، ما رفع مؤقتًا احتمالات رفع الفائدة في أكتوبر إلى نحو 50%، قبل أن تعيد تصريحات حذرة من مسؤولي الاحتياطي الفيدرالي — من بينهم الرئيس كيفن وارش في بانكوك — ترجيح تثبيت الفائدة عند نحو 15%. ولا يزال السوق يتوقع رفعًا إضافيًا للفائدة هذا العام، مع اقتراب الاحتمالات لشهر ديسمبر من 90%. وفي الوقت نفسه، انقسمت تجارة الذكاء الاصطناعي على خط فاصل واحد: صمدت الشركات التي تدرّ النقد، بينما لم تصمد الشركات التي تقترض للتوسع.
تأجل رفع الفائدة ولم يُلغَ
تسلسل الأحداث أهم من أي قراءة منفردة. فقد بلغت احتمالات رفع الفائدة في أكتوبر نحو 22% قبل صدور مؤشر أسعار المستهلكين يوم الأربعاء، ثم قفزت إلى نحو 50%، وتراجعت إلى 30% بعد صدور أسعار المنتجين يوم الخميس، وأنهت الأسبوع قرب 15% — أي دون مستواها الأول، رغم صدور تقريرين أظهرا تضخمًا مرتفعًا.
جاء هذا التحرك نتيجة التواصل لا البيانات. وورش رفض إعطاء أي إشارة بشأن أيٍّ من اجتماعي عام 2026 المتبقيين، مكتفيًا بالقول: «لا أستبق نتائج الاجتماعات»، وقرأت الأسواق غياب الإشارة المتشددة على أنه إشارة تميل إلى التيسير.
لكن هذه القراءة غير مكتملة. فما زالت احتمالات رفع الفائدة في ديسمبر عند نحو 90%، لذا فإن ما تغيّر هو التوقيت لا الاتجاه. ويبلغ النطاق المستهدف 3.75% إلى 4.00%، بعد الزيادة بالإجماع بمقدار ربع نقطة مئوية في سبتمبر.
تحوّل سؤال الذكاء الاصطناعي من الطلب إلى التمويل
أعلنت TSMC ارتفاع صافي أرباح الربع الثالث بنسبة 69% على أساس سنوي، متجاوزةً توقعات المحللين البالغة نحو 65%. وهذا يحسم مسألة الطلب — فطلبات رقائق الذكاء الاصطناعي حقيقية وتتحول إلى أرباح.
وأجابت CoreWeave عن السؤال الآخر. فقد تجاوزت عوائد سنداتها لفترة وجيزة 15% خلال الأسبوع، في ظل ديون تتخطى 51 مليار دولار، وهبطت أسهمها 25%.
الفجوة بين هاتين النتيجتين هي ما ميّز الأسبوع. فالأسواق باتت تفرّق بين الشركات التي تتمتع بتدفقات نقدية مستقرة وتلك التي تموّل توسعها بالديون، وتقيّم المجموعة الثانية على أساس تكاليف الاقتراض لا النمو.
وجاء أوضح دليل من سعر سهم TSMC نفسه، إذ هبط يوم الجمعة رغم النتائج التي فاقت التوقعات والتوقعات الإيجابية. فعندما لا تستطيع أفضل أرباح القطاع رفع سعر سهم، لا يكون الطلب هو العائق.
الائتمان عزل الأمر بدقة
وجدت Goldman Sachs أن فروق العوائد على السندات مرتفعة العائد المرتبطة بالذكاء الاصطناعي اتسعت بمقدار 25 نقطة أساس خلال الأسبوع، بينما لم تتحرك فروق العوائد على السندات غير المرتبطة به إلا بالكاد.
وقالت أماندا لينام من البنك: «نرى أن سندات الشركات المرتبطة بالذكاء الاصطناعي، سواء أصدرتها شركات الحوسبة السحابية الناشئة أم شركات ذات انكشاف كبير على مختبرات الذكاء الاصطناعي الرائدة، تقع في قلب النقاش حول تكلفة التمويل».
وهذا الانحصار هو سبب اعتبار ما يحدث إعادة تقييم للأسعار لا أزمة ائتمانية. فقد كان تأثيره على البنوك ضئيلاً؛ إذ يقل سعر أسهم 96% من شركات أشباه الموصلات بأكثر من 20% عن مستوياتها المرتفعة في يونيو، مقابل نحو 4% من أسهم البنوك.
كان التحول واضحًا في المؤشرات
هبط مؤشر Nasdaq Composite بنسبة 4.48% خلال الأسبوع، بينما ارتفع مؤشر Dow Jones بنسبة 0.68%، مسجلًا أوسع فجوة أسبوعية بينهما منذ يوليو 2002.
انتعشت الأسهم الكورية الجنوبية يوم الجمعة بعد سبع جلسات متتالية من التراجع، لكنها سجلت رغم ذلك أسوأ أسبوع لها منذ 18 عامًا. وهبط مؤشر Philadelphia Semiconductor للجلسة الثامنة على التوالي، في أطول سلسلة تراجع منذ 2008، فاقدًا نحو تريليوني دولار من قيمته.
ارتفاع أحد المؤشرات وهبوط الآخر بهذا القدر يعني انتقال رأس المال بين القطاعات، لا خروجه من السوق.
مخاطر إمدادات الطاقة واصلت التصاعد
استقر خام برنت قرب 110 دولارات للبرميل، وارتفع خام غرب تكساس الوسيط إلى 101.71 دولار، محققًا مكاسب يومية لليوم السابع على التوالي، مع استمرار مخاطر منفصلة تهدد الإمدادات.
لم يصمد وقف إطلاق النار في قطاع الطاقة بين روسيا وأوكرانيا، إذ استأنف الجانبان ضرب المنشآت能源ية. وفي الشرق الأوسط، صعّدت السعودية تدخلها في اليمن.
قراران من MSCI ضمن دورة مراجعة واحدة
هبطت الأسهم الإندونيسية على خلفية دراسة MSCI خفض تصنيف السوق من ناشئة إلى مستقلة، وهو ما من شأنه أن يؤدي إلى خروج رؤوس أموال من الصناديق التي تتبع مؤشرات الأسواق الناشئة.
وبشكل منفصل، أشارت MSCI إلى تغيير في معايير الفحص قد يهدد عضوية Strategy في المؤشر، وهو ما يفسر هبوط السهم 9.2% يوم الجمعة، بينما تراجعت Bitcoin بنحو 1%.
ومن المفيد للمهتمين بالعملات المشفرة فهم أن القرارين صدرا عن المراجعة المنهجية الدورية نفسها. ففحص Strategy ليس إجراءً يستهدف الأصول الرقمية، بل هو إحدى نتائج عملية طالت أيضًا سوق أسهم سيادية.
تداولات البنوك انقسمت بالطريقة نفسها في كل مكان
أظهرت نتائج الربع الثالث لأكبر ستة بنوك أمريكية تباينًا وفق نمط واضح: ارتفعت إيرادات تداول الأسهم، بينما تعرض الدخل الثابت لضغوط.
عكست أرقام JPMorgan وضع القطاع. فقد ارتفعت إيرادات تداول الأسهم 49% إلى 5.0 مليارات دولار، بينما تراجعت إيرادات الدخل الثابت 4% إلى 5.4 مليارات دولار. وأعلن البنك صافي دخل بلغ 15.3 مليار دولار، بزيادة 6%، لكنه لم يحقق توقعات ربحية السهم، إذ سجل 5.57 دولارات مقابل 5.90 دولارات متوقعة.
الذهب: بائع واحد في مواجهة مشتريات قياسية
يخطط البنك المركزي الكازاخستاني لخفض حصة الذهب من نحو 78% إلى 75% من احتياطياته، ويعزو المصدر ذلك إلى أن ارتفاع أسعار الفائدة يدفع إلى إعادة موازنة الاحتياطيات.
يتعارض ذلك مع الاتجاه العام — فقد اشترت البنوك المركزية كمية قياسية بلغت 288.9 طنًا في الربع الثاني، بزيادة 62% على أساس سنوي. لكن تخصيص 78% من الاحتياطيات للذهب يمثل تركّزًا استثنائيًا، وخفض الحصة ثلاث نقاط مئوية تعديل هامشي انطلاقًا من وضع متطرف، لا تراجعًا عن مبررات التنويع.
يبلغ سعر الذهب نحو 4,112 دولارًا، بانخفاض يقارب 27% عن مستواه القياسي المسجل في يناير والبالغ 5,608 دولارات.
ما الذي سيُحسم الأسبوع المقبل؟
أرباح شركات التكنولوجيا. حققت خمس شركات — Microsoft وNVIDIA وMeta وApple وAlphabet — نسبة 93% من مكاسب مؤشر S&P 500 منذ يوليو، وستكشف تقاريرها ما إذا كانت إيرادات الذكاء الاصطناعي تبرر الإنفاق الرأسمالي عند مستوياته الحالية.
استقرار سعر النفط فوق 110 دولارات لخام برنت وقرار الاحتياطي الفيدرالي في 28 أكتوبر هما العاملان الآخران. وبالنسبة إلى العملات المشفرة، صمدت Bitcoin ثلاث مرات عند مستوى 80,000 دولار، فيما تتجه توقعات سوق الخيارات إلى 78,000 دولار بوصفه المستوى الأدنى التالي.