


تراجع الذهب بنحو 27% من مستواه القياسي في يناير، البالغ 5,608 دولارات للأونصة، إلى نحو 4,112 دولارًا، فيما تراجعت الفضة بنحو 54% من 121.62 دولارًا إلى قرابة 56 دولارًا. وخلال الفترة نفسها، اشترت البنوك المركزية كمية قياسية بلغت 288.9 طنًا من الذهب في الربع الثاني، بزيادة 62% على أساس سنوي، فيما يسجل سوق الفضة عجزًا سنويًا سادسًا متتاليًا في المعروض، يبلغ 46.3 مليون أونصة. هاتان الحقيقتان صحيحتان في آن واحد، واجتماعهما يقول شيئًا محددًا: على هذا الأفق الزمني، ليس التوازن المادي للمعروض هو ما يحدد أسعار هذه المعادن.
عجز المعروض لم يمنع هبوطًا بنسبة 54%
الحجة الهيكلية لصالح الفضة واضحة: ست سنوات من العجز، وإنتاج مناجم راكد، ودورات تطوير للمناجم أطول من أن تستجيب سريعًا للطلب.
لم يمنع أيٌّ من ذلك انخفاض السعر إلى النصف.
هذه أكثر المعلومات فائدة في البيانات. ففي سوقٍ يفوق فيه الطلبُ المعروضَ كل عام على مدى ست سنوات، ومع ذلك ينخفض السعر بنسبة 54%، يتحدد السعر وفق مراكز المستثمرين والظروف الاقتصادية الكلية، لا وفق المخزونات. قد يصبح العجز المادي مهمًا في نهاية المطاف؛ لكنه لم يكن مهمًا هذا العام.
ما الذي أطاح بالفضة؟ أربعة أيام
التسلسل موثّق، وهو آلي لا تحكمه العوامل الأساسية.
بلغت الفضة الفورية ذروتها عند 121.64 دولارًا في 29 يناير، مدفوعةً بمشتريات التجزئة الصينية، والصناديق التي تتبع الاتجاهات، والسرديات التي تتحدث عن تراجع قيمة الدولار. وكانت بورصة شيكاغو التجارية قد رفعت بالفعل هوامش المضاربة على الفضة من 9% إلى 11% في 27 يناير. وفي 30 يناير، دفعت تسمية كيفن وارش رئيسًا لمجلس الاحتياطي الفيدرالي الأسواق إلى تسعير سياسة أكثر تشددًا وأسعار فائدة حقيقية أعلى، وانتعش الدولار.
ثم هبطت الفضة بنسبة 26% في جلسة واحدة إلى 85 دولارًا. وارتفعت الهوامش إلى 15%، وإلى 16.5% للمخاطر المرتفعة.
هيكل الهوامش تفصيل يستحق الفهم. تُحدَّد متطلبات الهامش كنسبة من السعر، ولذلك ترتفع مع ارتفاعه. ويصبح المركز ذو الرافعة المالية، الذي كان ممولًا بما يكفي عند 80 دولارًا، غير مغطى بضمانات كافية عند 120 دولارًا من دون أن يفعل المتداول أي شيء؛ وتصبح التصفية الناتجة قسرية، بصرف النظر عن وضع السوق المادية.
كان وارش، الذي حرّكت تصريحاته في بانكوك توقعات أسعار الفائدة مجددًا يوم الجمعة، المحفّز الاقتصادي الكلي قبل تسعة أشهر.
الطلب الصناعي تراجع بالفعل
صورة الطلب أضعف مما يوحي به الطرح الاستشرافي.
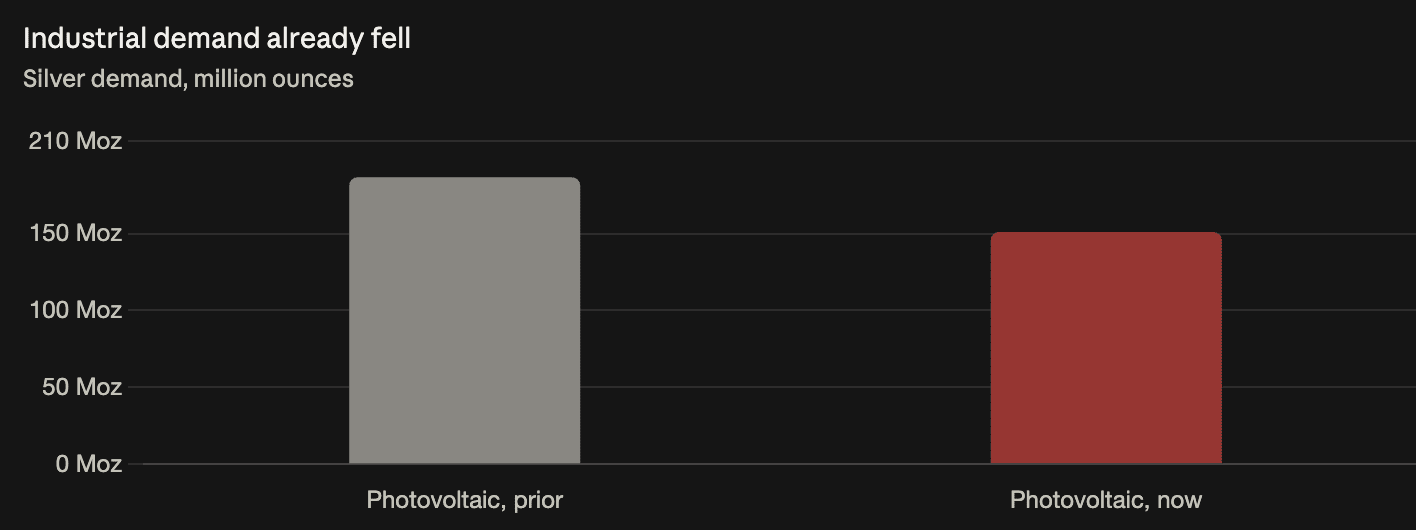
انخفض الطلب على الفضة في الخلايا الكهروضوئية بنسبة 19% على أساس سنوي، إلى 151.0 مليون أونصة من 186.6 مليونًا. كما تراجع إجمالي الطلب الصناعي بنسبة 3% إلى 639.6 مليون أونصة. وثمة طلب من مراكز البيانات والمركبات الكهربائية وتحديث شبكات الكهرباء، لكنه لم يعوّض تراجع الطاقة الشمسية؛ إذ انخفض الإجمالي مع ذلك.
السبب هو السعر نفسه. فعندما يتجاوز سعر الأونصة 100 دولار، يقلّل مصنعو الألواح الشمسية استخدام الفضة، فيخفضون الكمية المستخدمة في كل لوح. وهذه هي الآلية التي تحدّ من أي فرضية عن نقص المعروض: فالأسعار المرتفعة تقضي على الطلب الصناعي الذي ينشأ عنه العجز، ويأتي التكيف عبر الطلب لأن إنتاج المناجم لا يمكن أن يتغير بسرعة.
العجز حقيقي لكنه محدود
اتسع العجز في 2026 إلى 46.3 مليون أونصة، بعد أن كان 40.3 مليونًا، أي بزيادة تقارب 15%.
إذا ما قورن هذا العجز بالطلب الصناعي وحده، البالغ 639.6 مليون أونصة، فإنه يعادل نحو 7%. وتقل النسبة أكثر عند مقارنته بإجمالي الطلب، بما فيه الاستثمار والمجوهرات. إن وصفه بأنه «العجز السادس على التوالي» يشير إلى حالة مستمرة؛ أما حجمه فلا يدل على أزمة ندرة.
تستند أطروحة الذهب إلى أسس مختلفة
بلغ تراجع الذهب 27%، أي نصف تراجع الفضة، وهي النسبة المعتادة. فالفضة تجمع بين الطلب الصناعي ودورها النقدي، لذا تتأثر بإشارات أسعار الفائدة والنمو معًا، كما أنها تُتداول في سوق أقل عمقًا يضخّم التحركات في كلا الاتجاهين.
كما أن أطروحة صعود الذهب مختلفة من الناحية الهيكلية وأكثر استدامة. فالعجز المالي الأمريكي، وارتفاع مدفوعات الفائدة الفيدرالية، وتنويع البنوك المركزية لاحتياطياتها، كلها عوامل طويلة الأمد لا تعتمد على الاستهلاك الصناعي. وقد أدرج جيمي ديمون العجوزات المالية الكبيرة ضمن أهم خمسة مخاوف لديه بشأن الأسواق في نتائج جيه بي مورغان هذا الأسبوع، كما أن رقم مشتريات البنوك المركزية الفصلية البالغ 288.9 طنًا دليل على اتجاه التنويع، لا توقع له.
لكن هذه العوامل لا تفسّر تراجعًا بنسبة 27% على مدى تسعة أشهر. فهي أسباب للاحتفاظ بالذهب لعقد من الزمن، لا أسباب لانخفاض سعره هذا العام.
بدأ التراجع قبل تسعة أشهر، وليس الآن
ثمة تصحيح في طريقة عرض الصورة يستحق الإشارة إليه. جرى تداول الفضة عند نحو 57.62 دولارًا في نهاية يوليو، وهي الآن قرب 56 دولارًا؛ أي إنها بقيت عمومًا ضمن نطاق ضيق في منتصف الخمسينيات إلى أواخرها طوال ثلاثة أشهر.
حدث الهبوط بنسبة 54% في يناير وبعده بقليل. ووصفه بأنه تراجع مستمر هو قراءة خاطئة لحركة الأسعار؛ فقد استقر المعدن منذ منتصف العام، وهذه بحد ذاتها معلومة مهمة عن توقيت نفاد ضغوط البيع.