


أغلقت الأسهم على انخفاض يوم الجمعة، لتختتم أسبوعًا كان في معظمه ضد المستثمرين، إذ تراجعت الأموال عن أسهم التكنولوجيا والذكاء الاصطناعي. ويكمن وراء ذلك قلق يتزايد منذ أيام: وهو أن شركات التكنولوجيا تقترض أكثر مما ينبغي لتمويل التوسع في مجال الذكاء الاصطناعي.
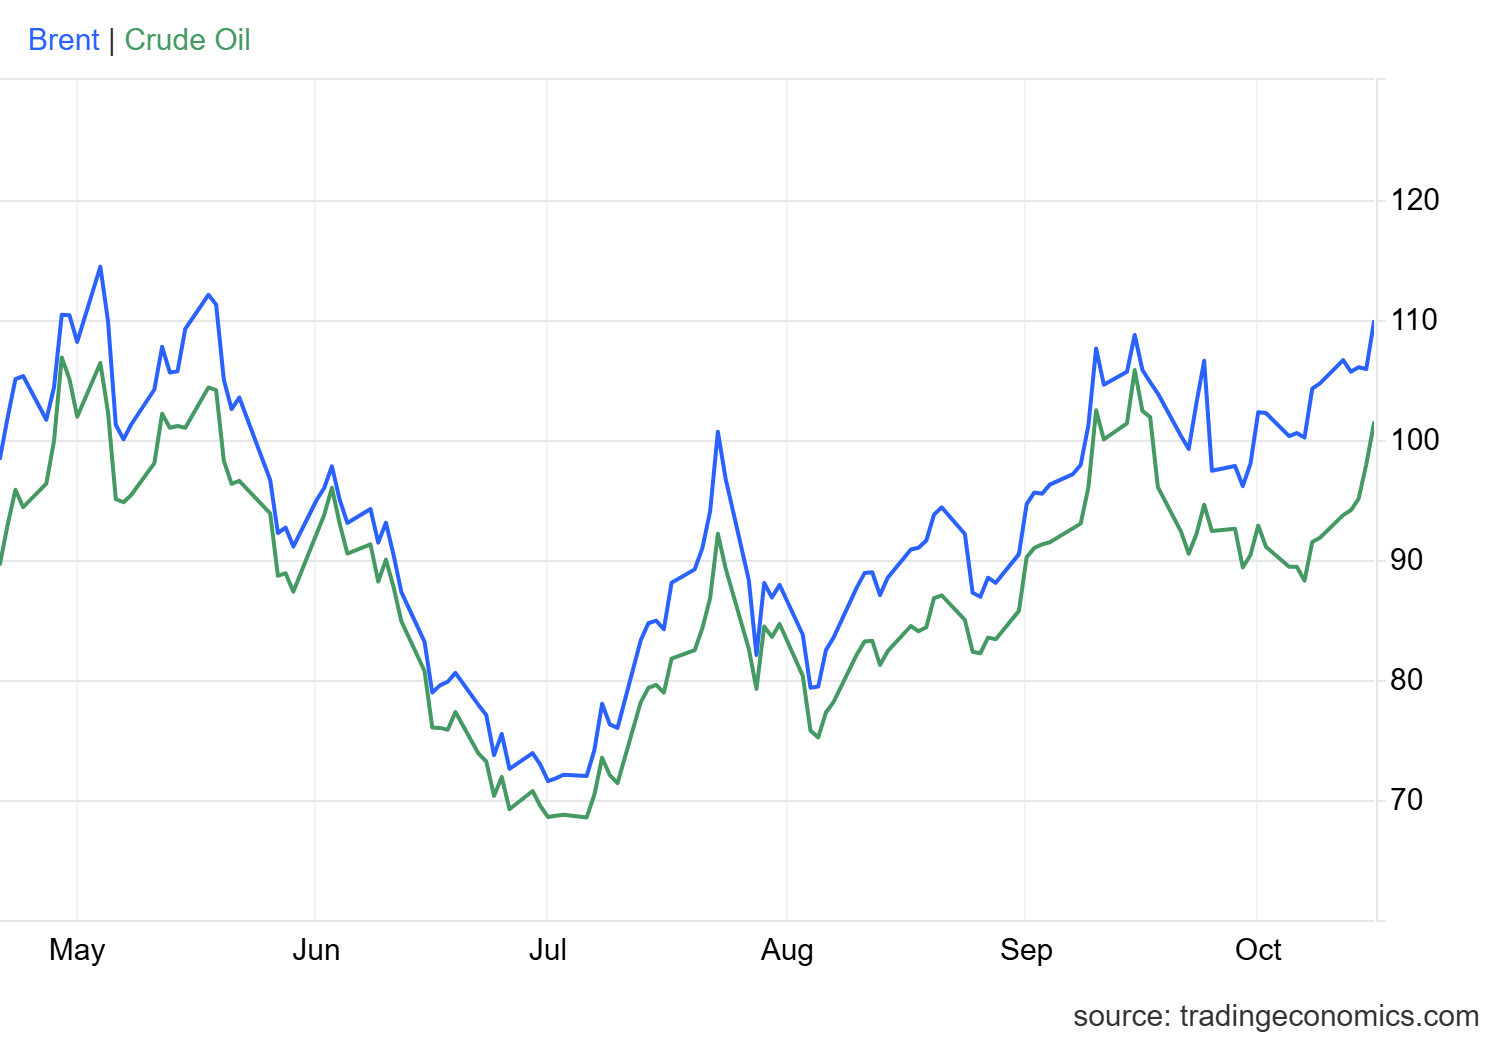
وكان النفط الخام مصدر قلق آخر للمتداولين. فقد ارتفعت العقود الآجلة لخام غرب تكساس الوسيط بنسبة 3.51% لتستقر عند 101.41 دولارًا للبرميل، كما صعدت العقود الآجلة لخام برنت بنسبة 3.72% إلى 109.86 دولارات، مع تصاعد التوترات بين الولايات المتحدة وإيران، وبين روسيا وأوكرانيا.
هبط مؤشر ناسداك المركب بنسبة 2% يوم الجمعة ليغلق عند 26,140.03، منهياً الأسبوع عند أضعف مستوى له منذ يونيو. وأثرت موجة بيع واسعة لأسهم الذكاء الاصطناعي والتكنولوجيا على جميع المؤشرات الرئيسية. وتراجع مؤشر S&P 500 بنسبة 1.09% إلى 7,659.44، وأنهى هو وناسداك الجلسة دون متوسطَي الحركة لـ50 يومًا. وخسر مؤشر داو جونز الصناعي 175.28 نقطة، أو 0.34%، ليصل إلى 52,002.41. وأغلق مؤشر راسل 2000 للشركات الصغيرة عند 2,721.70، منخفضًا بنسبة 1.7%.
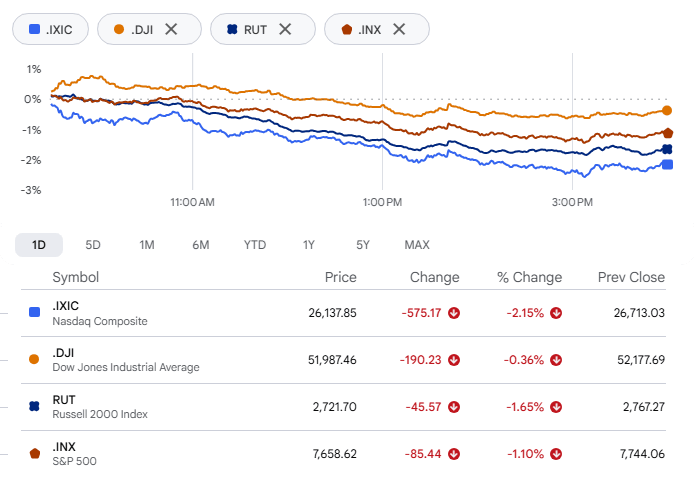
كانت الأرقام الأسبوعية متفاوتة. فقد خسر مؤشر S&P 500 نحو 2%، وتراجع ناسداك بأكثر من 4%، وهبط راسل 2.8%، بينما ارتفع داو جونز فعليًا 0.7%، وهو الأقل اعتمادًا على شركات التكنولوجيا بين المؤشرات الثلاثة.
تواصل أسهم شركات صناعة الرقائق التراجع
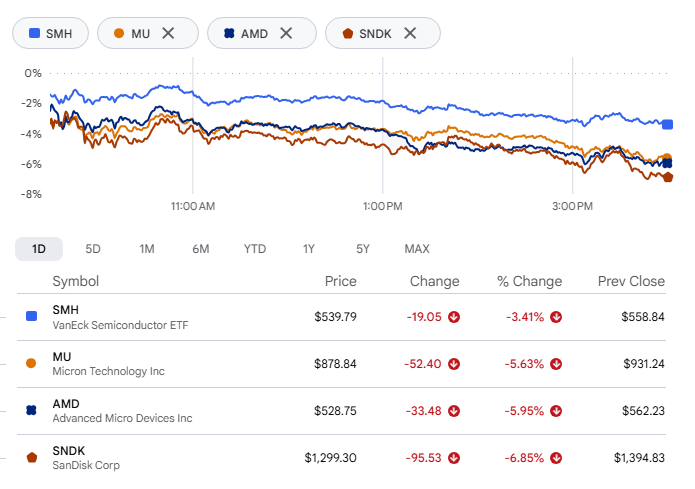
تعرضت أشباه الموصلات لضربة أخرى. فقد تراجع صندوق VanEck Semiconductor ETF (SMH) بنسبة 3%، وقادت Micron Technology وAdvanced Micro Devices وSanDisk موجة الهبوط. وظلت المخاوف من المنافسة الصينية تلقي بظلالها على المجموعة طوال الأسبوع، وتراجع الصندوق 10% منذ يوم الاثنين، مسجلًا أكبر انخفاض أسبوعي له منذ أبريل 2025.
ضربة أقسى لشركات الحوسبة السحابية الناشئة
كان أداء الشركات التي تؤجر قدرات الحوسبة للذكاء الاصطناعي أسوأ من أداء شركات تصميم الرقائق. فقد هبطت CoreWeave بنسبة 11.91% إلى 61.39 دولارًا، لترتفع خسائرها هذا الأسبوع إلى 25%. وتراجعت Nebius بنسبة 12.18% إلى 165.47 دولارًا.
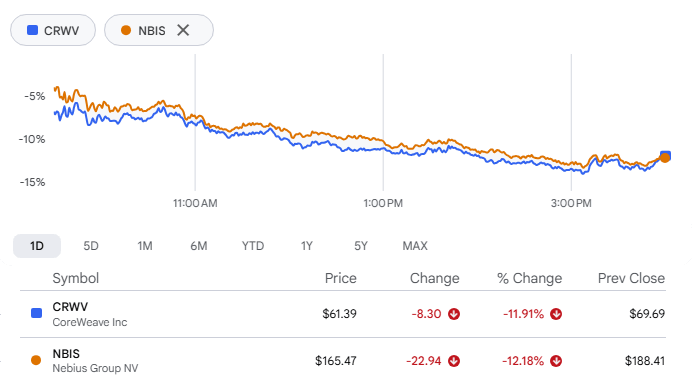
عبّر Goldman Sachs عن المخاوف بوضوح في مذكرة يوم الجمعة، مشيرًا إلى مشكلات خاصة بالقطاع وشكوك حول إمكانية استمرار النمو. وتفاقم موجة البيع المخاوف القائمة بشأن تقييمات الذكاء الاصطناعي والإنفاق الرأسمالي وقدرة طفرة مراكز البيانات على الاستمرار. وتحملت أوضاع CoreWeave المالية القسم الأكبر من اللوم، لكن المتاعب تتجاوز بكثير شركة واحدة. وفي سوق لا تزال تتعايش مع أسعار فائدة مرتفعة لفترة أطول، تخضع السلامة المالية لمشروعات بناء البنية التحتية للذكاء الاصطناعي بأكملها لتدقيق أكبر.
أسبوع جيد للمراهنين على الهبوط
حظي كل من راهن ضد هوس الذكاء الاصطناعي بأسبوع ممتاز. فقد حقق هؤلاء المتداولون مكاسب دفترية إجمالية تُقدّر بنحو 32 مليار دولار خلال الأيام السبعة الماضية، فيما تراجع مؤشر فيلادلفيا لأشباه الموصلات بأكثر من 12%. وكانت حجتهم بسيطة: ارتفاع أسعار الفائدة، والمبالغة في التقييمات، والفواتير الضخمة للبنية التحتية، كلها عوامل ستثقل كاهل المجموعة في نهاية المطاف.
تراجع المؤشر للجلسة الثامنة على التوالي يوم الجمعة، ما يهيئ لاحتمال معادلة أطول سلسلة خسائر له خلال عقدين.
Netflix تعيد تشكيل فريق المحتوى لديها
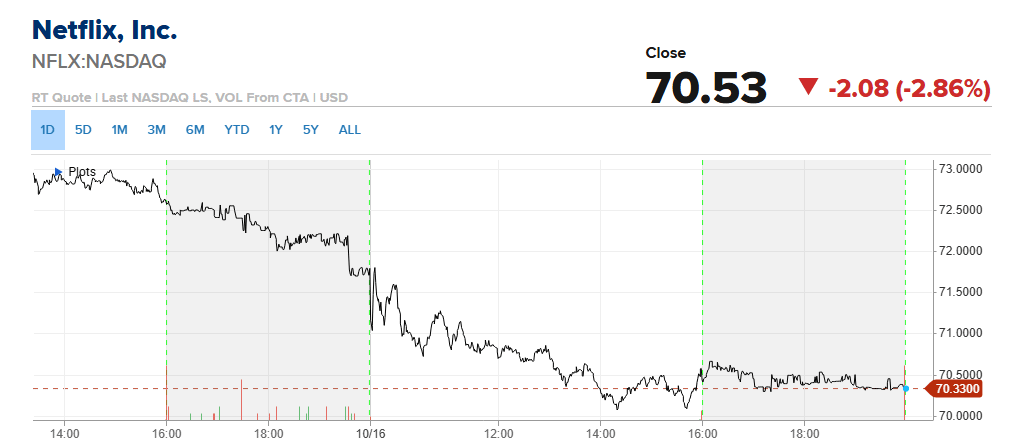
تراجعت أسهم Netflix بنسبة 2.87% بعد أن استبدلت الشركة رئيسة المحتوى Bela Bajaria بـ Peter Rice، الرئيس السابق لقسم التلفزيون في Disney، الذي يتولى منصبه في 26 أكتوبر. كما تخفض منصة البث نحو 1,000 وظيفة. وتشير الخطوتان معًا إلى تغيير في التوجه، بينما تحاول Netflix استئناف نمو المشاهدة في مواجهة منافسة أشد.
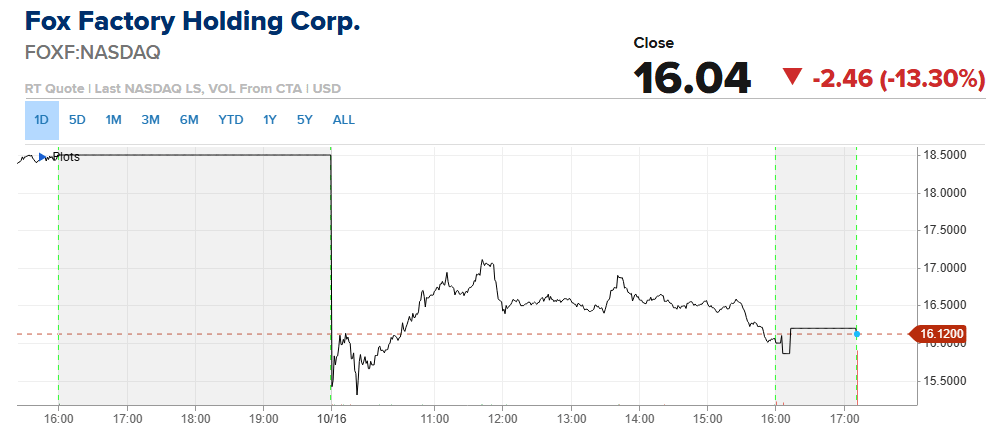
هوت Fox Factory بنسبة 13% بعد تنحي الرئيس التنفيذي Mike Dennison. وعيّن مجلس الإدارة عضو المجلس Douglas Grimm رئيسًا تنفيذيًا مؤقتًا. كما خفضت الشركة المصنّعة لأنظمة تعليق المركبات توقعاتها لمبيعات العام بأكمله إلى نطاق يتراوح بين 1.35 مليار دولار و1.38 مليار دولار، بعد أن كانت بين 1.42 مليار دولار و1.47 مليار دولار.
قطاع الطاقة يخالف الاتجاه
كان قطاع الطاقة الركن الوحيد في السوق الذي تحرك في الاتجاه المعاكس. وأسهم ارتفاع Chevron بدرجة كبيرة في الحد من خسائر داو جونز. وصعدت ConocoPhillips بنسبة 3.37% إلى 146.50 دولارًا، وأضافت Chevron نسبة 2.59% إلى 225.00 دولارًا، وارتفعت Exxon Mobil بنسبة 2.46% إلى 178.98 دولارًا.
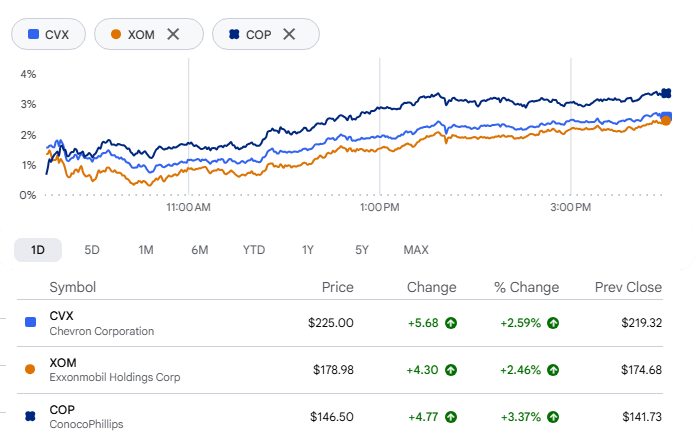
للموجة الصاعدة جانب ملموس. فالشركات المنتجة تدفع أكثر مقابل الشحن وتتحمل علاوات مخاطر أكبر لنقل الشحنات عبر مضيق هرمز، ما يجعل صورة الإمدادات الإقليمية غير واضحة. وقد أدت الهجمات على ناقلات النفط هناك إلى خفض تدفقات الخام بحدة، وارتفعت أسهم شركات الطاقة بالتوازي مع الأسعار.
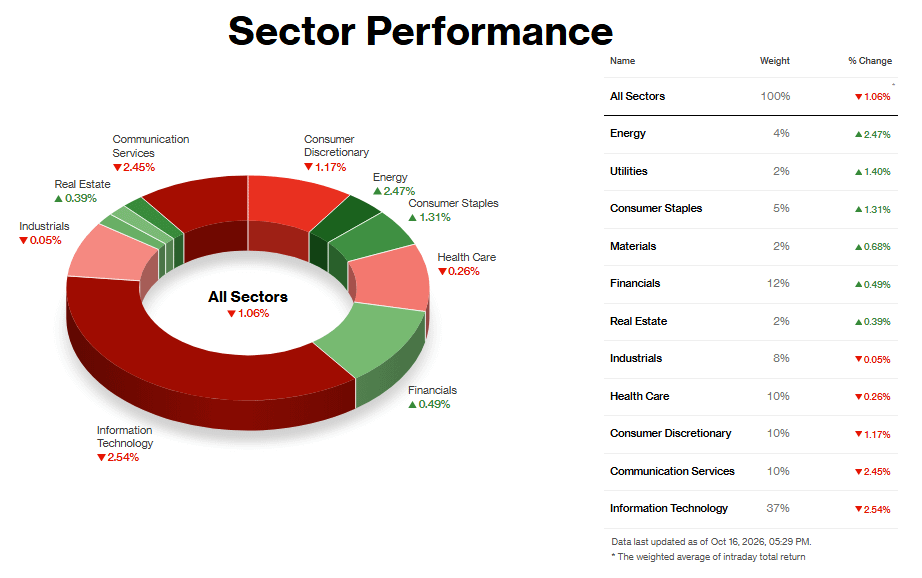
تحليل القطاعات:
أفضل القطاعات أداءً
تصدّر قطاع الطاقة التداولات بمكاسب بلغت 2.1%، وكان المحرك ظاهرًا على شاشة أسعار النفط الخام. فقد قفز النفط بأكثر من 3% وسط مخاوف بشأن الإمدادات من الشرق الأوسط، واستقر الخام الأمريكي عند نحو 101 دولار للبرميل. وينعكس ارتفاع أسعار الخام مباشرة على توقعات أرباح المنتجين، لذا أقبل المشترون على الأسهم بينما باع المستثمرون بقية السوق. كما خالفت أسهم شركات الدفاع الاتجاه. ولأن المحفز جيوسياسي وليس تغيرًا في العرض والطلب، يبدو هذا ارتفاعًا مدفوعًا بعلاوة المخاطر، وقد يتلاشى سريعًا إذا خفت حدة التوتر.
ارتفعت أسهم المرافق 1.2%، لكن لا يوجد عنوان واحد يفسر ذلك. وجاء هذا الصعود في يوم كانت فيه الأموال تخرج من أسهم التكنولوجيا، فيما تجعل التدفقات النقدية المستقرة للمجموعة منها ملاذًا طبيعيًا مؤقتًا. ولم يكن الصعود أيضًا نتيجة انتعاش في السندات رفع الأسهم الحساسة لأسعار الفائدة، إذ بقي عائد سندات الخزانة لأجل 10 سنوات قرب 5.07%. كان الأمر تحولًا دفاعيًا في الاستثمارات، لا اتجاهًا مستدامًا.
أسوأ القطاعات أداءً
تراجع قطاع تكنولوجيا المعلومات بنسبة 2.4%، وهبط قطاع خدمات الاتصالات بنسبة 2.7%. والقاسم المشترك بينهما هو تمويل الذكاء الاصطناعي. فقد تزايد قلق المستثمرين من أن استثمارات بناء البنية التحتية للذكاء الاصطناعي الممولة بالديون قد لا تحقق العوائد المرجوة، في ظل استمرار ارتفاع تكاليف الاقتراض. وزادت المخاوف حدةً بيانات مؤشر أسعار المستهلكين لشهر سبتمبر، التي جاءت أعلى من المتوقع عند 3.7%، وارتفاع أسعار المنتجين بنسبة 6.3%. وهذا مهم للمؤشر بأكمله، إذ تشكل شركات أشباه الموصلات نحو خُمس القيمة السوقية لمؤشر S&P 500. كان الضعف واسع النطاق في القطاع، لا مشكلة شركة بعينها.
لم يكن هناك عامل مهيمن واحد وراء تراجع قطاع خدمات الاتصالات. فالقطاع يضم عددًا كبيرًا من الشركات التي تنفق بكثافة على الذكاء الاصطناعي، وأشار أحد المحللين الاستراتيجيين إلى أن ارتفاع تكلفة رأس المال يجعل طفرة الإنفاق الرأسمالي أكثر تكلفة ويرفع سقف العوائد المطلوبة. ومن المقرر أن تعلن Meta نتائجها الأسبوع المقبل، وربما دفع ذلك المستثمرين إلى تقليص المخاطر. كما تراجعت Netflix بعد تعيين رئيس جديد للمحتوى.
تراجع قطاع السلع الاستهلاكية الكمالية بنسبة 1.5%. وهبطت Tesla بعد الكشف عن نسخة مُعاد تصميمها من Roadster، لكن لم يظهر بعد ذلك أي محفز بارز. ويبدو أن بقية التراجع نتج عن ارتباط القطاع بموجة بيع أسهم النمو.
كانت تلك نقطة مضيئة صغيرة في جلسة هيمن عليها القلق بشأن الذكاء الاصطناعي. ولا يزال السؤال مفتوحًا: هل أوشكت هذه المخاوف على الانحسار أم أنها في بدايتها؟