الأسواق لا تنهار، بل تعود إلى متوسطها.
من أكثر العبارات شيوعًا في الاستثمار: «ابقَ في السوق مدة أطول بدلًا من محاولة التنبؤ بها».
بصراحة، أرى أن هذه إحدى أكثر العبارات تضليلًا في الاستثمار. فهي تتجاهل تمامًا التقييمات ودورات السوق والسعر الذي تدفعه مقابل الأصل. سواء أكان الأمر يتعلق بالعقارات أم الأسهم أم المعادن الثمينة أم السلع، فجميعها تمر بالعملية نفسها. الأسواق تستشرف المستقبل. ويأخذ المستثمرون نمو السنوات المقبلة في الحسبان عند تحديد الأسعار، وخلال فترات الأسواق الصاعدة الكبرى، قد ترتفع الأسعار كثيرًا فوق متوسطها على المدى الطويل. وفي نهاية المطاف، تصبح باهظة الثمن أكثر من اللازم. فماذا يحدث بعد ذلك؟
الارتداد إلى المتوسط.
على مدى سنوات، درست أداء أسواق فئات أصول متعددة، وتعلمت شيئًا واحدًا: ما يسميه الناس «انهيارًا» ليس في كثير من الأحيان سوى عودة الأصول إلى متوسطها على المدى الطويل.
فربما لم يكن من المفترض أن تصل الأسعار إلى تلك المستويات المتطرفة أصلًا.
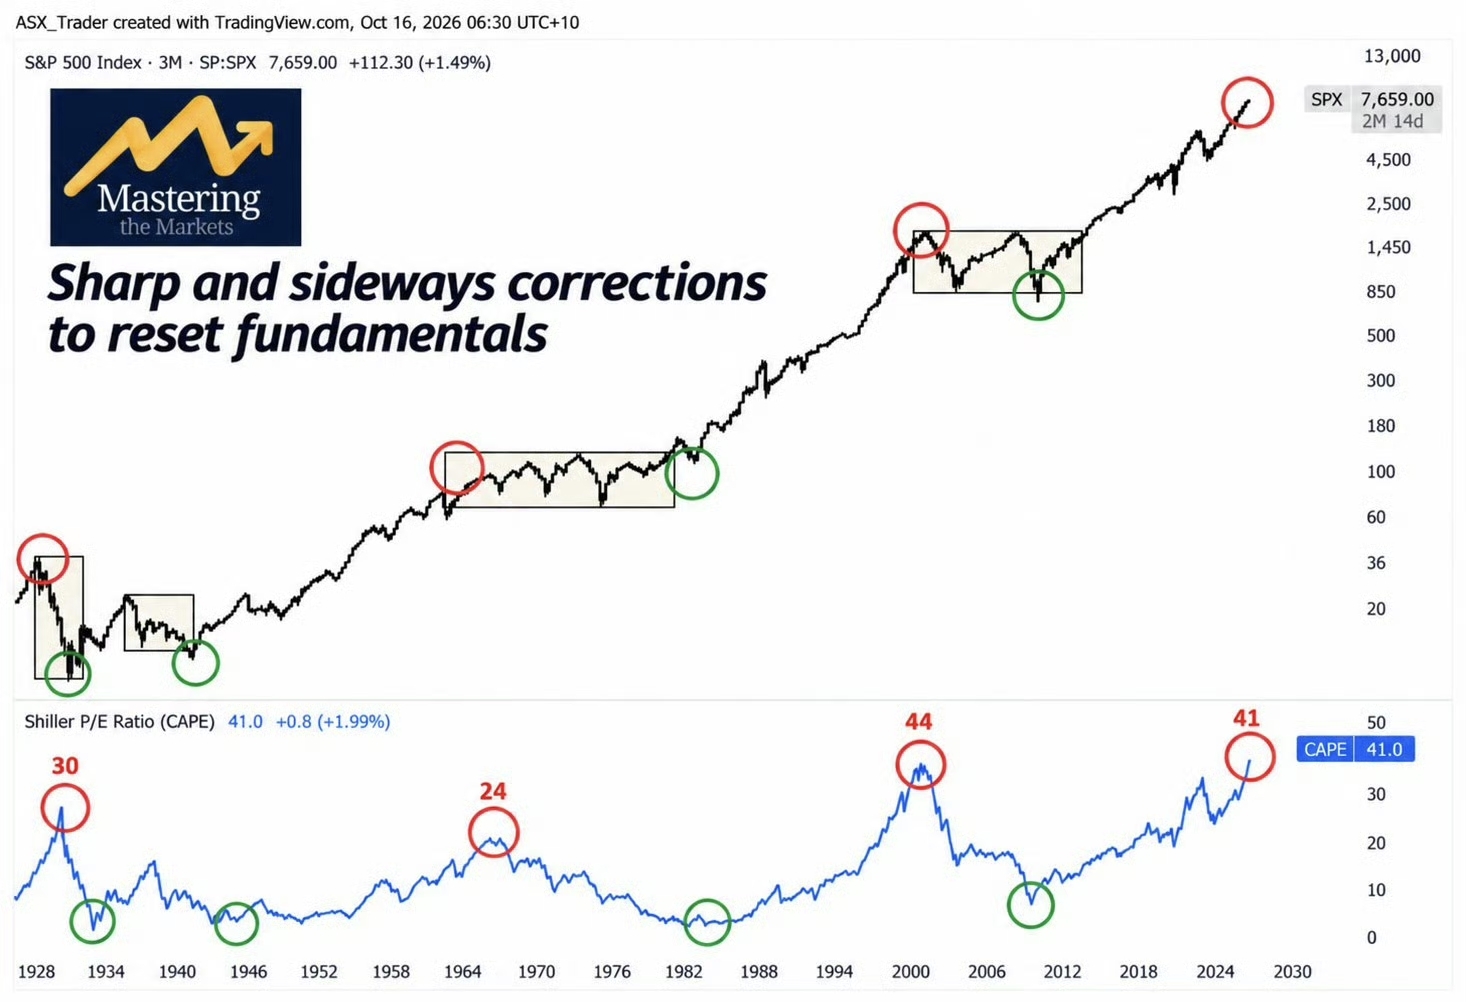
ألقِ نظرة على تاريخ مؤشر ستاندرد آند بورز 500 الممتد لمئة عام.
يروي هذا الرسم البياني قصة مذهلة.
ألقِ نظرة على الدوائر الحمراء.
عام 1929، وأواخر ستينيات القرن الماضي، وعام 2000، والآن.
كانت هذه فترات اتسمت بارتفاع بالغ في أسعار الأسهم الأمريكية، وجاءت بعد موجات صعود هائلة. ماذا حدث بعد تلك الحالات المتطرفة المبكرة؟ سنوات من العوائد المخيبة للآمال، ولا سيما عند أخذ التضخم في الحسبان. وهناك أمر يغفل عنه الناس كثيرًا: ليس على الأسواق دائمًا أن تشهد عمليات بيع واسعة النطاق حتى تعود التقييمات إلى مستوياتها الطبيعية. فقد تصحح الأسعار تصحيحًا حادًا، أو قد تتحرك عرضيًا لمدة تتراوح بين 10 و15 عامًا، بينما تلحق الأرباح والأساسيات بها.
في كلتا الحالتين، تعود التقييمات في نهاية المطاف إلى مستوياتها الطبيعية.
والآن ألقِ نظرة على الدوائر الخضراء.
تمثل هذه الفترات أوقاتًا كانت فيها التقييمات أكثر جاذبية.
فكّر في أوائل ثلاثينيات القرن الماضي، وأربعينياته، وأوائل ثمانينياته، والأزمة المالية العالمية.
عادةً ما حقق المستثمرون الذين اشتروا قرب تلك القيعان الرئيسية في التقييمات عوائد أقوى على المدى الطويل.
السوق نفسها. الشركات نفسها. لكن تقييمات البداية مختلفة تمامًا. لهذا أؤمن بأن السعر الذي تدفعه بالغ الأهمية.
نرى ذلك في كل مكان.
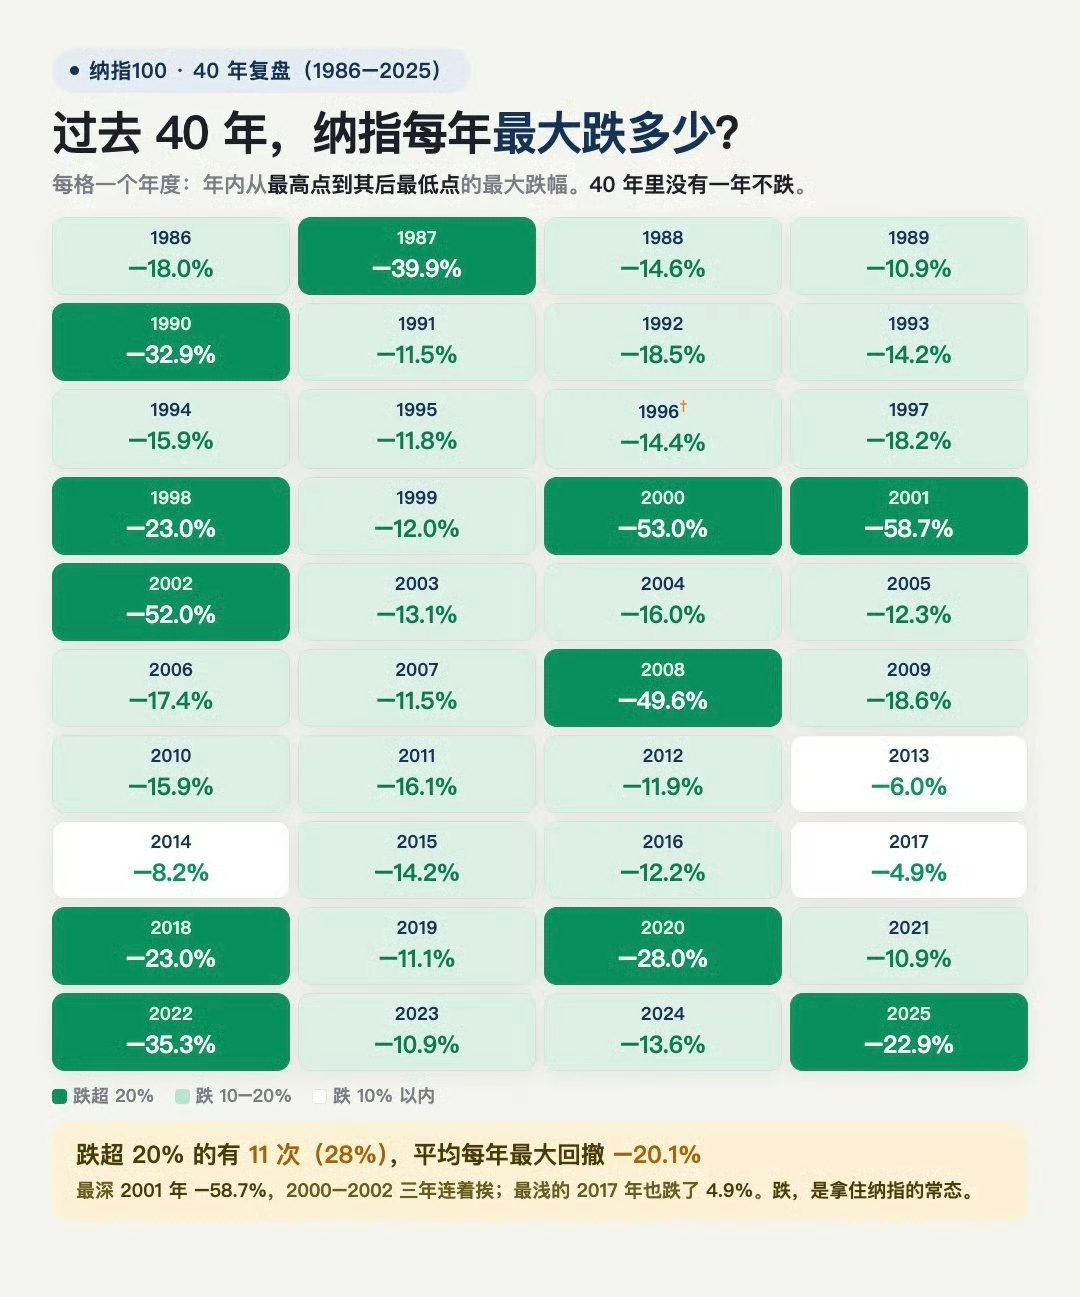
أتتذكر ناسداك عام 2000؟ هبطت بنحو 80% من ذروتها. سمّى الناس ذلك انهيارًا. أما أنا فأراه ارتدادًا إلى المتوسط. فقد انفصلت تقييمات شركات التكنولوجيا تمامًا عن الواقع. ألقِ نظرة على الفضة: قفزت مؤخرًا إلى 120 دولارًا، ثم تراجعت إلى 55 دولارًا. ومرة أخرى، سمّى الناس ذلك انهيارًا. ما رأيي؟ لقد ارتفعت أكثر من اللازم، وبسرعة أكبر من اللازم. وحتى العقارات الأمريكية خلال الأزمة المالية العالمية اتبعت نمطًا مشابهًا. فقد ارتفعت قيمة الأراضي في أسواق كثيرة إلى مستويات بعيدة للغاية عن المعايير التاريخية، وساعد التصحيح الذي تلا ذلك على التخلص من تلك المبالغة. أصول مختلفة. دورات مختلفة. والسلوك الأساسي نفسه.
وماذا عن اليوم؟
ألقِ نظرة على مكرر الربحية المعدل دوريًا (مكرر شيلر) في الرسم البياني. يبلغ حاليًا نحو 41 مرة. وهذا مرتفع تاريخيًا، وهو ثاني أعلى مستوى على الإطلاق. والآن اسأل نفسك سؤالًا: إذا كان لديك مبلغ كبير للاستثمار اليوم، فهل تفضّل الشراء عندما تكون سوق الأسهم باهظة تاريخيًا، أم عندما تكون رخيصة تاريخيًا؟ هذا هو السؤال نفسه الذي أطرحه بشأن العقارات الأسترالية. هل نرى فرصة شراء استثنائية، أم سوقًا سُعّر فيه مسبقًا النمو المتوقع خلال السنوات القليلة المقبلة؟
بنى وارن بافيت معظم فلسفته الاستثمارية على مفهوم هامش الأمان. فلماذا لا نطبق النهج نفسه على فئات الأصول بأكملها؟ لا أقول إن الأسواق لا يمكن أن تواصل الصعود رغم ارتفاع تقييماتها. بالطبع يمكنها ذلك. لكن كلما ارتفع سعر الأصل، زاد ما تدفعه اليوم مقابل نموه المستقبلي، وضاقت مساحة الخطأ. وعندما تنعطف الدورة في نهاية المطاف، عليك أن تكون مستعدًا لمواجهة العاصفة. فما تسميه عناوين الأخبار «انهيارًا» قد لا يكون سوى عودة السوق إلى تقييمات أكثر معقولية.
أكبر المخاطر لا تكمن بالضرورة في تصحيح السوق، بل في دفع مبالغ زائدة مقابل الأصول منذ البداية.