

#BrentHits$110ForFirstTimeSinceMay
خام برنت يبلغ 110 دولارات للبرميل — للمرة الأولى منذ مايو 2026
تحديث السوق | لمحة إحصائية | العوامل الجيوسياسية | المعنويات ونقاط التأثير
(حتى إغلاق يوم الجمعة، 16 أكتوبر 2026)
تحركات الأسعار الرئيسية والبيانات الإحصائية
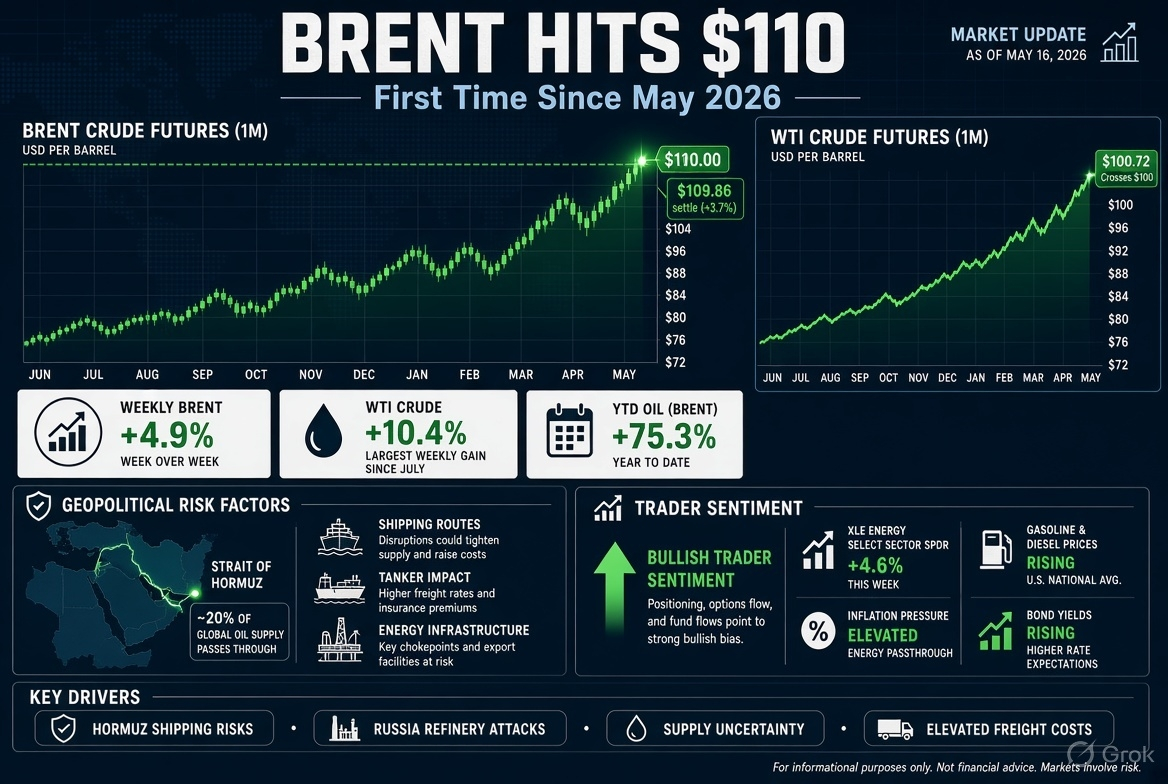
خام برنت (عقود ICE الآجلة لشهر ديسمبر): لامس 110.00 دولارًا خلال التداول، وأغلق عند 109.86 دولارًا (+3.7% / +3.94 دولارًا). أعلى إغلاق منذ 19 مايو 2026.
خام غرب تكساس الوسيط (NYMEX لشهر نوفمبر): أغلق عند b (+3.5% / +3.44 دولارًا) — أول إغلاق فوق 100 دولار منذ منتصف سبتمبر.
الأداء الأسبوعي: برنت +4.9% (المكسب الأسبوعي الرابع على التوالي)؛ خام غرب تكساس الوسيط +10.4% (أكبر مكسب أسبوعي بالنسبة المئوية منذ منتصف يوليو).
المنتجات ذات الصلة: ارتفع ULSD (زيت التدفئة) بنسبة 1.1% إلى نحو 4.90 دولار/غالون؛ وارتفع بنزين RBOB بنسبة 1.7%.
السياق منذ بداية العام: ارتفع النفط الخام بأكثر من 70–80% في عام 2026 وسط اضطرابات مطولة في الشرق الأوسط والحرب الروسية الأوكرانية. وقد سجل ذروة تجاوزت 120 دولارًا في أبريل/مايو، قبل التراجع في منتصف العام إلى ما دون 80 دولارًا.
بيانات داعمة: انخفاض كبير في مخزونات النفط الخام الأمريكية (8.6 مليون برميل في الأسبوع السابق)، وارتفاع تكاليف الشحن والتأمين على مسارات الخليج، وتراجع المخزونات المتاحة برًا رغم بعض التعافي في حركة العبور عبر مضيق هرمز.
آثار جيوسياسية تدفع التحرك
تُبقي مخاطر الإمدادات المتداخلة والمتعددة علاوة مخاطر دائمة ضمن الأسعار:
1. الشرق الأوسط / مضيق هرمز: تصاعد الهجمات الإيرانية على الملاحة (تعرضت عدة سفن للاستهداف أو الإغراق خلال الأيام الماضية). واستهدفت ضربات صاروخية وبالطائرات المسيّرة شنّها الحوثيون المدعومون من إيران السعودية (بما في ذلك محاولات قرب منشآت حيوية في البحر الأحمر وينبع تُستخدم لتجاوز مضيق هرمز). ولا تزال حركة العبور عبر هرمز هشة وأقل من مستويات ما قبل النزاع التي يمكن الاعتماد عليها بالكامل، رغم التعافي الجزئي.
2. حرب الطاقة الروسية الأوكرانية: استأنفت أوكرانيا ضرباتها على المصافي الروسية (ولا سيما مصفاة ريازان) بعد التخلي عن إطار وقف إطلاق نار مؤقت وقصير الأمد في قطاع الطاقة. وهذا يثير الشكوك بشأن أي زيادة وشيكة في توافر الديزل والمنتجات النفطية الروسية.
3. السياسات والاستجابة بالاحتياطيات: تواصل الولايات المتحدة ووكالة الطاقة الدولية عمليات السحب الطارئة من المخزونات (بما في ذلك الديزل). وتواجه محاولات التوصل إلى ترتيب أمريكي روسي بشأن الديزل معارضة تشريعية. ولا تزال تحركات القوات البحرية والعقوبات تؤثر في توافر الناقلات وتكاليفها.
حوّلت هذه العوامل تركيز السوق من الاضطراب المؤقت إلى إعادة تسعير أكثر هيكلية للمخاطر الجيوسياسية في سوق النفط.
آثار السوق ومعنويات المستثمرين
أسهم الطاقة: أداء متفوق بقوة. ارتفع صندوق Energy Select Sector (XLE) بنحو 4.8% خلال الأسبوع؛ وشملت أبرز الأسهم تحركًا في مؤشر S&P عدة شركات نفط وغاز (ارتفعت أسهم Targa وDiamondback وEOG وKinder Morgan وAPA جميعها بأكثر من 4% يوم الجمعة).
الأثر على قطاع التكرير والطلب الاستهلاكي: بلغ سعر البنزين العادي في الولايات المتحدة نحو 4.33 دولار/غالون؛ وتجاوز سعر الديزل 6.30 دولار/غالون. وقد بلغت الزيادة التراكمية في إنفاق المستهلكين على الوقود منذ أوائل مارس عشرات المليارات بالفعل.
انتقال الأثر إلى الاقتصاد الكلي: تُغذّي أسعار الطاقة الأعلى قراءات التضخم وتوقعاته، مما يدعم ارتفاع عوائد السندات ويقلل احتمالات التيسير النقدي الحاد. ولا تزال الضغوط الناجمة عن ارتفاع التكاليف مصدر قلق رئيسيًا للبنوك المركزية.
معنويات المتداولين: تفاؤل واضح على المدى القصير. يزيد المتداولون مراكزهم الشرائية مع اقتراب عطلة نهاية الأسبوع، انطلاقًا من اعتقادهم بأن تخفيف ضغوط الإمدادات لن يتحقق قريبًا. وتُظهر المؤشرات الفنية صمود الأسعار فوق مستويات الدعم الرئيسية؛ وأصبح مستوى 110 دولارات الآن مستوى نفسيًا وفنيًا قيد الاختبار. ويشير بعض المحللين إلى احتمال مزيد من الارتفاع نحو نطاق 115–125 دولارًا في حال التصعيد، مع التنبيه إلى أن استمرار الأسعار المرتفعة سيختبر في نهاية المطاف مرونة الطلب.
النبرة العامة: إقبال على المخاطر في قطاع الطاقة، وحذر تجاه الأصول الحساسة لأسعار الفائدة والسلع الاستهلاكية التقديرية. يسعّر السوق اضطرابًا مستمرًا لا عابرًا.
نقاط الاستفادة والتداعيات
للمتداولين / مديري المحافظ
الاستثمار في أسهم الطاقة أو العقود الآجلة للنفط أو فروق أسعار المنتجات النفطية كتحوط مباشر من المخاطر الجيوسياسية ومخاطر الإمدادات.
الأصول المرتبطة بالتضخم ومراكز البيع على السندات طويلة الأجل كفرص ثانوية.
راقب بيانات المرور عبر مضيق هرمز، ومعدلات تشغيل المصافي الروسية، وأي إعلانات جديدة عن السحب من الاحتياطيات لرصد نقاط التحول.
الحذر في تحديد أحجام المراكز: مخاطر الأحداث الجيوسياسية خلال عطلة نهاية الأسبوع مرتفعة.
للشركات والاقتصادات
المنتجون ومصدّرو الطاقة: مكاسب غير متوقعة في الإيرادات وتدفقات نقدية أقوى.
المستوردون والمصافي والصناعات كثيفة النقل: تقلص هوامش الربح وارتفاع تكاليف المدخلات.
المستهلكون والقطاعات الحساسة للتضخم: مزيد من الضغط على الدخول الحقيقية والإنفاق التقديري.
صانعو السياسات: الموازنة بين السحب من الاحتياطي البترولي الاستراتيجي (SPR) وإصدارات وكالة الطاقة الدولية، وبين مخاطر استنزاف الاحتياطيات أكثر من اللازم مع استمرار النزاعات.
الخلاصة
يشير وصول خام برنت إلى 110 دولارات إلى عودة واضحة لعلاوة المخاطر الجيوسياسية بعد فترة الهدوء الصيفية. ومع تعدد بؤر النزاع النشطة، وهشاشة نقاط الاختناق، ومحدودية التحسن القريب في الإمدادات، يظل المسار الأسهل هو الارتفاع إلى أن يتحقق خفض موثوق للتصعيد أو استجابة أكبر من المخزونات. ومن المرجح أن تظل التقلبات مرتفعة.
مصادر البيانات: تسويات البورصات، ورويترز، وبلومبرغ، وإدارة معلومات الطاقة الأمريكية (EIA)، وتقارير السوق حتى 16–17 أكتوبر 2026. الأسعار عرضة للتغير السريع.

#ETHDropsBelow2400USDT #OpenAIAgentTookFundsFromUnownedTestnetWallet #ArgentinaUSDTPriceTops1600Pesos #CrossRiverBankAddsRLUSDToCoreBankingPlatform