

أولًا: لننظر بوضوح إلى كيفية خسارة المال
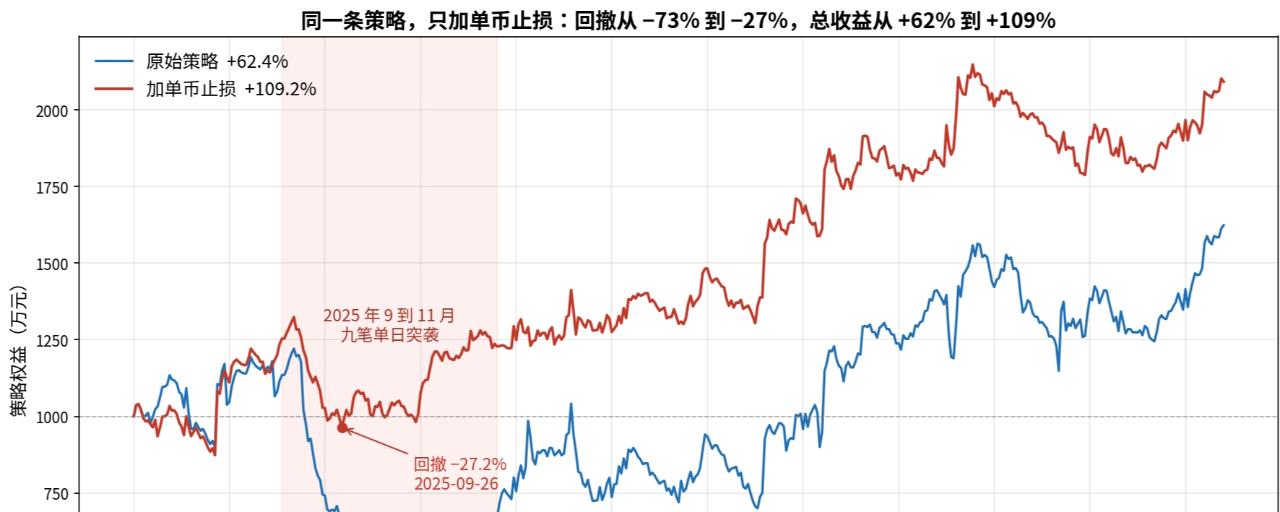
خلال الأسبوعين الماضيين كنت أبني استراتيجية طويلة/قصيرة للعملات المشفرة الدائمة، برأس مال افتراضي قدره 10 ملايين، مع اختبار خارج العينة لمدة 457 يومًا. كان منحنى صافي القيمة مثل الأفعوانية، والأرباح والخسائر كلاهما كبيرين بشكل مبالغ فيه.
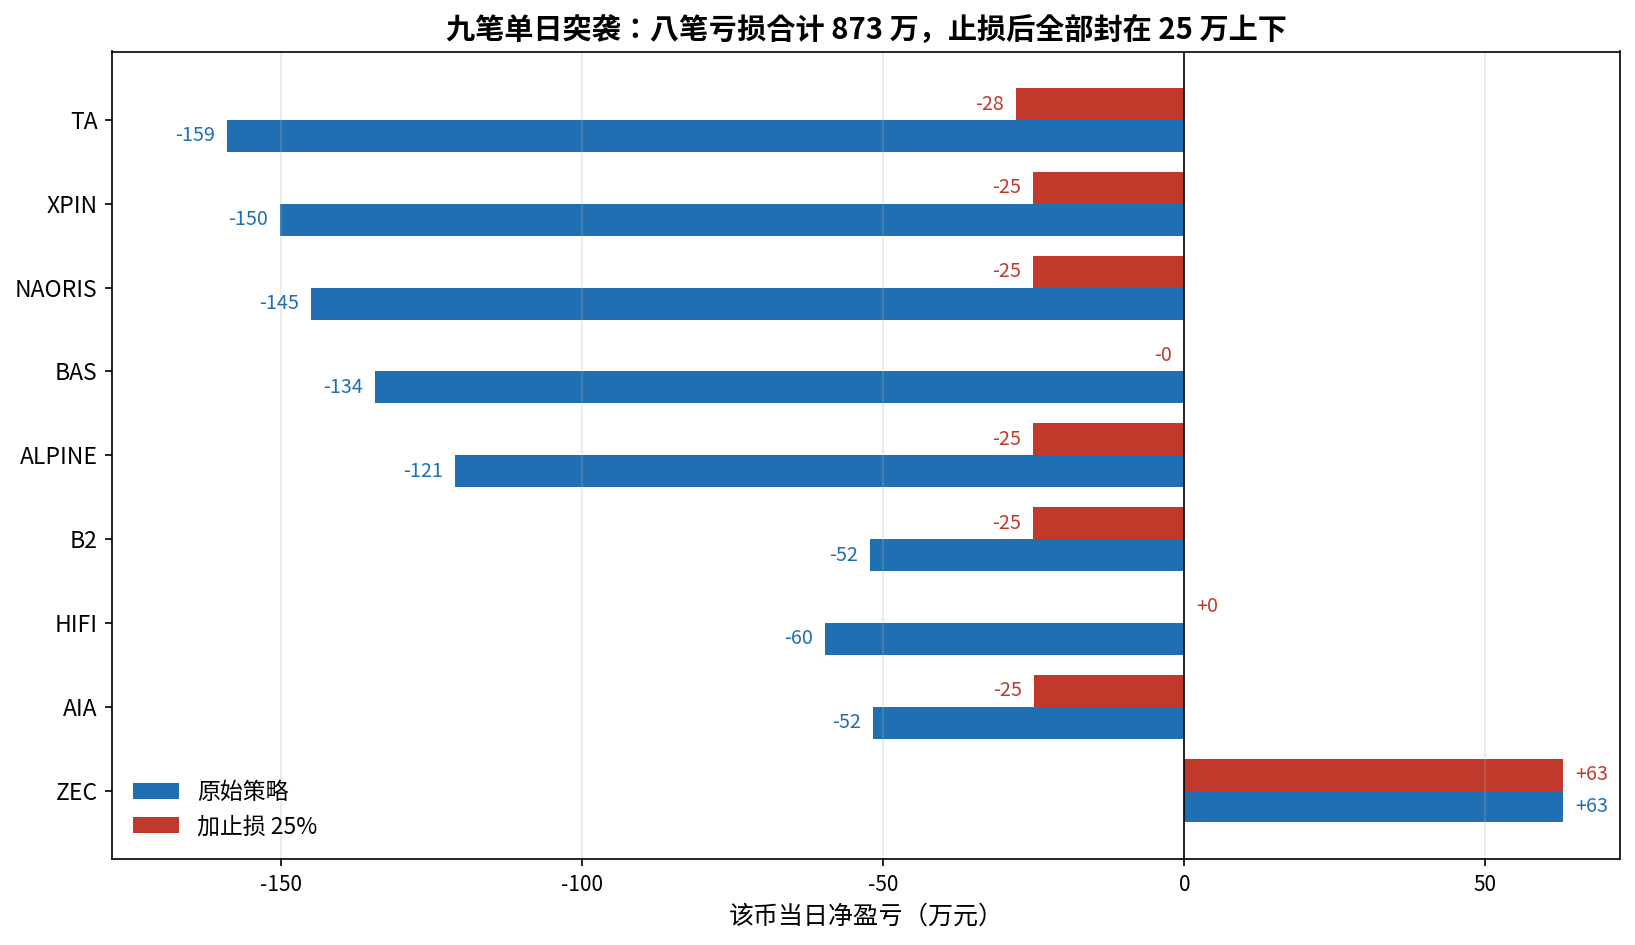
اسحب ربح وخسارة كل عملة لكل يوم، والحقيقة مركزة جدًا. الانسحاب لم يتكوّن تدريجيًا، بل كان من خلال تسع هجمات مفاجئة على عملة واحدة في يوم واحد؛ ثماني صفقات خاسرة بلغ مجموعها 8.73 مليون، وهو أكثر من إجمالي الأرباح نفسها. خمس صفقات كانت بيعًا على المكشوف واصطدمت بارتفاع عمودي، وثلاث صفقات كانت شراءً اندفعت خلف منحنى شبه مكافئ. تركز ذلك بين سبتمبر ونوفمبر 2025، لكن أحداثًا من نفس النمط استمرت في الظهور خلال 2026 أيضًا. AKE وKAT وPLAY وDEXE وZKJ كلها تتبع النمط نفسه، وليست حادثة لمرة واحدة.
ثانيًا: المحاولة الأولى، تحجيم المراكز حسب التقلبات — فشلت
كانت الفكرة الأولى بديهية: تقليل حجم المركز في العملات الأشد تقلبًا. حُجّم المركز وفقًا لتقلبات الأيام العشرين الماضية مقارنة بوسيط السوق.
كانت النتيجة انخفاض إجمالي العائد من 62% إلى 8.5%، بينما لم يتراجع الحد الأقصى للتراجع إلا من 73% إلى 56%. والسبب مؤلم: لم تكن تقلبات هذه العملات مرتفعة قبل وقوع المشكلة. بل إن BAS وALPINE كانتا دون وسيط السوق، لذا كانت نسبة التحجيم 1.0 ولم يُخفّض المركز ولو قليلًا، ثم تكبدتا خسارة كارثية في يوم واحد في اليوم التالي. لا يحدّ تحجيم التقلبات إلا من مراكز العملات التي تشهد تقلبات مرتفعة بالفعل، ولا يستطيع رصد الانهيار المفاجئ لعملة هادئة.
وكان أداء النسخة المعيارية أسوأ؛ إذ نقلت المراكز التي وفّرتها إلى عملات هادئة، فتفاقمت خسارة ALPINE من 1.21 مليون إلى 1.54 مليون. استبعدت هذه الطبقة تمامًا.
ثالثًا: المحاولة الثانية، منع البيع على المكشوف للعملات التي ارتفعت بشدة — دحضتها البيانات
كانت الفكرة الثانية أكثر مباشرة: منع فتح مراكز بيع على المكشوف في العملات التي ارتفعت بشدة للتو. وبدا أن العملات المرتبطة بحالات الخسارة الخمس في مراكز البيع قد شهدت جميعها ارتفاعًا كبيرًا مؤخرًا.
لكن البيانات كشفت خطأ الفكرة. لم تتجاوز مكاسب العملات التي تسببت في الخسائر خلال الأيام الخمسة السابقة للدخول 6% إلى 55%، في حين بلغ وسيط العملات المرشحة العادية للبيع على المكشوف 20%، لذا لم يكن هناك تمييز واضح بين المجموعتين. أما الارتفاعات التي رأيناها سابقًا، من 130% إلى 270%، فقد حدثت في يوم الخسارة نفسه؛ أي إنها معلومة لاحقة للحدث، وليست حالة العملة قبل الدخول.
والأهم أن ألفا هذه الاستراتيجية يأتي أساسًا من البيع على المكشوف للعملات التي جرى رفع أسعارها للتو، استنادًا إلى منطق العودة إلى المتوسط. ومنع البيع على المكشوف للعملات التي ارتفعت بشدة يعني القضاء على منطق الربح نفسه. أظهر الاختبار عائدًا إجماليًا سلبيًا قدره 18.8% وتراجعًا بنسبة 63%، لذا استُبعدت الفكرة فورًا. كنت أظن في البداية أن هذه ستكون الإجابة النهائية.
رابعًا: الحل الحقيقي — وقف خسارة بنسبة 25% لكل عملة
عدت في النهاية إلى أبسط الأساليب. حدّدت مستوى وقف الخسارة وفقًا لمتوسط سعر الدخول: إغلاق مركز الشراء إذا انخفضت العملة بنسبة 25%، وإغلاق مركز البيع إذا ارتفعت بنسبة 25%، ثم تجنّب التعامل مع العملة لمدة 3 أيام بعد تفعيل الوقف. ويُحدَّد التفعيل باستخدام أدنى وأعلى سعر يومي، ويُغلق المركز عند افتتاح اليوم التالي.
تفعّل وقف الخسارة 192 مرة في كامل فترة الاختبار. وحُدّث متوسط سعر الدخول وفقًا لكل صفقة على حدة: تخفّضه الإضافات إلى المركز، ولا تغيّره التخفيضات. واستخدم كل من نظام الاستراتيجية ونظام الاختبار الرجعي الدالة نفسها لإعادة الحساب، ضمانًا لعدم وجود سجلَّي حسابات مختلفين.
النتائج
- ارتفع إجمالي العائد من 62% إلى 109%
- انخفض الحد الأقصى للتراجع من 73% إلى 27%
- ارتفعت نسبة شارب من 0.88 إلى 1.50
- ارتفعت نسبة كالمار من 0.68 إلى 3.2
انخفض إجمالي خسائر حالات الخسارة الثماني من 8.73 ملايين إلى 1.53 مليون، وحُدّدت خسارة كل عملة عند نحو 250 ألفًا. وتحولت أسوأ حالة، TA، من خسارة قدرها 1.59 مليون إلى 280 ألفًا. والحالة الرابحة الوحيدة التي لم تتأثر سلبًا كانت مركزًا حقق ربحًا قدره 630 ألفًا، فبقي كما هو. كما وُضعت حدود قصوى لخسائر سلسلة من الأحداث في عام 2026، من بينها AKE، ما يثبت فاعلية وقف الخسارة طوال فترة الاختبار، لا أنه أنقذ الحالات التسع فحسب.
خامسًا: لماذا ارتفع العائد رغم ذلك؟
ثمة نقطة تخالف الحدس هنا. فقد كان يوم تفعيل وقف الخسارة يومًا خاسرًا في الواقع؛ إذ أسفرت مرات التفعيل الـ192 عن تسجيل خسائر إضافية قدرها 1.79 مليون، لأن بعض العملات لامست مستوى الوقف بذيل سعري خلال التداول، ثم تعافت عند الإغلاق.
لكن الربح الحقيقي جاء بعد التفعيل. فبدلًا من تحمّل الخسائر المتواصلة في المركز نفسه، أوقفنا النزيف وحررنا رأس المال لإشارات جديدة. وأسهم ذلك بنحو 2.9 مليون، وهي قيمة أكبر وأكثر استقرارًا من أثر حسابات يوم التفعيل نفسه.
سادسًا: الانزلاق السعري ومتانة الإعدادات
من المستحيل تنفيذ أمر وقف الخسارة بسعر الوقف تمامًا. لذلك أعدت الاختبار بانزلاق سعري قدره 1% ثم 2%؛ فبلغ إجمالي العائد 89.6% و69.9% على التوالي، ولم يتأثر خفض التراجع كثيرًا. والأهم من ناحية المتانة أن الحماية من الخسائر المفاجئة لا تعتمد على افتراض تنفيذ مثالي.
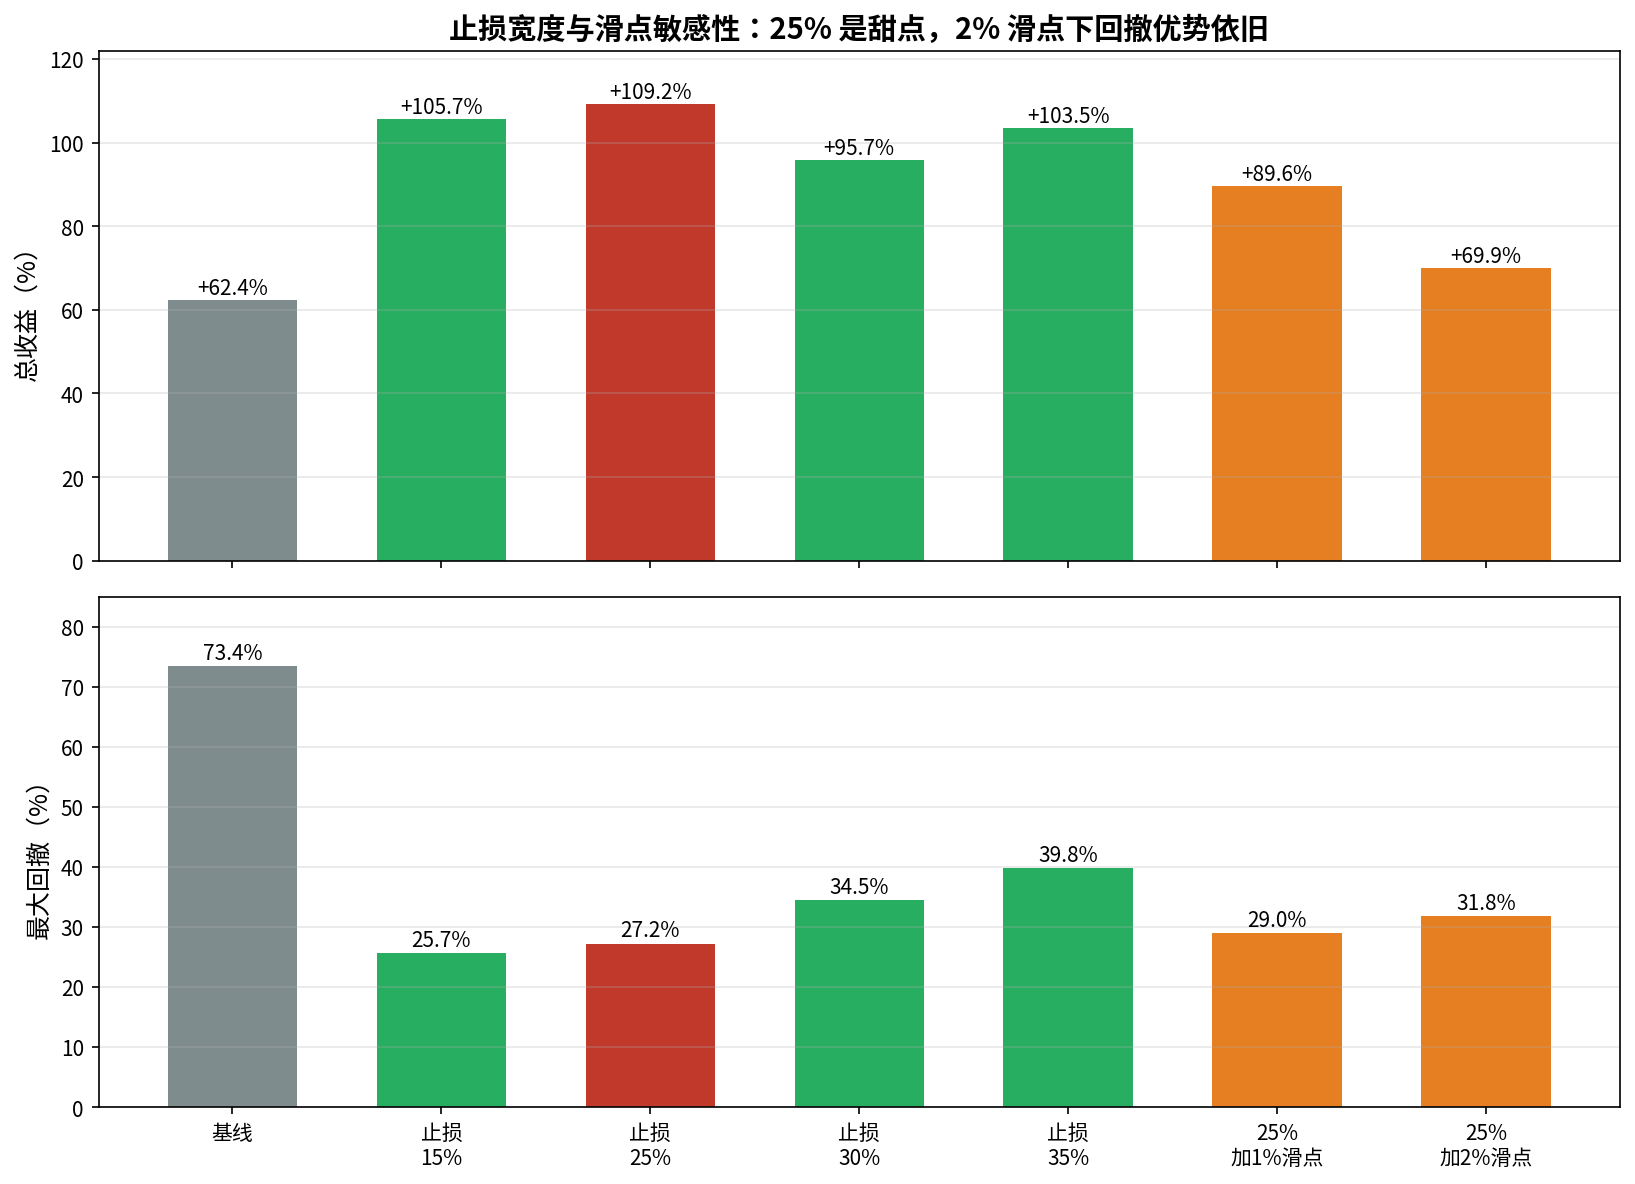
واختبرت أيضًا نطاقات مختلفة لوقف الخسارة
- عند 15%، يتكرر التفعيل كثيرًا: 383 مرة. ومع انزلاق سعري بنسبة 1%، ينخفض إجمالي العائد إلى 66.9%
- عند 30%، يرتد التراجع إلى 34%
- عند 35%، يرتد التراجع إلى 40%
- 25% هي النقطة المثلى؛ إذ تحقق أفضل عائد وأقل تراجع في الوقت نفسه
تكرار التفعيل يضاعف حساسية الاستراتيجية للانزلاق السعري؛ فكلما زاد عدد مرات التفعيل، زاد الاستنزاف في التداول الفعلي.
سابعًا: اكتشاف يخالف الحدس
قاعدة منع فتح مراكز شراء بعد ارتفاع حاد تستبعد بدقة حالتي الخسارة HIFI وAIA عند استخدامها وحدها، بإجمالي عائد 65.6%، أفضل قليلًا من خط الأساس. لكن إضافتها إلى جانب وقف الخسارة أدت إلى انخفاض العائد من 109% إلى 76%.
السبب أن وقف الخسارة كان قد احتوى الخسائر بالفعل؛ فلم تعد القاعدة الإضافية تحقق سوى تكاليف تبديل المراكز، كما أن العملات المستبعدة شملت عملات ارتفعت لاحقًا ارتفاعًا كبيرًا. الأقل أكثر؛ فقواعد إدارة المخاطر ليست أفضل كلما زاد عددها.
ثامنًا: الخلاصة والحدود
أكبر عدو لهذه الاستراتيجية ليس سوء اختيار العملات، بل التراجع الحاد الذي قد يؤدي إلى تصفية مركز عملة واحدة خلال يوم واحد. إن وضع وقف خسارة بنسبة 25% لعملة واحدة، يُفعّل بناءً على متوسط سعر الدخول، خفّض التراجع بمقدار الثلثين وضاعف العائد.
لكن لا بد من توضيح الحدود. كل الأرقام المذكورة أعلاه ناتجة عن اختبار رجعي، على عينة خارج فترة التدريب تمتد 457 يومًا وبأموال محاكاة قدرها 10 ملايين، ولم تُحتسب بعد تكاليف التمويل، كما يحتاج الانزلاق السعري إلى معايرة في التداول الفعلي. لا تزال الاستراتيجية في مرحلة التحقق، وهذه ليست نتائج أداء حقيقية؛ فلا تنسخوها كما هي.
في الخطوة التالية، سأضيف اختبار تكاليف التمويل ومعايرة الانزلاق السعري في التداول الفعلي، وسأواصل نشر سجل بناء هذا المختبر الكمي، بدءًا من البيانات والعوامل وصولًا إلى إدارة المخاطر. إذا كنتم مهتمين، يمكنكم المتابعة؛ فسأواصل نشر التحديثات.