

أسبوع بدأ بالحذر وانتهى بقرع ناقوس الخطر
إذا كان هناك أسبوع واحد يمكنه أن يجسّد الوضع الاقتصادي الراهن في إندونيسيا، فهو هذا الأسبوع. ليس بسبب النمو، ولا بسبب التضخم، بل بسبب سوق رأس المال — وسوق رأس المال هو المرآة الأسرع استجابةً لكل ما يحدث في الخارج.
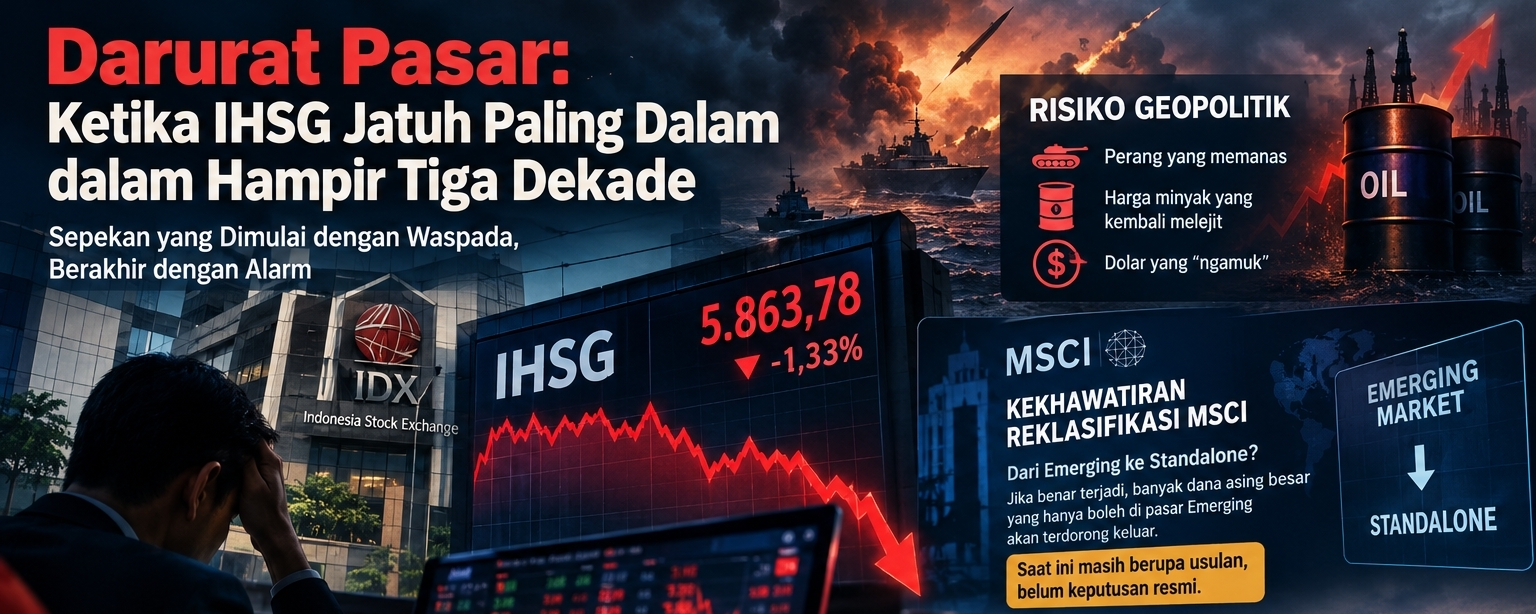
كان يوم الجمعة، 16 أكتوبر 2026، يومًا وصفته عدة وسائل إعلام بأنه أحلك يوم تشهده بورصة إندونيسيا منذ ما يقرب من ثلاثة عقود. هذه هي أحدث صورة يمكنني أن أتحمّل مسؤولية تقديمها، لا صورة تعود إلى عام مضى.
أسبوع من التقلبات: من ضعف تدريجي إلى انهيار
اللافت في هذا الأسبوع هو نمطه. لم يكن الضعف مفاجئًا، بل جاء على مراحل، إلى أن بلغ ذروته في النهاية.
الثلاثاء، 13 أكتوبر 2026. تراجع مؤشر IHSG بنسبة 0,45 بالمئة إلى مستوى 5.909,52. ووفقًا لتقارير السوق، كان السبب هو الصراع السعودي–الحوثي، ومراجعة MSCI، وترقّب بيانات مؤشر أسعار المستهلك الأمريكي.
الأربعاء، 14 أكتوبر 2026. واصل مؤشر IHSG تراجعه، وإن كان بشكل طفيف، بنسبة 0,17 بالمئة إلى 5.925,97. لكن اللافت حقًا هو ما حدث هنا: فعلى الرغم من الضغوط، سجّل المستثمرون الأجانب صافي شراء بقيمة 570,40 مليار روبية إندونيسية، أي ما يعادل 31,81 مليون دولار أمريكي. وهذه إشارة مهمة — إذ تعني أن الأجانب لم ينسحبوا على الفور.
الخميس، 15 أكتوبر 2026. اشتدت الضغوط. وتراجع مؤشر IHSG بنسبة 1,33 بالمئة إلى 5.863,78، متأثرًا بالتضخم في الولايات المتحدة والصراع الجيوسياسي.
الجمعة، 16 أكتوبر 2026. هنا وقعت الصدمة الكبرى. ذكر تقرير صباحي لصحيفة جاكرتا غلوب أن الأسهم الإندونيسية هوت بنسبة 10,76 بالمئة بحلول منتصف النهار، مدفوعةً بمخاوف أعقبت اقتراح MSCI إعادة تصنيف السوق الإندونيسية من فئة الأسواق الناشئة إلى فئة الأسواق المستقلة. في المقابل، أورد تقرير آخر من سابانغ ميراوكي نيوز رقم إغلاق أشد حدة: 11,57 بالمئة، واصفًا ذلك بأنه أسوأ أداء للبورصة منذ عام 1998.
ما الذي أخاف السوق حقًا؟
تُبرز هذه الوقائع عاملين رئيسيين كان لهما الأثر الأكبر.
أولًا، المخاطر الجيوسياسية. فهذه ليست مسألة بسيطة. حتى إن CNBC إندونيسيا وصفت الوضع بثلاثة تهديدات متزامنة: حرب تتصاعد، وأسعار نفط تعاود الارتفاع بشدة، ودولار «جامح». يوحي هذا العنوان بأن الأسواق المالية الإندونيسية أنهت تداولاتها في المنطقة الحمراء، مع تراجع الأسهم والروبية على حد سواء، بينما أنهت وول ستريت تداولاتها على أداء متباين. وتتراكم تداعيات الحرب وأسعار النفط ومخاوف الأسواق العالمية بعضها فوق بعض.
ثانيًا، وهو العامل الأبرز في هذا الأسبوع، المخاوف من إعادة تصنيف MSCI. ولمن لا يعرفها، MSCI مؤسسة تُعدّ المؤشرات العالمية وتحدد ما إذا كان السوق يُصنّف ضمن الأسواق الناشئة أو الحدودية أو المستقلة. وإذا خُفّض تصنيف إندونيسيا من سوق ناشئة إلى سوق مستقلة، فقد تكون العواقب كبيرة: إذ ستضطر أموال أجنبية ضخمة كثيرة، لا يُسمح لها بالاستثمار إلا في أسواق فئة الأسواق الناشئة، إلى الخروج. ولهذا كان مجرد اقتراح واحد — لم يُعتمد رسميًا بعد — كافيًا لإحداث اضطراب. وأود أن أؤكد هنا: وفقًا للأدلة المتاحة، لا يزال الأمر مجرد اقتراح ولم يصبح قرارًا نهائيًا. لذلك لن أقدّمه على أنه أمر قد حدث بالفعل. #IHSG #IndonesiaEconomy