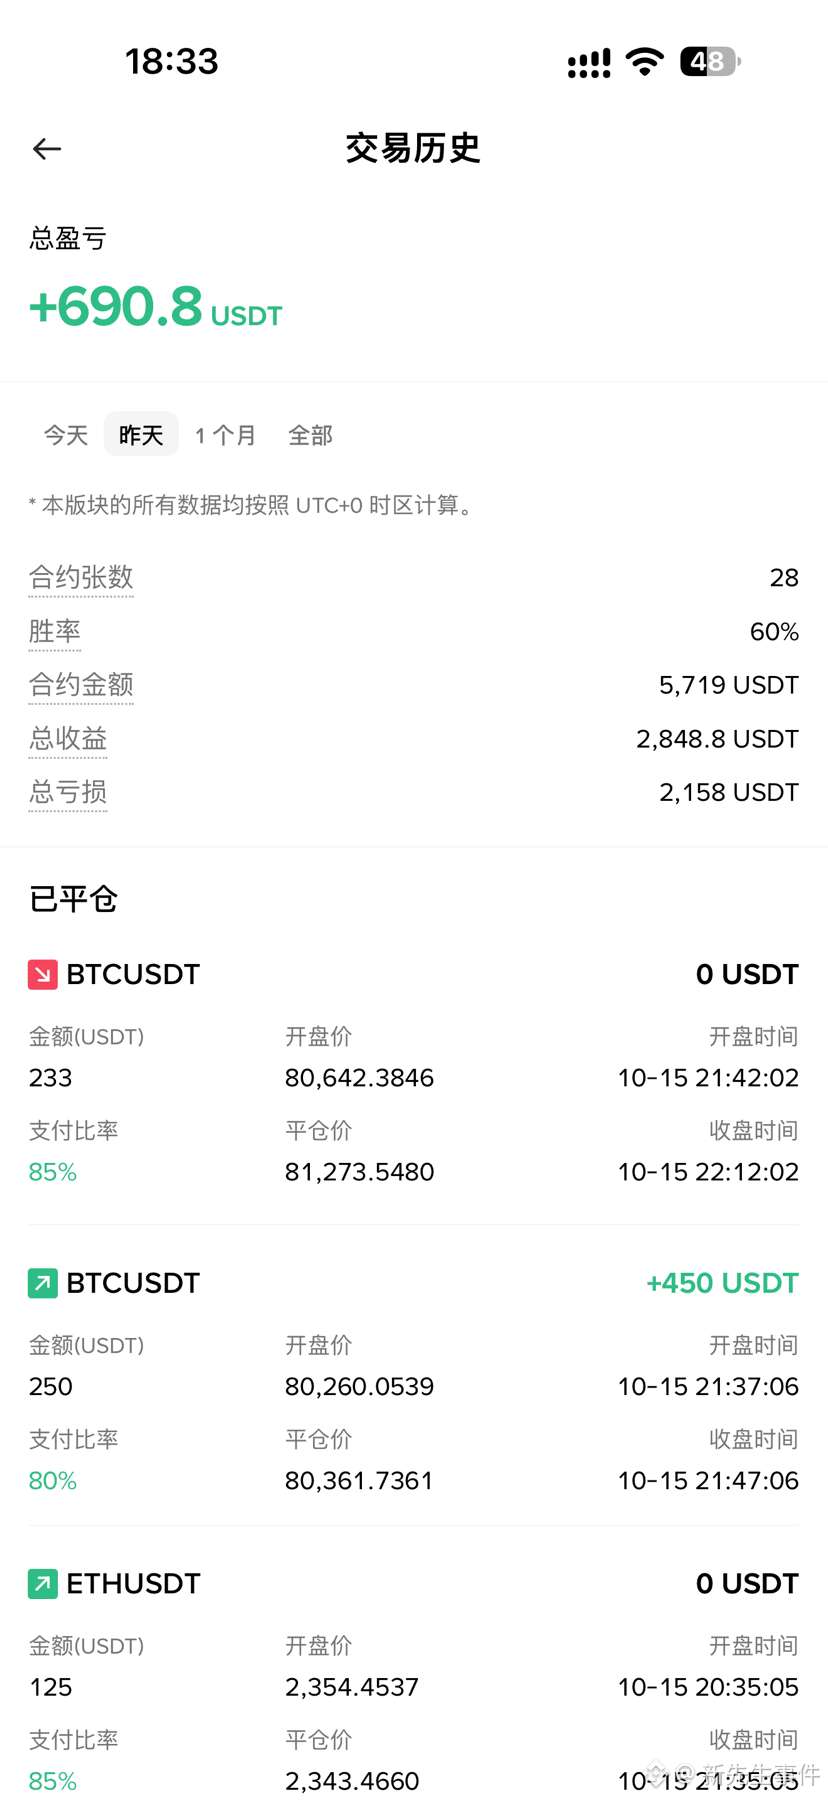
بعد أن تعاملت مع عقود الأحداث لبضعة أشهر، بدأت أفهم تدريجيًا أن خسارة صفقة واحدة ليست مخيفة إلى هذا الحد؛ ما يخيف هو أن تخسر، ثم لا تعود تصغي إلى أي تنبيه، ولا تفكر إلا في: «يجب أن أستعيد مالي في الصفقة التالية».
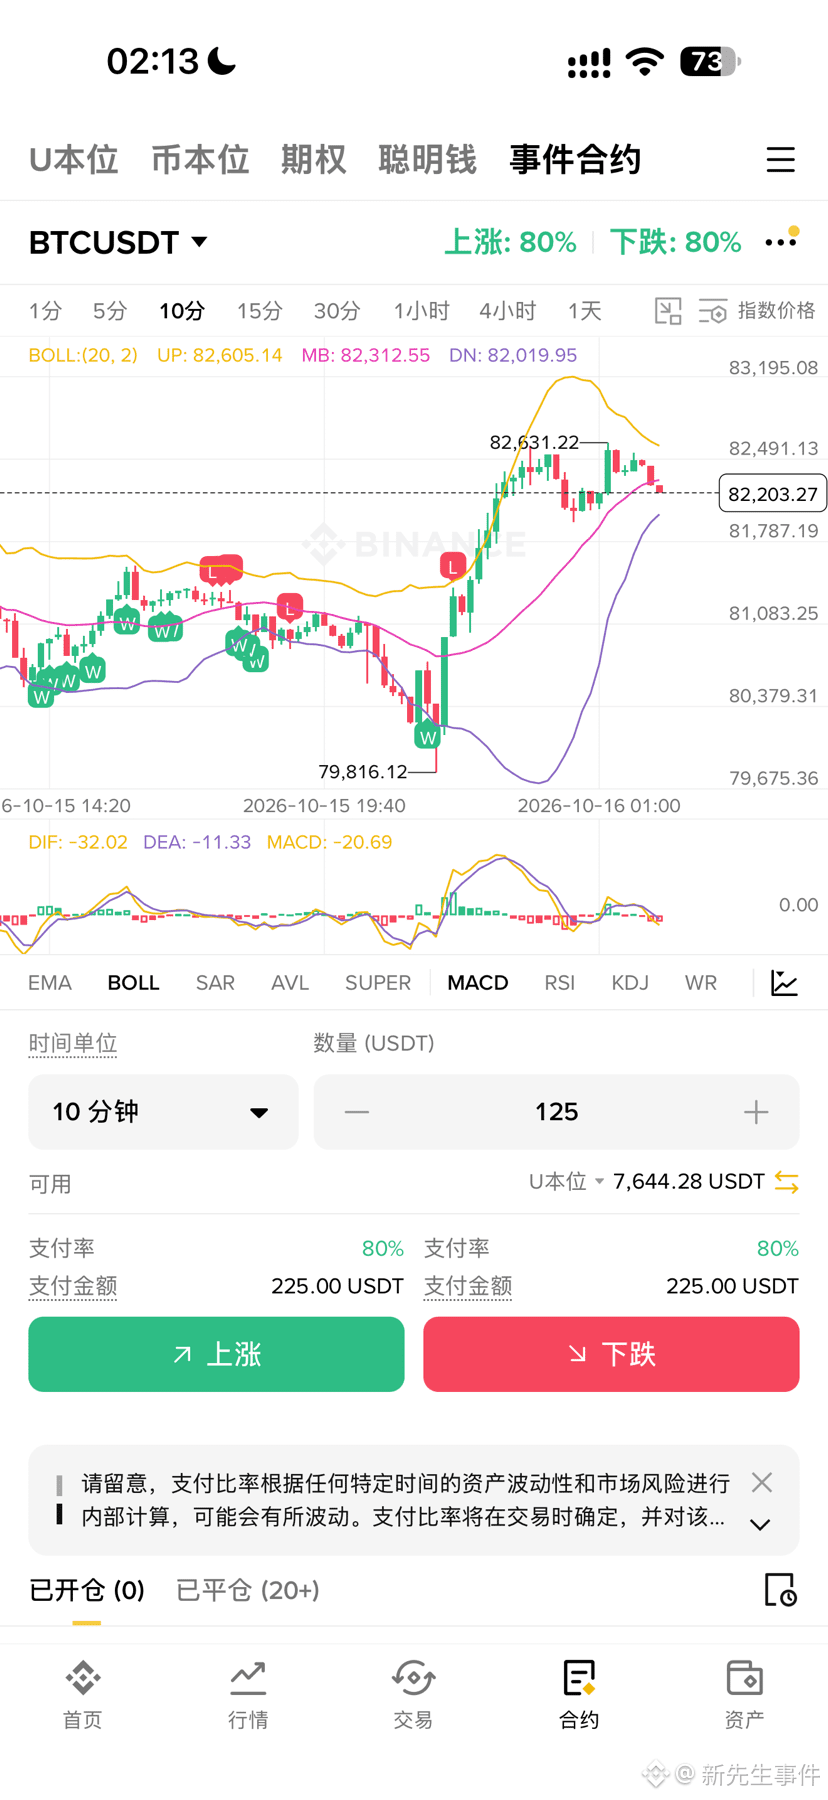
إذا كان عائد المنصة 0.8، ومع ثبات حجم الصفقة، فلا تتاح فرصة التراكم التدريجي إلا إذا أمكن الحفاظ على معدل فوز يقارب 65٪ على المدى الطويل. لكن كثيرين لا ينتظرون حتى تُختبر الاستراتيجية بما يكفي؛ فبعد خسارتين أو ثلاث متتاليات، يكونون قد أفسدوا إيقاعهم بأنفسهم.
في البداية، كانوا ينوون الاكتفاء بربح بضع مئات من الدولارات يوميًا، لكنهم لا يتقبلون خسارة الصفقة الأولى، وبعد خسارة الثانية يبدأون بزيادة المبلغ، وإذا أخطؤوا في الثالثة، يفكرون ببساطة في استعادة ما خسروه برهان كبير. أرباح أسبوع كامل من الانضباط تتبخر في بضع دقائق، بل ويخسرون معها رأس المال الذي لم يكونوا ينوون المساس به أصلًا.
كثير من الإخوة انتقلوا إلى عقود الأحداث بعدما أنهكتهم خسائر العقود الدائمة، ظنًا منهم أن تغيير الأسلوب سيغيّر النتيجة. لكن ما داموا لم يتخلّوا عن عادات الدخول بمراكز كبيرة، وتعزيز الصفقات الخاسرة، والاندفاع وراء الحماس، فقد يكررون الأخطاء نفسها حتى لو غيّروا طريقة اللعب.
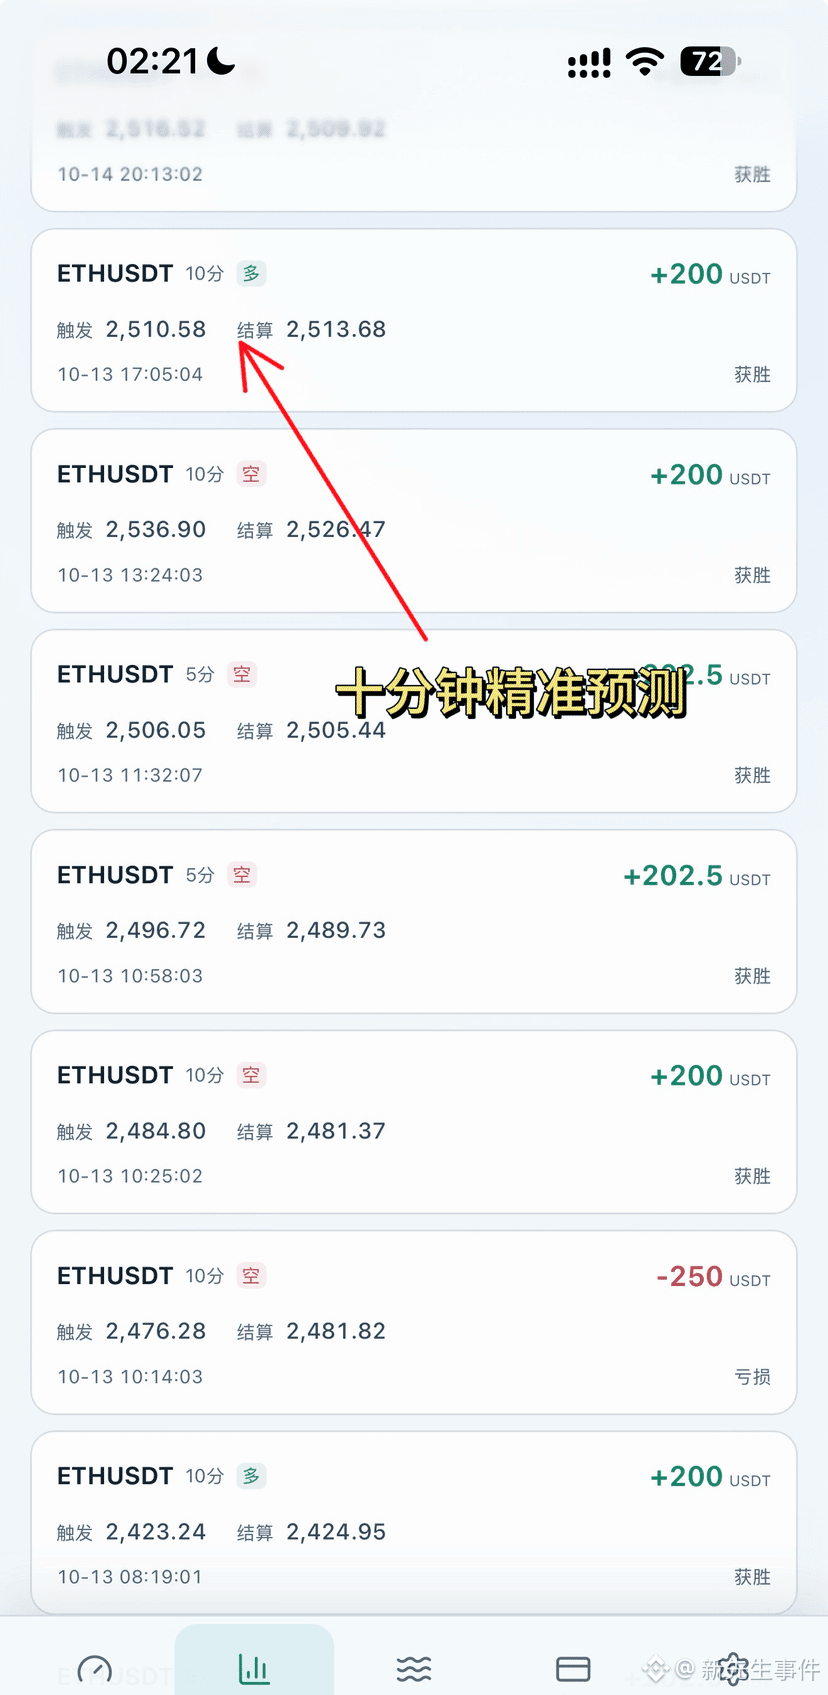
وهذا أيضًا ما جعلني أميل لاحقًا إلى استخدام التداول الكمي. ليس لأنني أتوقع من النظام أن يربح في كل صفقة، بل لأنه ينفّذ وفق الشروط وحجم المركز المحددين مسبقًا. إذا لم تظهر الإشارة، ينتظر؛ ولا يضاعف حجم الصفقة لملاحقة الخسارة، ولا يزيده عشوائيًا عند الربح. أما معدل الفوز الفعلي، فيجب أن تحدده السجلات الحقيقية؛ فلا يمكنك أن تكتب رقمًا من عندك وتعتبره نتيجة فعلية.
أصعب ما يمكن الالتزام به هو الانضباط بعد سلسلة من الخسائر. التداول الكمي يواجه الخسائر أيضًا، لكنه يساعدك على الحد من التصرفات التي تحيد عن خطتك عندما تسيطر عليك العاطفة.
إذا كان هدفك في البداية مجرد ربح بضع مئات من الدولارات يوميًا، فلا تدع الأمر ينتهي بك إلى المقامرة بصفقة واحدة على أمل التعافي. لا تُعِد بيدك تسليم كل الأرباح التي جمعتها تدريجيًا على مدى عشرات الصفقات، لمجرد فكرة «هذه المرة سأستعيدها بالتأكيد». #عقود_الأحداث
إذا كان عائد المنصة 0.8، ومع ثبات حجم الصفقة، فلا تتاح فرصة التراكم التدريجي إلا إذا أمكن الحفاظ على معدل فوز يقارب 65٪ على المدى الطويل. لكن كثيرين لا ينتظرون حتى تُختبر الاستراتيجية بما يكفي؛ فبعد خسارتين أو ثلاث متتاليات، يكونون قد أفسدوا إيقاعهم بأنفسهم.
في البداية، كانوا ينوون الاكتفاء بربح بضع مئات من الدولارات يوميًا، لكنهم لا يتقبلون خسارة الصفقة الأولى، وبعد خسارة الثانية يبدأون بزيادة المبلغ، وإذا أخطؤوا في الثالثة، يفكرون ببساطة في استعادة ما خسروه برهان كبير. أرباح أسبوع كامل من الانضباط تتبخر في بضع دقائق، بل ويخسرون معها رأس المال الذي لم يكونوا ينوون المساس به أصلًا.
كثير من الإخوة انتقلوا إلى عقود الأحداث بعدما أنهكتهم خسائر العقود الدائمة، ظنًا منهم أن تغيير الأسلوب سيغيّر النتيجة. لكن ما داموا لم يتخلّوا عن عادات الدخول بمراكز كبيرة، وتعزيز الصفقات الخاسرة، والاندفاع وراء الحماس، فقد يكررون الأخطاء نفسها حتى لو غيّروا طريقة اللعب.
وهذا أيضًا ما جعلني أميل لاحقًا إلى استخدام التداول الكمي. ليس لأنني أتوقع من النظام أن يربح في كل صفقة، بل لأنه ينفّذ وفق الشروط وحجم المركز المحددين مسبقًا. إذا لم تظهر الإشارة، ينتظر؛ ولا يضاعف حجم الصفقة لملاحقة الخسارة، ولا يزيده عشوائيًا عند الربح. أما معدل الفوز الفعلي، فيجب أن تحدده السجلات الحقيقية؛ فلا يمكنك أن تكتب رقمًا من عندك وتعتبره نتيجة فعلية.
أصعب ما يمكن الالتزام به هو الانضباط بعد سلسلة من الخسائر. التداول الكمي يواجه الخسائر أيضًا، لكنه يساعدك على الحد من التصرفات التي تحيد عن خطتك عندما تسيطر عليك العاطفة.
إذا كان هدفك في البداية مجرد ربح بضع مئات من الدولارات يوميًا، فلا تدع الأمر ينتهي بك إلى المقامرة بصفقة واحدة على أمل التعافي. لا تُعِد بيدك تسليم كل الأرباح التي جمعتها تدريجيًا على مدى عشرات الصفقات، لمجرد فكرة «هذه المرة سأستعيدها بالتأكيد». #عقود_الأحداث