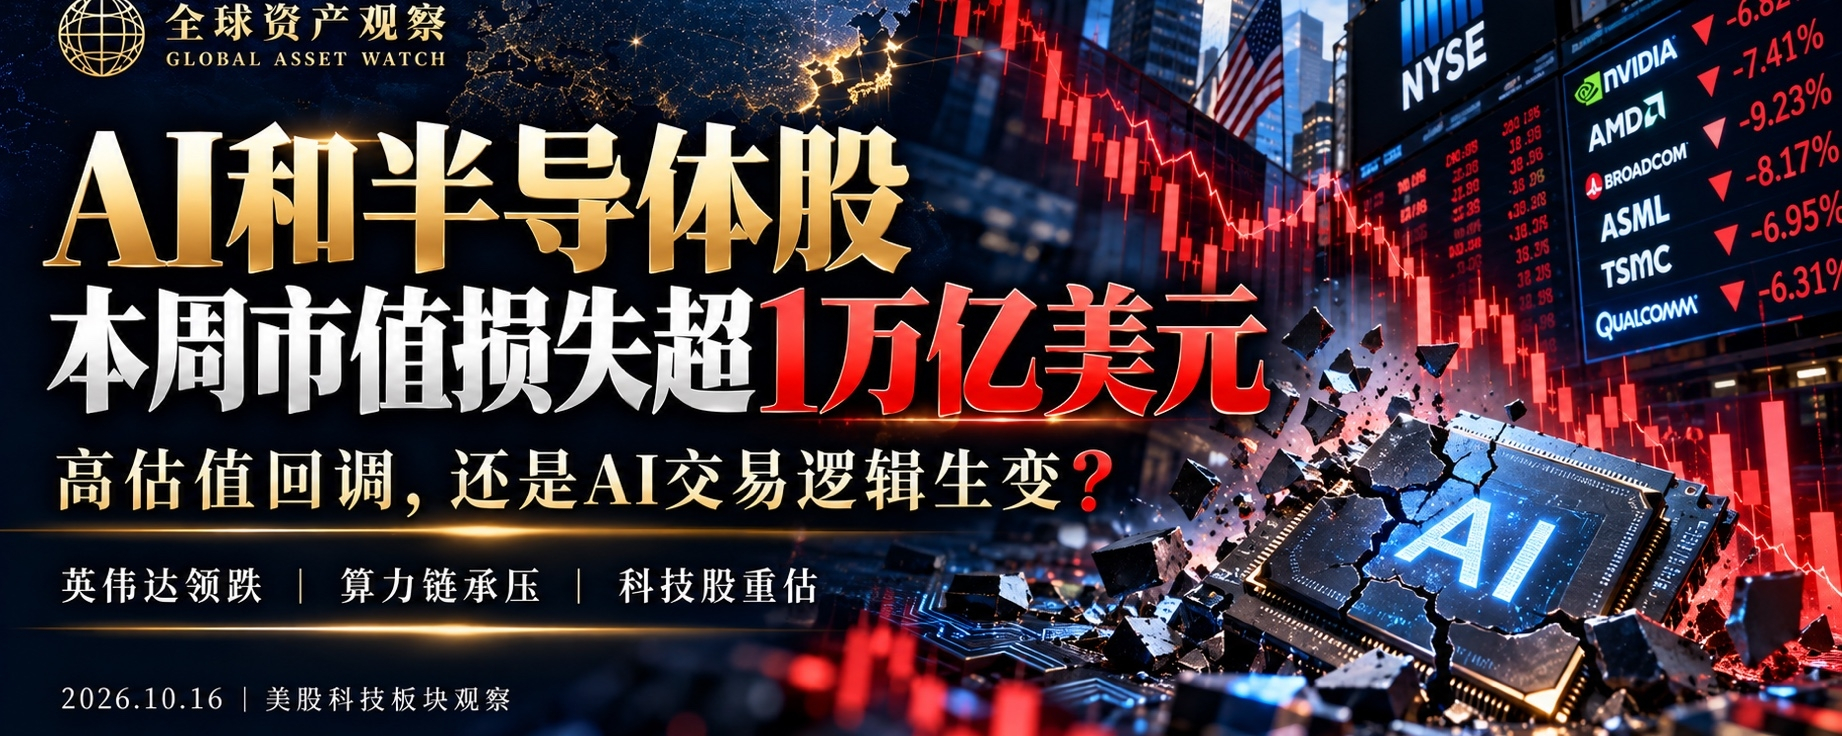
本周,全球科技股遭遇了一轮罕见的集中抛售。
截至10月15日,本周四个交易日内,全球市值最大的20家AI与半导体相关公司合计蒸发超过 1万亿美元市值。其中,英伟达股价累计下跌约5.3%,对应市值减少约2910亿美元;三星电子、SK海力士以及其他存储、AI基础设施公司也成为重灾区。
更值得注意的是,这轮调整并不是某一家公司的利空造成的,而是利率、AI投资回报、估值以及半导体竞争格局同时发生变化。
第一层压力:市场重新开始担心“高利率”
此前AI行情能够维持高估值,一个重要前提是市场相信利率最终会下降。
但近期美国通胀重新升温,市场开始重新评估美联储进一步收紧政策的可能性。对于传统企业而言,利率上升意味着融资成本增加;但对于AI行业,影响更加明显。
原因在于AI产业正在进行人类历史上规模最大的算力基础设施投资之一:
数据中心、GPU、HBM、电力、服务器、网络设备,都需要巨额资本投入。
尤其是CoreWeave、Nebius等大量依赖融资建设AI基础设施的企业,一旦资金成本提高,市场自然会开始问一个问题:
这些数千亿美元的AI投资,究竟多久才能赚回来?
Reuters指出,目前市场真正担忧的已经不只是芯片供应或者电力供应,而开始转向AI基础设施的资本和融资能力。
这其实是本轮下跌最重要的逻辑之一。
第二层压力:市场开始从“AI增长”转向“AI回报率”
过去几年,只要企业宣布增加AI资本支出,股价往往就会得到正面反馈。
现在市场态度开始发生变化。
投资者不再只问:
AI还会不会增长?
而开始问:
投进去的钱,到底能产生多少利润?
这是两个完全不同的问题。
AI需求依然很强,并不意味着每一家AI公司的估值都合理。
英伟达、Broadcom、AMD、AI云计算公司以及整个数据中心产业链,很多股票此前已经提前计入了未来数年的高速增长。
当估值足够高的时候,公司甚至不需要出现衰退。
只需要出现:
“增长没有市场想象得那么快。”
股价就可能出现大幅调整。
这也是为什么本轮行情更像一次估值重新定价,而不是目前已经确认的AI需求崩塌。
第三层压力:存储芯片突然成为风暴中心
这次下跌还有一个非常值得注意的现象:
存储板块跌得尤其猛烈。
三星电子、SK海力士、Micron等三家主要存储厂商带来的市值损失,占到这轮20家大型AI和半导体公司总损失的约40%。
背后的一个新变量,就是中国存储厂商的技术进步。
长鑫存储(CXMT)近期公布新的存储技术进展,引发市场担忧:中国DRAM产能和技术如果继续提升,未来可能改变全球存储行业的供需格局。
这对于SK海力士和三星尤其敏感。
因为存储行业与GPU存在一个很大的区别:
GPU的核心壁垒更多来自架构、生态和软件,而存储行业长期具有明显的周期属性。
一旦未来出现大规模扩产:
供给增加
→ 存储价格下降
→ 利润率下降
→ 盈利周期反转。
因此,现在市场交易的并不是“今天HBM不缺了”,而是在提前交易未来供应增加的可能性。
但有一个非常重要的矛盾
如果AI真的已经进入衰退,正常情况下首先应该看到:
订单下降、资本开支削减、芯片库存上升、HBM价格下跌。
但目前并没有出现完整的这套信号。
甚至出现了一个非常有意思的情况:
TSMC业绩依然非常强。
TSMC继续交出强劲盈利和AI需求数据,但股价仍然下跌。Reuters指出,TSMC已经连续多个季度创下利润纪录,但这依然没有阻止AI板块遭到抛售。
这说明本轮下跌至少目前更接近:
基本面仍强 + 估值过高 + 利率冲击 + 拥挤交易去杠杆。
而不是:
AI需求已经崩溃。
这是两种性质完全不同的调整。
我的判断:这次真正需要盯的不是股价,而是三个信号
现在判断AI行情是否真正结束,我认为不能简单看英伟达跌了多少、SK海力士跌了多少。
真正应该观察的是下面三件事情。
第一,全球云计算巨头是否开始削减AI资本开支。
Microsoft、Meta、Amazon、Alphabet如果仍然继续扩大数据中心投资,那么AI算力需求的大逻辑就还没有被破坏。
第二,GPU、HBM以及AI服务器订单是否开始明显恶化。
只要订单、价格和交付周期仍然强劲,目前更像估值调整。
第三,美债收益率和美联储政策预期。
AI属于典型的高久期成长资产。
如果利率继续维持高位甚至进一步上升,即使企业利润继续增长,估值也可能继续被压缩。
所以短期决定科技股能否真正止跌的,很可能不是某一家公司的财报,而是:
利率预期能不能重新稳定。
1万亿美元蒸发,不一定意味着AI泡沫破裂
市场最容易犯的错误,就是把:
股价下跌
直接等同于:
产业逻辑结束。
实际上,过去两年AI产业涨得太快,本身就意味着一旦宏观环境发生变化,调整幅度也会非常大。
现在更像是市场第一次真正开始追问:
AI的资本开支最终能产生多少现金流?
如果未来大型科技公司继续增加CapEx、TSMC订单继续增长、HBM继续供不应求,那么这轮下跌反而可能最终变成一次估值出清。
但如果接下来出现:
云厂商削减AI投资、GPU订单下降、HBM价格转弱、AI基础设施企业融资困难,
那性质就完全不同了。
届时市场交易的就不再只是“估值太贵”,而会变成:
AI资本开支周期开始见顶。
所以,1万亿美元的市值蒸发并不是结论,而是市场开始重新给AI定价的信号。
接下来真正值得关注的,不是“AI还能不能涨”,而是:
AI产业巨额投入,能否最终兑现成同样巨大的利润。
这可能才是下一阶段AI与半导体行情真正的分水岭。