

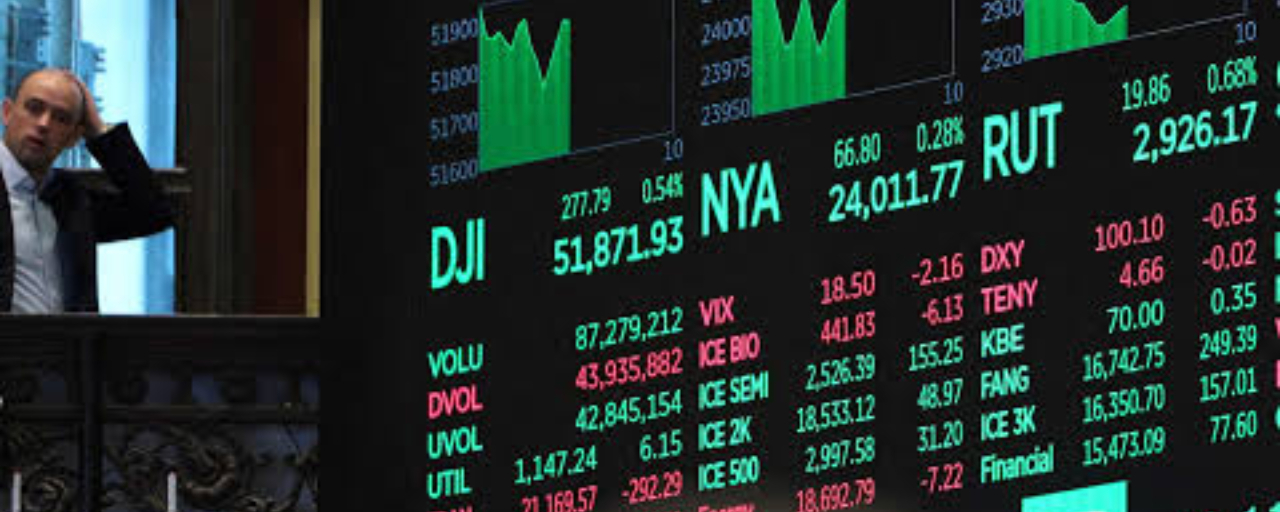
ارتفعت أسهم الشركات الدفاعية يوم الخميس، مع دفع المخاوف بشأن حجم الأموال التي تضخها شركات التكنولوجيا في الذكاء الاصطناعي المستثمرينَ إلى الخروج من تداولات الذكاء الاصطناعي والتوجه نحو أسهم القيمة. وأصبح الحذر هو القاعدة السائدة في هذا الجانب من السوق، وتوضح CoreWeave السبب.
سندات CoreWeave تدق ناقوس الخطر بأعلى صوت
بلغ العائد حتى الاستحقاق لسند CoreWeave بفائدة 9.75% والمستحق في 2031 نسبة 15.78%، وتميل العوائد إلى الارتفاع عندما يرى المستثمرون أن المقترض أكثر عرضة للمخاطر. وروت مقايضات التخلف عن سداد الائتمان، التي تعمل بمثابة تأمين ضد عدم السداد، القصة نفسها. وقفز هامش العقود لأجل خمس سنوات متجاوزًا 1,140 نقطة أساس في إحدى اللحظات.
قال غافان نولان، المدير التنفيذي لتسعير الدخل الثابت في S&P Global Market Intelligence، إن فارقاً يبلغ 1,000 نقطة أساس أو أكثر يشير عموماً إلى ضغوط ائتمانية.
ولم يقتصر الضرر على شركة واحدة. فقدت 20 من أكثر أسهم الذكاء الاصطناعي وأشباه الموصلات قيمةً في العالم أكثر من تريليون دولار من قيمتها هذا الأسبوع، وسط توقعات بمزيد من رفع أسعار الفائدة، ومخاوف بشأن تمويل الذكاء الاصطناعي، ومنافسة أشد، وكلها عوامل ضغطت على معنويات السوق.
أسعار المنتجين الساخنة، وسوق أكثر هدوءاً
صدرت أيضاً بيانات جديدة عن التضخم. ارتفعت أسعار المنتجين في سبتمبر 1.3% مقارنة بأغسطس، و6.3% مقارنة بالعام السابق، مسجلةً أكبر زيادة شهرية منذ مارس 2022 وأكبر زيادة سنوية منذ ديسمبر 2022. وكان اقتصاديون استطلعت داو جونز آراءهم قد توقعوا ارتفاعاً بنسبة 0.6% و5.5%.
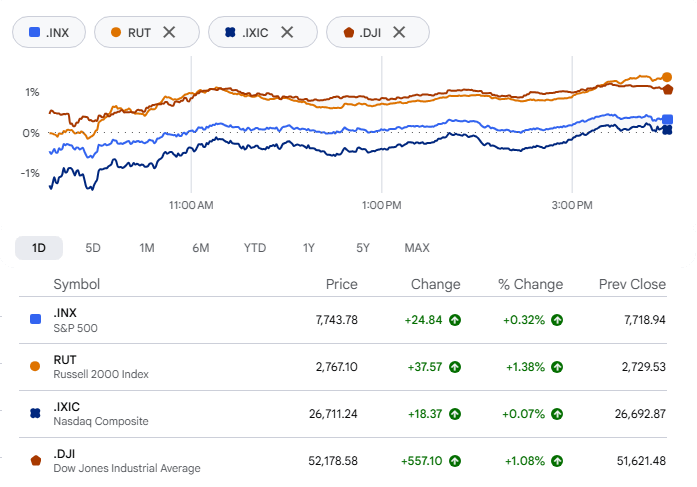
تعاملت الأسهم مع ذلك على نحو أفضل مما تعاملت مع تقرير أسعار المستهلك الصادر الأربعاء. وتصدر المشهد مؤشر داو جونز الصناعي، الذي قفز 556.21 نقطة، أو 1.08%، ليغلق عند 52,177.69. وارتفع مؤشر S&P 500 بنسبة 0.33% إلى 7,744.06. أما مؤشر ناسداك المركب، الذي ظل متذبذباً معظم اليوم، فأنهى الجلسة مرتفعاً 0.08% عند 26,713.03، متعافياً من أدنى مستوى خلال الجلسة، حين كان منخفضاً 1.4%. وتراجعت عوائد سندات الخزانة، ما ساعد السوق، وانخفض عائد السندات لأجل 10 سنوات إلى نحو 5.09%.
وكانت أسهم الشركات الصغيرة الأفضل أداءً، إذ ارتفع مؤشر راسل 2000 بنسبة 1.4% إلى 2,767.27.
المشترون يظهرون في قطاعات أخرى
إلى أين ذهبت الأموال؟ إلى شريحة واسعة من السوق. يتداول الآن أكثر من نصف أسهم مؤشر S&P 500 فوق متوسطاتها المتحركة لـ200 يوم، ارتفاعاً من نحو 40% في نهاية سبتمبر، حين تركزت المكاسب في قطاع التكنولوجيا. وتجاوزت أسهم وولمارت ويونيفرسال هيلث سيرفيسز ذلك المستوى للمرة الأولى منذ أكثر من شهر. وقفز سهم نايكي بأكثر من 5%.
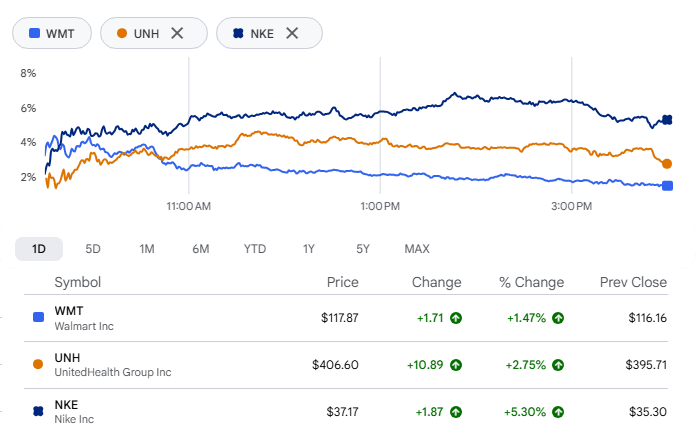
وكان لدى وولمارت محفز للصعود. فقد رفع دويتشه بنك تصنيف السهم إلى «شراء» من «احتفاظ»، بفضل توقعات أكثر إشراقاً لعام 2027. وتتوقع المحللة كريستينا كاتاي تحسناً تدريجياً في الهوامش، مشيرةً إلى أن التضخم الحالي قد يوجه مزيداً من المتسوقين إلى الشركة.
عتاد الذكاء الاصطناعي يتراجع أكثر
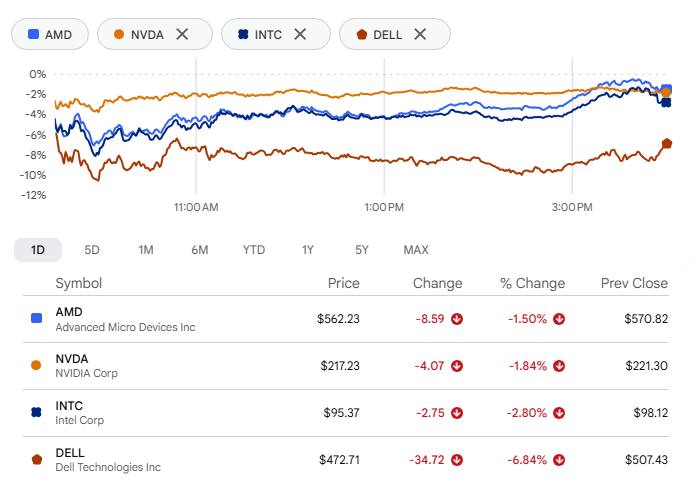
دفعت مخاوف تمويل الذكاء الاصطناعي إلى تدوير الاستثمارات، وكانت أكبر الأسماء في القطاع من بين المتضررين. تراجعت إنفيديا 1.84%. وانخفضت AMD بنسبة 1.5%، وخسرت إنتل نحو 2.8%، بينما هبطت ديل تكنولوجيز 6.8%.
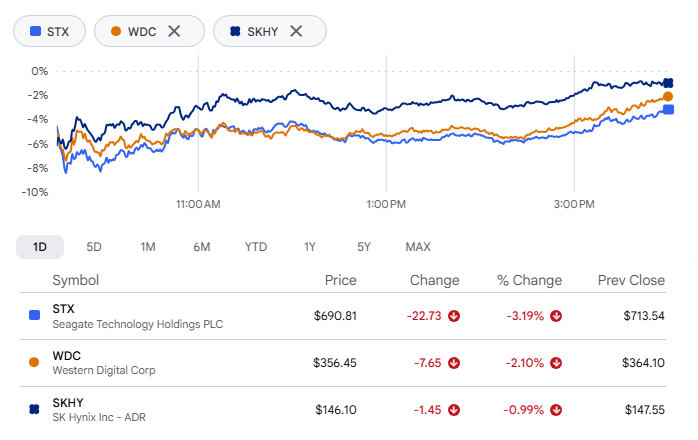
وتكبدت أسهم الذاكرة والتخزين خسائر أكبر. وزادت سيجيت تكنولوجي وويسترن ديجيتال من تراجعاتهما الأسبوعية، فيما قادت SK Hynix موجة بيع حادة في مؤشر كوسبي الكوري الجنوبي خلال التداولات الليلية، إذ هوى المؤشر بأكثر من 6% عند الافتتاح. ويخشى المتداولون تخمةً في رقائق الذاكرة، في وقت تواجه فيه كوريا الجنوبية منافسة أشد من الصين؛ وهو قلق غذّاه إيلون ماسك على منصة X بكتابة: «ستنتج الصين كمية هائلة من ذاكرة RAM في 2028».
تراجع صندوق رقائق له دلالاته التاريخية
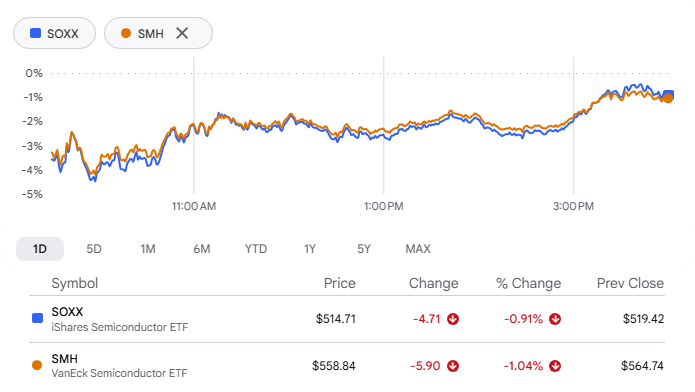
أغلق صندوق iShares Semiconductor ETF، المعروف بالرمز SOXX، منخفضاً للجلسة الثامنة على التوالي، في أطول سلسلة تراجع له منذ سبتمبر 2015. وخلال هذه الفترة، خسر أكثر من 15%، رغم أن خسائر الخميس لم تتجاوز نحو 1%. كما تراجع صندوق VanEck Semiconductor ETF، المعروف بالرمز SMH، لليوم الثامن على التوالي. ولم يشهد أي من الصندوقين سلسلة تراجع أطول منذ مايو 2006، حين انخفض كل منهما لتسع جلسات.
CoreWeave تستعيد توازنها
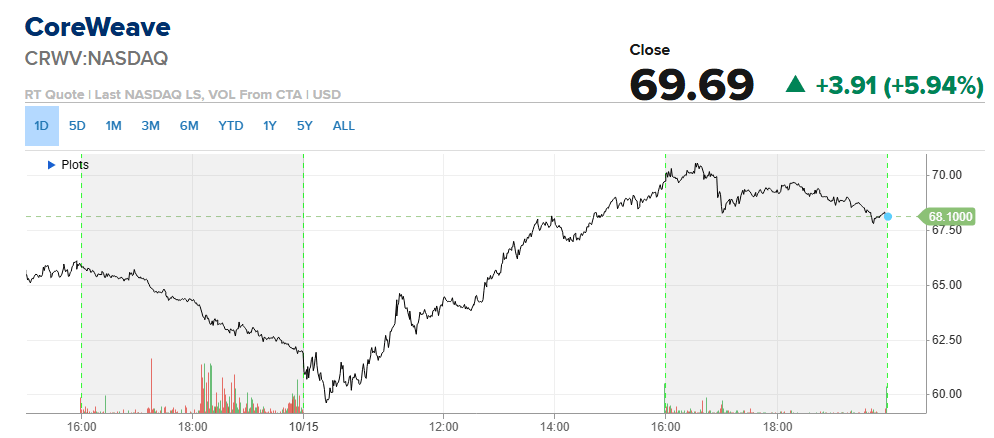
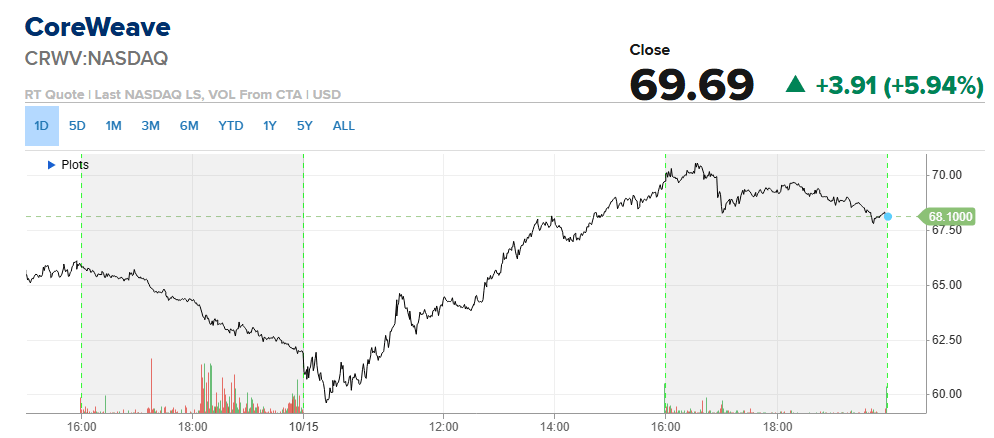
كان أداء السهم الذي تمحورت حوله موجة بيع أسهم التكنولوجيا يوم الأربعاء مختلفاً. وجاءت الضربة من عدة جهات في آن واحد: بيانات تضخم أعلى من المتوقع رفعت عوائد السندات، وأصوات بارزة عبّرت عن قلقها بشأن السهم عبر الإنترنت، وتحذيرات من محللين بشأن القطاع. ويوم الخميس، تراجع سهم CoreWeave حتى 9.5% في التداولات المبكرة، ثم ارتفع إلى المنطقة الإيجابية وأغلق على مكاسب قاربت 6%.
وساند الرئيس التنفيذي لإنفيديا جنسن هوانغ الشركة، قائلاً إن إنفيديا ليست مضطرة إلى تقديم دعم مالي لـCoreWeave وإن وضعها يتحسن. ووصف براد زيلنيك من دويتشه بنك موجة البيع بأنها «فرصة للشراء». وقال لعملائه إنه إذا كان التراجع نابعاً فقط من مخاوف أوسع بشأن تمويل الذكاء الاصطناعي، فإن CoreWeave لا تزال تنمو بمسؤولية وتتمتع بسيولة معقولة على المدى القريب.
كنتاكي تختار طرفاً في حرب المشروبات الغازية
ستستبدل كنتاكي بيبسي بكوكاكولا في آلاف المطاعم الأمريكية، على أن يبدأ التغيير في يناير. وبحسب متتبع القطاع Beverage Digest، تعد كنتاكي من أكبر مطاعم البلاد مبيعاً لمنتجات بيبسي، لذا تمثل هذه الخسارة ضربة قوية لأعمال المشروبات لدى PepsiCo، التي كانت تواجه صعوبات بالفعل. كما أنها تضيف وخزة جديدة إلى المنافسة الطويلة بين كوكاكولا وبيبسي. وتراجعت أسهم PepsiCo بعد أن نشرت صحيفة وول ستريت جورنال أول تقرير عن المحادثات، بينما ارتفعت أسهم كوكاكولا قليلاً.
Crocs تنال ترقية في التصنيف
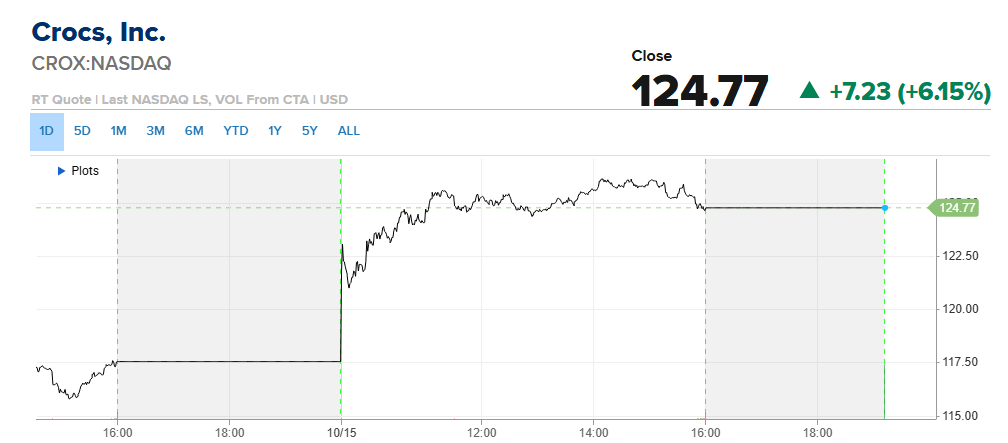
قفزت أسهم Crocs بنسبة 6% بعد أن رفع باركليز تصنيفها إلى «زيادة الوزن» من «وزن مماثل». ورفعت المحللة أدريان ييه السعر المستهدف 18%، إلى 139 دولاراً من 118 دولاراً، قائلةً إن آفاق النمو متعدد السنوات للشركة باتت أوضح. وأشارت إلى قوة المبيعات المباشرة للمستهلك، وتقليص العروض الترويجية، وتحسن إدارة المخزون، كما تتوقع عودة علامة HeyDude إلى النمو في النصف الثاني من العام. وترى أن النشاط الدولي، الذي لا يزال حديث العهد في أسواق مثل الصين والهند واليابان وأوروبا الغربية، يمثل فرصة لا تحظى بالتقدير الكافي.
تحليل القطاعات:
أفضل القطاعات أداءً
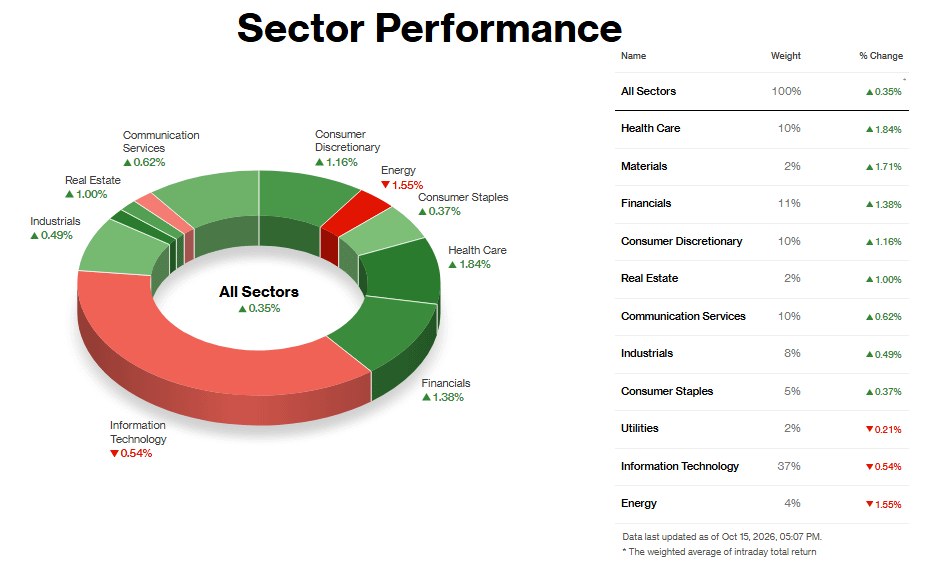
بحث المستثمرون عن أرباح لا تعتمد على الذكاء الاصطناعي، وكانت الرعاية الصحية (+1.84%) وجهتهم. ارتفع سهم إيلي ليلي بأكثر من 3%، وسهم يونايتد هيلث 2.8%، وسجل الصندوق المتداول الذي يتتبع القطاع مستوى قياسياً جديداً. وكان المحفز صدور تقريرين متتاليين عن التضخم أعلى من المتوقع: مؤشر أسعار المستهلك يوم الأربعاء ومؤشر أسعار المنتجين يوم الخميس، ما زاد احتمال رفع الاحتياطي الفيدرالي أسعار الفائدة. ومع بلوغ القطاع مستويات قياسية، يبدو هذا تحولاً دفاعياً أوسع نطاقاً، لا مجرد ارتداد ليوم واحد.
وكانت المعادن محور أداء قطاع المواد (+1.71%). انتعش الذهب والفضة بعد تراجع الأربعاء، مع انخفاض الدولار من أعلى مستوى له في 18 شهراً وتراجع عوائد سندات الخزانة، ما دعم شركات التعدين مثل نيومونت وأغنيكو إيغل. وأضافت كوميرشال ميتالز إلى المكاسب بتجاوز توقعات الأرباح الفصلية، إلا أن خفض FMC الحاد لتوقعاتها أظهر أن القوة لم تشمل الجميع. ويعتمد هذا الارتفاع على ضعف الدولار، ما يجعله هشاً.
وكانت الأرباح وراء مكاسب القطاع المالي (+1.38%). تجاوزت BNY وPNC التوقعات، ورفعت U.S. Bancorp توقعاتها للإيرادات، بينما تراجع عائد السندات لأجل 10 سنوات من أكثر من 5.32% إلى نحو 5.05%، ما خفف ضغوط أسعار الفائدة. وكان Schwab الاستثناء، إذ جاءت إيراداته أقل من التوقعات بفارق ضئيل.
أسوأ القطاعات أداءً
كان قطاع التكنولوجيا (-0.54%) الأثقل وزناً، بالمعنى الحرفي. فبما أنه يشكل 37% من المؤشر، فإن أي تراجع، ولو كان متواضعاً، يضغط عليه. وتراجعت أسهم الرقائق للجلسة السابعة على التوالي بعد موجة بيع حادة خلال الليل في مراكز صناعة الرقائق الآسيوية، وسط تنامي المخاوف بشأن تمويل طفرة الذكاء الاصطناعي في ظل ارتفاع أسعار الفائدة. وتجاوزت TSMC التوقعات وقدمت توجيهات أعلى من التقديرات، لكن نبرتها الحذرة بشأن 2027 وتحذيرها من ضغوط على الهوامش بسبب تقنيات 2 نانومتر ومصانعها في الخارج أبقيا المشترين بعيداً. وساعد ارتفاع أسهم البرمجيات ناسداك على التعافي من أدنى مستوياته المبكرة. المشكلة هي القلق من التمويل على مستوى القطاع بأكمله، لا شركة واحدة.
لم يكن هناك عامل مهيمن واحد وراء تراجع قطاع الطاقة (-1.55%). هبط النفط الخام خلال الليل وسط حديث عن تخفيف القيود المفروضة على ناقلات أسطول الظل الروسي، وتقارير عن توقعات للوكالة الدولية للطاقة بشأن السحب من المخزونات، قبل أن يتعافى ويغلق مرتفعاً على خلفية هجمات على ناقلات في الشرق الأوسط وضربات أوكرانية للبنية التحتية للطاقة في روسيا. ويشير تخلف الأسهم عن سلعة صاعدة إلى أن التمركز الاستثماري، لا سعر النفط، هو العامل الأرجح.
لم يكد قطاع المرافق (-0.21%) يتحرك، ولم يظهر له محفز واضح. وتعرضت منظومة الطاقة المرتبطة بالذكاء الاصطناعي لضغوط بسبب مخاوف التمويل والاعتراضات السياسية على مراكز البيانات.
اتجاهان متعاكسان في أسبوع واحد
حتى إغلاق الخميس، ارتفع مؤشر داو جونز 1% خلال الأسبوع، بينما تراجع ناسداك 2.4%. ونادراً ما يستمر هذا التباين الكبير من دون تغيير. يجتمع الاحتياطي الفيدرالي يومي 27 و28 أكتوبر، وحتى ذلك الحين، على السوق أن يقرر أيّ المؤشرين يصدّق.