

«هل أشتري الآن أم أنتظر انخفاض السعر؟» هذا هو السؤال الذي يشلّ المستثمرين الجدد ويغري ذوي الخبرة بمحاولة اختيار التوقيت المثالي، وغالبًا ما يقودهم إلى قرارات سيئة. في سوق قد يتحرك بنسبة 10% في يوم واحد، لا أحد يستطيع تحديد أدنى سعر على نحو موثوق.
يُعدّ متوسط التكلفة (DCA) طريقة بسيطة لتجاوز هذا السؤال. إليك كيفية عمله، ومتى يكون فعالًا، وما أوجه قصوره.
ما هو متوسط التكلفة (DCA)؟
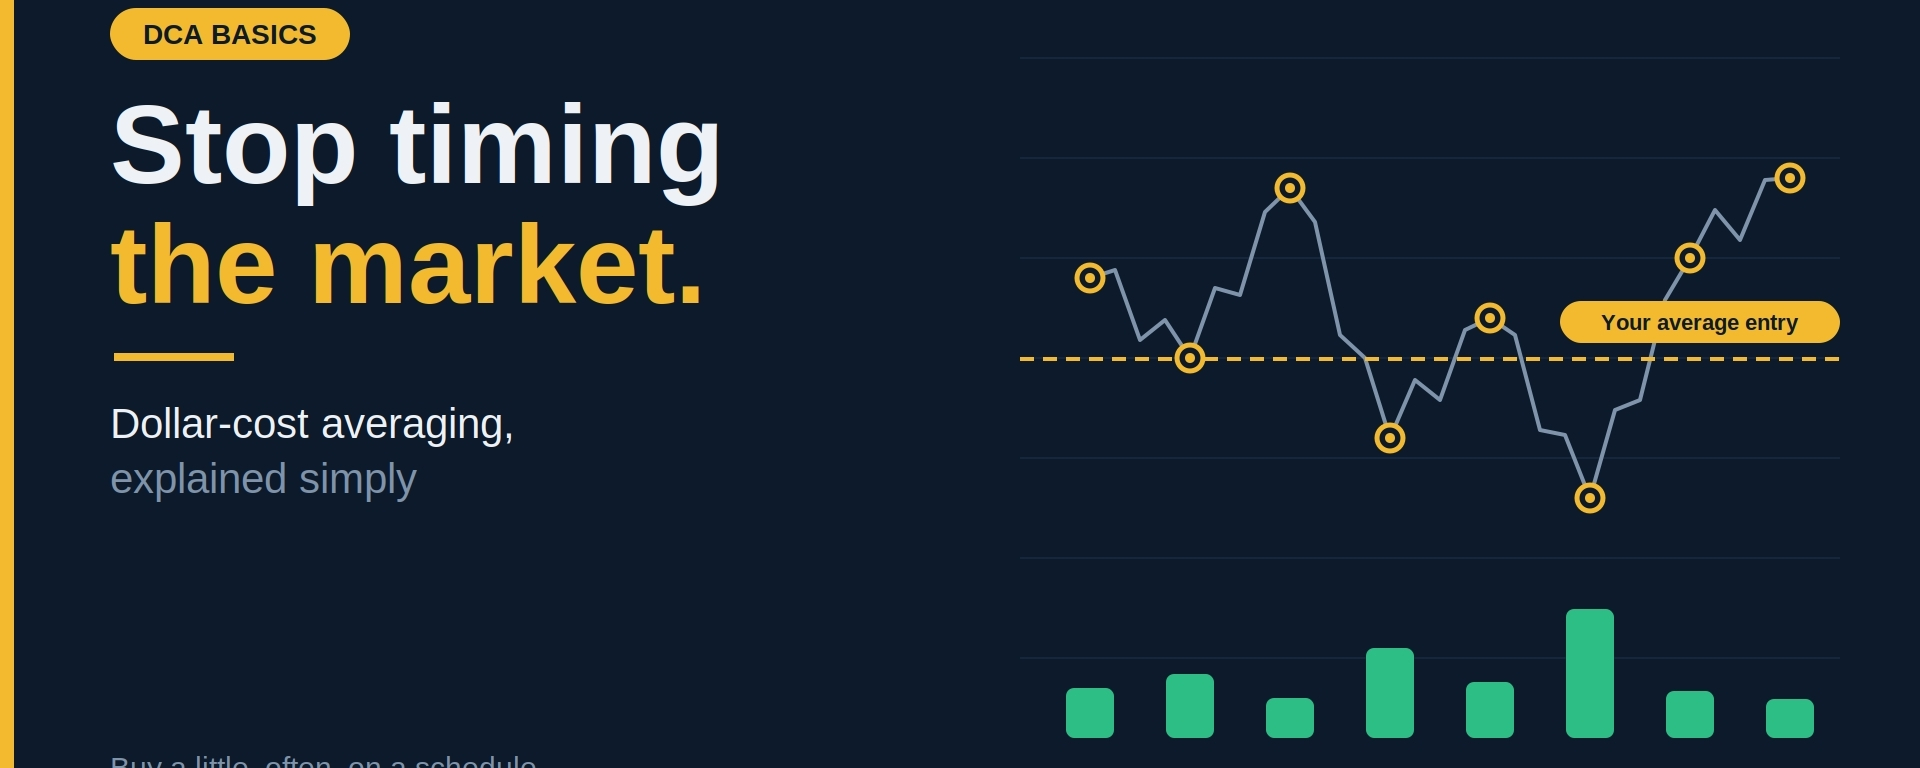
بدلًا من استثمار مبلغ إجمالي دفعة واحدة، تستثمر مبلغًا ثابتًا على فترات منتظمة، مثل 50 دولارًا كل أسبوع أو 200 دولار كل شهر، بصرف النظر عن السعر الحالي.
عندما تكون الأسعار مرتفعة، يشتري المبلغ الثابت عددًا أقل من العملات. وعندما تنخفض الأسعار، يشتري عددًا أكبر. ومع مرور الوقت، يصبح متوسط سعر الشراء أكثر استقرارًا.
ما هو الاستثمار الدوري بمبلغ ثابت؟
بدلًا من استثمار مبلغ إجمالي دفعة واحدة، تستثمر مبلغًا ثابتًا على فترات منتظمة، مثل 50 دولارًا كل أسبوع أو 200 دولار كل شهر، بغض النظر عن السعر الحالي.
عندما تكون الأسعار مرتفعة، يشتري المبلغ الثابت عددًا أقل من العملات. وعندما تنخفض الأسعار، يشتري عددًا أكبر. ومع مرور الوقت، يصبح متوسط سعر الشراء أكثر استقرارًا.
لماذا يناسب هذا الأسلوب كثيرًا من الناس؟
إنه يخفف ضغط محاولة توقيت السوق. فلا تحتاج إلى تخمين القاع أو القلق بشأن شمعة اليوم. فالجدول الزمني يتخذ القرار نيابةً عنك.
إنه يقلل القرارات العاطفية. فعمليات الشراء التلقائية والمتكررة تجعل البيع بدافع الذعر أو الاندفاع إلى موجة صعود خوفًا من تفويتها بكل ميزانيتك أصعب.
إنه يناسب الحياة الواقعية. فمعظم الناس يتقاضون دخلهم شهريًا. ويتماشى الاستثمار الدوري مع طريقة وصول المال إليك، لتستثمر ما يمكنك تحمّله تدريجيًا.
إنه يقلل الندم الناتج عن سوء التوقيت. فإذا استثمرت كل أموالك ثم انخفض السعر بنسبة 30% في اليوم التالي، فسيكون الأمر مؤلمًا. أما توزيع عمليات الشراء على فترات فيخفف من وقع ذلك.
السلبيات بصراحة
الاستثمار الدوري ليس حلًا سحريًا، ومن المفيد معرفة حدوده:
إنه لا يضمن الربح. فإذا انخفض سعر أحد الأصول ولم يتعافَ أبدًا، فهذا الأسلوب يعني ببساطة أنك اشتريت المزيد من أصل تتراجع قيمته.
قد يكون أداؤه أضعف من الاستثمار بمبلغ إجمالي دفعة واحدة في سوق يواصل الارتفاع، لأن جزءًا من أموالك يبقى خارج السوق بينما ترتفع الأسعار. وكثيرًا ما وجدت الدراسات المتعلقة بالأسواق التقليدية أن الاستثمار بمبلغ إجمالي دفعة واحدة يتفوق في أغلب الأحيان، رغم أن الاستثمار الدوري قد يبدو أكثر أمانًا.
تتراكم الرسوم. فقد تكلفك عمليات الشراء الصغيرة الكثيرة رسوم تداول أعلى من بضع عمليات شراء كبيرة، لذا تحقّق من هيكل الرسوم لدى منصتك.
الاستثمار الدوري أداة لإدارة المخاطر والسلوك، وليس وسيلة للتغلب على السوق.
كيفية إعداد خطة للاستثمار الدوري
اختر أصولًا بحثت عنها جيدًا. فالاستثمار الدوري في مشروع ضعيف يظل استثمارًا ضعيفًا. ويركز كثيرون على الأصول الراسخة.
حدّد مبلغًا يمكنك تحمّل استثماره. ينبغي أن يكون مالًا لن تحتاج إليه قريبًا، ولن يسبب لك خسارته ضررًا.
اختر وتيرة الاستثمار. الشراء أسبوعيًا أو شهريًا أمر شائع. فالانتظام أهم من طول الفترة المحدد.
أتمت العملية إن أمكن. توفر منصات كثيرة عمليات شراء متكررة، ما يزيل إغراء التوقف عندما تبدو الأسعار مخيفة.
حدّد مواعيد لمراجعة خطتك. راجعها كل بضعة أشهر للتأكد من أن خطتك وأهدافك ما زالت متوافقة.
اجمع بين الاستثمار الدوري ووجود خطة
يكون الاستثمار الدوري أكثر فاعلية عند اتباع عادات سليمة:
حافظ على أحجام مراكزك الاستثمارية الإجمالية ضمن حدود معقولة
قرّر مسبقًا متى ستتوقف عن زيادة استثماراتك أو تبدأ بجني الأرباح
احفظ استثماراتك طويلة الأجل بأمان
لا تستثمر دوريًا بأموال مقترضة أو بأموال تحتاج إليها لتسديد الفواتير
الخلاصة
لا يمكنك التحكم في السوق، لكن يمكنك التحكم في أسلوبك. يحوّل الاستثمار الدوري لعبة التخمين المرهقة إلى عادة منتظمة، وهذا بالضبط ما يحتاج إليه معظم الناس للحفاظ على استمراريتهم في فترات الصعود والهبوط.
لن يحوّل أصلًا سيئًا إلى أصل جيد، ولن يضمن لك الأرباح، لكنه قد يساعدك على مواصلة الاستثمار من دون أن تدع مشاعرك تقود كل قرار.
هل تستثمر بمبالغ ثابتة على فترات، أم تشتري بمبلغ إجمالي دفعة واحدة، أم تحاول توقيت الهبوط؟ أخبرني في التعليقات. 👇
إخلاء مسؤولية: هذا المقال لأغراض تعليمية فقط، ولا يُعد نصيحة مالية. الأصول المشفرة شديدة التقلب، وقد تخسر رأس مالك. احرص دائمًا على إجراء أبحاثك الخاصة، ولا تستثمر إلا ما يمكنك تحمّل خسارته.
#العملات_المشفرة #DCA #الاستثمار_في_العملات_المشفرة #أساسيات_الاستثمار #BinanceSquare