

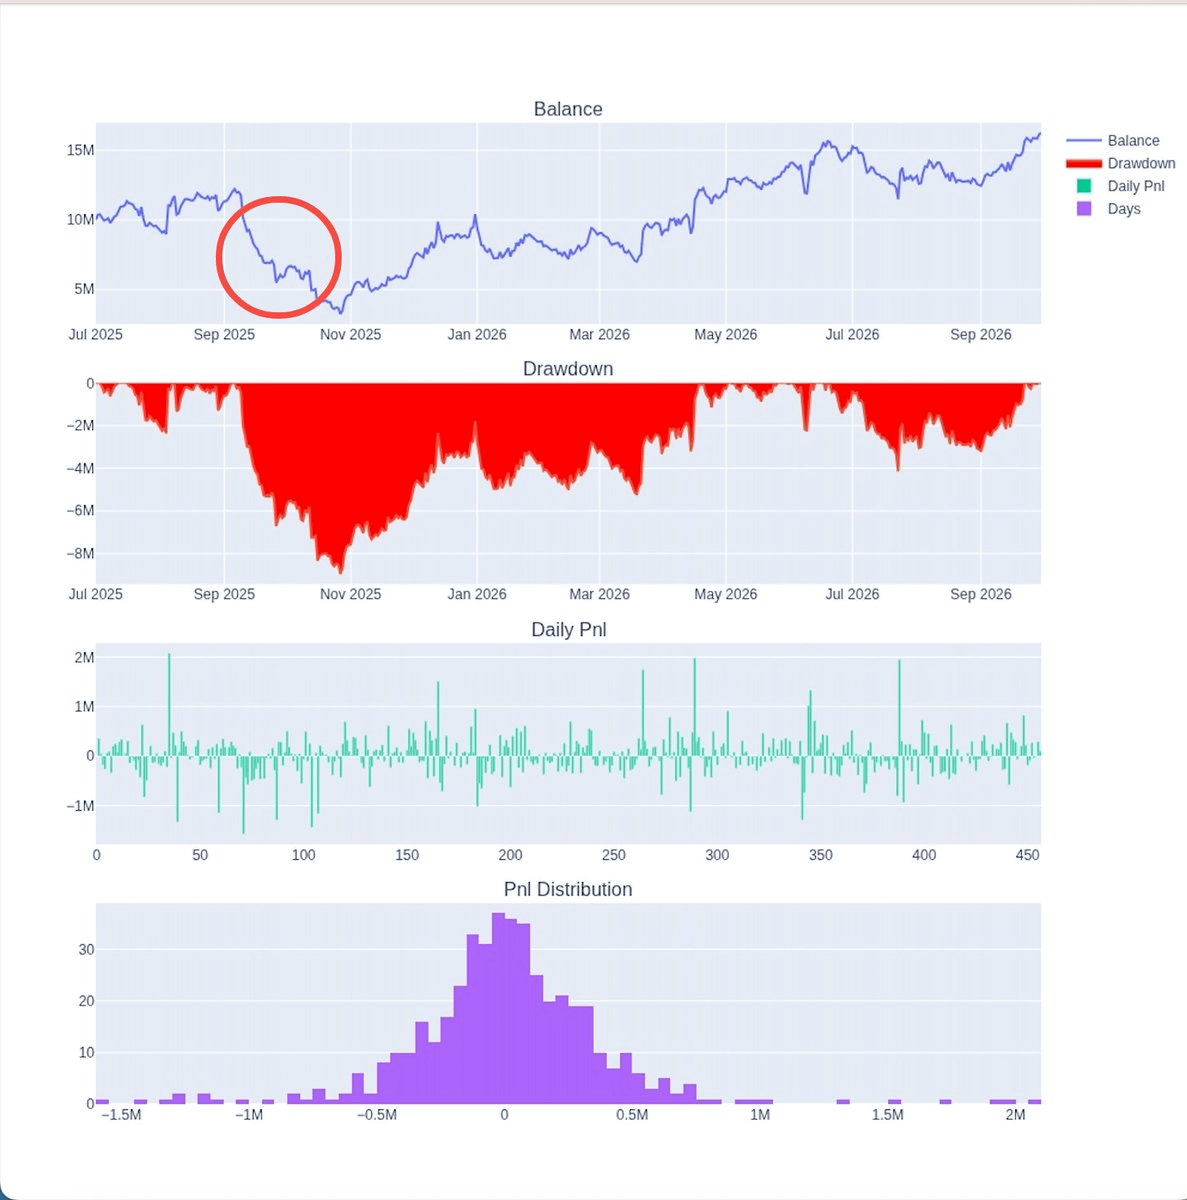
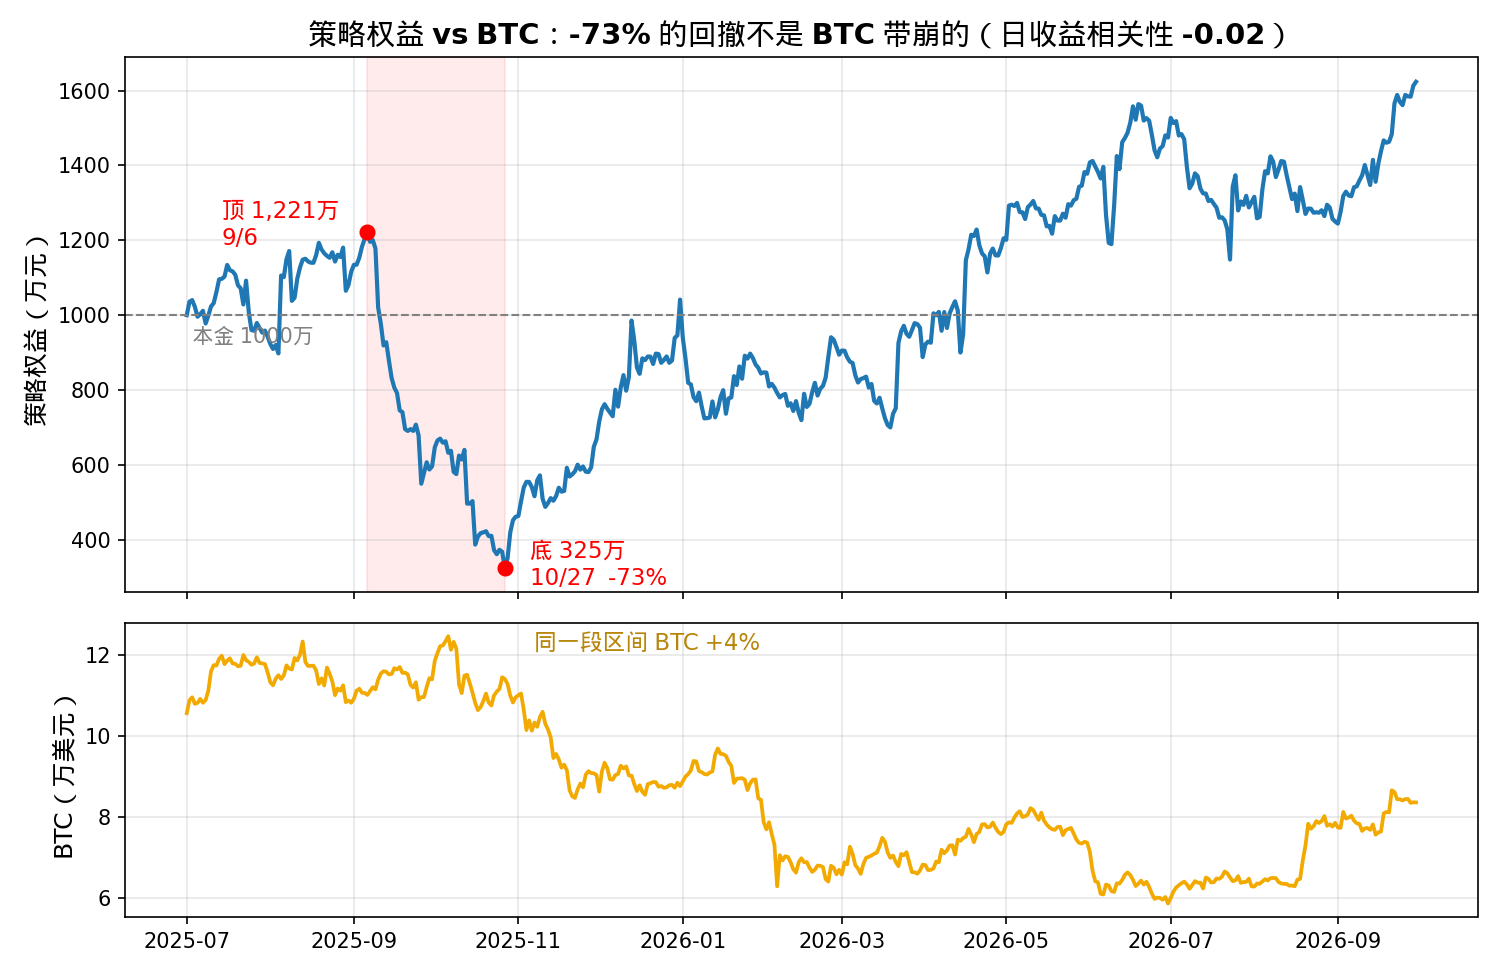
15 个月总收益 +62% 的加密合约策略,中途有一段 -73% 的最大回撤,权益从 1221 万峰值跌到 325 万。
我原以为是被 BTC 见顶带崩的。把 4936 笔成交逐笔拆完,结论出乎意料。组合和 BTC 的日收益相关性只有 -0.02。从策略见顶的 9/6 到回撤最深的 10/27,BTC 同期甚至还涨了 4%。
真正打崩账户的,是 7 个交易日,和 7 个没人听过的小币。这篇把每个数字都摊开。
发布时此处附交易晒单卡片或实盘主页链接。本文是回测复盘,数据全部来自币安公开历史存档,可复现。
一、回撤全貌
策略设定,日线频率,多空各持 5 个币,每天调仓,单币固定仓位 100 万,总资金 1000 万。
9/6,权益冲到 1221 万。10/27,只剩 325 万,跌掉 73.41%。其中 81% 的伤害来自仅 3 个交易周。
二、把亏损按单币单日排序,画面瞬间清晰
9-11 月只有 7 天出现单币单日亏损超 50 万,这 7 天合计亏掉 714 万。刨掉这 7 天,其余 80 多个交易日合计净赚约 227 万。
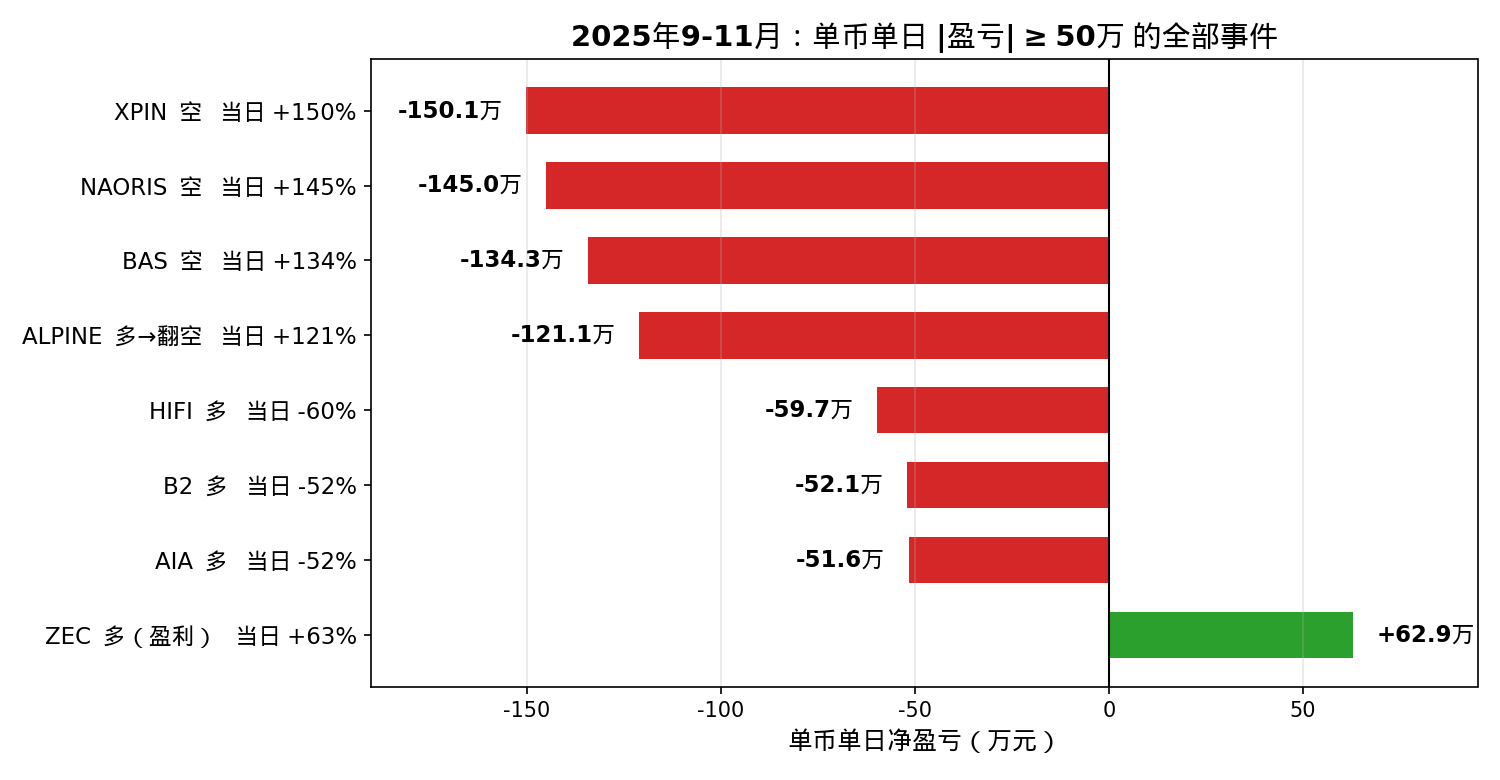
回撤不是慢性失血,是几次重击。
三、三种死法,全部来自极端波动
一是空单被暴力拉升,共 4 天。XPIN 当日涨 150%,NAORIS 涨 145%,BAS 涨 134%。策略把走势最弱的币排进做空名单,第二天开盘 100 万空单刚成交,币价当天翻倍级跳涨,单笔亏 130 到 150 万,约本金的 15%。
二是翻仓自残。ALPINE 当天涨 121%。9/26 早上策略按信号卖出多单 474,226 枚,约 100 万,反手再开空 471,209 枚,约 100 万,当天收盘 4.69,前一日约 2.12。做多本来是对的,翻仓后变成双倍做空,单日净亏 121 万。
三是多头接飞刀,共 3 天。HIFI 单日跌 60%,B2 跌 52%,AIA 跌 52%,全是策略当时选中的最强标的。
共同点是,这些币爆发前一天走势平平,日线走完时损失已经全部打完,日线策略连止损的机会都没有。
四、反直觉发现,这次和 大盘无关
亏损最狠的 7 天里,BTC 几乎走平,组合持有的币平均却动了 9% 到 13%。这不是大盘风险,是小币的尾部风险。你的合约策略可能没暴露给 BTC,却暴露给了极端行情。
五、为什么偏偏是那两个月
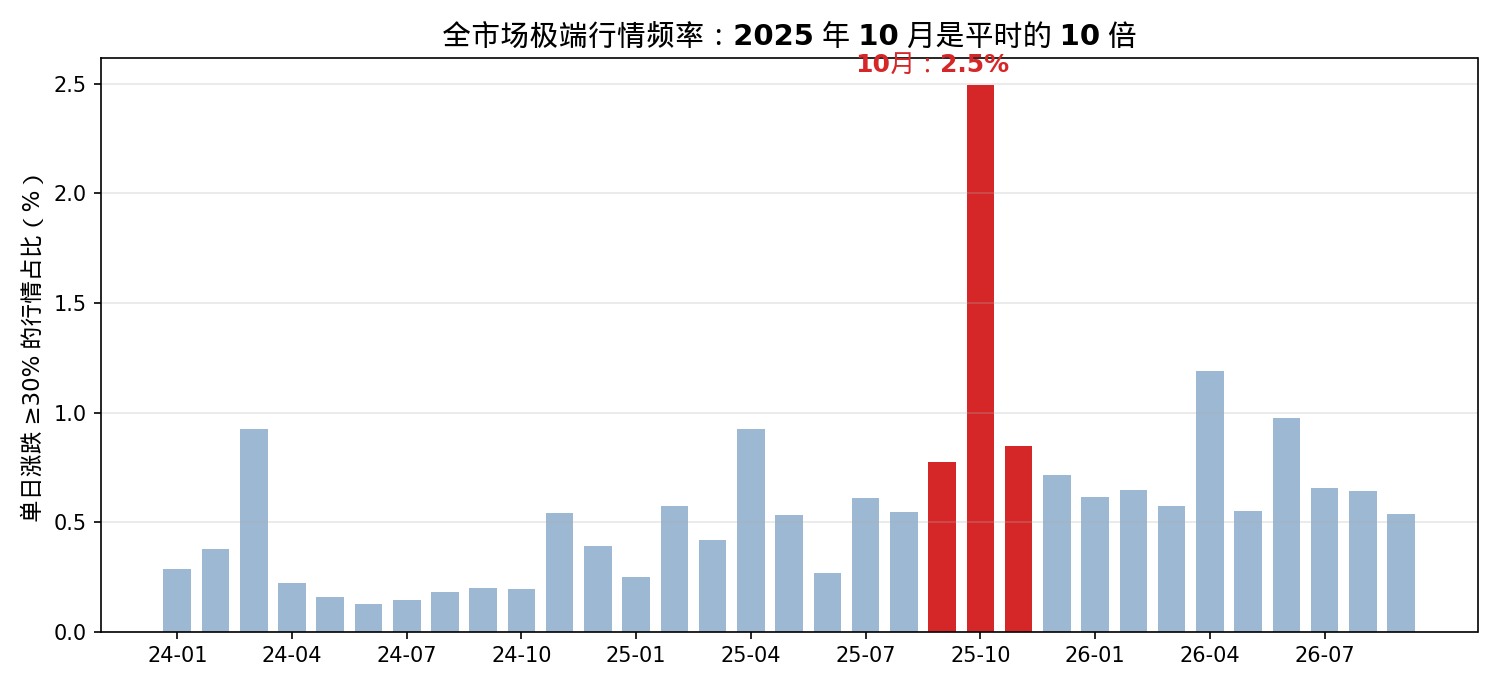
全市场统计显示,2025 年 10 月,单日涨跌超 30% 的行情占比 2.5%,平时只有 0.2%,整整 10 倍。11 月出现 17 次单日翻倍,是我样本里最多的一个月。极端波动月,撞上了毫无保护、满仓暴露的策略。
六、病根不是看错行情,是结构没有保护
单币固定 100 万,没有波动缩放。币一天翻倍,仓位原样吃满。
没有单币上限,没有尾部风控。多空两头选中的,恰好都是波动最野的币。
日线频率,极端行情下没有盘中止损的机会。
7 次这样的日子,账户没了七成。
七、结论
-73% 不是行情判断错误,是极端行情下没有保护。同一套逻辑,12 月把钱赚了回来,回撤从 -73% 修复到 -15%。要补的是风控,不是猜行情。正在做三件事,按波动缩放仓位,给单币设上限,加极端行情检测。
如果你也在跑合约策略,翻一下自己的回测,把亏损按单币单日排个序。如果你的伤害也集中在少数几天,那你要解决的不是信号,是仓位。