

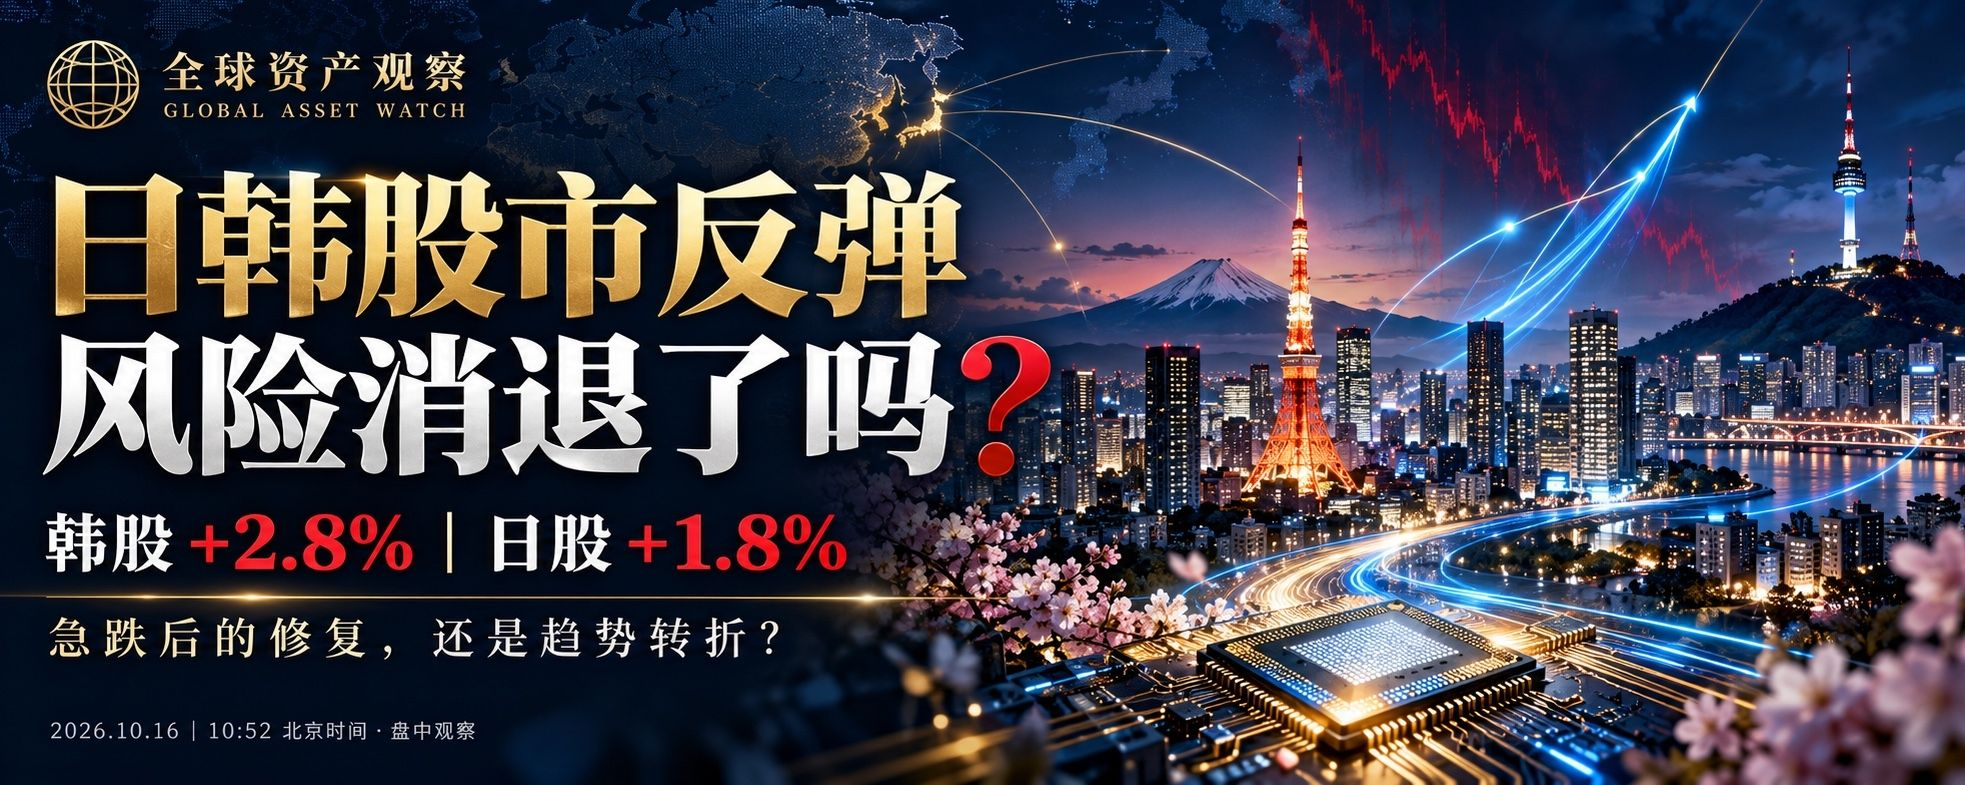
亚洲股市终于迎来反弹。但我的判断是:抛售压力有所缓和,风险是否消退,还需要更多证据。
路透北京时间10月16日10:52更新显示,韩国KOSPI上涨2.8%,日本日经指数上涨1.8%。此前一个交易日,两者分别下跌近8%和近5%。上述反弹幅度均为盘中数据,并非收盘结果。(reuters.com)
涨幅看起来不小,但跌涨并不对称。举个简单的例子:指数从100跌到92,再上涨2.8%,也只回到94.58。反弹能够减少损失,却不代表已经收复失地。
更关键的是,这轮调整背后的问题有没有改变?
此前,CoreWeave部分2032年到期债券的收益率升破15%,引发市场对AI基础设施融资的担忧。这里的收益率是债券市场交易形成的水平,不能直接理解为公司全部借款的利率,也不等于违约已经发生。(reuters.com)
这让我更关注一个问题:AI需求增长,能否足够快地转化成现金流,覆盖建设投入和债务支出?
有订单、有收入增长,与能够持续偿债之间,仍然隔着交付时间、成本和回款周期。股价反弹可以很快,解决这些问题通常需要更长时间。
当然,也不能把风险直接等同于危机。《华尔街日报》报道,CoreWeave在美国10月15日交易中从盘中下跌转为收涨5.9%。这说明市场并没有形成一致的悲观判断,但股票回升本身也不足以证明融资压力已经解除。(wsj.com)
接下来,我会看三件事:
第一,信用市场是否同步改善。 如果股价上涨,但相关企业债券持续承压,这轮修复的基础仍不牢。
第二,反弹能否经受回踩。 单日拉升容易受到短线交易影响;后续回落时能否守住低点,更能检验买盘的持续性。
第三,财报能否给出现金流证据。 相比继续扩大投资的承诺,我更看重经营现金流、融资安排,以及订单兑现为收入和回款的能力。
目前,我倾向于把这轮上涨理解为急跌后的初步修复。超跌买盘、空头回补都可能参与其中,但没有资金流和持仓证据,不能认定是哪一种力量主导。
值得提高关注度,但还不足以宣布风险过去。真正有说服力的变化,是价格企稳、融资压力缓解和现金流改善能够同时出现。
全球资产观察|GLOBAL ASSET WATCH
行情采用北京时间2026年10月16日10:52报道