


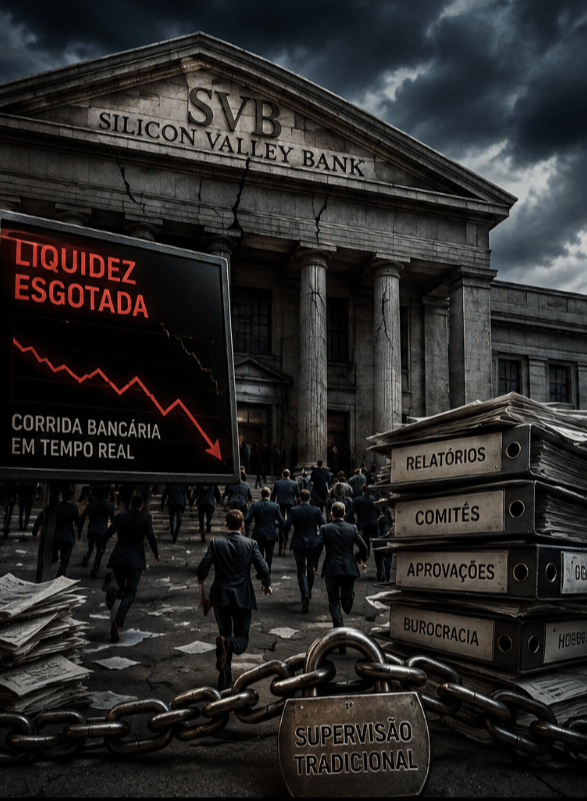
اتضح عجز نماذج الرقابة الاحترازية التقليدية عن التنبؤ بحالات السحب الجماعي من البنوك واحتوائها في بيئة العصر الرقمي السريعة، وذلك مع انهيار بنك وادي السيليكون (SVB). وتؤكد تصريحات نائبة رئيس مجلس الاحتياطي الفيدرالي (Fed) لشؤون الرقابة، ميشيل بومان، الحاجة الملحّة إلى تبسيط الهياكل البيروقراطية وإعطاء الأولوية للكفاءة التشغيلية في مراقبة مخاطر أسعار الفائدة وتركيز الأصول غير المحمية.
لا تكمن جوهر المشكلة في النظام المصرفي ذي الاحتياطي الجزئي في غياب القواعد، بل في الجمود الذي تتعامل به الرقابة مع تقلبات الخصوم ومخاطر عدم التوافق في آجال الاستحقاق بين الأصول والودائع تحت الطلب. وقد ثبت عجز اللجان الموسعة والتقارير البطيئة عن مواكبة التدفقات الخارجة الضخمة للسيولة التي تتيحها الخدمات المصرفية الإلكترونية المعاصرة.
يعيد هذا التفاوت في المعلومات إشعال النقاش حول حدود التنظيم التقديري مقابل قابلية التدقيق المبرمجة. وبينما يحاول القطاع المالي التقليدي تعديل مقاييس الضغط لديه بأثر رجعي، تعمل الشبكات اللامركزية والتمويل القائم على البلوك تشين وفق أنظمة إثبات الاحتياطيات (Proof of Reserves - PoR) والتحقق الفوري على السلسلة.
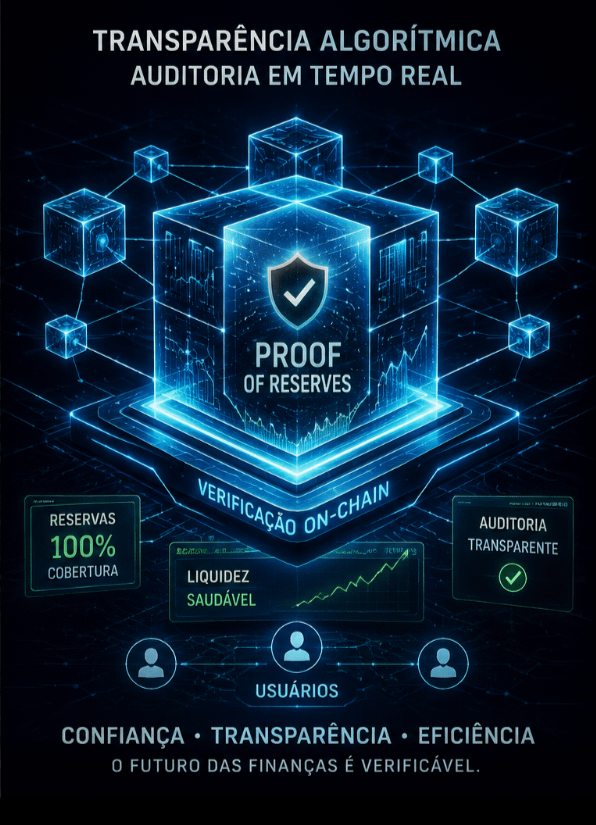
يمر تحديث الرقابة المصرفية باعتماد الشفافية الخوارزمية معيارًا للسوق. ومن دون بنية تدقيق فوري تواكب ديناميكيات السيولة في المنظومات الحديثة، ستواصل الرقابة العامة الاستجابة للآثار بدلًا من منعها.
في رأيي، تُعد محاولة الاحتياطي الفيدرالي لإعادة صياغة الرقابة خطوة ضرورية، لكنها غير كافية ما دامت تُبقي على معايير الرقابة التناظرية في اقتصاد رقمي. وقد أظهر انهيار SVB أن الثقة العمياء باللجان التنظيمية تولّد شعورًا زائفًا بالأمان. ويتطلب مستقبل النظام المالي العالمي استبدال التقارير المتأخرة بقابلية التدقيق في الوقت الفعلي، بما يقرّب التمويل التقليدي من الشفافية التشغيلية التي توفرها الأصول الرقمية وشبكات البلوك تشين بطبيعتها.
#Fed