

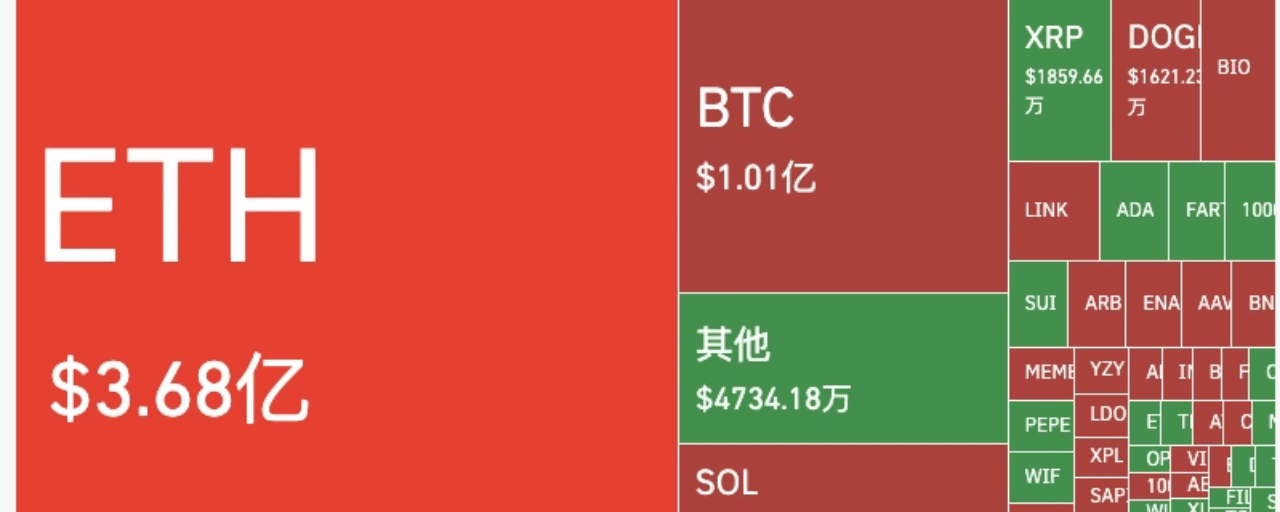

انتشرت بيانات التصفية القسرية ليوم 15 أكتوبر على نطاق واسع، لكن ينبغي أولًا ضبط المقصود بنسبة «60%»: النص الأصلي لـCoinDesk يقول إن «إيثيريوم شكّل قرابة 60% من التصفية القسرية للعملتين المشفرتين الأكبر»، أي نحو 286 مليون دولار لـETH مقابل نحو 197 مليون دولار لـBTC؛ ومقام نسبة 59% يقتصر على العملتين، BTC وETH. أما من إجمالي التصفية خلال 24 ساعة في السوق بأكمله، والبالغ 922 مليونًا إلى 977 مليون دولار (بحسب اختلاف منهجيات الإحصاء بين المصادر)، فحصة ETH الفعلية نحو 31%. اختلاف الرواية هو ما يصنع فرقًا يقارب الضعف — لكن الاتجاه لم يتغير: كان ETH الأكثر تضررًا في موجة التصفية هذه.
المفارقة الحقيقية تكمن في كثافة الرافعة المالية: حجم سوق عقود ETH الآجلة لا يتجاوز 58% من حجم سوق BTC، ومع ذلك تلقّى ضربة أكبر بنسبة 45%. العقود المفتوحة: نحو 30 مليار دولار لـETH مقابل نحو 52 مليار دولار لـBTC — لكن تصفية مراكز ETH كانت أكثر. والسبب واضح في الأسعار: هبط ETH خلال 24 ساعة بنسبة 5.3%-6.4%، بينما لم يهبط BTC إلا بنسبة 2.5%-3.2% — أي إن نسبة الهبوط كانت ضعفًا تمامًا. وبعبارة بسيطة: مع المبلغ نفسه، تكون الرهانات على طاولة ETH أكثر تراكمًا؛ أصل عالي بيتا × رافعة مالية عالية = أثر مضاعف للتصفية. لا يعني هذا أن أساسيات إيثيريوم تدهورت، بل إن الرافعة تتراكم في مكان، فتقع الخسائر فيه — وقد لخّصت مراجعة Cubed الأمر بوضوح: إن النسبة غير المتكافئة للتصفية «تحدد موضع تراكم الرافعة المالية».
لنضع مقياسًا لهذه الموجة من التصفية: صُفّيت مراكز بقيمة 9.22–9.77 مليون دولار خلال 24 ساعة (بحسب اختلاف منهجيات الحساب)، وكانت حصة مراكز الشراء 91.6%–95% — مذبحة من طرف واحد؛ وبلغت التصفية في ساعة واحدة 476–489 مليون دولار، أي أكثر من نصف إجمالي اليوم؛ وكانت أكبر تصفية منفردة لمركز شراء على BTCUSDT في منصة باينانس، بقيمة 12.03 مليون دولار؛ واستحوذت باينانس وحدها على 54%–62% من التصفية — تركّز مذهل للمخاطر في منصة واحدة. وهبط مؤشر الخوف والطمع من 56 قبل أسبوع (طمع) إلى 47 (خوف).
تقدم مراجعة Evercrest درسًا جديرًا بالتذكر: في فترات الضبابية الاقتصادية الكلية، يحدث «الهروب إلى الجودة» داخل سوق العملات المشفرة أيضًا — إذ تتخلى الأموال عن العملات البديلة لصالح ETH، وعن ETH لصالح BTC. لم ينخفض مؤشر CoinDesk 80 سوى 0.6%، مقابل 5.5% لـSOL و13% لـZEC — فالخسائر تتناسب مع السيولة. كانت هذه الجولة «مسابقة لمعرفة من تكبّد خسائر أكبر»، لا «انهيارًا للنظام».
تقييمي: وفق إطار Cubed، هل ما نراه «خفض للرافعة المالية» أم «استسلام»؟ تكمن الإجابة في مؤشرين: إذا انخفضت العقود المفتوحة بسرعة واستقر السوق الفوري، فهذا يعني إعادة ضبط صحية للرافعة المالية (إيجابية للتوقعات المستقبلية)؛ أما إذا ظلت الفائدة المفتوحة مرتفعة وتحول معدل التمويل إلى السالب بعمق، فهذا يدل على ازدحام مراكز البيع، وعندها يصبح أي تصريح يميل إلى التيسير وقودًا لعصر مراكز البيع على المكشوف. كانت عاصفة مؤشر أسعار المستهلك (3.7%، مع تنامي رهانات رفع الفائدة في أكتوبر) هي الشرارة، لكن مكمن الخلل الحقيقي هو مراكز الشراء المعتمدة على الزخم، التي دخلت السوق عند الاختراق الوهمي لمستوى 84,000 — فقد حملت الأموال ذات الرافعة المالية الأصول في توقيت خاطئ وعند سعر خاطئ.


إليك ثلاث نقاط للمراقبة:
الفائدة المفتوحة ومعدل التمويل — فهما يحددان جودة الارتداد: يمكن ملاحقة ارتداد يترافق مع تراجع الفائدة المفتوحة؛ أما الارتداد مع بقاء الفائدة المفتوحة مرتفعة ومعدل تمويل سلبي فهو فخ؛
نسبة ETH/BTC — قراءة آنية لـ«مراتب الملاذ الآمن داخل سوق العملات المشفرة»؛ فتعافي النسبة يعني عودة الإقبال على المخاطرة؛
الليلة تصدر بيانات مؤشر أسعار المنتجين ومبيعات التجزئة وطلبات إعانة البطالة الأولية، وغدًا صباحًا يلقي وورش كلمته — ساعة الاقتصاد الكلي لا تزال تدق، وسوق العملات المشفرة ليس إلا آليةً تابعة لها.
تنبيه بشأن المخاطر: التفسير الصحيح لنسبة «60%» هو أنها حصة BTC وETH مجتمعتين؛ أما نسبتهما من السوق بأكمله فتبلغ نحو 31%، لذا لا تخلط بين المقياسين عند الاستشهاد بهما. تختلف بيانات التصفية كثيرًا بين المصادر (من 857 مليونًا إلى 977 مليون دولار). ولم يصل مؤشر الخوف والطمع، عند 47، بعدُ إلى منطقة الخوف الشديد، كما أن الزخم الهبوطي لم ينفد. كذلك فإن استحواذ باينانس على نحو 60% من التصفية في منصة واحدة يشكل بحد ذاته نقطة خطر نظامي. هذه المقالة قراءة إخبارية ولا تشكل نصيحة استثمارية.