

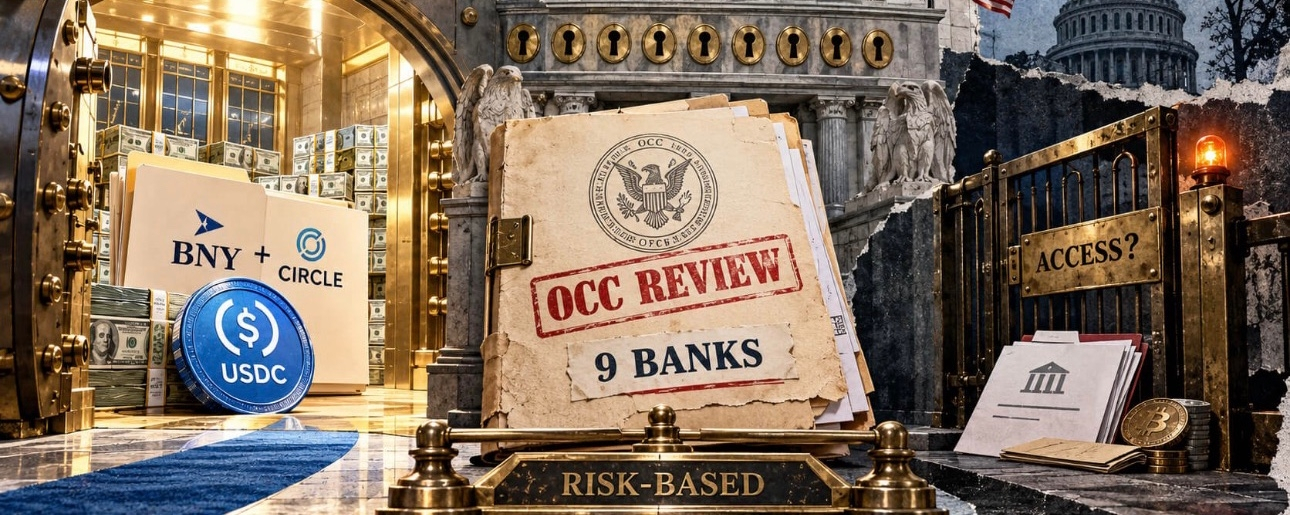
أعلن مكتب مراقب العملة الأمريكي (OCC) نتائج تحقيقه بشأن أكبر 9 بنوك وطنية في البلاد (JPMorgan, Bank of America, Citi, Wells Fargo, US Bank, Capital One, PNC, TD Bank, BMO Bank).
تبيّن أنه خلال الفترة الممتدة من عام 2020 حتى سبتمبر 2025، فرضت هذه المؤسسات قيودًا منهجية على حسابات منصات تداول العملات المشفرة ومُصدري الأصول الرقمية ومديريها، أو حظرتها بالكامل.
📌 أبرز النقاط ونتائج المراجعة
➡️ مكافحة الجرائم المالية: عزا معظم البنوك رفضها التعامل مع شركات العملات المشفرة إلى مخاطر غسل الأموال (AML) أو مكافحة تمويل الإرهاب (BSA). لكن الجهة التنظيمية تشدد على أن ما سُمّي «التمييز على أساس السمعة» كان كثيرًا ما يختبئ وراء هذه الذريعة.
➡️ قاعدة التقييم الموضوعي: صرّح مراقب OCC جوناثان غولد بأن البنوك لا يحق لها رفض التعامل مع الشركات القانونية على نطاق واسع أو على أساس فئوي. ويجب أن يستند قرار فتح الحساب أو إغلاقه حصريًا إلى تقييم شفاف وموضوعي للمخاطر الفعلية الخاصة بكل عميل.
➡️ حظر «الضغط على السمعة»: تحظر القواعد المحدّثة لـOCC وFDIC بوضوح على الجهات التنظيمية والبنوك التذرع بالرقابة على مكافحة غسل الأموال لإقصاء قطاعات قانونية لكنها «غير محبوبة».
⚖️ تباينات السوق: المؤسسات مقابل الشركات الصغيرة
بينما تسعى الجهات التنظيمية إلى حماية حق الشركات في الحصول على الخدمات المصرفية، لا يزال الوصول الفعلي إلى هذه الخدمات متفاوتًا:
➡️ بالنسبة إلى اللاعبين الكبار: في نهاية يونيو، أطلق BNY (Bank of New York Mellon) خدمات العملات المستقرة للعملاء من المؤسسات (بما في ذلك حفظ USDC وإمكانية إصدار USDC واسترداده عبر Circle مباشرةً بالدولار).
➡️ بالنسبة إلى الشركات الناشئة والشركات الصغيرة: لا تزال إدارة المخاطر الخاصة بكل بنك تشكّل «مرشحًا» صارمًا. والسؤال الرئيسي الذي لا يزال مطروحًا هو: هل ستتمكن شركات العملات المشفرة الصغيرة من الحصول على مستوى الخدمات نفسه الذي تحصل عليه الشركات العملاقة حاليًا؟
⚠️ ماذا بعد؟
حدّثت OCC بالفعل آليات تقديم الشكاوى، وتأخذ وقائع الحرمان من الخدمات المصرفية في الحسبان عند إصدار التراخيص وتقييم التصنيفات المصرفية (CRA). وتنظر الجهة التنظيمية في اتخاذ تدابير رقابية إضافية، لضمان أن تتحول القواعد الموضوعية فعلًا إلى وصول حقيقي إلى النظام المصرفي لقطاع العملات المشفرة القانوني.