

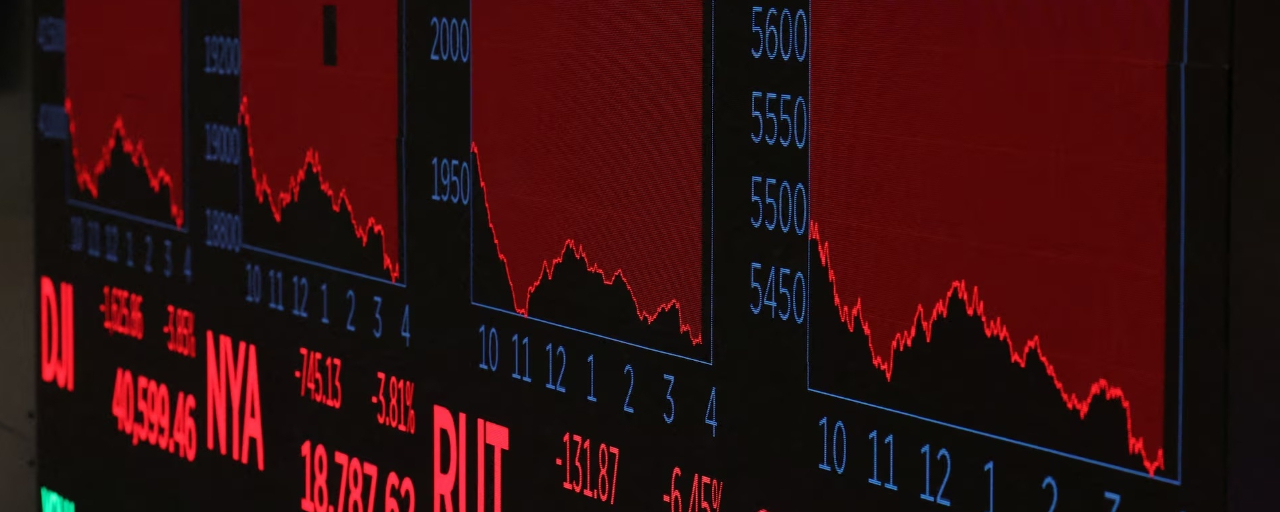

تراجعت أسهم شركات صناعة الرقائق مجددًا يوم الأربعاء، وسحبت السوق الأوسع معها إلى الهبوط. وكانت الأسهم تميل بالفعل إلى التراجع وسط رهانات على أن مجلس الاحتياطي الفيدرالي سيرفع أسعار الفائدة مجددًا لمكافحة التضخم، وجاء تقرير أسعار المستهلك لشهر سبتمبر ليعزز هذا الرأي.
ارتفعت الأسعار بنسبة 0.6% مقارنة بأغسطس، بما يتوافق مع التوقعات. لكن على مدار العام الماضي، بلغ الارتفاع 3.7%، أي أعلى بعُشر نقطة مئوية من نسبة 3.6% التي توقعها الاقتصاديون الذين استطلعت داو جونز آراءهم. أما التضخم الأساسي، الذي يستثني الغذاء والطاقة، فسجل 0.3% خلال الشهر و2.6% خلال العام، فيما توقع المحللون 0.2% و2.5% على التوالي. كانت الانحرافات طفيفة، لكن ذلك كان كافيًا.
نهاية سلسلة هادئة
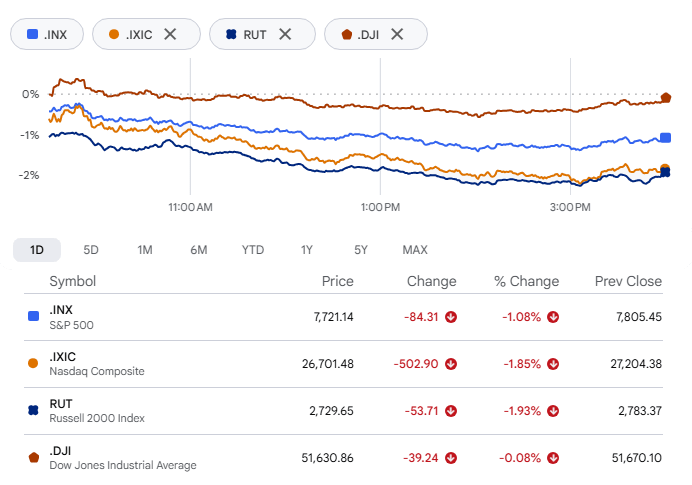
تراجع مؤشر S&P 500 بنسبة 1.11% إلى 7,718.94، منهياً بذلك أطول فترة له من دون انخفاض بنسبة 1% منذ أكثر من ست سنوات. وخسر مؤشر Nasdaq 100 نحو 2%، فيما تخلّى مؤشر Russell 2000 للشركات الصغيرة عن مكاسب بنسبة 1.9% ليغلق عند 2,729.65. ولم يكد مؤشر Dow Jones الصناعي يتحرك، إذ انخفض 0.09% إلى 51,621.48، مدعوماً بمكاسب UnitedHealth وAmgen.
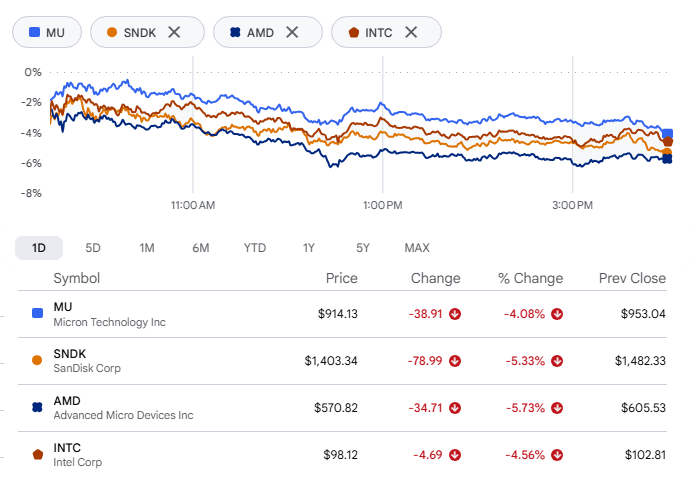
لم تكن أسعار الفائدة وحدها ما أبعد المشترين. فقد بدأ المستثمرون يشعرون بالقلق أيضاً من حجم الديون التي تتراكم على شركات التكنولوجيا خارج ما يُعرف باسم «السبعة العظماء» لتمويل طفرة الذكاء الاصطناعي. وتعرضت أسهم أشباه الموصلات، التي كانت تعاني أصلاً، لمزيد من الخسائر. فبعد أن خسرت Micron Technology أكثر من 3% في اليوم السابق، تراجعت 4% أخرى يوم الأربعاء. وكان أداء Sandisk وAdvanced Micro Devices أسوأ، إذ هبط كل منهما بأكثر من 5%. أما Intel فانخفضت 4%.
سندات CoreWeave تدق ناقوس الخطر
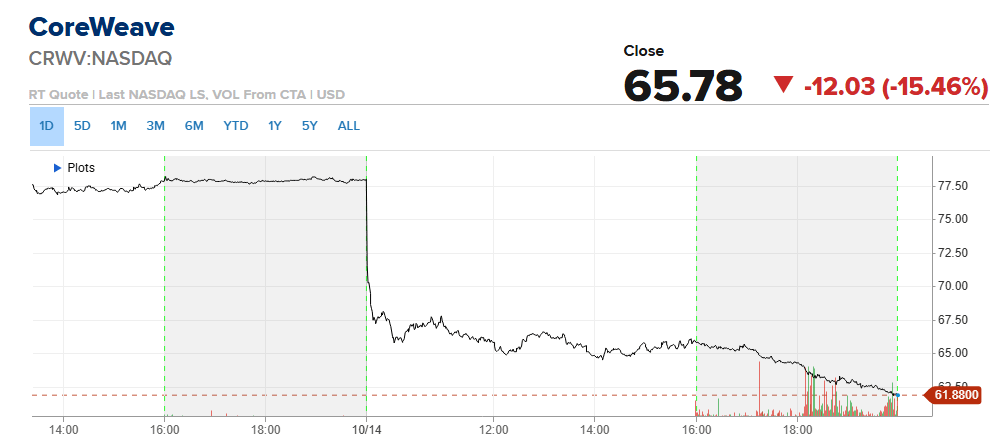
لم يجسد أي سهم القلق من الديون بقدر ما جسّده سهم CoreWeave. فقد هبطت أسهم الشركة بما يصل إلى 17% خلال الجلسة قبل أن تغلق منخفضة بنحو 15.5%، فيما جرى تداول سنداتها المستحقة في 2032 بأقل من 80 سنتاً للدولار.
حسابات السندات تسير بعكس ما يتوقعه معظم الناس. فعندما ينخفض السعر، يرتفع العائد؛ لذا فإن عائداً يقترب من 15% يعني أن المقرضين باتوا يطلبون مردوداً كبيراً مقابل إقراض أموالهم لـCoreWeave. وقد لفت هذا التراجع انتباه إيلون ماسك بالفعل، فردّ بكلمة واحدة على منصته للتواصل الاجتماعي: «يا للهول».
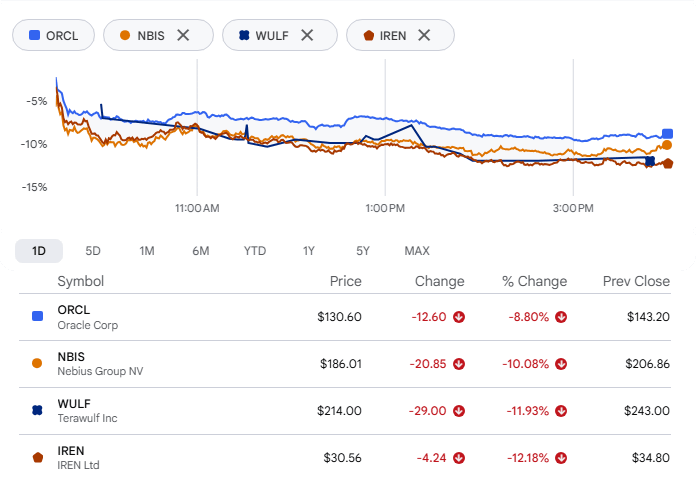
اعترض الرئيس التنفيذي مايكل إنتراطور في رسالة بريد إلكتروني داخلية. وكتب أن السوق يتصرف «بلا عقلانية» لأنه لا يفهم الطريقة التي تجني بها الشركة أموالها. كما أشار إلى المنافسين، قائلاً إن الطروحات العامة الأولية المتعثرة والمتأخرة وصفقات الديون التي حاول عدد منهم تنفيذها تتسرب إلى الصورة التي يرسمها المستثمرون عن CoreWeave. ولم تكن CoreWeave الشركة الوحيدة التي تراجعت أسهمها. فقد تخلت Oracle عن نحو 9%، وهبطت Nebius وTeraWulf وIREN بأكثر من 10% لكل منها.
Barclays يقلل من بريق Dell وHPE
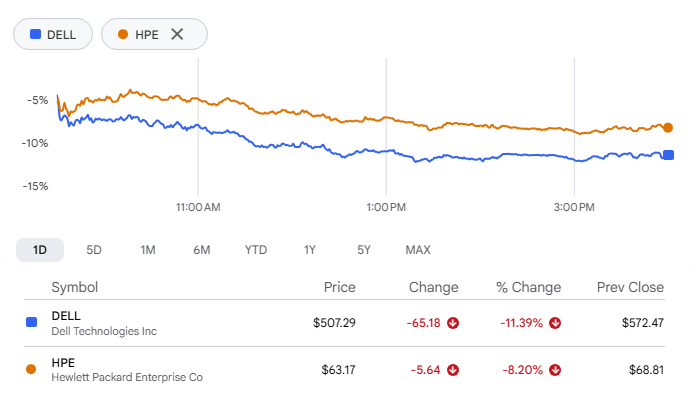
تلقت أسهم الأجهزة ضربة بدورها. فقد خفّض Barclays تصنيف Dell Technologies وHewlett Packard Enterprise من «زيادة الوزن» إلى «وزن مساوٍ»، لتهبط Dell بأكثر من 11% وتخسر HPE نحو 8%. وكان السهمان من أكبر الرابحين هذا العام، إذ ارتفعت Dell بأكثر من 350% في 2026 وHPE بنسبة 185% قبل خفض التصنيف. ويشكك محللو البنك في قدرة هذه المكاسب على الاستمرار طويلاً، ويرون أن قوة الإيرادات الأخيرة تعكس ارتفاع أسعار الذاكرة أكثر مما تعكس طلباً حقيقياً على الذكاء الاصطناعي.
منتجو النفط يسجلون مستويات قياسية
أما النفط الخام، فواصل الصعود على الأقل. ارتفع النفط الأمريكي 4% هذا الأسبوع، ويتداول فوق 95 دولاراً للبرميل، مدفوعاً بالقتال بين السعودية ومسلحي الحوثيين المدعومين من إيران، وبزيادة إيران هجماتها على الناقلات والسفن التجارية الأخرى العابرة لمضيق هرمز.
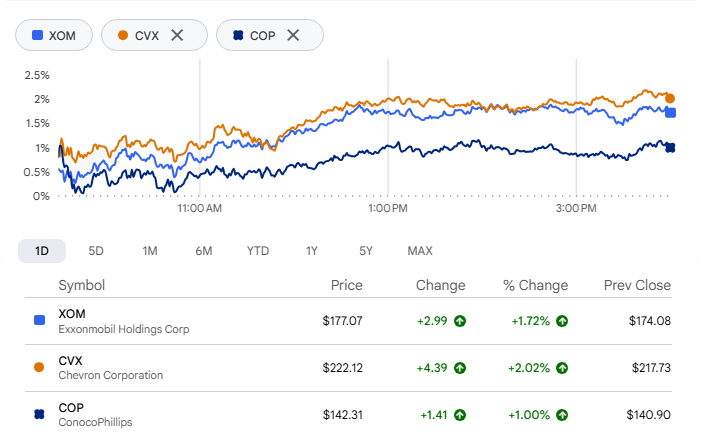
دفع ذلك أكبر منتجي النفط الأمريكيين إلى تسجيل مستويات قياسية خلال التداولات. تجاوزت Exxon Mobil مستوى 177 دولاراً، ولامس سهم Chevron 222.20 دولاراً، ووصل سهم ConocoPhillips إلى 142.50 دولاراً، قبل أن تتراجع الأسهم الثلاثة قليلاً منذ ذلك الحين.
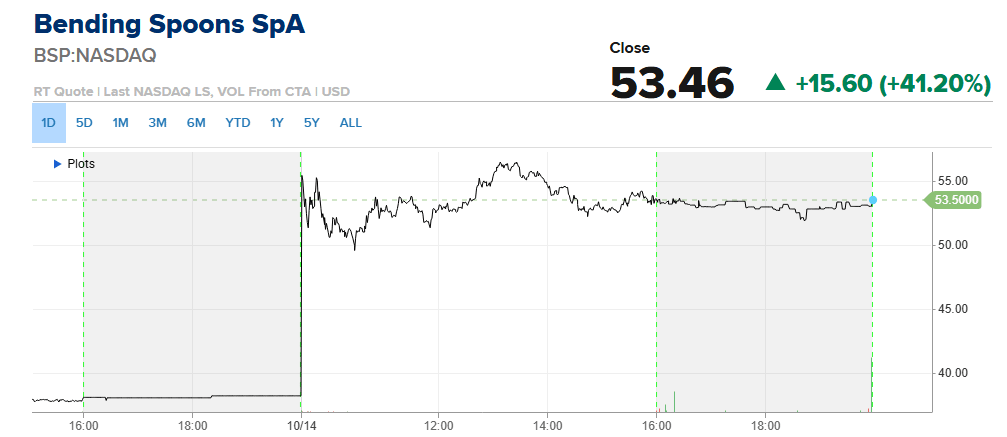
Berkshire تصدر شيكاً آخر. قفزت Bending Spoons، الشركة الإيطالية التي تستحوذ على شركات بشكل متكرر، بأكثر من 40% بعد أن أظهرت الإفصاحات استثمار Berkshire Hathaway مبلغاً إضافياً قدره 330 مليون دولار. وستحصل Berkshire على 10 ملايين سهم جديد بسعر 33 دولاراً للسهم، ما يرفع حصتها في الشركة إلى 4%. ويأتي ذلك إضافة إلى استثمار Berkshire البالغ 600 مليون دولار في يوليو، عندما أُدرجت Bending Spoons في Nasdaq.
تحليل القطاعات:
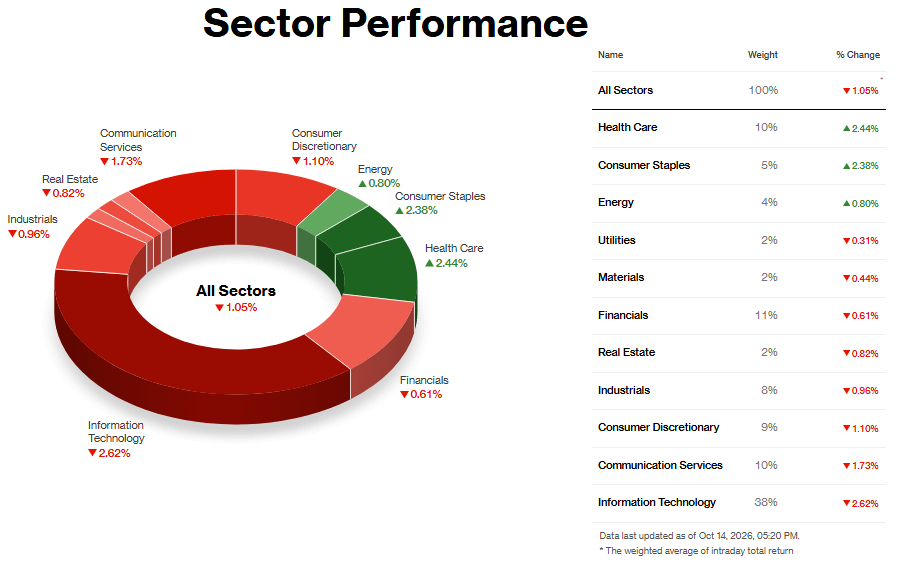
أنهت ثلاثة قطاعات فقط جلسة الأربعاء على ارتفاع، وجميعها قطاعات يلجأ إليها المستثمرون عندما تكون أسعار الفائدة مصدر قلق. وتصدرت قطاعات الرعاية الصحية (+2.44%) والسلع الاستهلاكية الأساسية (+2.38%) والطاقة (+0.80%) جلسةً شهدت عمليات بيع بعد ارتفاع مؤشر أسعار المستهلكين لشهر سبتمبر بنسبة 3.7% على أساس سنوي، مقابل توقعات بارتفاعه 3.6%، كما جاء التضخم الأساسي أعلى من المتوقع. وصعدت العوائد تبعاً لذلك، متجاوزة عوائد سندات الخزانة لأجل 10 سنوات مستوى 5.27%. وزاد مسؤولو الاحتياطي الفيدرالي الضغط، إذ قال جون ويليامز، رئيس بنك الاحتياطي الفيدرالي في نيويورك، إن رفعاً آخر للفائدة هذا العام يبدو مناسباً.
كان قطاع الرعاية الصحية أوضح تعبير عن الإقبال على الأسهم الدفاعية. فقد ارتفعت أسهم AstraZeneca وMerck وBristol-Myers وAbbVie وLilly وPfizer بنحو 4% وقت الظهيرة، بدعم من أخبار خاصة بالشركات، مثل تعاون Lilly الجديد في تجربة سريرية ورفع UBS تصنيفه لسهم Amgen. ولم أجد محفزاً خاصاً بشركات قطاع السلع الاستهلاكية الأساسية، لذا يبدو أن هذا التحرك يعكس بحث المستثمرين عن قوة التسعير والأرباح المستقرة مع تراجع أسهم النمو.
وكان لقطاع الطاقة سند أقوى. فقد استهدفت قوات الحوثيين مبنى إدارياً لشركة Saudi Aramco في الظهران، وظل خام برنت فوق 106 دولارات. وهذا يجعل قطاع الطاقة رهاناً مرتبطاً بالحرب والصراع مع إيران، ولن يستمر إلا ما دام خطر الإمدادات قائماً. أما التحول إلى الأسهم الدفاعية نفسه، فقد بدأ يتشكل منذ أيام.
القطاعات الأسوأ أداءً
تراجع قطاع تكنولوجيا المعلومات 2.62%، وبما أنه يمثل 38% من المؤشر، فإن هذا وحده يفسر معظم هبوط مؤشر S&P 500. وجاء الضغط من أسهم أشباه الموصلات. فقد انهارت سوق سيول بنحو 11% في اليوم السابق مع تراجع أسهم كبرى شركات الرقائق، وسط مخاوف من أن تنتزع CXMT الصينية حصة سوقية وتقلص ربحية Samsung وSK Hynix وMicron. وفي نيويورك، انخفض سهم Nvidia بنحو 3%، فيما تراجعت أسهم Micron وAMD بأكثر من 4% و5% على التوالي. وزادت مخاوف التقييم من الضغوط، بعدما خفّض Barclays تصنيف Dell وHPE وNetApp، وخسر سهم Dell 8.28%. كما أضرت العوائد المرتفعة بأسهم النمو طويلة الأجل. والضعف يشمل القطاع بأكمله.
لم يكن لقطاع خدمات الاتصالات (-1.73%) محفز واحد مهيمن. فقد أعلنت Netflix تسريح نحو 6% من قوتها العاملة، وتخلت أسهمها عن مكاسبها المبكرة، بينما جاء تراجع Skydance نتيجة تعديل فني بعد بدء تداول ضماناتها بشكل منفصل. أما بقية التراجع فيبدو امتداداً لعمليات بيع أسهم النمو.
كذلك افتقر قطاع السلع الاستهلاكية التقديرية (-1.10%) إلى محفز على مستوى الشركات أمكنني التحقق منه. ويضغط التضخم المدفوع بأسعار البنزين وارتفاع تكاليف الاقتراض على القطاع، رغم أن نتائج البنوك تشير إلى أن المستهلكين ما زالوا متماسكين.
الاختبار التالي يقترب سريعاً
من المقرر صدور بيانات أسعار المنتجين يوم الخميس، ويجتمع الاحتياطي الفيدرالي في 27 و28 أكتوبر، مع بقاء احتمال رفع الفائدة مجدداً قائماً. وتراقب الشركات التي اقترضت بكثافة لبناء قدرات الذكاء الاصطناعي تكلفة ديونها وهي تتغير يوماً بيوم. أما مقدار الفائدة التي سيطلبها المستثمرون منها لمواصلة الاقتراض، فما زال أمراً لم يُحسم.