

عندما طُرح البيتكوين عام 2009، كان وعده التأسيسي يتمثل في إضفاء طابع ديمقراطي جذري على المال، عبر شبكة ندّية لا تخضع لأهواء حراس البوابة المركزيين. لكن بعد سبعة عشر عامًا، يبدو الواقع على الأرض مختلفًا تمامًا. فقد استبدلنا فعليًا بالبنوك المركزية التقليدية طبقة جديدة من الأرستقراطيين الرقميين: حيتان العملات المشفرة ومؤسسات وول ستريت.
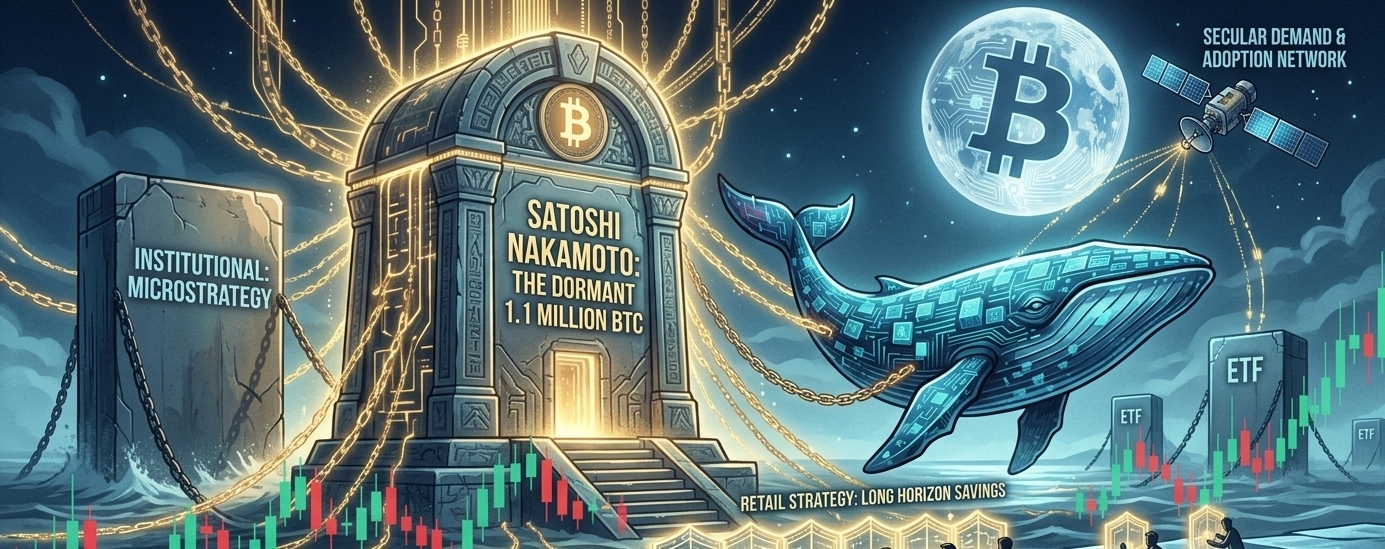
إن التركّز الهائل للمعروض في أيدي عدد قليل من الكيانات يكشف عن مواطن ضعف بنيوية خطيرة في البيتكوين. فعندما تقرر جهة مثل «مايكروستراتيجي» (التي تمتلك أكثر من 848,000 BTC) أو حكومة ذات سيادة (مثل الولايات المتحدة، التي تمتلك أكثر من 328,000 BTC من الأصول المصادَرة) توزيع حيازاتها، فإنها لا تنفذ مجرد معاملة؛ بل تعيد تشكيل دفتر الأوامر العالمي من أساسه.
نظرًا إلى اعتماد أسواق العملات المشفرة الكبير على التداول بالرافعة المالية، فإن أمر بيع ضخمًا واحدًا يطلق تأثير دومينو مدمّرًا. تؤدي موجة البيع الأولية إلى تفعيل أوامر وقف الخسارة الآلية، ما يفضي إلى طلبات تغطية الهامش، ويجبر منصات المشتقات على تصفية مراكز الشراء لدى مستثمري التجزئة. وفي غضون دقائق، تتبخر مئات الملايين من الدولارات من ثروات مستثمري التجزئة، لمجرد أن مكتبًا مؤسسيًا قرر إعادة موازنة محفظته أو جني خسائر ضريبية. ولا يزال احتمال تحريك ساتوشي ناكاموتو لما لديه من 1.1 مليون BTC، التي لم يمسّها، سيف ديموقليس المعلّق فوق السوق، إذ يثبت أن مجرد التهديد ببيع شخص واحد يمكن أن يحدّ من إمكانات بيتكوين الصعودية.
🛡️ هل يستطيع مستثمرو التجزئة التعامل مع التداعيات؟
الحقيقة القاسية هي أن مستثمري التجزئة العاديين لا يستطيعون استيعاب الصدمة المالية الفورية الناجمة عن عمليات البيع المؤسسية، لكن يمكنهم بالتأكيد الصمود أمام تداعياتها طويلة الأجل إذا غيّروا أسلوب لعبهم.
[بيع مؤسسي] ➔ [ذعر خوارزمي] ➔ [تفعيل أوامر وقف الخسارة لدى مستثمري التجزئة] ➔ [تصفيات متتالية]
للتنقل في سوق تهيمن عليه قوى عملاقة، يجب على مستثمري التجزئة فهم القيود الهيكلية التي تواجههم والتحول إلى استراتيجية دفاعية:
تقبّلوا اختلال توازن السيولة: يفتقر مستثمرو التجزئة إلى السيولة التي تبلغ قيمتها مليارات الدولارات واللازمة لمضاهاة أوامر البيع المؤسسية في الوقت الفعلي. ومحاولة «شراء الانخفاض» في اللحظة نفسها التي تتخلص فيها حوت من حيازاتها تشبه الوقوف أمام قطار شحن؛ فعمق السوق ببساطة لا يكفي لدعم مستوى السعر الأدنى على الفور.
تجنّبوا فخ الرافعة المالية: يُمحى المتداولون الأفراد من السوق بسبب استخدامهم الرافعة المالية (العقود الآجلة والتداول بالهامش). فعندما تتخلص حوت من حيازاتها، تقفز التقلبات فورًا. ومن خلال الاحتفاظ بأصول فورية (امتلاك BTC فعليًا) بدلًا من العقود ذات الرافعة المالية، يتخلص مستثمرو التجزئة من خطر التصفية القسرية.
تبنّوا أفقًا زمنيًا طويلًا: بينما تحرّك المؤسسات الأسواق على أساس ربع سنوي أو يومي، فإن أعظم سلاح لدى مستثمري التجزئة هو الوقت. تاريخيًا، حتى بعد الانهيارات الهائلة التي تقف وراءها الحيتان، تمكّن الطلب العالمي اللامركزي على بيتكوين في نهاية المطاف، وعلى مدى أشهر وسنوات، من استيعاب المعروض الموزع، ناقلًا العملات إلى أيدٍ أقوى وأكثر تنوعًا.
في نهاية المطاف، لا يستطيع مستثمرو التجزئة منع الحيتان من البيع، ولا يمكنهم تثبيت السعر عند بدء موجة الذعر. لكن إذا تعامل المستثمرون العاديون مع بيتكوين بوصفها وسيلة ادخار طويلة الأجل، لا كازينو للتداول قصير الأجل، فبوسعهم ترك تقلبات المؤسسات تأخذ مجراها من حولهم، وانتظار انقشاع الغبار قبل تجميع الأصول بخصم كبير.