

هذه الموجة التي بدأت مع افتتاح السوق تحمل تراجعاً واسعاً وحاسماً لم نشهد مثله منذ وقت طويل في سوق الأسهم الأمريكية. وعند ترتيب نسب الهبوط في القطاعات المختلفة وفقاً لحركة السوق، يتضح نمط تقسيم واضح جداً، ما يدل على أن خروج الأموال لم يكن عشوائياً على الإطلاق.
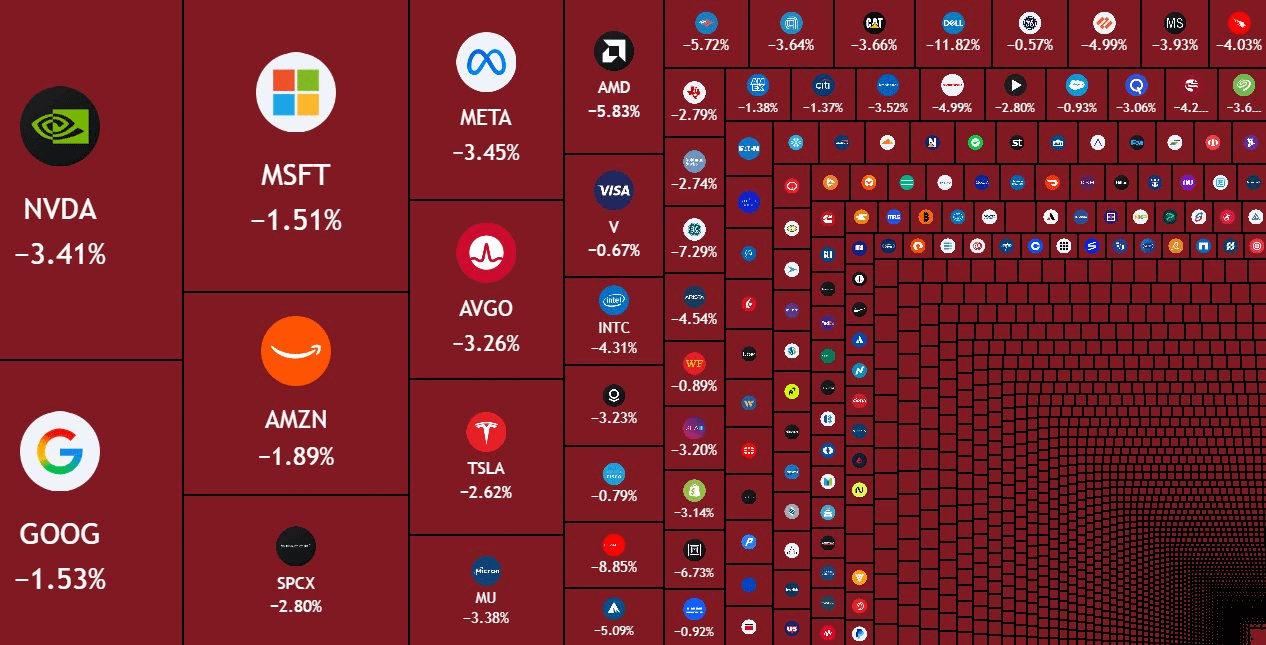
سلسلة صناعة الذكاء الاصطناعي تهوي بشدة: من تكبّد أكبر الخسائر؟
إذا رتبنا القطاعات التي تراجعت في هذه الموجة من الأكبر هبوطاً إلى الأصغر، فستتضح الأولويات للوهلة الأولى.
في المقدمة يأتي قطاع تأجير قدرات الحوسبة؛ إذ تراجعت CoreWeave بنحو 16% وNebius بنحو 10%، وهما السهمان اللذان سجّلا أكبر انخفاض في السوق بأكمله. ويأتي بعدهما مباشرةً مُدمجو عتاد الذكاء الاصطناعي؛ فقد هبطت Dell بنحو 11%، وHPE بنحو 8%، وOracle بنحو 9%.
وجاء قطاع الاتصالات الضوئية في المرتبة الثالثة، إذ تراجعت Lumentum بنسبة 9.2% وCorning بنسبة 5%. وحل قطاع التخزين رابعًا، مع انخفاض SK Hynix بنحو 6% وMicron بنحو 4%. أما قطاع الرقائق فجاء خامسًا؛ إذ هبط مؤشر فيلادلفيا لأشباه الموصلات بنحو 4% إجمالًا، وتراجعت Nvidia بنحو 3% وTSMC بنحو 3.4%.
كانت شركات الحوسبة السحابية العملاقة الأكثر صمودًا في سلسلة صناعة الذكاء الاصطناعي بأكملها؛ فتراجعت Microsoft بنسبة 1.8% وGoogle بنسبة 1.7%، وكذلك Amazon بنسبة 1.7%. أما Apple، التي لا تكاد تشارك في سردية الذكاء الاصطناعي، فقد أنهت التداول مرتفعة بنسبة 0.5%.
من تأجير القدرة الحاسوبية إلى شركات التكامل، ثم الاتصالات الضوئية والتخزين والرقائق، وصولًا إلى عمالقة الحوسبة السحابية: كلما زاد اعتماد الشركات على التمويل الخارجي وعلى سردية النمو المرتفع للذكاء الاصطناعي لدعم تقييماتها، كان هبوطها أشد في هذه الجولة. أما الشركات التي تملك تمويلًا ذاتيًا وافرًا وتستند أعمالها إلى تدفقات نقدية مستقرة، فكان تصحيحها أقل حدة، بل إن بعضها ارتفع رغم اتجاه السوق.
ظهور إشارة محورية بعد إغلاق السوق: تقويض منطق الربحية في الذكاء الاصطناعي
وفي وقت كانت فيه معنويات السوق عند أدنى مستوياتها بعد الإغلاق، كشفت Anthropic عن بياناتها التشغيلية الرئيسية للربع الثالث. فقد بلغت إيرادات الربع 16.8 مليار دولار، بزيادة 46% عن الربع الثاني، أي ما يعادل 20 ضعف مستواها في الفترة نفسها من العام الماضي. وجاءت البيانات ضمن النطاق الذي توقعه السوق سابقًا، بين 16 و18.5 مليار دولار، ولم تكن أقل بكثير من التوقعات.
والأهم من الإيرادات أن أرباحها التشغيلية المعدلة وتدفقاتها النقدية تحولت جميعها إلى الإيجابية، ما دحض مباشرةً التشاؤم الذي شاع في السوق ومفاده أن «نماذج الذكاء الاصطناعي الضخمة لن تفعل سوى حرق الأموال إلى الأبد»، ومنح توقعات الربحية في قطاع الذكاء الاصطناعي دفعة قوية. ويعمل السوق حاليًا على استيعاب هذه البيانات تدريجيًا، ومن المرجح أن يتحول منطق تقييم الاستثمارات في مسار الذكاء الاصطناعي لاحقًا من «متابعة نمو الإيرادات» إلى «قياس القدرة على تحقيق الأرباح فعليًا».
التضخم الأمريكي يتجاوز التوقعات ويعيد اضطراب مسار رفع الفائدة
وبالتزامن تقريبًا مع الهبوط الحاد في الأسهم الأمريكية، صدرت بيانات مؤشر أسعار المستهلك الأمريكي لشهر سبتمبر، وجاءت أعلى بكثير من توقعات السوق. فبعد التعديل الموسمي، ارتفع المؤشر 0.6% على أساس شهري و3.7% على أساس سنوي؛ كما ارتفع المؤشر الأساسي 0.3% شهريًا و2.6% سنويًا. وسجل المؤشران انتعاشًا مقارنة بالشهر السابق، متجاوزين إجماع توقعات السوق.
تتوزع مصادر انتعاش التضخم هذه المرة على نطاق واسع، إذ أسهمت الطاقة والسلع الأساسية والإيجارات في دفعه بالتزامن. وظلت أسعار النفط العالمية فوق مستوى 100 دولار للبرميل، ما دفع مكوّن الطاقة في سبتمبر، بعد التعديل الموسمي، إلى الارتفاع 5.2% على أساس شهري. وارتفعت أسعار البنزين 9.1%، مساهمةً بأكثر من نصف الزيادة الإجمالية في مؤشر أسعار المستهلك، فيما قفزت أسعار الوقود 15.3% شهريًا. ومع استمرار التوترات الجيوسياسية في الشرق الأوسط دون انفراج، يصعب تخفيف ضغوط تضخم الطاقة سريعًا على المدى القصير.
عاد تضخم السلع الأساسية، بعد استبعاد الطاقة والغذاء، إلى الارتفاع. فمن جهة، أدى موسم العودة إلى المدارس إلى زيادة أسعار الألعاب والملابس، كما أسهم ارتفاع الطلب على السيارات المستعملة في صعود أسعارها في ظل ارتفاع أسعار النفط. ومن جهة أخرى، لا تزال ضغوط ارتفاع الأسعار الناجمة عن طفرة بناء مراكز البيانات مستمرة؛ فقد بلغ ارتفاع أسعار برمجيات الحاسوب وملحقاتها 28.4% على أساس سنوي، ووصلت الزيادة السنوية في أسعار الحواسيب والأجهزة الطرفية ومساعدات المنازل الذكية إلى 9.7%. وسجلت الزيادتان السنويتان مستوى قياسيًا جديدًا، فيما لا يزال الطلب على الأجهزة المرتبطة بالذكاء الاصطناعي يدعم التضخم.
كما تزداد لزوجة تضخم الإيجارات. فقد ارتفع مكوّن السكن 0.4% في سبتمبر على أساس شهري، وزاد الإيجار المكافئ للمالك 0.3%، فيما ارتفع إيجار المسكن الرئيسي 0.2%. وللإيجارات وزن كبير في سلة مؤشر أسعار المستهلك، ما يبطئ مباشرةً تقارب التضخم الأساسي من هدف 2%. لكن مع استمرار ارتفاع أسعار الرهن العقاري الأمريكية مؤخرًا وضعف سوق العقارات عمومًا، تبدو احتمالات استمرار الارتفاع الحاد في الإيجارات محدودة نسبيًا.
كان أداء تضخم الخدمات الأساسية باستثناء الإيجارات معتدلًا نسبيًا؛ إذ ارتفعت أسعار هذا المكوّن 0.4% في سبتمبر على أساس شهري، متراجعةً من 0.5% في الشهر السابق. واستقرت أسعار خدمات الهاتف اللاسلكي، التي سجلت قفزة كبيرة سابقًا، دون تغيير هذا الشهر، ما يشير إلى أن ارتفاعها كان عاملًا لمرة واحدة ولن يواصل دفع التضخم لاحقًا. وارتفعت أسعار خدمات النقل 0.6% شهريًا، فيما زادت أسعار تذاكر الطيران 1.2%، وهو ما يعكس مجددًا انتقال أثر ارتفاع أسعار النفط مباشرةً إلى قطاع النقل.
عقب صدور بيانات مؤشر أسعار المستهلك، ارتفع الدولار سريعًا، بينما هبطت الأسهم الأمريكية والذهب بوضوح. وكان السوق يتوقع على نطاق واسع أن يبطئ الاحتياطي الفيدرالي وتيرة رفع أسعار الفائدة بدرجة كبيرة، لكن بيانات التضخم التي فاقت التوقعات دفعت المستثمرين مباشرةً إلى إعادة تقييم احتمال رفع الفائدة في أكتوبر.
بالنظر إلى البيانات الاقتصادية الراهنة وتصريحات مسؤولي الاحتياطي الفيدرالي، فإن انتعاش التضخم عزز الحاجة إلى مواصلة رفع أسعار الفائدة، لكن ارتفاع عوائد سندات الخزانة الأمريكية طويلة الأجل مؤخرًا وقوة الدولار أديا بالفعل إلى تشديد الأوضاع المالية إلى حد ما. وقد تأثرت قطاعات حساسة لأسعار الفائدة، مثل العقارات، بوضوح، ما يعني أن السوق تحمّل فعليًا جزءًا من آثار التشديد النقدي. وبالاستناد إلى التصريحات العلنية لعدد من أعضاء مجلس الاحتياطي الفيدرالي، فمن المرجح أن يختار الفيدرالي تثبيت الفائدة في أكتوبر، وأن تكون فرصة الرفع التالية في ديسمبر. لكن إبطاء وتيرة رفع الفائدة لا يعني مطلقًا التحول إلى سياسة نقدية تيسيرية؛ إذ سيحافظ الفيدرالي على موقف متشدد نسبيًا خلال العام المقبل، ومن المستبعد أن يتحقق خفض الفائدة الذي تتطلع إليه الأسواق في المدى القريب. وستظل أسعار الفائدة المرتفعة واقعًا سائدًا في السوق لفترة طويلة مقبلة.
وأشار أحدث تقرير بحثي لشركة CITIC Securities أيضًا إلى أن مؤشر أسعار المستهلك الأمريكي لشهر سبتمبر تجاوز التوقعات، وأن تراجع التضخم لا يزال أبطأ بكثير من المستوى المستهدف للسياسة النقدية. وأبقت الشركة على توقعها بعدم رفع الفيدرالي للفائدة في أكتوبر، ثم رفعها 25 نقطة أساس في ديسمبر. وفي ظل بقاء أسعار النفط عند مستويات مرتفعة، سيستمر التضخم في إظهار لزوجة، ومن المرجح أن تظل سيولة الدولار شحيحة نسبيًا. كما أن المجال المتاح لانخفاض عوائد سندات الخزانة الأمريكية محدود للغاية، فيما لا تزال الأسس الداعمة لصعود الذهب ضعيفة.
تطورات متزامنة في عدة مسارات متخصصة تُحدث تغييرات جديدة في تنظيم قطاع العملات المشفرة
إلى جانب الأسهم الأمريكية والبيانات الاقتصادية الكلية، برزت هذا الأسبوع عدة أخبار مهمة في مجال الأصول المشفرة، بدأت بهدوء في تغيير التصورات طويلة الأجل للقطاع.
وصل الإطار التنظيمي الأوروبي MiCA إلى محطة مفصلية في تطبيقه. فقد صنفت الهيئة المصرفية الأوروبية EBA عملة USDC، التي تصدرها Circle، على أنها أول رمز نقود إلكترونية مهم بموجب قواعد MiCA. وحتى الآن، استُكملت إجراءات تسجيل 45 رمزًا للنقود الإلكترونية داخل الاتحاد الأوروبي. واعتبارًا من 12 نوفمبر 2026، ستُنقل رسميًا مسؤوليات الرقابة الاحترازية على احتياطيات USDC وسيولتها وغيرها من الجهات التنظيمية الفرنسية إلى الهيئة المصرفية الأوروبية. كما وقّعت الهيئة مذكرة تعاون مع إدارة الخدمات المالية في ولاية نيويورك، ما سيعزز بدرجة كبيرة التنسيق في الرقابة على العملات المستقرة عبر الحدود.
يدرس البيت الأبيض خطة جديدة للاستفادة من قنوات تدفق الأموال الفيدرالية القائمة للحصول على البيتكوين، بهدف توسيع الاحتياطي الاستراتيجي الأمريكي من البيتكوين. ويتطلب شراء البيتكوين مباشرةً في السوق المفتوحة تفويضًا من الكونغرس، أما الخطة الحالية فتسير وفقًا للأمر التنفيذي السابق لترامب، ولا تستلزم زيادة الإنفاق على دافعي الضرائب، إذ تسعى إلى تلقي بعض الأموال الفيدرالية أو تحويلها إلى بيتكوين.
كما أصدرت هيئة مراقبة العملة الأمريكية OCC تقريرًا مهمًا عن «إلغاء الخدمات المصرفية». وبعد التحقيق في 9 بنوك كبرى، أكد التقرير أن بعض البنوك قيّدت سابقًا وصول قطاعات الأصول الرقمية والنفط والغاز والتبغ وغيرها إلى الخدمات المالية لأسباب غير تجارية. وكانت مخاطر الجرائم المالية الذريعة العلنية الأكثر استخدامًا لتبرير القيود المفروضة على جهات إصدار الأصول الرقمية ومنصات التداول. وأُعد التقرير استنادًا إلى الأمر التنفيذي الذي أصدره ترامب في 2025. ولم تُعلن حتى الآن حالات محددة لتقييد أعمال الأصول الرقمية، لكن الجهات التنظيمية ستقيّم الأطر ذات الصلة وتعدّلها لاحقًا، بهدف إزالة العقبات التي تواجه قطاع العملات المشفرة في الحصول على الخدمات المصرفية تدريجيًا.
إضافة أخيرة تتعلق بتفصيل صغير على مستوى الاستهلاك: تشير إفادات الموزعين وتجار الجملة وبائعي التجزئة النهائيين في خنان وشاندونغ وغوانغدونغ وآنهوي وغيرها من المناطق إلى أن مخزونات قنوات بيع المشروبات الكحولية تواصل الانخفاض إجمالًا. وقد تراجعت المخزونات لدى بعض التجار الذين شملهم الاستطلاع بنسبة 10%-20% على أساس سنوي، فيما تسارعت وتيرة دوران المنتجات الرائجة للعلامات التجارية الكبرى بوضوح، وأصبحت مخزونات كثير من منافذ البيع النهائية ضمن النطاق الصحي الذي يغطي شهرًا إلى شهرين.
تهدف جميع المقالات المنشورة على هذا الحساب إلى نقل معلومات القطاع، ولا تشكل توصيات استثمارية.$BTC $BNB