

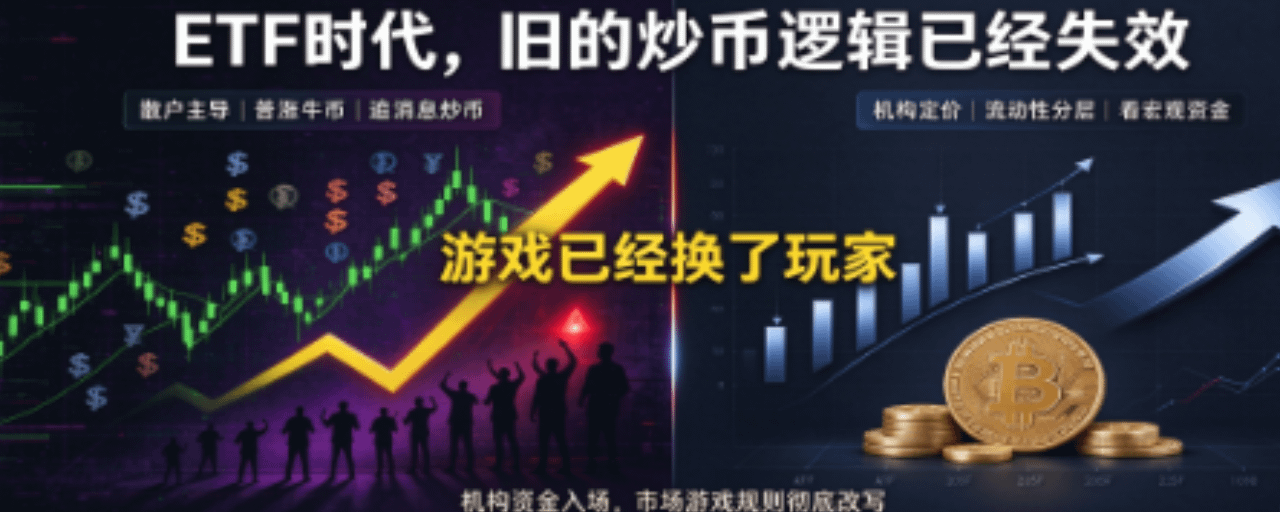
لا أدري إن كنت تشعر بهذا أيضًا: عندما تتابع سوق العملات الرقمية الآن، ينتابك شعور بأن الخبرة التي اكتسبتها في الماضي لم تعد تنفع. قبل بضع سنوات، كان التداول في العملات الرقمية بسيطًا جدًا. فعندما يرتفع حجم التداول ويصعد السوق، كان النمط المعتاد هو: تمتص البيتكوين السيولة، ثم تلحق بها الإيثيريوم، ثم تتبعها سريعًا العملات ذات القيمة العالية أو الرائجة، وبعدها تدخل العملات البديلة في موجة صعود جماعية. كان اختيار عملة رائجة والاحتفاظ بها فترة كافيًا غالبًا لتحقيق مكاسب. وعندما يهبط السوق، تهرب الأموال جماعيًا، وتهوي البيتكوين والعملات الصغيرة معًا؛ فترتفع الأسعار أو تنخفض على نطاق واسع، ويكون المشهد واضحًا للجميع.
لكن منذ دخولنا عصر صناديق ETF، أخذ كثير من المتداولين المخضرمين يتحدثون بأسف عن أن خبراتهم القديمة لم تعد تجدي. يبدو السوق متذبذبًا ضمن نطاق ضيق، ولا تتحرك البيتكوين كثيرًا، بينما تهوي العملات البديلة هبوطًا مؤلمًا؛ وأحيانًا ترتفع البيتكوين قليلًا، لكن معظم العملات الصغيرة لا تتحرك قيد أنملة. يدخل كثيرون السوق حاملين أفكارهم وأساليب تداولهم من سنوات مضت، ويكررون عمليات البيع والشراء، لينتهي بهم الأمر إلى تحقيق أرباح من المؤشر دون أن يربحوا هم، أو حتى إلى خسارة جزء كبير من أرصدتهم قبل أن يتكبد السوق نفسه خسائر تُذكر.
لنهدأ اليوم ونفكر مليًا: ما التغيير الذي أحدثته صناديق ETF الفورية في سوق العملات المشفرة؟ ولماذا لم تعد أساليب المضاربة بالعملات التي نجحت سابقًا تجدي نفعًا الآن؟
لنبدأ بفهم حقيقة أساسية: لقد انتقلت سلطة تسعير السوق تدريجيًا من المستثمرين الأفراد ومعدّني العملات إلى المؤسسات التقليدية.
قبل ظهور صناديق ETF، كان المشاركون الرئيسيون في سوق العملات المشفرة هم المستثمرون الأفراد حول العالم ومعدّنو العملات، إلى جانب عدد قليل من صناديق الاستثمار الخاص الصغيرة. كان حجم الأموال محدودًا والسوق صغيرًا. آنذاك، كانت العوامل الأساسية المؤثرة في الأسعار هي نشاط المجتمعات، وتوصيات كبار المؤثرين، وضغط بيع المعدّنين، والسرديات على السلسلة. وكان منشور واسع الانتشار أو إطلاق مشروع جديد كفيلًا بإشعال موجة من الصعود. كانت الأموال تدخل السوق وتخرج منها بسرعة؛ فتأتي بقوة ثم تغادر بالسرعة نفسها، ولذلك كان من السهل أن يشهد السوق موجة صعود شاملة ترتفع فيها العملات كلها تقريبًا بالتناوب.
لكن بعد إطلاق صناديق ETF الفورية للبيتكوين، تغيرت قواعد اللعبة بالكامل. ماذا تعني أموال المؤسسات؟ إن شركات إدارة الأصول العريقة مثل بلاك روك ومايكروستراتيجي وفيديليتي تدير أموالًا تُقدّر بتريليونات الدولارات. ولم تدخل هذه المؤسسات سوق العملات المشفرة بهدف «المقامرة وتحقيق ضعف الأرباح على المدى القصير»، بل تنظر إلى البيتكوين بوصفه جزءًا مهمًا من توزيع الأصول، وتقيّمه إلى جانب الأسهم والسندات والذهب.
عندما تضع المؤسسات أوامرها، فهي لا تنظر إلى مَن يروّج لعملة ما من المؤثرين، ولا إلى قصص العملات التي قد تحقق عوائد مئة ضعف المتداولة في المجموعات. أول ما تدرسه هو البيئة الاقتصادية الكلية: أسعار الفائدة لدى الاحتياطي الفيدرالي، وعوائد سندات الخزانة الأمريكية، وسيولة الدولار. ثانيًا، تراقب تدفقات الأموال الداخلة والخارجة، أي بيانات الاكتتاب والاسترداد اليومية لصناديق ETF. وثالثًا، تدرس توزيع الحيازات على السلسلة، أي نطاقات التكلفة لدى حاملي العملات على المدى القصير والطويل، وهو ما تحدثنا عنه في مقالتنا السابقة.
تُقاس دورات تداولهم بالفصول والسنوات، لا بالأيام والأسابيع التي اعتادها المستثمرون الأفراد. فإذا هبط السوق بشدة على المدى القصير، لا تصاب المؤسسات بالضرورة بالذعر ولا تبيع بخسارة؛ وما دامت الأسس الجوهرية لم تتغير، فقد تشتري المزيد على دفعات عند انخفاض الأسعار. وهذا يفسر لماذا لم يتجاوز تراجع البيتكوين 2.1% خلال الأسبوع الماضي، رغم تصفية مراكز بقيمة عشرات المليارات من الدولارات وتوالي الأخبار السلبية من كل حدب وصوب.
قد يتساءل كثير منكم: ألن يجعل دخول المؤسسات السوق الصاعدة أكثر احتمالًا؟ هنا يكمن سوء فهم كبير. فدخول المؤسسات لا يعني أن جميع العملات سترتفع في سوق صاعدة قوية، بل يؤدي إلى تفاوت في توزيع السيولة.
ببساطة، يعني تفاوت السيولة أن الأموال تتركز أولًا في أصول مثل البيتكوين، التي تتمتع بأعلى سيولة وأوسع قبول من ناحية الامتثال. فالغالبية العظمى من أموال المؤسسات ستُخصّص للبيتكوين، وقليل منها للإيثيريوم، ومن شبه المؤكد أنها لن تقترب من العملات البديلة المتنوعة. لذلك ستصبح السوق مستقبلًا على النحو التالي: يستقر السوق عمومًا وتحظى العملات الرئيسية بدعم من تدفقات الأموال، لكن الغالبية العظمى من العملات البديلة ستظل تعتمد كليًا على صراع أموال المستثمرين الأفراد فيما بينهم. وما إن تضعف معنويات السوق حتى تنسحب أموالهم، فتُترك العملات البديلة بلا دعم من المؤسسات، وتجف سيولتها في لحظة وتهوي بلا قاع.
وهذا ما يُعبّر عنه الآن في أوساط العملات المشفرة بعبارة «القوي يزداد قوة والضعيف يتلاشى». لم تعد السوق الصاعدة ترفع جميع العملات معًا؛ إذ لا تستفيد من تدفق أموال المؤسسات الجديدة إلا قلة من الأصول الأساسية، بينما قد تواصل الغالبية العظمى من العملات الهبوط تدريجيًا، حتى لو ارتفع السوق عمومًا. وهذا يشبه إلى حد كبير الأسواق الناضجة مثل سوق الأسهم الصينية وسوق الأسهم الأمريكية: يرتفع المؤشر العام، بينما تظل أعداد كبيرة من الأسهم الصغيرة راكدة لفترة طويلة.
وهذا أيضًا هو السبب الجذري لخسائر كثير من المتداولين القدامى. فما زالوا متمسكين بالتفكير القديم: عندما يأتي السوق الصاعد، يمكنك الثراء بمجرد شراء العملات البديلة كيفما اتفق. لكن في عصر ETF، لا تتدفق الأموال الجديدة إلى العملات الصغيرة في الأساس، ولذلك تفشل الأساليب القديمة بطبيعة الحال.
التغيير الكبير الثاني: أصبح العامل الأساسي المؤثر في أسعار العملات هو السيولة الاقتصادية الكلية العالمية.
في السابق، لم يكن كثيرون يهتمون أصلًا برفع الاحتياطي الفيدرالي لأسعار الفائدة أو خفضها، ولا بعوائد سندات الخزانة الأمريكية. كانوا يرون أن سوق العملات المشفرة عالم صغير مستقل، وأن القصص المتداولة داخله هي الأهم. لكن صناديق ETF فتحت الباب بين الأسواق المالية التقليدية وسوق العملات المشفرة. وأصبحت كميات كبيرة من الأموال التقليدية تتنقل بين الأسواق، فيما بات سعر البيتكوين مرتبطًا ارتباطًا وثيقًا بسيولة الدولار. فعندما تتزايد التوقعات بخفض الاحتياطي الفيدرالي لأسعار الفائدة، ترتفع شهية المخاطرة لدى المستثمرين، ويُرجّح أن تسجل صناديق ETF صافي تدفقات داخلة باستمرار. أما إذا ساد التوقع باستمرار أسعار الفائدة المرتفعة، فقد تنسحب الأموال من صناديق ETF، ما يزيد الضغط على أسعار العملات.
عندما تتابعون السوق الآن، ستصادفون هذا الموقف كثيرًا: لا توجد أخبار سلبية في عالم العملات المشفرة، لكن عوائد سندات الخزانة الأمريكية ترتفع فجأة، فيتراجع البيتكوين مباشرة. كثيرون لا يفهمون ما يحدث ويتساءلون: كان كل شيء على ما يرام في سوق العملات، فلماذا هبط فجأة؟ جوهر الأمر هو حركة الأموال المرتبطة بالاقتصاد الكلي؛ فلم تعد الكلمة الفصل لمجتمع العملات المشفرة وحده.
وهذا يتطلب من المشاركين اليوم ألا يقتصروا على متابعة أخبار عالم العملات المشفرة والرسوم البيانية للشموع، بل أن يفهموا أيضًا الصورة الاقتصادية الكلية. وقد ارتفع هذا الحاجز فجأة أمام المستثمرين الأفراد العاديين. ففي السابق، كان يكفي دراسة المشاريع، أما الآن فيجب فهم البيئة المالية العالمية أيضًا. وتتسع فجوة المعلومات أكثر فأكثر.
التغيير الثالث: تغير نمط تذبذب السوق؛ فتحوّل «التناوب السريع بين السوقين الصاعدة والهابطة» إلى صراع طويل الأمد على الحيازات.
في السنوات الأولى، كانت دورات الصعود والهبوط في سوق العملات المشفرة سريعة جدًا؛ فالسوق الصاعدة تبلغ ذروتها خلال بضعة أشهر، ثم يهبط السوق الهابطة بسرعة ويصل إلى القاع. كان رأس المال في معظمه قصير الأجل ومضاربيًا، لذلك كانت المشاعر تتأجج بسرعة، وكان الانسحاب سريعًا وحاسمًا أيضًا. أما أموال المؤسسات فهي طويلة الأجل، ولا يكون دخولها أو خروجها دفعة واحدة. تتدفق الأموال تدريجيًا وتتراكم الحيازات ببطء؛ وحتى عندما تبلغ السوق ذروتها، تبيع المؤسسات تدريجيًا، ولا تُغرق السوق بصفقات بيع ضخمة دفعة واحدة فتنهار. وهكذا تتحول تقلبات السوق من صعود وهبوط حادين إلى فترة طويلة من التذبذب والشد والجذب.
السوق المتذبذبة مرهقة للغاية. ففي السوق الصاعدة السابقة، كان يكفي أن تتمسك بمركزك لتجني الأرباح من دون عناء؛ أما في السوق المتذبذبة، فإن ملاحقة الارتفاعات والبيع عند الهبوط وفتح الصفقات مرارًا وتكرارًا يجعل الوقوع ضحية للسوق أمرًا سهلًا. اعتاد كثيرون التداول بوتيرة عالية، لكن احتمال تكبدهم الخسائر يرتفع كثيرًا في عصر ETF.
بعد أن استعرضنا التغييرات الثلاثة الكبرى في السوق، لننتقل إلى السؤال العملي الأهم: كيف ينبغي للناس العاديين تعديل طريقة تفكيرهم في عصر ETF؟
أولًا، تخلّوا تمامًا عن وهم «شراء العملات الصغيرة والمراهنة على عائد مئة ضعف». لا يعني هذا أن العملات البديلة لا تتيح أي فرص، لكن هذه الفرص أصبحت نادرة جدًا، بينما تضاعفت المخاطر. في السابق، كانت موجات صعود العملات الصغيرة تُموّل بأموال المستثمرين الأفراد؛ أما الآن، فلا تتجه الأموال الجديدة إلى هذا القطاع، ولا يعود صعود معظم العملات البديلة إلا نتيجة مضاربات قصيرة الأجل من أموال ساخنة، ترفع الأسعار ثم تبيع بسرعة، تاركةً المستثمرين الأفراد عالقين عند القمة. وإذا أصررتم على الاستثمار في العملات الصغيرة، فلا تخصصوا لها إلا جزءًا ضئيلًا جدًا من أموالكم، وكونوا مستعدين نفسيًا لخسارة رأس المال بالكامل؛ ولا تضعوا فيها بأي حال مركزًا كبيرًا.
ثانيًا، اجعلوا تدفقات أموال ETF مؤشرًا أساسيًا للمتابعة، بدل الاكتفاء بمراقبة صعود الأسعار وهبوطها على الرسوم البيانية. لا حاجة إلى التعمق في نماذج معقدة؛ يكفي متابعة بيانات صافي التدفقات اليومية الداخلة إلى صناديق ETF الفورية والخارجة منها. فاستمرار صافي التدفقات الداخلة الكبيرة يعني دخول أموال المؤسسات، واستمرار صافي التدفقات الخارجة الكبيرة يعني انسحابها. ويمكنكم الاستعانة بتوزيع التكلفة على السلسلة ومؤشر SOPR اللذين تناولناهما في مقالتنا السابقة لتقدير انتقال الحيازات. لا تتسرعوا في الحكم بأن السوق الصاعدة قد بدأت أو أن السوق انهارت لمجرد حدوث ارتفاع أو هبوط كبير في يوم واحد؛ فبيانات اليوم الواحد محدودة الدلالة، والأهم هو الاتجاه المستمر على مدى فترة من الزمن.
ثالثًا، تخلّوا عن التداول قصير الأجل والمتكرر، وقلّلوا عدد الصفقات. ففي السوق التي تقودها المؤسسات، تطول دورات التذبذب، وتستنزف الرسوم والانزلاق السعري والخسائر الناجمة عن الانفعالات رأس مالكم تدريجيًا. إن متابعة السوق باستمرار وملاحقة الارتفاعات والبيع عند الهبوط هما أكبر أسباب خسائر المستثمرين الأفراد. وإذا كنتم تنوون المشاركة، فاستخدموا أموالًا فائضة عن حاجتكم، واتخذوا قراراتكم على مدى زمني أطول، وقلّلوا عمليات التداول.
رابعًا، أعيدوا تعريف المخاطر. في الماضي، كان معظم الناس يخشون هبوط أسعار العملات بشدة. أما الآن، فإلى جانب تقلبات الأسعار، ينبغي الانتباه إلى مخاطر الامتثال التنظيمي. فمع ما جلبته صناديق ETF من تنظيم، يواصل الإطار الرقابي العالمي تشديد إجراءاته. وقد تواجه المشاريع والمنصات غير الممتثلة قيودًا في أي وقت. وحتى إن كان أداء بعض المشاريع جيدًا على المدى القصير، فقد تنفجر مخاطر عدم الامتثال في أي لحظة.
لا بد أن يسأل أحدهم الآن: هل ما زالت هناك فرص في سوق العملات المشفرة؟ نعم، ما زالت الفرص موجودة، لكن طبيعتها تغيرت. في الماضي، كان الازدهار ثمرة لحقبة مواتية؛ وكان بإمكان الشخص العادي دخول السوق عشوائيًا والثراء بالحظ. أما الآن، فالميزة للأكثر احترافًا: لا تتاح الفرصة إلا لمن يرغب في تعلم منطق الاقتصاد الكلي، وفهم تدفقات الأموال، والسيطرة على انفعالاته. لم تعد هذه الفرص متاحة للجميع، ولم يعد السوق يوزع الأموال مجانًا.
في حقبة التداول القديمة، كان النجاح يعتمد على الجرأة وسرعة الحصول على الأخبار؛ أما في عصر ETF الجديد، فيعتمد على المعرفة والصبر وإدارة المخاطر. لم تعد الجرأة ميزة، بل قد تتحول إلى فخ كبير.
يصعب على كثيرين تقبّل هذا التحول. فالجميع دخلوا السوق طمعًا في تحقيق الأرباح بسرعة؛ ومن لا يرغب في اقتناص عملة تحقق عائدًا مئة ضعف وتحقيق الاستقلال المالي سريعًا؟ لكن بيئة السوق لا تتغير وفقًا لتطلعات الأفراد. لقد تغيرت بنية الأموال إلى الأبد، وانتهت قواعد اللعبة القديمة.
وأخيرًا، أقول لكم نصيحة صادقة من القلب: لا تحاولوا إسقاط تجارب النجاح في الأسواق الصاعدة السابقة على السوق الحالية. فقد تغير اللاعبون، وتغيرت قواعد التسعير. لا تدعوا قصص الثراء السريع المتداولة على منصات التواصل تجرفكم، ولا تدفعكم الارتفاعات قصيرة الأجل إلى الخوف من فوات الفرصة (FOMO). تابعوا تدفقات أموال ETF، وافهموا انتقال الحيازات والسيولة الاقتصادية الكلية. ففي السوق التي تقودها المؤسسات، الصبر والحفاظ على رأس المال أهم بكثير من السعي إلى أرباح هائلة على المدى القصير. إن فشل أساليب التداول القديمة لا يعني أن السوق خلت من الفرص، بل يعني أن تحقيق الأرباح أصبح أصعب فعلًا.
⚠️تنبيه بشأن المخاطر: يعبر هذا المقال عن آراء شخصية لأغراض التثقيف فقط، ولا يشكل أي نصيحة استثمارية. تتسم أسعار الأصول المشفرة بتقلبات كبيرة، وتنطوي على مخاطر تنظيمية وتقنية ومخاطر مرتبطة بمنصات التداول. لذا يُرجى التعامل معها بعقلانية والمشاركة بحذر.
إذا كنتم مهتمين بالتداول أيضًا، فاكتبوا تعليقًا أو انضموا إلى غرفة الدردشة لنتبادل الآراء ونتعلم وننمو معًا.
مرحبًا بكم في مجتمع تشنغ تشيان للدراسة والاستشارات في مجال الأعمال
