

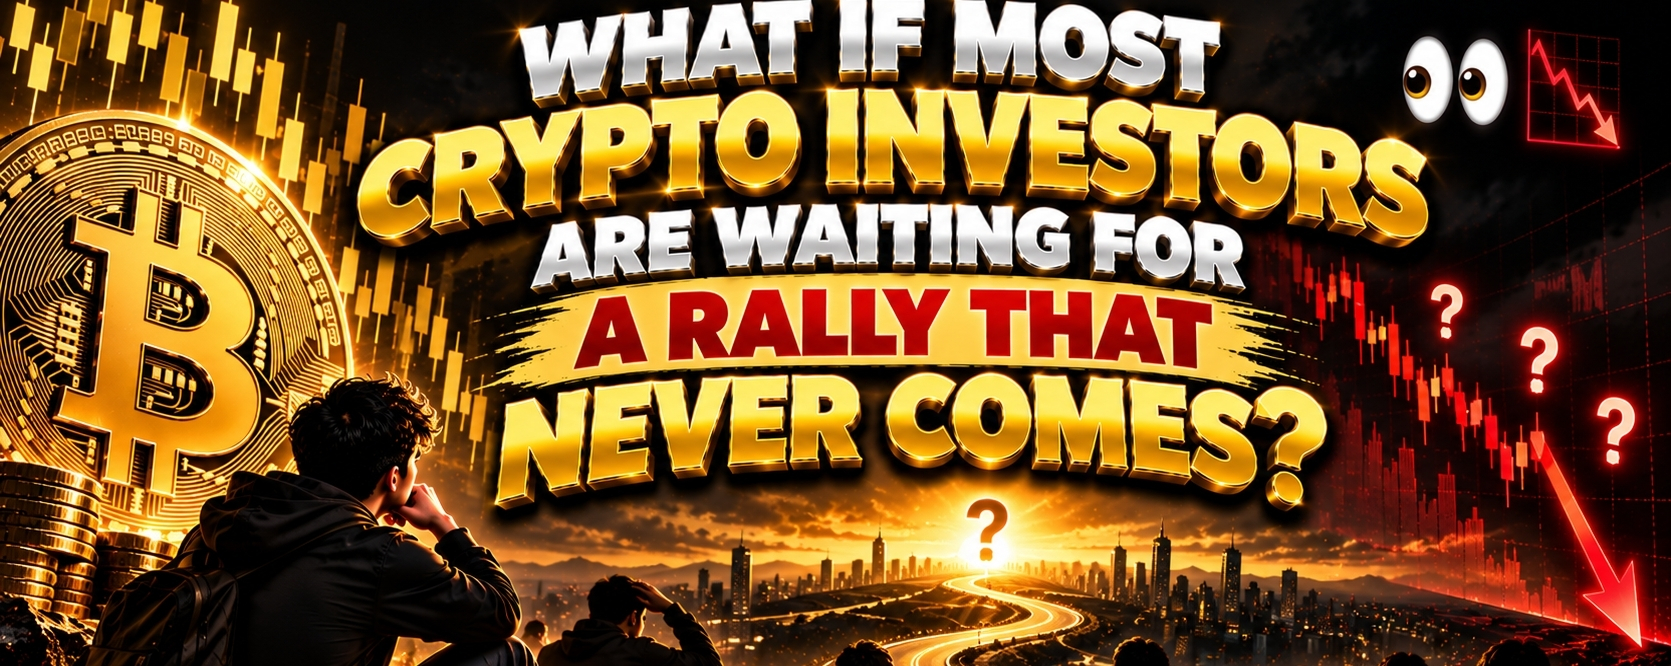

حسنًا، لكن هل يمكننا التحدث عن أمر قد يجعل مجتمع العملات الرقمية بأكمله يشعر ببعض الحرج؟
الجميع ينتظر.
ينتظرون انفجار سعر البيتكوين. وينتظرون أن تصحو الإيثيريوم. وينتظرون أن يبدأ أخيرًا موسم العملات البديلة. وينتظرون تلك الشموع الخضراء الأسطورية التي يُفترض أنها تحوّل المحافظ العادية إلى أرباح تغيّر مجرى الحياة.
وبصراحة، مستوى الثقة جنوني.
تصفّح وسائل التواصل الاجتماعي الخاصة بالعملات الرقمية، وستجد أشخاصًا يتوقعون ارتفاعات هائلة، وتسجيل مستويات قياسية جديدة، وعودة أجواء الحماس في السوق التي شهدناها خلال موجات الصعود السابقة.
لكن إليكم سؤالًا لا يريد أحد تقريبًا طرحه.
ماذا لو لم تحدث موجة الصعود التي ينتظرها الجميع بالطريقة التي يتخيلونها؟
ماذا لو ارتفع بيتكوين بينما واصلت معظم العملات البديلة معاناتها؟
ماذا لو كافأت دورة السوق الكبرى التالية مجموعة صغيرة فقط من العملات المشفرة؟
أو، وهذا أشد إزعاجًا، ماذا لو أمضى بعض المستثمرين سنوات في انتظار تعافي عملاتهم المفضلة، ثم اكتشفوا أن السوق قد تجاوزها؟
يا صاح، تخيل أنك تنتظر أكبر عودة في حياتك بينما ينشغل السوق بكتابة قصة مختلفة تمامًا.
وهذا بالضبط سبب أهمية هذا النقاش.
الجميع ينتظر النهاية السعيدة نفسها
لنكن واقعيين.
يحب مستثمرو العملات المشفرة قصص العودة.
تهبط عملة بنسبة 80%.
يظل المجتمع متفائلًا.
يشارك أحدهم مخططًا قديمًا يوضح مدى قوة تعافيها خلال دورة سابقة.
وفجأة، يبدأ الجميع بتخيل موجة الصعود الهائلة التالية.
يبدو المنطق بسيطًا.
إذا تعافى السوق من قبل، فلا بد أنه قادر على التعافي مجددًا.
أليس كذلك؟
حسنًا، ليس بالضرورة.
لا تتبع الأسواق المالية سيناريو ثابتًا.
لا تضمن موجة صعود سابقة حدوث موجة أخرى بالحجم أو المدة أو البنية نفسها.
وحتى لو نما سوق العملات المشفرة ككل، فهذا لا يعني أن كل عملة مشفرة ستستفيد.
هنا قد تصبح التوقعات خطيرة.
يخلط الناس أحيانًا بين احتمال التعافي واليقين بحدوثه.
وهذان أمران مختلفان تمامًا.
ماذا لو ارتفع بيتكوين لكن عملاتك البديلة لم ترتفع؟
تخيل أن بيتكوين يبدأ بالصعود.
تصبح عناوين الأخبار المالية الكبرى متفائلة.
يزداد الاهتمام المؤسسي.
ترتفع القيمة السوقية الإجمالية للعملات المشفرة.
يبدو كل شيء مثيرًا.
لكن عندما تفتح محفظتك، تشعر بأن هناك شيئًا غير سليم.
يحقق بيتكوين أداءً جيدًا.
ترتفع أسعار عدد قليل من العملات المشفرة الكبرى.
وماذا عن عملتك البديلة المفضلة؟
ولا تزال تكافح.
يا صاح، هل نسي أحد أن يدعوها إلى موجة الصعود؟
قد يبدو ذلك مضحكًا، لكنه احتمال واقعي.
لا تتدفق الأموال الداخلة إلى بيتكوين تلقائيًا إلى العملات المشفرة الأصغر.
يرغب بعض المستثمرين تحديدًا في التعرض لبيتكوين بسبب سيولته أو مكانته الراسخة في السوق أو خصائصه الاستثمارية.
قد لا يهتمون بالمشاريع الأصغر.
وهذا يعني أن القطاع الأوسع قد يجذب رأس مال كبيرًا من دون أن يخلق موجة صعود هائلة تشمل كل الرموز.
وقد يشعر بخيبة أمل المستثمرون الذين يتوقعون أن يضمن نجاح بيتكوين تعافي عملاتهم البديلة.
موجة الصعود في 2021 لا تفارق أذهان الجميع
لنعد بالزمن إلى 2021.
كانت العملات المشفرة في كل مكان.
كان بيتكوين يتصدر عناوين الأخبار.
كانت إيثيريوم تحظى باهتمام هائل.
كانت الرموز غير القابلة للاستبدال تتحول إلى ظواهر ثقافية.
كانت عملات الميم تشهد تحركات سعرية هائلة.
وشهدت بعض العملات المشفرة الأصغر موجات صعود استثنائية.
أصبحت تلك الفترة بالنسبة إلى كثير من المستثمرين تعريفًا لما ينبغي أن يبدو عليه السوق الصاعد.
والآن لنقفز إلى الأمام.
لا يزال الناس يتوقعون تسلسلًا مشابهًا.
يرتفع بيتكوين أولًا.
وتلحق به إيثيريوم.
تبدأ العملات البديلة الكبرى بالتحرك.
ثم تنفجر أسعار العملات الأصغر.
وفجأة، يحتفل الجميع.
لكن إليكم المفاجأة.
ليس على السوق أن يكرر ذلك التسلسل.
لقد تغير المشاركون.
لقد تغيرت المنتجات الاستثمارية المتاحة.
ازداد عدد العملات المشفرة المنافسة.
كما تواصل البيئة الاقتصادية المؤثرة في الأصول عالية المخاطر تطورها.
قد يتصرف السوق الصاعد التالي بشكل مختلف.
أو قد يستغرق تطوره وقتًا أطول بكثير مما يتوقع الناس.
يمكن للتاريخ أن يقدم دروسًا مفيدة، لكنه ليس خريطة طريق مضمونة.
قد لا تبلغ عملتك المفضلة قمتها التاريخية السابقة مجددًا
حسنًا، قد يؤلمكم هذا.
تخيل أن عملة مشفرة وصلت إلى 20 دولارًا خلال سوق صاعدة سابقة.
يُتداول سعرها اليوم قرب 2 دولار.
هذا انخفاض بنسبة 90%.
يواصل المجتمع الحديث عن مدى انخفاض تقييمها.
يتداول الناس توقعات بالعودة إلى 20 دولارًا.
ويفترض بعض المستثمرين أن موجة الصعود التالية ستعيد السعر في نهاية المطاف إلى مستواه السابق.
لكن لماذا ينبغي أن يحدث ذلك؟
لا تمثل القمة التاريخية السابقة سوى أعلى سعر كان المشترون مستعدين لدفعه في وقت ما.
هذا لا يحدد القيمة الأساسية للمشروع.
ربما فقد المشروع مستخدميه.
ربما ظهر منافسون أقوى.
ربما زاد معروض الرمز بشكل كبير.
أو ربما يهتم المستثمرون ببساطة بفرص مختلفة.
تتطلب العودة إلى القمم السابقة طلبًا كافيًا مقارنة بالمعروض.
وهذا الطلب ليس مضمونًا.
تتعافى بعض العملات المشفرة.
وتنجو عملات أخرى من دون أن تعود إلى قممها السابقة.
ويختفي بعضها تدريجيًا عن أنظار السوق.
الحقيقة المزعجة هي أن الاحتفاظ بأصل ما لسنوات لا يضمن أن يكافئ السوق صبرك في نهاية المطاف.
آلاف العملات تتنافس على الاهتمام نفسه في السوق
إليكم أمرًا لا يناقشه الناس بما يكفي.
أصبح مجال العملات المشفرة مكتظًا للغاية.
تُطلق رموز جديدة عبر شبكات بلوكتشين مختلفة.
يركز بعضهم على التمويل اللامركزي.
ويستهدف آخرون الألعاب والذكاء الاصطناعي والبنية التحتية والمدفوعات أو ترميز الأصول الواقعية.
ويتنافس كثير منها على مجموعات متشابهة من المستخدمين والمستثمرين.
هذه منافسة كبيرة.
والآن تخيل زيادة حجم رأس المال الداخل إلى السوق.
هل يعني ذلك تلقائيًا أن كل عملة مشفرة ستتلقى طلبًا كافيًا لتشهد ارتفاعًا هائلًا؟
بالطبع لا.
قد يتركز رأس المال في عدد محدود من المشاريع.
قد تجذب بعض الرموز اهتمامًا كبيرًا.
وقد يظل بعضها الآخر مهمَلًا.
وقد تواجه المشاريع الأضعف صعوبة في المنافسة.
ولهذا لا يؤدي نمو قطاع العملات المشفرة بالضرورة إلى ارتفاع أسعار كل عملة مشفرة.
قد تتوسع المنظومة بينما يكون أداء كثير من الرموز الفردية ضعيفًا.
هذه حقيقة ينبغي للمستثمرين فهمها.
قد يكون موسم العملات البديلة أطول فترة انتظار في عالم العملات المشفرة
لنتحدث عن العبارة التي ترفض مغادرة نقاشات العملات المشفرة.
موسم العملات البديلة.
في كل مرة يستقر فيها بيتكوين، يبدأ الناس بالتساؤل عما إذا كانت العملات البديلة مستعدة أخيرًا للانفجار.
يصبح كل ارتفاع طفيف في إيثيريوم إشارة محتملة.
كل زيادة في حجم التداول تثير حماسًا جديدًا.
وكل بضعة أسابيع، يعلن أحدهم أن موسم العملات البديلة الأسطوري التالي بات وشيكًا.
لكن ماذا لو كانت فترة قوة العملات البديلة التالية أكثر انتقائية بكثير؟
ماذا لو شهدت قطاعات محددة فقط موجات صعود كبيرة؟
ماذا لو استفادت بعض المشاريع من التبني الحقيقي بينما واصلت مشاريع أخرى فقدان أهميتها؟
وماذا لو لم تعد الأجواء التي يتذكرها الناس، حيث ترتفع أسعار كل شيء تقريبًا، بالشكل نفسه؟
هذا لا يعني استحالة ارتفاع أسعار العملات البديلة.
هذا يعني أن المستثمرين ينبغي ألا يفترضوا أن كل رمز سيشارك بالقدر نفسه.
لأن السوق قد يكون صاعدًا إجمالًا بينما تظل الأصول الفردية مخيبة للآمال بشدة.
مشكلة السيولة التي لا يريد أحد مناقشتها
يحب الجميع الحديث عن الأسعار المستهدفة.
لكن لنتحدث عن الأموال اللازمة لدعم تلك الأهداف.
لكي ترتفع أسعار العملات المشفرة باستدامة، يجب أن يكون طلب الشراء قويًا بما يكفي مقارنة بضغط البيع.
ويمكن أن تتأثر هذه المطالب بالظروف المالية الأوسع.
يمكن لأسعار الفائدة وثقة المستثمرين والضبابية الاقتصادية والسيولة العالمية أن تؤثر جميعها في الرغبة في المخاطرة.
عندما تصبح الظروف المالية أقل دعمًا، قد يقلل المستثمرون تعرضهم للأصول المضاربية.
وقد تكون العملات المشفرة الأصغر حساسة بشكل خاص، لأن أسواق تداولها قد تكون أقل سيولة.
وهذا يعني أن موجة الصعود الكبرى التالية للعملات المشفرة لا تتحدد بحماس وسائل التواصل الاجتماعي وحده.
يعتمد الأمر أيضًا على استعداد المستثمرين وقدرتهم على تخصيص رأس المال.
قد تجذب الرواية المتفائلة الاهتمام.
لكن الاهتمام وحده لا يضمن استمرار الطلب.
ومن دون طلب كافٍ، قد تواجه حتى المشاريع الرائجة صعوبة في الحفاظ على أسعار أعلى.
ماذا لو لم تصل أموال المؤسسات إلى عملتك البديلة المفضلة؟
إليكم احتمالًا آخر مثيرًا للاهتمام.
تزداد مشاركة المؤسسات المالية التقليدية في أجزاء من منظومة الأصول الرقمية.
أتاحت منتجات الاستثمار في بيتكوين للمستثمرين طرقًا إضافية للتعرض له من دون الاحتفاظ بالعملة المشفرة مباشرة.
لكن مشاركة المؤسسات لا تعني أن كل مشروع للعملات المشفرة سيستفيد.
قد تركز بعض المؤسسات أساسًا على بيتكوين.
وقد يستكشف آخرون إيثيريوم أو العملات المستقرة أو ترميز الأصول أو البنية التحتية لبلوكتشين.
وقد يتجنب كثيرون الرموز المضاربية الأصغر تمامًا.
لماذا؟
لأن القرارات الاستثمارية المهنية قد تعتمد على السيولة والحفظ والمتطلبات التنظيمية وإدارة المخاطر وأهداف المحفظة.
لا تفي العملة المشفرة الرائجة على وسائل التواصل الاجتماعي بهذه المتطلبات تلقائيًا.
لذا، حتى لو استمر التبني المؤسسي في التوسع، فقد يظل الطلب الناتج عنه متركزًا.
يا صاح، تخيل أن وول ستريت تتبنى العملات المشفرة بينما لا يزال رمزك الصغير المفضل ينتظر من يلاحظه.
هذا سيناريو يستحق التفكير فيه.
قد تفسد مشكلة فتح قفل الرموز مساعي التعافي
والآن لنتحدث عن أمر قد يؤثر بهدوء في أسعار العملات البديلة.
فتح قفل الرموز.
تخيل أن لعملة مشفرة خارطة طريق مثيرة ومجتمعًا نشطًا.
لقد انخفض سعرها بالفعل بشكل كبير.
يعتقد المستثمرون أن الرمز مستعد لتعافٍ كبير.
لكن هناك تفصيلًا خفيًا في اقتصاديات الرمز.
لم تدخل نسبة كبيرة من المعروض إلى التداول بعد.
وبمرور الوقت، تتاح رموز إضافية عبر جداول الاستحقاق ومكافآت المنظومة وعمليات التخصيص الأخرى.
وهذا يخلق احتمال توسع المعروض.
إذا لم ينمُ الطلب بما يكفي، فقد تجعل زيادة المعروض المتداول التعافي السعري أكثر صعوبة.
لا يعني هذا أن كل عملية فتح قفل للرموز تتسبب في انهيار.
قد يحتفظ المستلمون برموزهم، كما قد تستبق الأسواق عمليات الإصدار المقررة.
لكن تغيرات المعروض مهمة.
قد تحتاج عملة وصلت سابقًا إلى 10 دولارات وكان معروضها المتداول 100 مليون وحدة إلى قيمة سوقية أكبر بكثير لتعود إلى 10 دولارات، إذا ارتفع معروضها المتداول إلى 500 مليون وحدة.
السعر المستهدف نفسه.
متطلبات تقييم مختلفة تمامًا.
ولهذا قد يكون النظر إلى القمم التاريخية السابقة وحدها مضللًا.
بعض المستثمرين لا ينتظرون موجة صعود — بل ينتظرون استعادة رأس مالهم
والآن نصل إلى الجانب العاطفي من العملات المشفرة.
تخيل أنك اشتريت عملة مشفرة بسعر 5 دولارات.
ينخفض إلى 3 دولارات.
ثم إلى دولارين.
وفي نهاية المطاف، يصل سعرها إلى 0.50 دولار.
في البداية، تقنع نفسك بأن التصحيح مؤقت.
ثم تبدأ بانتظار السوق الصاعدة التالية.
تمر الأشهر.
ربما سنوات.
وتتحول فرضيتك الاستثمارية بأكملها تدريجيًا إلى جملة واحدة.
«أريد فقط استعادة أموالي.»
هذا رد فعل إنساني جدًا.
لا أحد يستمتع برؤية استثماره يفقد قيمته.
لكن ثمة فرقًا بين الاحتفاظ بأصل لأن آفاقه المستقبلية لا تزال جذابة، وبين الاحتفاظ به لمجرد أن البيع بسعر أقل من سعر الشراء الأصلي مؤلم.
السوق لا يعرف سعر دخولك.
لا يكترث السوق بالسعر الذي تستعيد عنده رأس مالك.
ولا يضمن ذلك عودة الأصل إلى مستوى معين.
أحيانًا يركز المستثمرون بشدة على تعويض خسائرهم السابقة إلى حد يجعلهم يتوقفون عن تقييم وضع المشروع الحالي.
وهنا قد يتحول التعلق العاطفي إلى عقبة حقيقية.
قد تكون المشاريع المختلفة تمامًا صاحبة موجة الصعود الكبرى التالية
إليكم احتمالًا آخر.
ماذا لو حدثت موجة الصعود الكبرى التالية للعملات المشفرة، لكن لم تكن العملات التي يتذكرها الجميع من الدورات السابقة هي أكبر الرابحين؟
تتغير التقنية.
تتغير اهتمامات المستثمرين.
تدخل مشاريع جديدة إلى السوق.
وتجذب سرديات مختلفة الاهتمام.
قد تقل أهمية قطاع هيمن على موجة صعود واحدة خلال الموجة التالية.
وفي الوقت نفسه، قد تجذب التقنيات الناشئة أو التطبيقات المالية طلبًا جديدًا.
هذا لا يعني تلقائيًا أن العملات المشفرة الأحدث استثمارات أفضل.
تنطوي مشاريع جديدة كثيرة على مخاطر كبيرة، منها قِصر سجلها التشغيلي وضعف السيولة وعدم وضوح اقتصاديات الرموز.
لكن هذا يعني أن الشعبية السابقة لا تكفي لضمان النجاح مستقبلًا.
قد يبدو الجيل القادم من قادة السوق مختلفًا تمامًا عن الجيل السابق.
وقد يغفل المستثمرون الذين يفترضون أن التاريخ لا بد أن يعيد نفسه عن مدى التغير الذي طرأ على القطاع.
ماذا لو جاءت موجة الصعود، لكنها كانت أصغر من توقعاتك؟
إليكم مفاجأة لا تحظى بالاهتمام الكافي.
تخيل أن سوق العملات المشفرة يتعافى.
يرتفع بيتكوين.
تتحسن إيثيريوم.
تحقق عدة عملات بديلة عوائد إيجابية.
من الناحية الفنية، يتحسن أداء السوق.
لكن المستثمرين الذين توقعوا مكاسب بمقدار 20 ضعفًا أو 50 ضعفًا أو 100 ضعف يشعرون بخيبة أمل.
لماذا؟
لأن توقعاتهم تشكلت على أساس أمثلة تاريخية استثنائية.
قد يكون ارتفاع بنسبة 40% أو 60% كبيرًا في كثير من الأسواق المالية.
لكن بعض الناس في عالم العملات المشفرة اعتادوا سماع أخبار العوائد الضخمة لدرجة أن المكاسب الأصغر لم تعد تبدو مثيرة.
هذه مشكلة.
عندما تصبح التوقعات غير واقعية، قد يبدو حتى الأداء الإيجابي للسوق كأنه إخفاق.
وقد يدفع السعي وراء أهداف أكثر تطرفًا الناس إلى التغاضي عن المخاطر.
ليس على السوق أن يحقق عوائد تغير مجرى الحياة كي يشهد تعافيًا حقيقيًا.
أحيانًا تنبع خيبة الأمل من التوقعات لا من حركة السعر نفسها.
قد تجعل وسائل التواصل الاجتماعي الانتظار أسوأ
لنكن واقعيين للحظة.
قد تجعل وسائل التواصل الاجتماعي الخاصة بالعملات المشفرة الجميع يشعرون بأن موجة صعود هائلة على وشك الحدوث دائمًا.
يحمل كل أسبوع توقعًا متفائلًا جديدًا.
ويصبح كل تصحيح الهبوط الأخير.
يوصف كل اختراق سعري طفيف بأنه بداية حدث تاريخي.
ويبدو أن كل مؤثر اكتشف الفرصة الضخمة التالية.
لكن التوقعات ليست ضمانات.
حتى المحللون المتمرسون قد يسيئون تفسير ظروف السوق.
وقد تكون لدى صناع المحتوى حوافز أو مراكز استثمارية أو مستويات مختلفة من تقبل المخاطر.
لا يعني هذا أن كل ما يُقال عن العملات المشفرة غير موثوق.
هناك الكثير من الباحثين المتأنين الذين يشاركون معلومات مفيدة.
لكن من المهم التمييز بين التحليل القائم على الأدلة والحماس المجرد.
لأن تكرار التوقع نفسه لا يجعله أرجح حدوثًا.
وأحيانًا، لا يفعل ذلك سوى جعل التوقع مألوفًا.
وقد يُخلط بين الألفة واليقين.
السوق لا يدين لأحد بموجة صعود
قد تكون هذه أهم نقطة في النقاش كله.
لا تعمل الأسواق المالية وفقًا لتوقعات المستثمرين.
إنها لا تعد بموجة صعود كل أربع سنوات.
فهي لا تضمن العودة إلى القمم التاريخية السابقة.
ولا تضمن أن يصبح كل من يتحلى بالصبر رابحًا في نهاية المطاف.
تتأثر أسواق العملات المشفرة بالتقنية والتبني والتنظيم والسيولة والمنافسة والظروف الاقتصادية وسلوك المستثمرين.
تتغير هذه العوامل باستمرار.
يمكن للدورات التاريخية أن توفر سياقًا مفيدًا، لكنها لا تزيل حالة عدم اليقين.
قد تحدث موجة صعود كبيرة.
قد تتطور سوق جانبية لفترة طويلة.
أو قد تسلك العملات المشفرة المختلفة مسارات متباينة تمامًا.
ليس المقصود التنبؤ بكارثة.
المقصود هو إدراك أن لا نتيجة بعينها مضمونة.
ربما تكون أكبر فرصة هي تعلم التفكير بطريقة مختلفة
ماذا لو أمضى المستثمرون وقتًا أطول في فهم ما يخلق طلبًا طويل الأجل بدلًا من انتظار ارتفاع أسعار كل العملات المشفرة؟
ماذا لو درس مزيد من الناس معروض الرموز ونشاط الشبكة وتقدم التطوير ومنافسة المشاريع؟
ماذا لو شككوا في التوقعات غير الواقعية بدلًا من قبولها تلقائيًا؟
هذا لا يضمن تحقيق الأرباح.
لكن ذلك قد يحسن جودة قراراتهم.
لأن فهم العملة المشفرة يتطلب أكثر من تذكر سعرها السابق.
يتطلب ذلك تقييم ما يقدمه المشروع اليوم والمخاطر التي قد تؤثر في مستقبله.
وأحيانًا، قد تتحدى معلومات جديدة فرضية استثمارية سابقة.
إن الاستعداد لإعادة النظر في تلك الفرضية ليس ضعفًا.
هذا جزء من التفكير النقدي.
يتغير سوق العملات المشفرة باستمرار.
ينبغي السماح للتوقعات بالتغير أيضًا.
ماذا لو كانت موجة الصعود الحقيقية تحدث في مكان آخر؟
والآن تخيل مستقبلًا مختلفًا للعملات المشفرة.
يجذب بيتكوين اهتمامًا مؤسسيًا مستمرًا.
يصبح استخدام العملات المستقرة أوسع انتشارًا في المدفوعات والتسوية.
تواصل البنية التحتية لبلوكتشين تطورها.
يكتسب ترميز الأصول زخمًا في بعض الأسواق المالية.
وتتحسن سهولة استخدام التطبيقات اللامركزية.
قد يحقق القطاع تقدمًا ملموسًا.
لكن هذا التقدم قد لا يترجم إلى عوائد هائلة لكل رمز متداول علنًا.
وهذا تمييز مهم.
إن نجاح تقنية بلوكتشين لا يضمن نجاح كل عملة مشفرة مرتبطة بها.
قد يسهم مشروع ما بتقنية مفيدة بينما يعاني رمزه.
قد تنمو المنظومة بينما تفقد أصول معينة أهميتها.
وقد يتوسع التبني من دون أن يؤدي إلى موجة مضاربية يتوقعها بعض المستثمرين.
قد يتجاوز مستقبل العملات المشفرة مخططات الأسعار.
لكن المستثمرين الذين يقيسون كل شيء بأسعار الرموز قد يغفلون عن الصورة الأوسع.
قد تكون المفاجأة الحقيقية سوقًا صاعدة انتقائية
لنضع كل شيء معًا.
تخيل أن موجة الصعود الكبرى التالية للعملات المشفرة قد بدأت.
يحقق بيتكوين أداءً قويًا.
ويجذب عدد قليل من العملات المشفرة الراسخة طلبًا كبيرًا.
وتشهد بعض القطاعات الناشئة نموًا لافتًا.
تحقق عدة مشاريع تقدمًا تقنيًا ملموسًا.
لكن آلاف الرموز الأصغر تواصل المعاناة.
هل سيظل ذلك يُعد سوقًا صاعدة؟
بالنسبة إلى القطاع ككل، ربما نعم.
بالنسبة إلى المستثمرين الذين يحتفظون بأصول ضعيفة الأداء، قد لا يبدو الأمر كذلك.
وهذا الفرق مهم.
لأن أداء السوق ككل ونتائج المحافظ الفردية قد يختلفان تمامًا.
لا ينقذ السوق القوي للعملات المشفرة كل استثمار تلقائيًا.
ولا تضمن زيادة القيمة السوقية الإجمالية تدفق رأس المال بالتساوي عبر المنظومة.
قد تحدث موجة الصعود التالية.
لكن ربما لن تكون موجة الصعود التي تخيلها الجميع.
أفكار أخيرة: ماذا لو كنا ننتظر الشيء الخطأ؟
أتفهم حماس مستثمري العملات المشفرة لاحتمال حدوث موجة صعود كبيرة أخرى.
شهد السوق نموًا هائلًا في الماضي.
تواصل التقنيات الجديدة الظهور.
وتظل الأصول الرقمية مجالًا مهمًا للابتكار والتجريب المالي.
لكنني أعتقد أن على المجتمع أن يصبح أكثر تقبلًا لمناقشة نتائج لا تتوافق مع التوقعات الأكثر شيوعًا.
ربما يصل بيتكوين إلى مستويات قياسية جديدة.
ربما تحقق إيثيريوم وبعض العملات البديلة المختارة أداءً جيدًا.
ربما يأتي موسم واسع للعملات البديلة في نهاية المطاف.
أو ربما يصبح السوق أكثر انتقائية، تاركًا كثيرًا من المشاريع القديمة وراءه.
لا أحد يعرف بالضبط كيف ستسير الدورة التالية.
لكن انتظار سعر مستهدف معين لا يعادل امتلاك فرضية استثمارية مدروسة.
والأمل في التعافي لا يجعل التعافي حتميًا.
يكمن التحدي الحقيقي في فهم الفرق بين الإمكانية والاحتمالية، وبين الأداء التاريخي والإمكانات المستقبلية، وبين التقدم الحقيقي والحماس المؤقت.
لأن موجة الصعود التالية للعملات المشفرة قد تكون مذهلة.
قد يكون الأمر مخيبًا للآمال.
قد يستغرق وقتًا طويلًا