


تحليل مفصل لبيانات مؤشر أسعار المستهلكين لشهر سبتمبر: قد تكون البيانات الفعلية أكثر ميلاً إلى التشديد مما توحي به الأرقام الظاهرة حالياً!
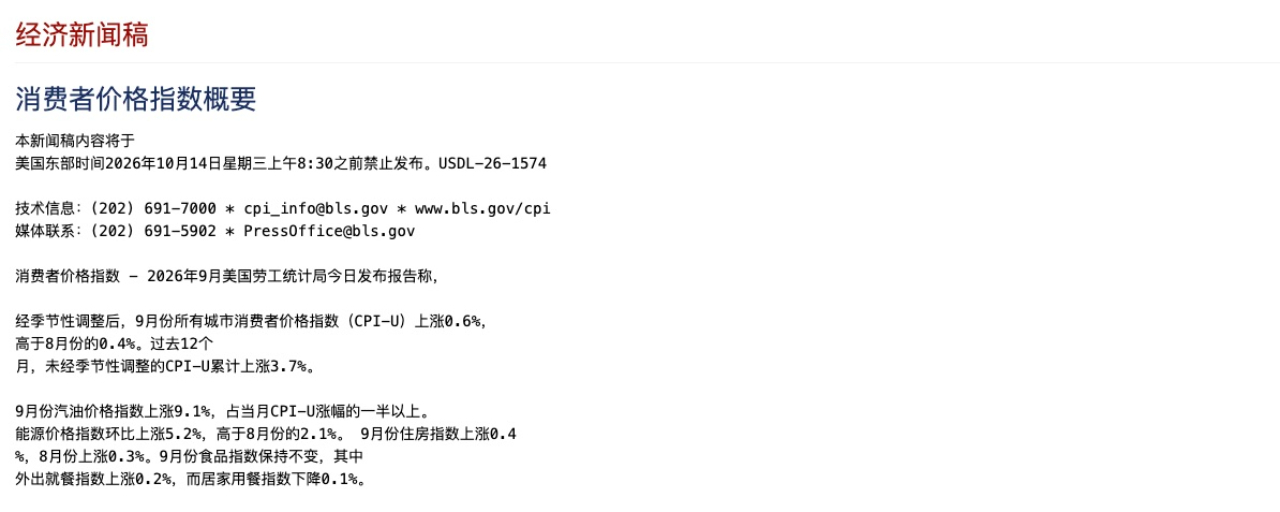
بعد تحليلي بيانات مؤشر أسعار المستهلكين الصادرة عن مكتب إحصاءات العمل الأمريكي لشهر سبتمبر، وجدت أن البيانات قد تكون أكثر ميلاً إلى التشديد مما توحي به الأرقام الظاهرة للوهلة الأولى. فالمسألة لا تتمحور حول التضخم الاسمي البالغ 3.7%، بل يجب تقييمها عبر ثلاثة محاور: الطاقة والسلع الأساسية والخدمات الأساسية:
1. الطاقة هي العامل الأساسي الذي دعم بيانات التضخم الاسمي لشهر سبتمبر #9月CPI来袭原油美债走势如何
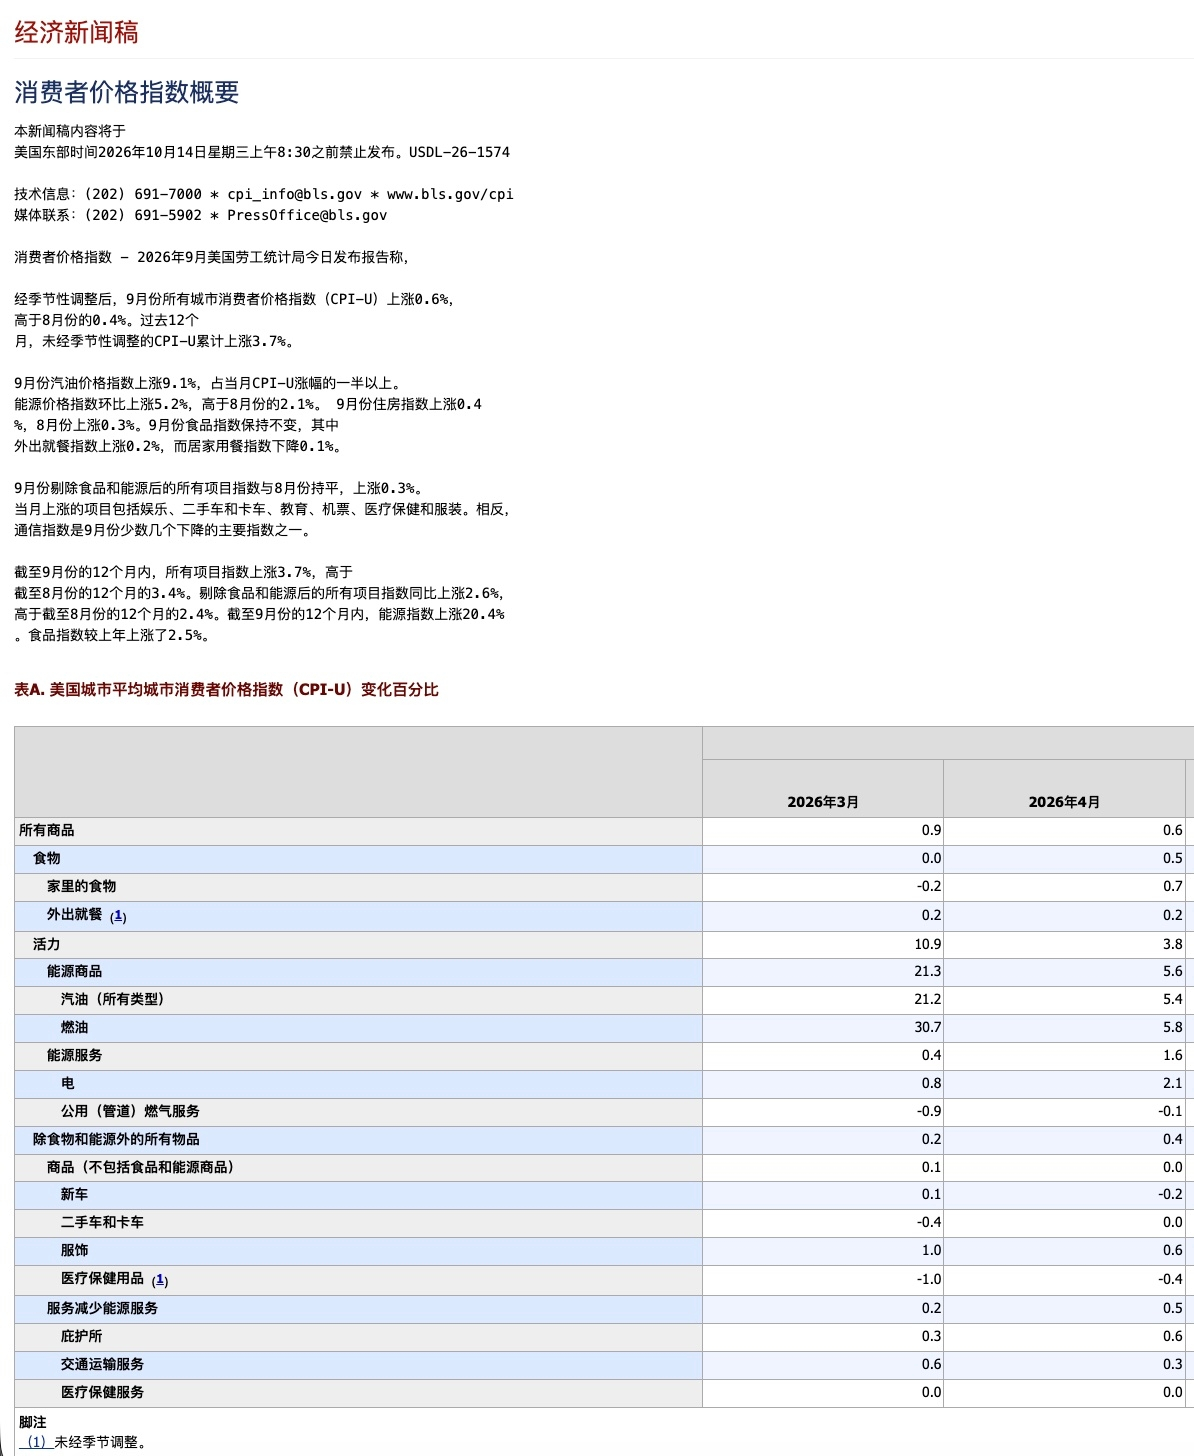
2. عادت ضغوط الأسعار إلى الظهور في السلع الأساسية، وبدأت آثار انتقال التضخم الناجم عن الطاقة تتضح مبدئياً
3. لم تشهد الخدمات الأساسية تباطؤاً، بل تسارعت من 0.3% إلى 0.4%، وهذا هو الجانب الأقل ملاءمة للاحتياطي الفيدرالي
لذلك، تعني هذه البيانات أن ارتفاع مؤشر أسعار المستهلكين لشهر سبتمبر لم يكن مجرد نتيجة لصدمة مؤقتة في أسعار الطاقة؛ فبعد أن أدت صدمة الطاقة إلى ارتفاع التضخم الاسمي، ارتفعت أسعار السلع الأساسية والخدمات الأساسية، ما يشير إلى انتقال آثار الطاقة إلى التضخم في مرحلة ثانية.
في الواقع، ليس معدل التضخم الاسمي الشهري البالغ 0.6% مخيفًا بحد ذاته، إذ تُظهر البيانات أن الصدمة ناجمة عن ارتفاع أسعار الطاقة، وهي صدمة مؤقتة أو لمرة واحدة. وما يقلق السوق أو الاحتياطي الفيدرالي أكثر هو انتقال التضخم مجددًا وانتشاره. وتؤكد السلع الأساسية والخدمات الأساسية هذا القلق، فيما يظل تضخم الإسكان ضمن الخدمات الأساسية «مشكلة مزمنة» رئيسية.
بعد صدور بيانات مؤشر أسعار المستهلكين لشهر سبتمبر، لم يطرأ تغير كبير على احتمالات رفع الفائدة في أكتوبر وديسمبر وفقًا لـCME. لكن بعد مرور نصف ساعة، بدأت هذه البيانات التفصيلية تؤثر بوضوح في الأسواق،
ارتفع احتمال رفع الفائدة في أكتوبر حاليًا من 21% إلى 45.9%، بينما انخفض احتمال رفعها في ديسمبر من 71% إلى 50.7%، وارتفع احتمال مواصلة رفع الفائدة في ديسمبر إلى 46.9%.
بمعنى آخر، لم ترفع هذه البيانات احتمال رفع الفائدة في أكتوبر فحسب، بل رفعت مجددًا احتمال رفعها على التوالي في ديسمبر أيضًا. وبالنسبة إلى السوق، تُعد هذه البيانات متشددة بوضوح. وكما ذكرت سابقًا، فإن خام برنت يرتفع حاليًا من مستويات مرتفعة، ما قد يفاقم المخاوف التضخمية والعوامل السلبية في هذا التوقيت.
فيما يتعلق باحتمالات رفع أسعار الفائدة، فإن احتمالي الرفع في أكتوبر وديسمبر يبلغان حاليًا نحو 50%. وهذه مرحلة يسودها قدر كبير من عدم اليقين بشأن السياسات، وهو ما لا يصبّ في مصلحة أسواق الأصول عالية المخاطر؛ فأكثر ما يقلق السوق هو هذا الغموض في السياسات، إذ يدفع المتعاملين إلى مزيد من الحذر والتردد في اتخاذ مراكز استثمارية.
بعد ذلك، علينا هذا الأسبوع متابعة مؤشر أسعار المنتجين وبيانات مبيعات التجزئة لمعرفة ما إذا كانا سيؤكدان مجددًا بيانات مؤشر أسعار المستهلكين لشهر سبتمبر. فإذا ارتفع مؤشر أسعار المستهلكين، وارتفع معه مؤشر أسعار المنتجين، بينما ظلت مبيعات التجزئة قوية، فستزداد توقعات رفع الفائدة والتضخم رسوخًا. لذا ينبغي توخي الحذر!
لاحقًا: تأثير بيانات مؤشر أسعار المستهلكين الليلة على الأسهم الأمريكية وسوق السندات ومسار BTC!