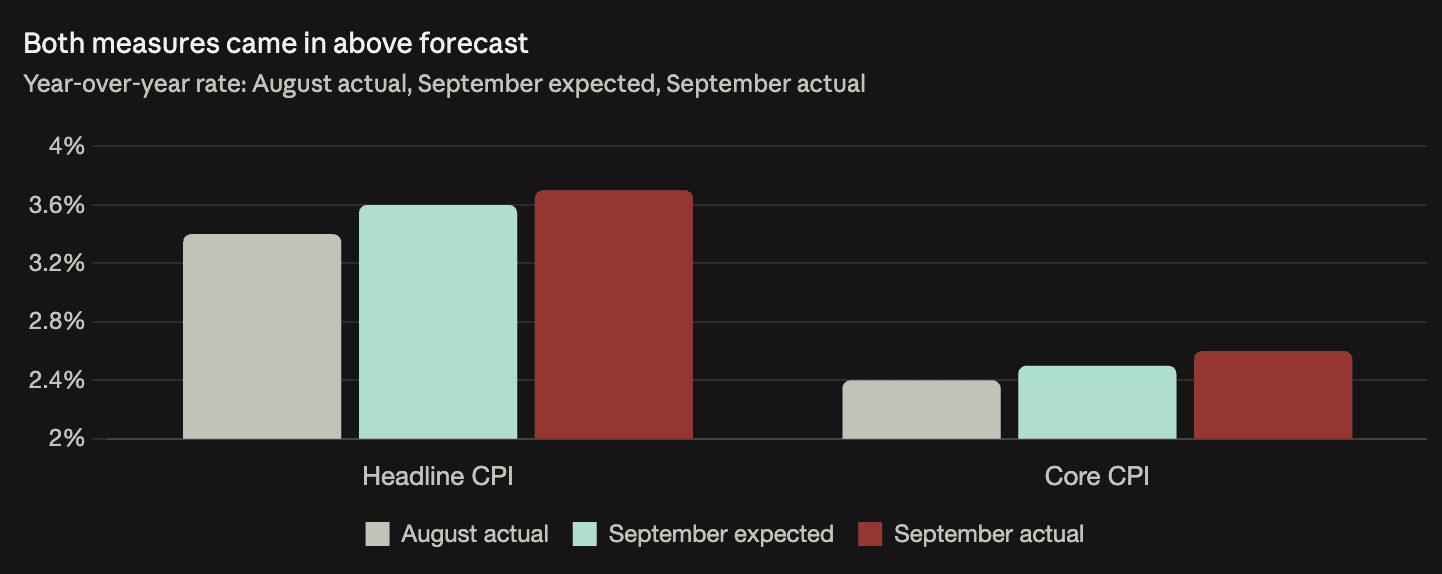
بلغ مؤشر أسعار المستهلكين في سبتمبر 3.7% على أساس المؤشر العام (مقابل 3.6% متوقعة) و2.6% على أساس المؤشر الأساسي (مقابل 2.5%) — وظل التضخم الأساسي عند 0.3% على أساس شهري للشهر الثاني على التوالي بدلاً من التراجع. بدأ المتداولون يسعّرون ثلاث زيادات إضافية في أسعار الفائدة من الاحتياطي الفيدرالي بحلول نهاية 2027، ما جعل توقعات السوق أعلى بنحو 50 نقطة أساس من متوسط توقعات مسؤولي الاحتياطي الفيدرالي. هبطت بيتكوين دون 83,000 دولار، وتراجع الذهب 40 دولاراً إلى 4,129 دولاراً، وانخفضت الفضة 2%، وتراجعت العقود الآجلة لمؤشر ناسداك 0.5% — تحركت جميعها في الوقت نفسه بفعل مسار أسعار الفائدة ذاته. لكن مكونات التضخم تجعل القراءة المتشددة أكثر تعقيداً: فقد ارتفعت أسعار البنزين 7.3% على أساس شهري، وهو ما يفسر معظم تجاوز التضخم العام للتوقعات، فيما يُعد التضخم المدفوع بالطاقة من العوامل الأقل تأثراً بالسياسة النقدية. وبحسب غالاكسي ريسيرش، يوجد 55.1% من معروض بيتكوين في عناوين مجهولة المالك، ويُرجح أن معظمها يعود إلى أفراد يحتفظون بعملاتهم ذاتياً.
ارتفاع قراءة مؤشر أسعار المستهلك الحارة يدفع التضخم الأمريكي إلى 3.7%، والذهب يتراجع 40 دولارًا
قراءة مؤشر أسعار المستهلك الرئيسية لشهر سبتمبر: 3.7% على أساس سنوي (مقابل 3.6% متوقعة، وارتفاعًا من 3.4%)؛ الأساسية: 2.6% (مقابل 2.5% متوقعة، وارتفاعًا من 2.4%)؛ الأساسية الشهرية: 0.3% (مقابل 0.2% متوقعة، وهو نفس مستوى أغسطس). طريقة العرض مهمة: التضخم الأساسي لم يتسارع، بل فشل في التباطؤ — كان المتنبئون يتوقعون انخفاضًا لم يحدث، لذا فإن تجاوز التوقعات يعكس تعثر التقدم عند 0.3% على أساس شهري، ما يعادل سنويًا نحو 3.7%. البنزين +7.3% شهريًا يفسر فجوة 1.1 نقطة مئوية بين القراءة الرئيسية والأساسية؛ فالطاقة مستبعدة من الأساسي، لذلك جاءت قفزة الوقود بالكامل في القراءة الرئيسية. هذا مدفوع بعوامل العرض لا بانتشار واسع — إذ أن السياسة النقدية أقل تأثيرًا على أسعار النفط الخام. الذهب -40 دولارًا إلى 4,129.60 دولارًا، والفضة -1 دولار إلى 58.07 دولارًا، وهو رد الفعل الآلي على ارتفاع العوائد الحقيقية المتوقعة وما يرفعه من تكلفة الفرصة البديلة للأصول التي لا تدر عائدًا. الإشارة التي يجب مراقبتها: هبوط القراءة الشهرية الأساسية لمؤشر أسعار المستهلك دون 0.3%، وهو ما فشل الآن في تحقيقه لشهرين متتاليين.
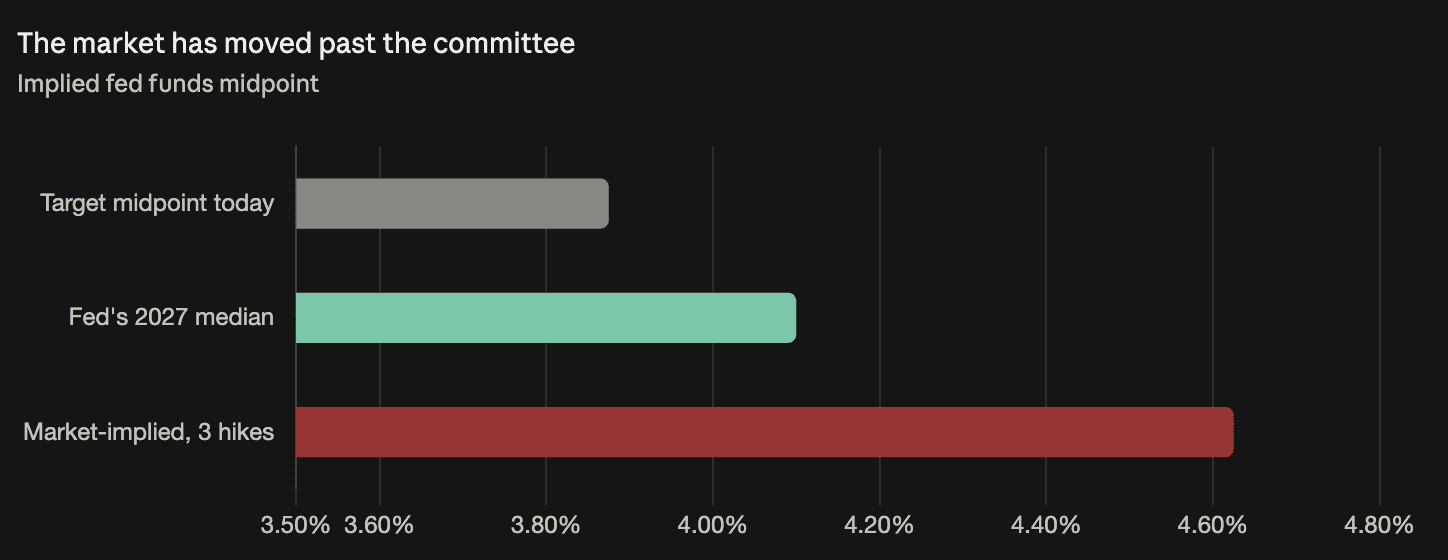
المتداولون يراهنون على ثلاث زيادات إضافية في الفائدة من الفيدرالي، متجاوزين توقعات البنك نفسه
انخفضت العقود الآجلة لأسعار الفائدة قصيرة الأجل يوم الأربعاء مع تحرك المتداولين لتسعير ثلاث زيادات إضافية للفيدرالي حتى نهاية 2027. يقع متوسط سعر الفائدة على أموال الفيدرالي عند 3.875%؛ وثلاث زيادات أخرى تعني نحو 4.625%، أي أعلى بنحو 50 نقطة أساس من الوسيط الذي عرضه الفيدرالي نفسه في مخطط النقاط لشهر سبتمبر عند 4.1% لعام 2027. وقد انعكس اتجاه الفجوة: فخلال معظم الربع الثالث كانت الأسواق تسعّر تشديدًا أقل مما أشار إليه الفيدرالي؛ أما الآن فقد تجاوزت الأسواق ذلك. وارتفع مؤشر الدولار بنحو 0.40 نقطة إلى 102.52 — إذ تجذب الفروقات المتوقعة الأوسع في أسعار الفائدة الأمريكية رؤوس الأموال نحو الأصول المقومة بالدولار. والتحفظ المهم بشأن التركيبة: تجاوز قراءة التضخم الأساسي في سبتمبر كان مدفوعًا بالبنزين، والتضخم المدفوع بالطاقة هو النوع الذي تملك السياسة النقدية أقل قدرة على التأثير فيه. ومع ذلك، سعّرت الأسواق هذا التجاوز لأن رفض التضخم الأساسي التباطؤ للشهر الثاني يوفر مبررًا مقنعًا يتجاوز مجرد العنوان الرئيسي.
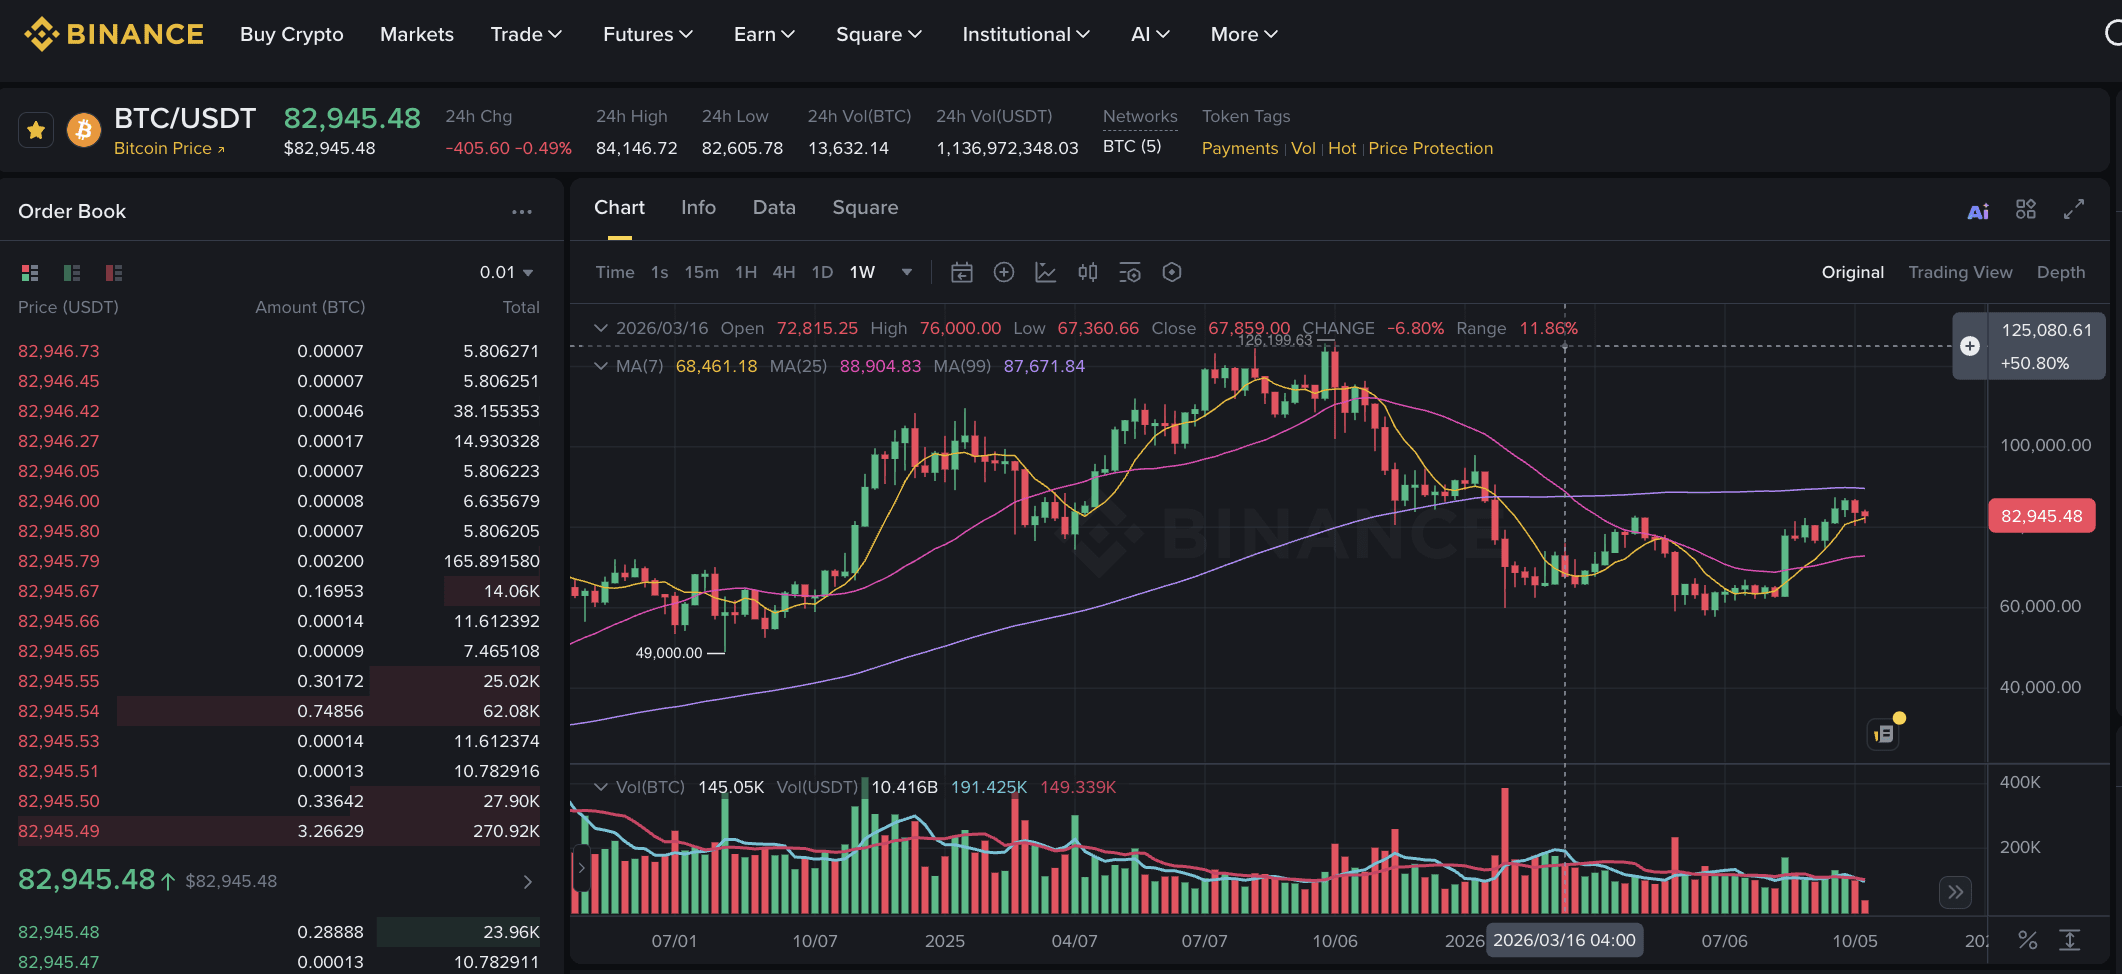
هبطت البيتكوين دون 83,000 دولار خلال دقائق من صدور قراءة مؤشر أسعار المستهلك — وهذه هي المرة الثالثة هذا الأسبوع التي يتغير فيها موقع هذا المستوى (دونه بعد بيع يوم الاثنين، واستعادته يوم الثلاثاء، وفقدانه يوم الأربعاء). إن العودة ذهابًا وإيابًا بدلًا من هبوط جديد تؤكد أن الارتداد كان نتيجة تموضع في السوق لا تحولًا في الطلب الأساسي — فالتعافي الذي يمكن لبيان واحد أن يمحو أثره بالكامل لم يكن يومًا مستدامًا. تحركت جميع فئات الأصول الكبرى في الاتجاه نفسه خلال الجلسة ذاتها: العقود الآجلة للنازداك -0.5%، الذهب -1%، الفضة -2%، والبيتكوين هبطت. هذا التناغم يشير إلى محرك واحد (المسار المتوقع لأسعار الفائدة) لا إلى شيء خاص بالسوق. وكانت التحركات محدودة — إذ أدى تجاوز التضخم المتوقع بمقدار 0.1 نقطة مئوية إلى تعديلات منظمة لا إلى اضطراب. ما الذي قد يغيّر الصورة: هبوط القراءة الشهرية الأساسية لمؤشر أسعار المستهلك دون 0.3%، وهو ما فشل الآن في تحقيقه لشهرين متتاليين.
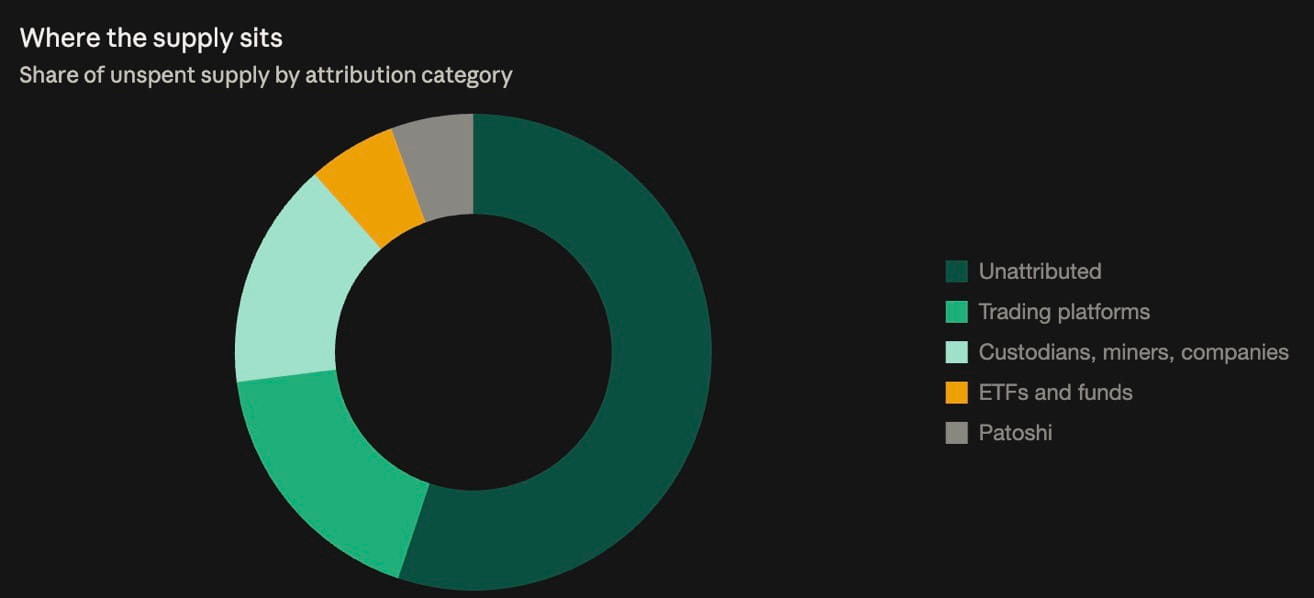
أكثر من نصف المعروض من البيتكوين موجود في عناوين غير منسوبة
تشير أبحاث Galaxy Research إلى أن 55.1% من معروض البيتكوين (نحو 11.07 مليونًا من أصل 20.098 مليون BTC) موجود في عناوين لا يمكن نسبها إلى أي مالك معروف. وتفسير مدير الأبحاث أليكس ثورن: الأغلبية على الأرجح في الحفظ الذاتي الفردي — وهو الاستخدام الأصلي، ولا يزال أكبر فئة منفردة. ومن بين الحيازات الموسومة: البورصات 17.9% (نحو 3.60 مليون BTC)، والأوصياء/المعدّنون/الشركات 15.4% (نحو 3.10 مليون BTC)، وصناديق المؤشرات المتداولة والصناديق 6.0% (نحو 1.21 مليون BTC). وتكاد كمية المعروض المتاحة في البورصات تعادل 3 أضعاف منظومة الصناديق المتداولة بالكامل، رغم أن هذه الصناديق جذبت معظم الاهتمام المؤسسي منذ إطلاقها. أما باتوشي — نمط التعدين المرتبط بساتوشي — فيمثل 5.6% (نحو 1.13 مليون BTC) لم تتحرك أبدًا. والدلالة الأساسية لتحليل التدفقات: احتياطيات البورصات، وتدفقات الصناديق المتداولة، والإفصاحات الخاصة بالخزائن تصف فقط 44.9% المرئية — وأي استنتاجات حول سلوك الحائزين الإجمالي المستندة إليها هي استنتاجات تخص أقلية من العملات. واستنتاج ثورن بشأن الحفظ الذاتي هو تفسير للفئة غير المنسوبة، لا قياسًا لها.
ثلاثة مؤشرات رئيسية تغلق على انخفاض، وأسهم شرائح التخزين تتعرض لضغط بسبب انهيار السوق الكوري
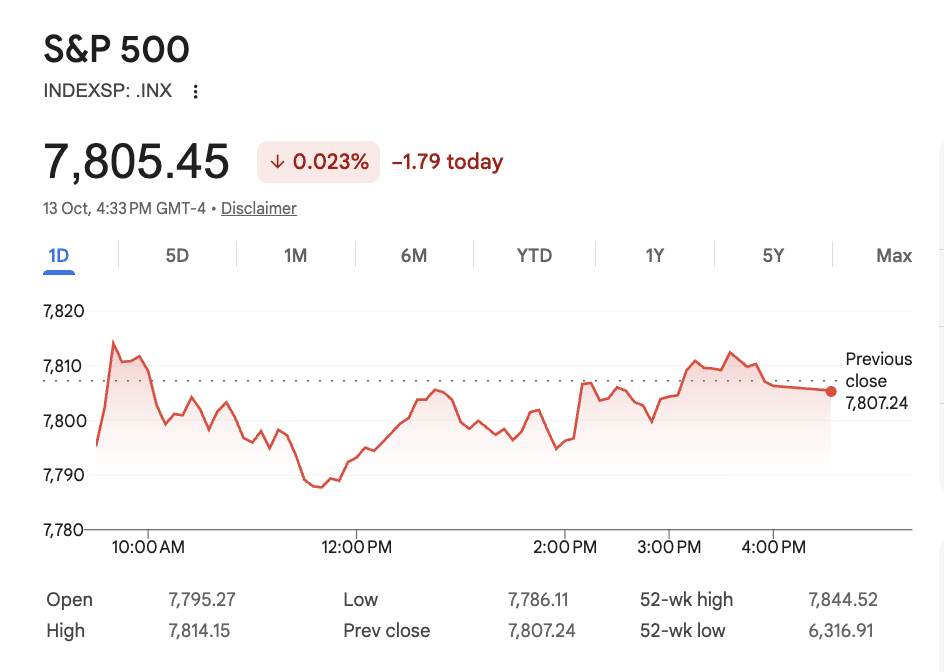
تراجع مؤشر S&P 500 بشكل طفيف، ونازداك -0.15%، وداو -179 نقطة (0.35%) رغم ارتفاعه بما يصل إلى 460 نقطة خلال الجلسة — لتنتهي جلسة الثلاثاء عند أدنى مستوياتها. هبوط مؤشر KOSPI الكوري بنسبة 5.5% إلى أدنى مستوى له منذ 31 يوليو (بسبب مخاوف التقييم والمنافسة الصينية) ضغط على شرائح التخزين: ميكرون -5%، إس كيه هاينكس -4%، سانديسك -2%، وسيجيت وويسترن ديجيتال -2%. فشلت JPMorgan في تلبية تقديرات الربع الثالث لكنها رفعت توجيه صافي دخل الفوائد لعام 2026 (السهم دون تغير يُذكر)؛ وويلز فارجو -2%؛ وارتفع جولدمان ساكس بشكل طفيف بعد تجاوز الإيرادات للتوقعات. وتشير FactSet إلى أن المحللين يتوقعون ارتفاع أرباح S&P 500 بنحو 30% على أساس سنوي. وتراجع عائد السندات لأجل 10 سنوات إلى 5.193% من ذروة الأسبوع الماضي عند 5.364%. وتُظهر أداة CME FedWatch احتمالًا بنسبة 80.6% للإبقاء على الفائدة في أكتوبر، ارتفاعًا من 51% قبل شهر. ويرى جولدمان ومورغان ستانلي وسيتي قيمة متزايدة في سندات الخزانة — وتصفها شارُو تشانا من Saxo بأنها «ارتداد تكتيكي» لا تعافٍ مستدام، نظرًا للتضخم العنيد، وارتفاع النفط، والاقتراض الحكومي الضخم.