

الليلة (14 أكتوبر)، تترقب الأسواق بأسرها صدور البيانات بفارغ الصبر.
سيعلن مكتب إحصاءات العمل الأمريكي مساء اليوم بتوقيت بكين مؤشر أسعار المستهلكين (CPI) لشهر سبتمبر. وتثير هذه البيانات اهتمام العالم، لأن الاحتياطي الفيدرالي لم يرفع أسعار الفائدة للمرة الأولى منذ يوليو 2023 إلا قبل شهر واحد: ففي 16 سبتمبر، صوّتت اللجنة الفيدرالية للسوق المفتوحة (FOMC) بالإجماع (12 مقابل 0) على رفع سعر الفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس، إلى نطاق يتراوح بين 3.75% و4.00%.
حُسم أمر رفع الفائدة، لكن القصة لم تنتهِ بعد. والسؤال المحوري هو: هل كان ذلك مجرد «تعويض لمرة واحدة»، أم بداية دورة جديدة من رفع أسعار الفائدة؟
وسيكون مؤشر CPI لشهر سبتمبر، الذي يصدر الليلة، أول اختبار حقيقي للإجابة عن هذا السؤال.
أولاً، هل عاد التضخم حقاً؟
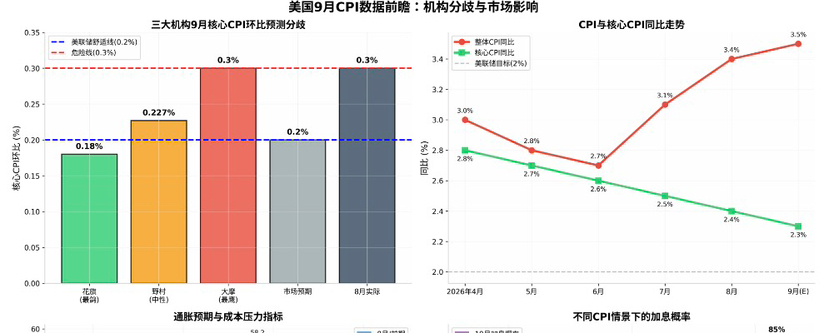
ظل التضخم السنوي وفق مؤشر CPI لشهر أغسطس عند مستوى مرتفع بلغ 3.4%. ورغم تراجع التضخم السنوي وفق مؤشر CPI الأساسي إلى 2.4%، فقد قفز بنسبة 0.3% على أساس شهري، مسجلاً أكبر زيادة شهرية منذ أبريل هذا العام، ومتجاوزاً توقعات السوق البالغة 0.2%.
والأشد خطورة هو الطاقة. فقد تجاوز سعر خام برنت 100 دولار للبرميل، كما تخطّط متوسط سعر الديزل في الولايات المتحدة مطلع سبتمبر حاجز 6 دولارات للغالون للمرة الأولى في التاريخ.
كما أن فترة جمع بيانات CPI لشهر أغسطس سبقت موجة الارتفاع الحالية في أسعار النفط، ما يعني أن بيانات سبتمبر تخفي قنبلة لم تنفجر بعد.
يشعر المستهلكون بالأمر مباشرةً. فقد أظهر استطلاع جامعة ميشيغان أن توقعات التضخم لعام واحد في الولايات المتحدة قفزت من 4.0% إلى 4.6%، مسجلةً أعلى مستوى منذ يونيو.
ما إن تنفلت توقعات التضخم من مرساتها حتى يصبح إعادتها إلى السيطرة أمراً صعباً — وهذا هو السيناريو الذي يخشاه رئيس الاحتياطي الفيدرالي وورش أكثر من أي شيء.
لكن في هذه اللحظة الحاسمة، قدمت ثلاث من كبرى مؤسسات وول ستريت إجابات مختلفة تماماً عن بيانات الليلة.
ثانياً، ثلاثة تقديرات وثلاثة عوالم
سيتي: إنذار كاذب، والتضخم يتراجع
توقعات سيتي هي الأكثر «تيسيراً» هذه الليلة: ارتفاع مؤشر CPI الأساسي لشهر سبتمبر بنسبة 0.18% فقط على أساس شهري.
ترى سيتي أن قراءة التضخم الأساسي لمؤشر CPI لشهر أغسطس، البالغة 0.3%، مجرد ضوضاء، وأن التضخم الأساسي لا يزال يقترب من هدف 2%. ومنطقها هو أن صدمة أسعار النفط ترفع مؤشر CPI العام أساساً، بينما تواصل أسعار السلع والخدمات الأساسية تراجعها المعتدل. وإذا أكدت بيانات الليلة هذا التقييم، فمن المرجح أن يُبقي الاحتياطي الفيدرالي الفائدة دون تغيير في أكتوبر، بل وقد يمهد الطريق لخفضها في منتصف عام 2027.
عالم سيتي: التضخم مؤقت، ورفع واحد للفائدة يكفي.
نومورا: لم تنتهِ زيادات الفائدة بعد؛ زيادة أخرى في ديسمبر
توقعات نومورا أكثر «اعتدالاً»: ارتفاع مؤشر CPI الأساسي بنسبة 0.227% على أساس شهري — عند عتبة «السخونة الكافية» تماماً.
سبق أن وضع سوبرامان (Rob Subbaraman)، رئيس أبحاث الاقتصاد الكلي العالمي في نومورا، إطاراً واضحاً للحكم: إذا بلغ ارتفاع مؤشر CPI الأساسي على أساس شهري 0.2% أو أقل، فيمكن للاحتياطي الفيدرالي التريث؛ أما إذا بلغ 0.3% أو أكثر، فاحتمال رفع الفائدة يصبح كبيراً. وتعني نسبة 0.227% أن ضغوط التضخم لا تزال قائمة، لكنها لم تخرج عن السيطرة بعد.
لذلك تتوقع نومورا أن يرفع الاحتياطي الفيدرالي الفائدة مجدداً بمقدار 25 نقطة أساس في ديسمبر، وألا يرفعها في عام 2027.
عالم نومورا: التضخم عنيد، لكنه ما زال تحت السيطرة؛ والحد الأقصى رفعان للفائدة.
مورغان ستانلي: لا تكونوا ساذجين، التضخم اشتعل مجدداً
الموقف الأكثر تشدداً تتبناه مورغان ستانلي. فهي تتوقع أن يبلغ ارتفاع مؤشر CPI الأساسي هذه الليلة 0.3% على أساس شهري — مساوياً لمستوى أغسطس، ومواصلاً البقاء في «منطقة الخطر».
تحولت مورغان ستانلي إلى موقف متشدد منذ منتصف سبتمبر، وتوقعت أنه بعد رفع الاحتياطي الفيدرالي للفائدة في سبتمبر، سيرفعها مجدداً في ديسمبر بمقدار 25 نقطة أساس، ليصل مجموع الزيادات هذا العام إلى مرتين. وسببهم الأساسي هو أن ارتفاع أسعار الطاقة ينتقل إلى تكاليف النقل ثم إلى رفوف المتاجر، في حين لا تظهر أي بوادر على انحسار التضخم في قطاع الخدمات المدفوع بالأجور (إذ ارتفع مؤشر PCE الأساسي للغاية إلى 3.9%).
عالم مورغان ستانلي: توقعات التضخم تنفلت من مرساتها، وعلى الاحتياطي الفيدرالي التحرك مراراً.
ثالثاً، أين يكمن الخلاف تحديداً؟
ظاهرياً، يدور الخلاف بين المؤسسات الثلاث حول منزلة عشرية في قراءة CPI الليلة (0.18% مقابل 0.227% مقابل 0.3%). لكن الخلاف الحقيقي في جوهره ينحصر في ثلاثة أمور:
أولاً، هل ستنتقل صدمة أسعار النفط إلى التضخم الأساسي؟
ترى سيتي أن ذلك لن يحدث — فارتفاع أسعار النفط يؤثر أساساً في مؤشر CPI العام، بينما يقيس التضخم الأساسي الاتجاهات المحلية بعد استبعاد الطاقة. أما مورغان ستانلي فترى أن ذلك سيحدث — إذ تجاوز سعر الديزل 6 دولارات، وأعيد تسعير عقود النقل، وبدأت الرسوم الإضافية على الوقود سريانها؛ وستنعكس هذه التكاليف في نهاية المطاف على أسعار السلع.
ثانياً، أيهما نصدق: CPI أم PCE؟
هذا هو التباين الأغرب في سردية التضخم الحالية. إذ يشير نموذج بنك الاحتياطي الفيدرالي في كليفلاند إلى أن التضخم السنوي وفق مؤشر CPI الأساسي يُتوقع أن ينخفض إلى 2.3%، بينما يرتفع مؤشر PCE الأساسي إلى نحو 3.5%. وقد أوضح رئيس الاحتياطي الفيدرالي وورش أن PCE هو المؤشر المرجعي للسياسة النقدية، مع التركيز خصوصاً على PCE الأساسي للغاية، بعد استبعاد الطاقة والسكن. إذا صدقنا CPI، فالتضخم يتراجع؛ وإذا صدقنا PCE، فالتضخم يتفاقم. بيانات CPI الليلة ليست سوى نصف الصورة، وقد تؤدي مراجعة منهجية الإحصاء التي ستصدرها BEA في 30 سبتمبر إلى مزيد من الاضطراب.
ثالثاً، هل تغيرت «دالة استجابة» الاحتياطي الفيدرالي؟
بعد توليه منصبه في مايو، تخلّى وورش تماماً عن التوجيهات المستقبلية، فلم تعد الأسواق قادرة على استشراف مسار السياسة من تصريحات المسؤولين. وترى سيتي أن تسعير رفع الفائدة الحالي يتضمن قدراً مفرطاً من «علاوة المخاطر»، ولا يعكس التوقعات الحقيقية؛ أما نومورا فتحذر من أن «عدم اليقين بحد ذاته» يشكل تهديداً للأصول عالية المخاطر.
رابعاً، ثلاثة سيناريوهات لما بعد الليلة
السيناريو الأول (نسخة سيتي): مؤشر CPI الأساسي ≤0.2%. تتنفس الأسواق الصعداء، وتهبط احتمالات رفع الفائدة في أكتوبر بشدة، وترتفع الأسهم الأمريكية، وتتراجع عوائد سندات الخزانة. لكن لا تفرحوا مبكراً — فمراجعة بيانات PCE في 30 سبتمبر وبيانات أسعار النفط في أكتوبر قد تقلب الأمور في أي لحظة.
السيناريو الثاني (نسخة نومورا): مؤشر CPI الأساسي ≈0.22%-0.25%. تسود الحيرة في الأسواق، ويتمسك الاحتياطي الفيدرالي بخطاب «الاعتماد على البيانات»، بينما تتأرجح احتمالات رفع الفائدة في ديسمبر حول 50%. إنه «تضخم شرودنغر» الأكثر إزعاجاً.
السيناريو الثالث (نسخة مورغان ستانلي): مؤشر CPI الأساسي ≥0.3%. تسعّر الأسواق فوراً «رفعاً متتالياً للفائدة»، وتتجه عوائد سندات الخزانة الأمريكية لأجل 10 سنوات نحو 5%، ويقفز مؤشر الدولار، فيما تتعرض الأصول العالمية عالية المخاطر للضغط. والأخطر أن هذا سيحشر الاحتياطي الفيدرالي في زاوية ضيقة — فكلما رفع الفائدة، زاد عبء فوائد الدين الحكومي؛ وإن لم يرفعها، انفلتت توقعات التضخم من مرساتها.
خامساً، كلمة أخيرة
قبل عام، كانت وول ستريت تتجادل حول «كم مرة سيخفضون الفائدة في 2026؟»؛ وبعد عام، أصبح السؤال «كم مرة أخرى سيرفعونها؟».
وهذا بحد ذاته سخرية لاذعة من سردية «موت التضخم».
إن مؤشر CPI الليلة ليس مجرد رقم. إنه اختبار لمصداقية الاحتياطي الفيدرالي، ومرساة لتسعير الأصول العالمية، ومقياس لأحوال جيوب الأمريكيين العاديين. ويخبرنا الخلاف بين مورغان ستانلي ونومورا وسيتي أنه وسط الضباب الكثيف الناجم عن صدمة أسعار النفط، ومراجعة منهجية الإحصاء، وإعادة تشكيل إطار السياسة، لا أحد يعرف حقاً إلى أين يتجه التضخم.
لكن ثمة أمر واحد مؤكد — إذا جاءت بيانات الليلة أعلى من التوقعات مجدداً، فلن يعود «استئناف دورة رفع الفائدة» عنواناً مرعباً في وول ستريت، بل سيصبح النغمة السائدة في الأسواق المالية العالمية خلال الربع الرابع من عام 2026.