


سيصدر قريبًا «مؤشر أسعار المستهلكين (CPI)»، وهو الاختبار الأهم هذا الأسبوع، ويمكن اعتباره نقطة تحول مهمة للأسواق المالية هذا الأسبوع. كيف ينبغي تفسير البيانات؟ وكيف ينبغي أن تسعّر أسواق الأسهم الأمريكية والبيتكوين وسوق السندات هذه البيانات؟
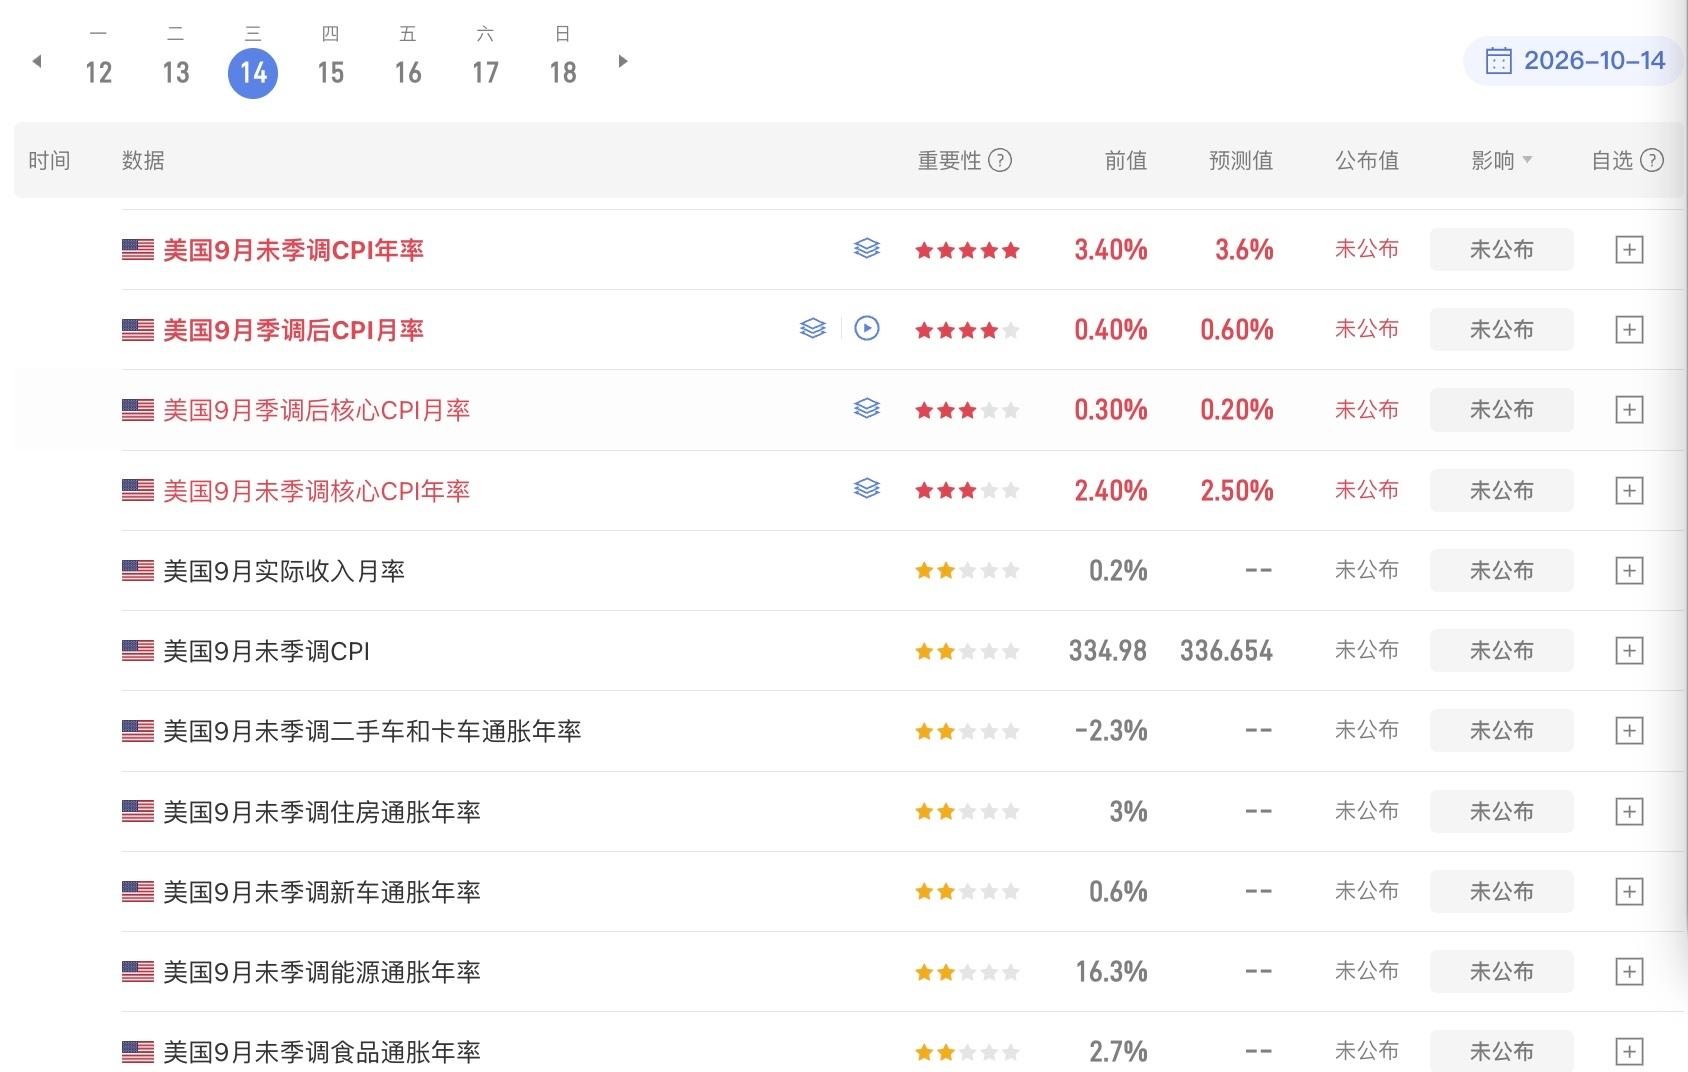
وفقًا للتوقعات الحالية، يرتفع التضخم الاسمي على أساس سنوي وشهري، ويُعزى ذلك أساسًا إلى صدمة أسعار الطاقة. أما التضخم الأساسي، فينخفض على أساس شهري ويرتفع قليلًا على أساس سنوي #9月CPI来袭原油美债走势如何
تشير هذه المجموعة من البيانات إلى تباطؤ التضخم على المدى القصير، مع استمرار لزوجة التضخم أو الضغوط التضخمية على المدى الطويل. كما أن صدمة أسعار الطاقة هي التي تدفع التضخم الاسمي إلى الارتفاع. وبالنظر إلى التوقعات التي ألمح إليها مسؤولو الاحتياطي الفيدرالي مؤخرًا، فهذا يتماشى مع عدم رفع أسعار الفائدة على المدى القصير، مع الإبقاء على توقع رفعها في ديسمبر.
كما ذكرت سابقًا، إذا نظرنا إلى الأمر من منظور نظرية المؤامرة، فمع إمكانية التلاعب بالبيانات، يكون هدف الاحتياطي الفيدرالي بسيطًا: رفع الفائدة مرة في سبتمبر كإجراء احترازي، ثم استخدام البيانات لتعديل توقعات الزيادة التالية إلى ديسمبر، وعدم رفع الفائدة في أكتوبر، ومراقبة البيانات الاقتصادية لشهرين لاحقين. ومع اقتراب اجتماع السياسة النقدية في ديسمبر، تُستخدم البيانات باستمرار لإضعاف احتمالات رفع الفائدة في ذلك الشهر. وإذا كان التضخم الفعلي تحت السيطرة، فيمكن تأجيل رفع الفائدة إلى الربع الأول من العام المقبل، بل وربما إلغاء توقعات الرفع نهائيًا.
بالطبع، يتوقف كل ذلك على ما إذا كانت بيانات مؤشر أسعار المستهلكين ومؤشر أسعار نفقات الاستهلاك الشخصي والتوظيف لشهري سبتمبر وأكتوبر ستدعم هذا المسار. وفي الوقت الراهن، طرأ تغيير على منهجية احتساب مؤشر أسعار نفقات الاستهلاك الشخصي، لذا يعتمد الأمر أساسًا على مؤشر أسعار المستهلكين. وما دامت بياناته غير مفرطة، فمن المرجح أن تضعف البيانات تدريجيًا حتى اجتماع السياسة النقدية في ديسمبر، وهذا يُعد مسارًا صحيًا؛ إذ لا يدفع السوق إلى فرط النشاط، وفي الوقت نفسه يجعل السوق يتوقع رفع الفائدة تلقائيًا، ما يحد من السيولة.
نعود إلى الموضوع الأساسي: ينصب الاهتمام في بيانات مؤشر أسعار المستهلكين الليلة على مدى تأثير الطاقة والسلع الأساسية والخدمات الأساسية في المؤشر العام والمؤشر الأساسي، وهذا يتطلب الاطلاع على البيانات التفصيلية.
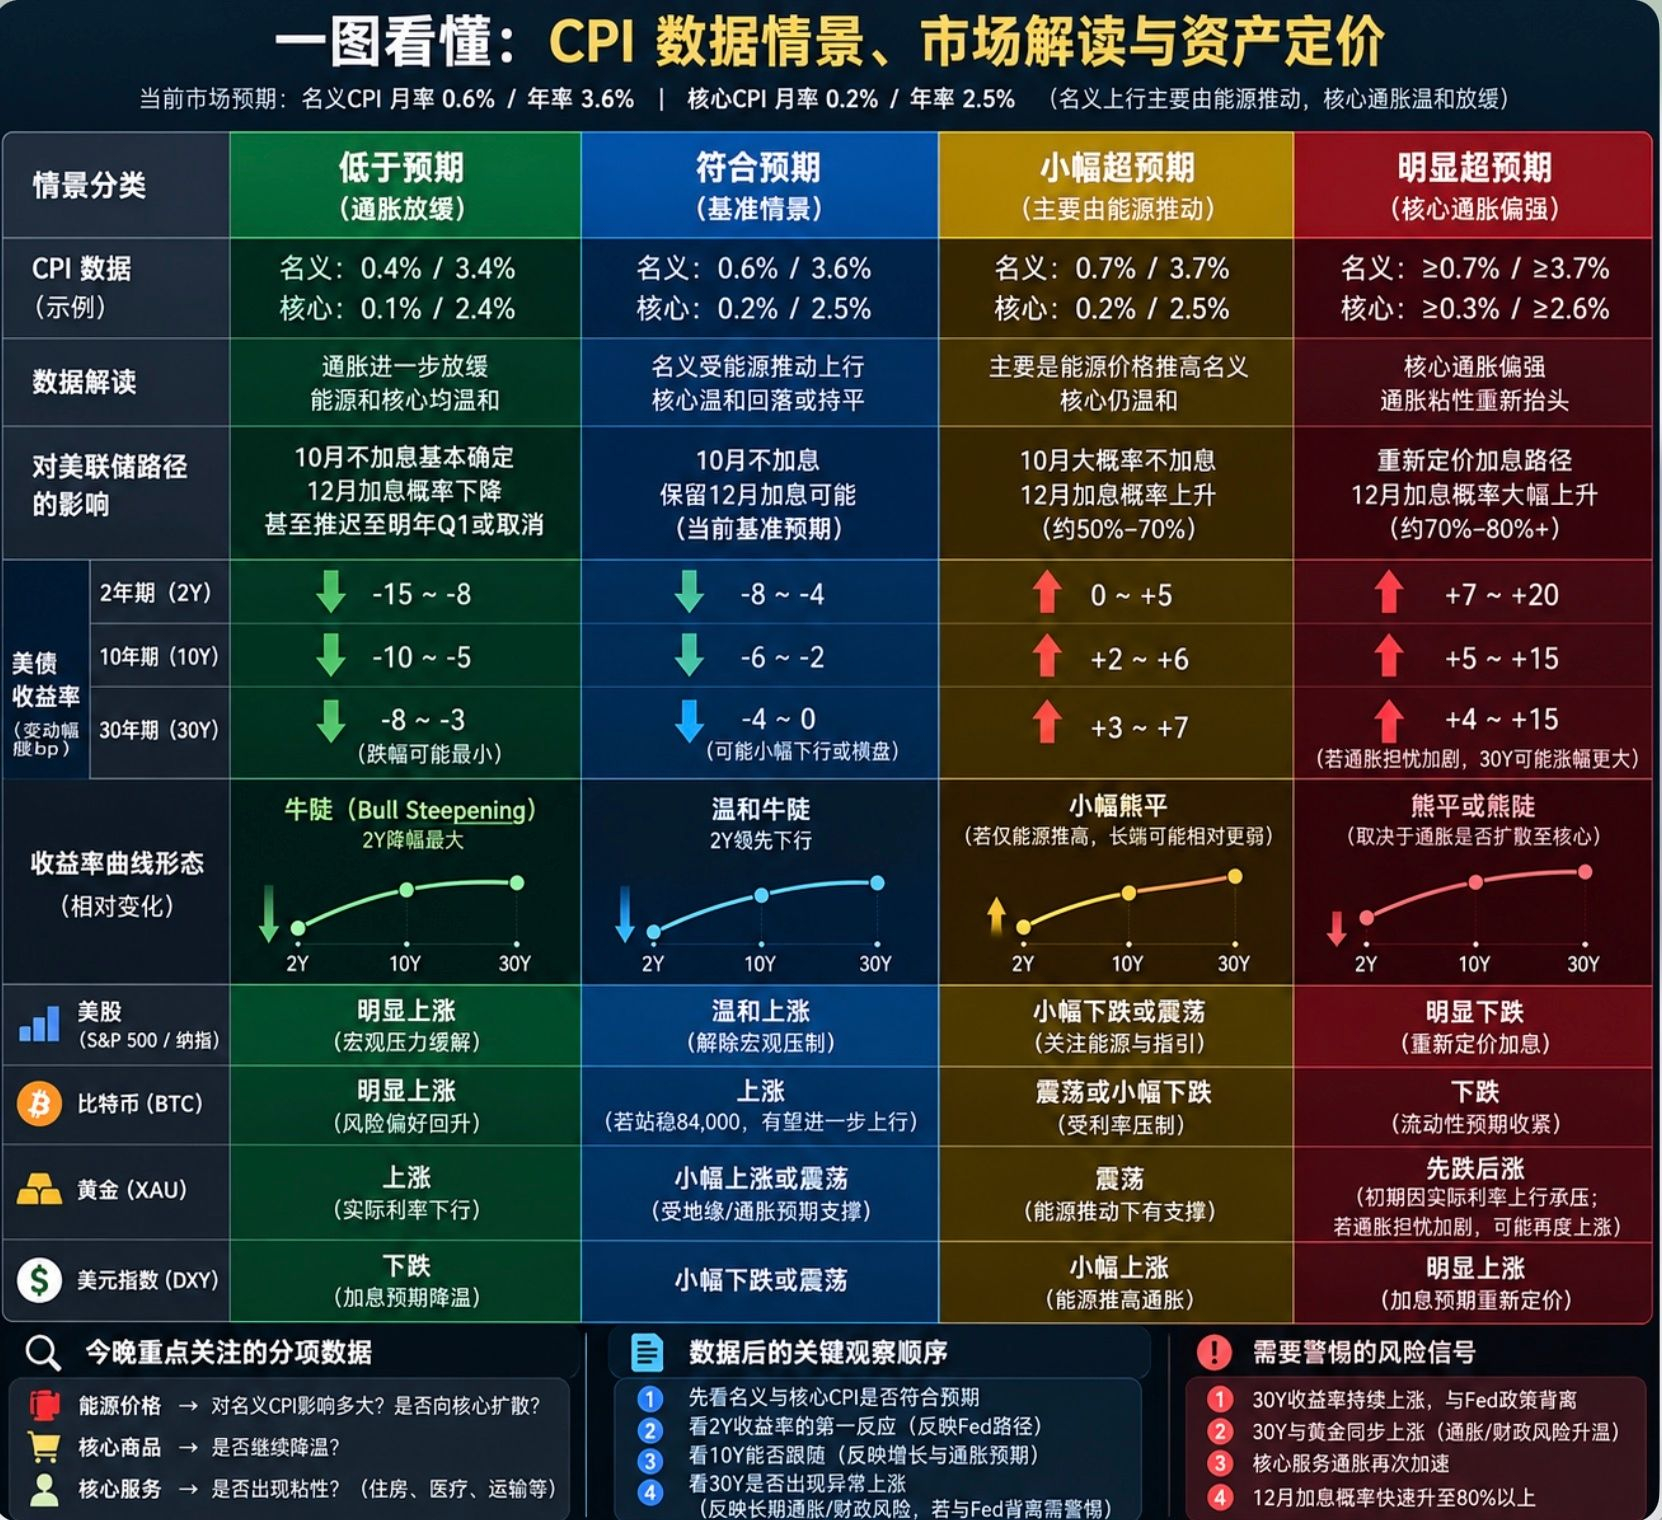
بالعودة إلى الأسواق المالية، يتضح من وتيرة السوق منذ يوم الاثنين أن العوامل الاقتصادية الكلية تضغط عليه، وأن السوق قد سعّر مبدئيًا بيانات مؤشر أسعار المستهلكين الليلة. فإذا جاءت البيانات دون التوقعات أو متوافقة معها، فسيكون ذلك إيجابيًا؛ ويكون الأثر الإيجابي أقوى في الحالة الأولى وأضعف عند مطابقة التوقعات. أما إذا تجاوزت البيانات التوقعات وأظهرت ضغوطًا تضخمية أكبر، فينبغي الحذر من العوامل السلبية. تبلغ احتمالات رفع الفائدة في ديسمبر 70%، وإذا ارتفعت إلى 80%، فقد تواصل الأسواق تسعير رفع الفائدة في ديسمبر.
بالنسبة إلى الأسهم الأمريكية، انتهت معظم البنوك من إعلان نتائجها المالية حتى الآن، وكانت النتائج جيدة. كما أن تمويل رأس المال في قطاع الذكاء الاصطناعي لا يواجه مشكلات، وأظهرت نتائج ASML اليوم بيانات قوية وتوقعات مستقبلية واعدة. لذلك لا داعي للقلق بشأن أساسيات القطاع على المدى القصير. وإذا جاءت بيانات مؤشر أسعار المستهلكين الليلة متوافقة مع التوقعات، فسيخف مؤقتًا الضغط الذي تفرضه العوامل الاقتصادية الكلية على الأسهم الأمريكية، ما قد يحفز ارتدادًا قويًا فيها.
أما بالنسبة إلى #Bitcoin، فلنرَ أولًا ما إذا كان سيتمكن من اختراق مستوى 84,000 والثبات فوقه. فالمرحلة الحالية تتسم بارتفاع عوائد السندات طويلة الأجل، ما يجعل السيولة في أسواق الأصول عالية المخاطر أكثر تشددًا. وقد يؤدي افتقار BTC إلى سردية ذاتية إلى ضعف جاذبيته للأموال.
بالنسبة إلى سوق السندات، إذا جاءت البيانات متوافقة مع التوقعات أو دونها، فستنخفض عوائد سندات السنتين والعشر سنوات والثلاثين سنة معًا، وقد يكون تراجع عائد السندات لأجل 30 سنة هو الأبطأ.
أما إذا جاءت البيانات أعلى من التوقعات، فسيصبح تسعير سوق السندات أكثر تعقيدًا. ومن المؤكد أن عائد السندات لأجل سنتين سيرتفع، لكن تسعير عوائد السندات لأجل 10 و30 سنة سيتوقف على ما إذا كان ارتفاعها ناتجًا عن مخاوف التضخم، أم أنها ستتراجع بسبب تسعير زيادة احتمالات رفع الفائدة.
أخطر ما يواجه سوق السندات حاليًا هو تباعد عوائد السندات طويلة الأجل عن سياسة الاحتياطي الفيدرالي. فإذا واصلت العوائد ارتفاعها، فسيكون الوضع مقلقًا إلى حد كبير. وإذا ارتفع عائد سندات الثلاثين سنة والذهب في الوقت نفسه، فستكون هذه إحدى إشارات الأزمة!