

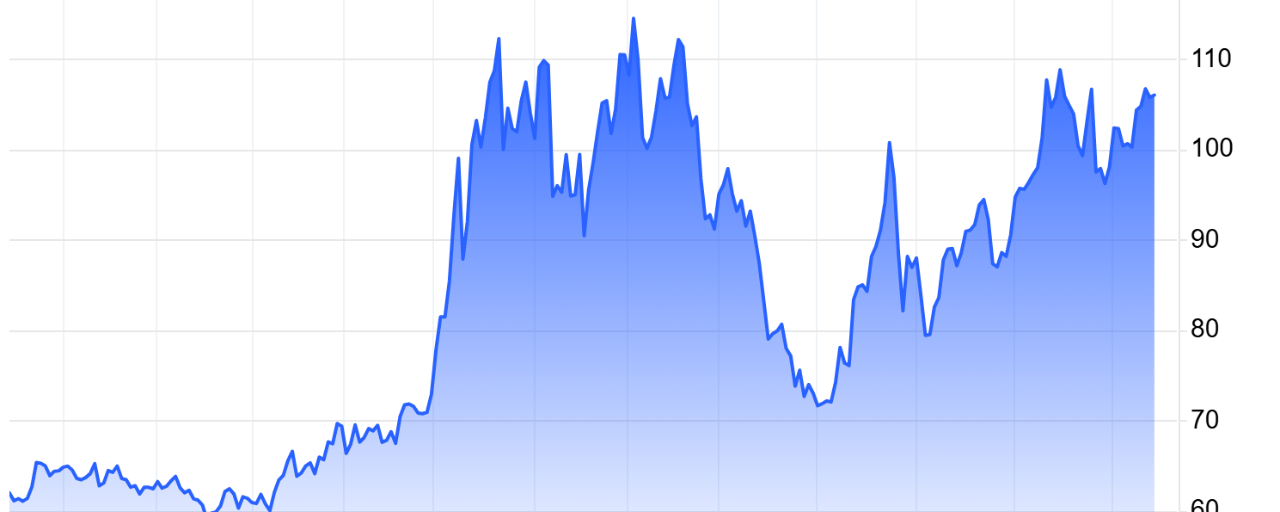

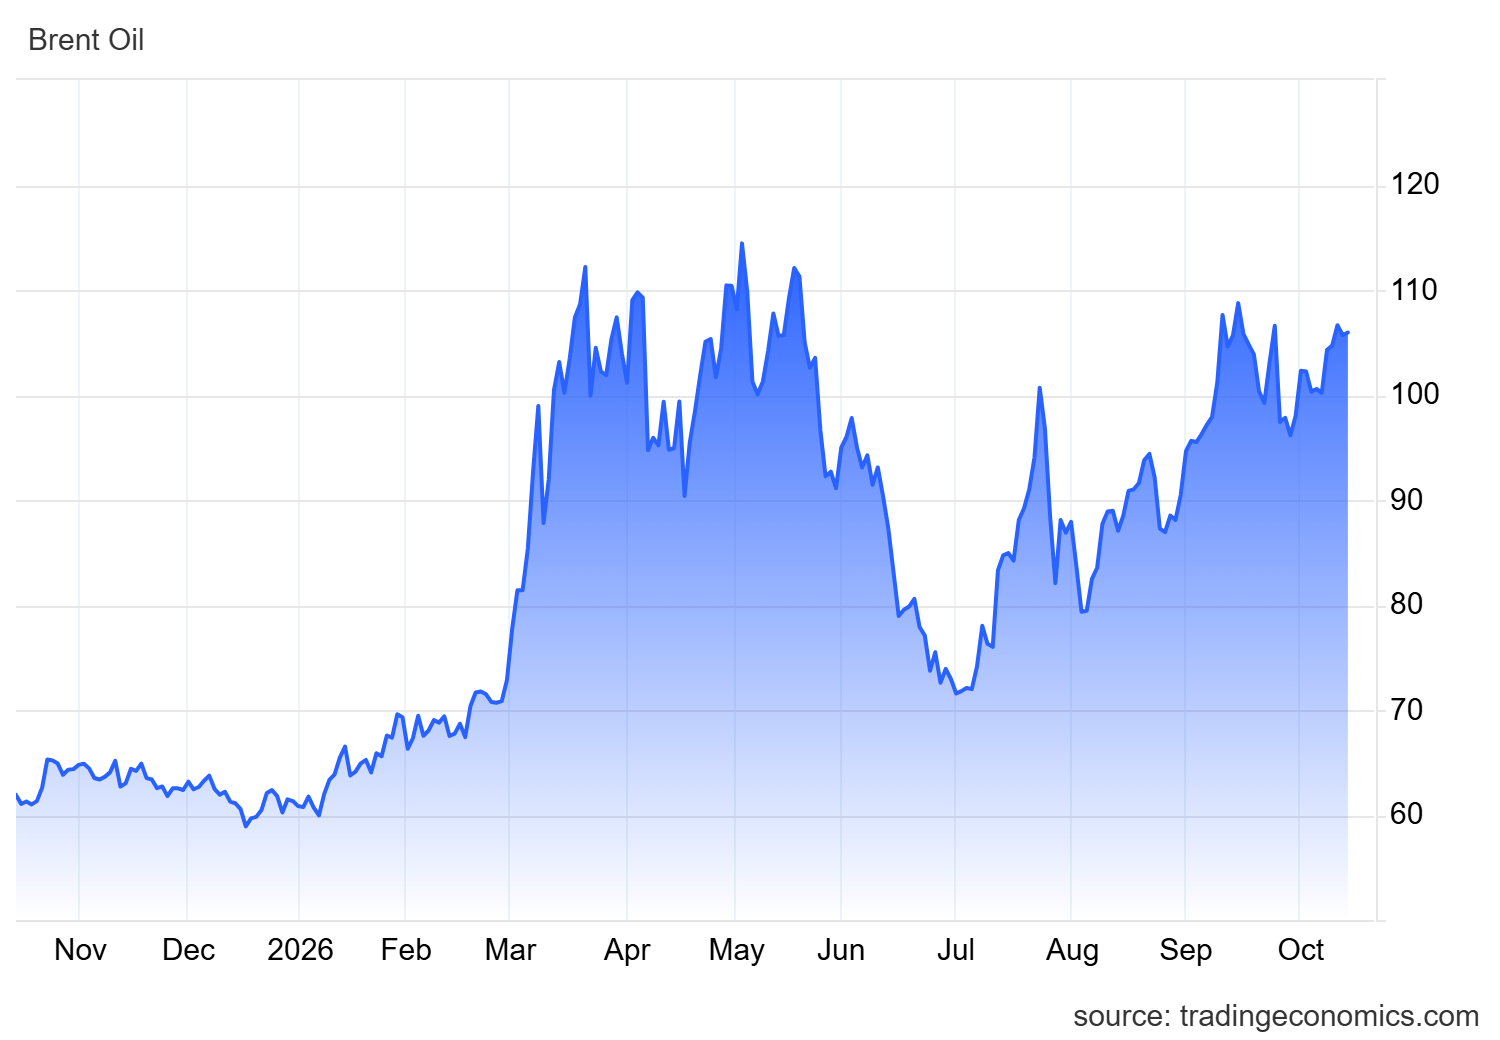
يتداول خام برنت هذا الأسبوع عند نحو 105–106 دولارات للبرميل، ولا يزال مرتفعًا بعد هجمات الحوثيين على البنية التحتية السعودية وحوادث الناقلات المتكررة قرب مضيق هرمز. وقد دفعت تكاليف الطاقة بالفعل مؤشر أسعار المستهلكين في أغسطس إلى 3.4% على أساس سنوي، فيما تشير التوقعات الآن إلى تسارع التضخم العام في سبتمبر إلى نحو 0.6% على أساس شهري و3.6% على أساس سنوي، عند صدور البيانات في وقت لاحق اليوم، ويُعزى ذلك إلى حد كبير إلى أسعار البنزين التي قفزت بنحو 7% الشهر الماضي.
من شأن قراءة أعلى من المتوقع أن تعزز الاعتقاد بأن رفع الاحتياطي الفيدرالي للفائدة في سبتمبر (إلى 3.75–4.00%) لم يكن إجراءً لمرة واحدة. وتسعّر الأسواق بالفعل مزيدًا من التشديد، ما أبقى عائد سندات الخزانة لأجل 10 سنوات قرب 5.20%، وهو مستوى لم يُسجّل منذ عدة عقود. ارتفاع العوائد يعني انخفاض أسعار السندات، لذا لا تزال سندات الخزانة طويلة الأجل تحت الضغط ما دامت أسعار النفط مرتفعة ومكوّن الطاقة في مؤشر أسعار المستهلكين لا يُظهر أي تباطؤ.
توجهي الحالي:
أراقب BZUSDT تحسبًا لمزيد من صعود النفط إذا استمرت اضطرابات الإمدادات.
أتحلى بالحذر بشأن السندات طويلة الأجل للخزانة الأمريكية (وأفضّل التعرض لـ TBT على TMFUSDT إذا جاء مؤشر أسعار المستهلكين أعلى من المتوقع).
أحتفظ بسيولة في RWUSD للاستفادة من العائد، ريثما تتضح إشارات الاحتياطي الفيدرالي.
هل سيأتي مؤشر أسعار المستهلكين لشهر سبتمبر أعلى من المتوقع ويواصل دفع النفط للصعود، أم ستمنح تكاليف السكن والتضخم الأساسي الاحتياطي الفيدرالي أخيرًا مجالًا للمناورة؟ ستحسم بيانات الساعات القليلة المقبلة الاتجاه التالي لكل من النفط وسندات الخزانة.