


يعرف كثيرون $XRP بسبب ارتفاعه الحاد في السابق، أو بسبب الدعوى القضائية التي خاضتها Ripple ضد هيئة الأوراق المالية والبورصات الأمريكية (SEC) لسنوات.
لكن ثمة سبب مهم يجعلني متفائلاً بشأن $XRP : فمنذ وقت مبكر جداً، لم تكن Ripple تنوي حصر أعمالها في عالم العملات المشفرة.
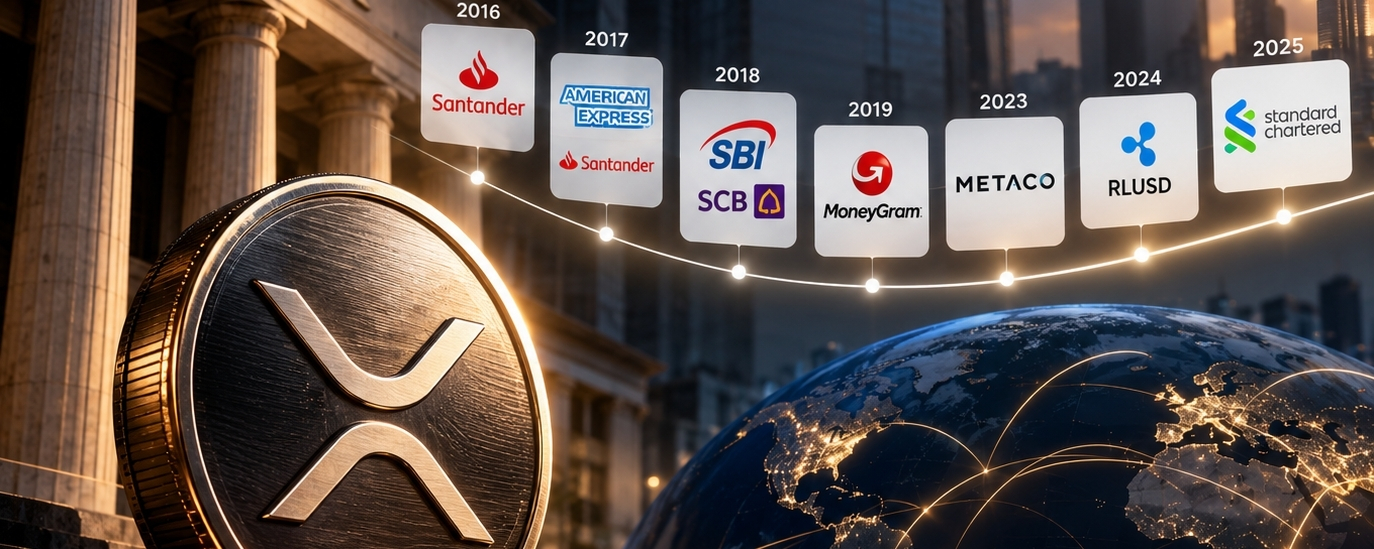
في وقت مبكر من عام 2016، تعاونت Ripple مع مؤسسات مالية مثل بنك سانتاندير والبنك الملكي الكندي وبنك أوف أميركا لدفع مبادرة مجموعة توجيه المدفوعات العالمية (GPSG)، في محاولة لوضع معايير جديدة للمدفوعات عبر الحدود.
في عام 2017، أعلنت أمريكان إكسبريس وبنك سانتاندير عن شراكة لاستخدام تقنية Ripple لتحسين المدفوعات التجارية عبر الحدود بين الولايات المتحدة والمملكة المتحدة.
في عام 2018، تعاونت ريبل مجددًا مع مؤسسة النقد العربي السعودي لإجراء تجربة للمدفوعات المصرفية عبر الحدود. وفي العام نفسه، عملت أيضًا مؤسسات مثل بنك سيام التجاري في تايلاند وSBI اليابانية على تطوير تطبيقات ذات صلة.
في عام 2019، بدأت شركة التحويلات المالية العالمية موني غرام استخدام خدمة ODL التابعة لريبل، مستعينةً بـXRP كأصل وسيط للمدفوعات عبر الحدود.
مع أن هذا التعاون انتهى لاحقًا، فإنه أثبت على الأقل أمرًا واحدًا: لم يكن XRP مجرد رمز يُتداول في منصات التداول، بل حاولت ريبل بالفعل إدخاله في مسارات حقيقية للمدفوعات عبر الحدود.
في عام 2023، استحوذت ريبل على شركة ميتاكو السويسرية المتخصصة في حفظ الأصول المشفرة، لتوسّع بذلك حضورها في سوق حفظ الأصول الرقمية للمؤسسات.
في عام 2024، أطلقت ريبل العملة المستقرة المرتبطة بالدولار RLUSD، ووسّعت بذلك نطاق أعمالها ليشمل المدفوعات والتسوية بالعملات المستقرة.
واليوم، بدأ الحديث عن RLUSD في سياق خدمات الحفظ المصرفي واستخدامه ضمانًا لدى المؤسسات.
عند ربط هذه الأحداث ببعضها، يتضح أن مسار ريبل كان واضحًا إلى حد بعيد.
من شبكات المدفوعات المصرفية والتسوية عبر الحدود، إلى خدمات الحفظ للمؤسسات والعملات المستقرة، أمضت ريبل أكثر من عشر سنوات وهي تحاول دخول النظام المالي التقليدي.
بالطبع، تعاون ريبل مع البنوك لا يعني أن كل بنك سيستخدم XRP. كما أن إيرادات أعمال ريبل وحجم اعتماد RLUSD لا يؤديان بالضرورة مباشرةً إلى ارتفاع سعر XRP.
لكن ما يجعلني متفائلًا هو أن ريبل راكمت خبرة تمتد لأكثر من عشر سنوات في التعاون مع المؤسسات المالية، ولم تبدأ حديثًا فقط في الترويج لفكرة تبنّي البنوك للبلوك تشين. فكثير من المشاريع ما زالت تحاول تعريف المؤسسات المالية التقليدية بنفسها، بينما كانت ريبل تجلس في قاعات اجتماعات البنوك قبل عشر سنوات.