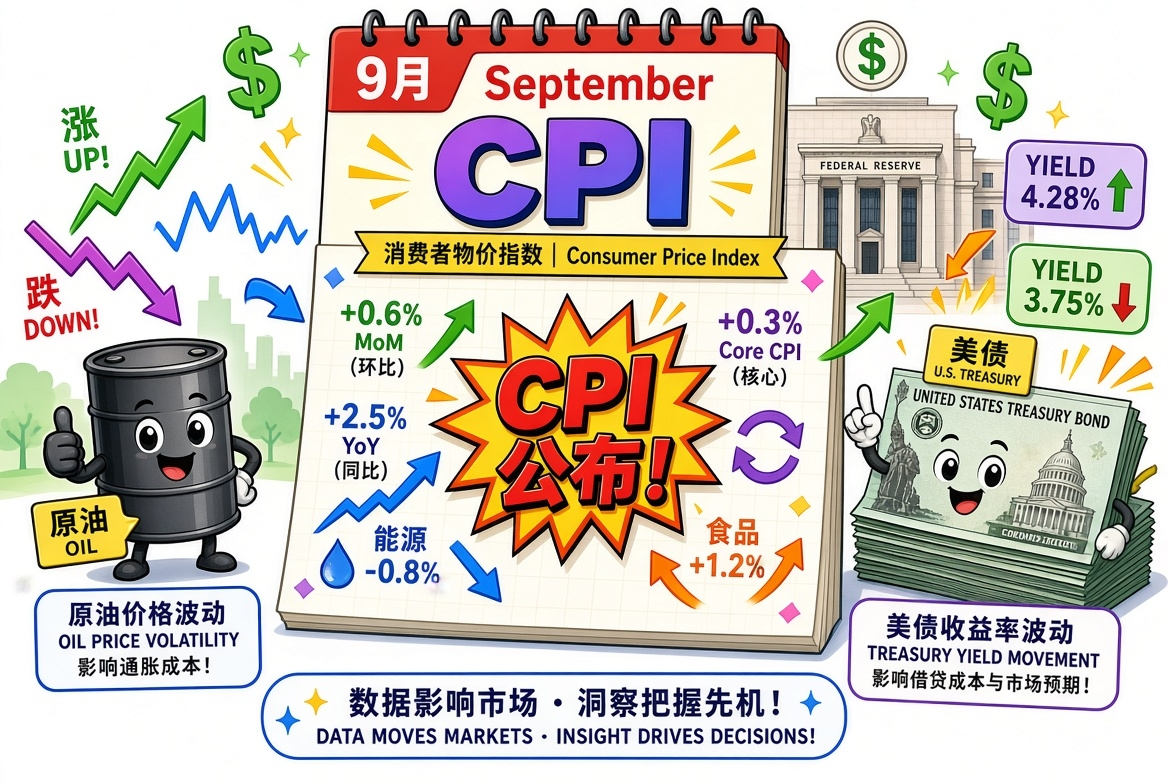

يُعد مؤشر أسعار المستهلكين لشهر سبتمبر (CPI)، المقرر صدوره في 14 أكتوبر الساعة 8:30 بالتوقيت الشرقي، آخر بيانات التضخم المهمة قبل اجتماع الاحتياطي الفيدرالي يومي 27 و28 أكتوبر. وتتوقع الأسواق على نطاق واسع ارتفاع التضخم العام مع تعافي أسعار الطاقة، في حين يظل التضخم الأساسي معتدلًا نسبيًا. ويتوقف التأثير في أسعار النفط الخام وسندات الخزانة الأمريكية أساسًا على مدى اختلاف البيانات عن التوقعات، ولا سيما مؤشر أسعار المستهلكين الأساسي.
توقعات إجماع السوق (استنادًا إلى مصادر متعددة)
مؤشر أسعار المستهلكين العام: نحو +0.5%~0.6% على أساس شهري (مقابل +0.4% سابقًا)، ونحو 3.6%~3.7% على أساس سنوي (مقابل 3.4% سابقًا).
مؤشر أسعار المستهلكين الأساسي (باستثناء الغذاء والطاقة): نحو +0.2% على أساس شهري (مقابل +0.3% سابقًا)، ونحو 2.4%~2.5% على أساس سنوي (مقابل 2.4% سابقًا).
الطاقة هي المحرك الرئيسي. ارتفعت أسعار البنزين في سبتمبر بقوة (وتشير بعض التحليلات إلى زيادة شهرية تقارب +9%~10%)، ما أسهم بوضوح في مكون الطاقة. ويعود ذلك أساساً إلى ارتفاع أسعار النفط بفعل الأوضاع في الشرق الأوسط ومخاطر مضيق هرمز والصراعات المرتبطة بالولايات المتحدة وإيران. ومن المتوقع أن يتباطأ التضخم الأساسي، مع تراجع طفيف في الإيجارات وخدمات السكن، فيما تظل الضغوط في الخدمات والسلع تحت السيطرة نسبياً. وتميل بعض المؤسسات (مثل غولدمان ساكس) إلى موقف أكثر تشدداً بقليل؛ إذ تتوقع تضخماً عاماً سنوياً عند 3.7%، وتغيراً شهرياً في التضخم الأساسي أعلى قليلاً من التوافق.
الخلفية الحالية: رفع الاحتياطي الفيدرالي أسعار الفائدة مرة في سبتمبر (إلى نطاق مستهدف بين 3.75%-4.00%)، وتسعّر الأسواق احتمالاً منخفضاً لرفعها في أكتوبر (نحو 15%-20%)، مع تركيز أكبر على ديسمبر وما بعده. تحوم عوائد سندات الخزانة الأميركية لأجل 10 سنوات مؤخراً حول 5.2% (نحو 5.21%-5.24% في 13 أكتوبر تقريباً). أما النفط، فيبلغ سعر خام غرب تكساس الوسيط نحو 94 دولاراً للبرميل، وخام برنت نحو 105 دولارات (عند مستويات مرتفعة، لكنه تراجع بعض الشيء).
التأثير المحتمل على المسار المستقبلي للنفط الخام
النفط الخام نفسه محرك أساسي لمكون الطاقة في مؤشر أسعار المستهلكين، وليس مجرد «نتيجة». بعد صدور البيانات:
نتيجة متوافقة مع التوقعات أو أعلى منها بقليل (التضخم العام يميل إلى السخونة، مع مساهمة كبيرة من الطاقة): قد تعزز على المدى القصير سردية «استمرار التصاق التضخم»، ما يدعم بقاء أسعار النفط متذبذبة عند مستويات مرتفعة أو ارتدادها قليلاً، خصوصاً إذا فسرت الأسواق ذلك على أنه استمرار لمخاطر الإمدادات. لكن إذا كان التضخم الأساسي معتدلاً، فمن المرجح أن تتأثر أسعار النفط أكثر بالعوامل الجيوسياسية (الشرق الأوسط/الطاقة المرتبطة بالحرب الروسية الأوكرانية) وبأساسيات العرض والطلب الفعلية، لا بمؤشر أسعار المستهلكين نفسه.
مفاجأة ساخنة بفارق كبير عن التوقعات: قد تثير مخاوف من مزيد من التشديد، ما يضغط بصورة غير مباشرة على توقعات الطلب ويجعل أثرها سلبياً على أسعار النفط؛ وعلى العكس، إذا كان التضخم الأساسي أضعف بكثير من المتوقع، فقد تركز الأسواق أكثر على الطبيعة المؤقتة لصدمة الطاقة، وتعود تقلبات النفط بدرجة أكبر إلى العوامل الأساسية.
بوجه عام، يظل اتجاه أسعار النفط بعد صدور مؤشر أسعار المستهلكين معتمداً بدرجة كبيرة على التطورات الجيوسياسية (مثل إمدادات الديزل والأخبار المتعلقة بوقف إطلاق النار)، لا على بيانات منفردة. وهناك ارتباط إيجابي إلى حد ما بين أسعار النفط وعوائد سندات الخزانة الأميركية مؤخراً (عبر قناة مخاوف التضخم).
التأثير المحتمل على المسار المستقبلي لسندات الخزانة الأميركية (العوائد)
تتأثر سندات الخزانة الأميركية بالتضخم الأساسي أكثر، بينما تعد ضوضاء الطاقة في مؤشر التضخم العام أقل أهمية نسبياً:
إذا جاء التضخم الأساسي متوافقاً مع التوقعات/أضعف منها (التغير الشهري ≤0.2%): سيعزز ذلك توقعات عدم رفع الفائدة في أكتوبر، وقد تتراجع عوائد السندات قصيرة الأجل (لأجل عامين)؛ وربما تتراجع العوائد طويلة الأجل (لأجل 10 و30 عاماً) أيضاً أو تستقر عند مستويات مرتفعة، خصوصاً إذا استقرت أسعار النفط بالتزامن. وهذا يصب في مصلحة سوق السندات (ارتفاع الأسعار وانخفاض العوائد).
إذا جاء التضخم الأساسي أسخن من المتوقع (التغير الشهري ≥0.3%): فقد تعود توقعات رفع الفائدة أو تشديد السياسة النقدية إلى الواجهة، مع ارتفاع أوضح في عوائد السندات قصيرة الأجل. وقد ترتفع العوائد طويلة الأجل أيضاً بفعل توقعات التضخم وعلاوة الأجل، ما يمدد الضغوط عند مستويات مرتفعة (إذ اقتربت العوائد مؤخراً من أعلى مستوياتها منذ سنوات).
تضخم عام ساخن لكن أساسي بارد: سيناريو نموذجي لـ«تأثير المقص»، وقد تكون استجابة سوق السندات متباينة؛ إذ تستفيد السندات قصيرة الأجل من تراجع حدة مسار السياسة النقدية، بينما تظل السندات طويلة الأجل أكثر تماسكاً بسبب مخاوف تضخم الطاقة. وقد استوعبت الأسواق بالفعل جزئياً الارتفاع العام المدفوع بالطاقة؛ أما المفاجأة الحقيقية فتتمثل في مكونات التضخم الأساسي وانتقال أثرها لاحقاً.
ملخص السيناريوهات:
السيناريو الأساسي (الارتفاع العام مدفوع بتعافي النفط، والتضخم الأساسي معتدل): تتذبذب أسعار النفط الخام عند مستويات مرتفعة، فيما تخف الضغوط بعض الشيء على عوائد سندات الخزانة الأميركية قصيرة الأجل، وتظل العوائد طويلة الأجل متذبذبة عند مستويات مرتفعة.
مفاجأة أكثر سخونة من المتوقع: تزداد الضغوط الصعودية على أسعار النفط والعوائد في الاتجاه نفسه.
مفاجأة أقل سخونة من المتوقع: قد تتعرض أسعار النفط لضغوط، وقد تتراجع عوائد سندات الخزانة الأميركية بوضوح.
بعد صدور البيانات، تجب متابعة التفاصيل (البنزين والسكن والخدمات والسلع) وتصريحات مسؤولي الاحتياطي الفيدرالي اللاحقة. وقد تكون تقلبات السوق كبيرة، ولا سيما قبيل الافتتاح وبعده. يستند هذا التحليل إلى التوافق الحالي في السوق؛ أما التحركات الفعلية فتتأثر بالبيانات الآنية والتطورات الجيوسياسية وشهية المخاطرة، ولا يشكل ذلك نصيحة استثمارية.