

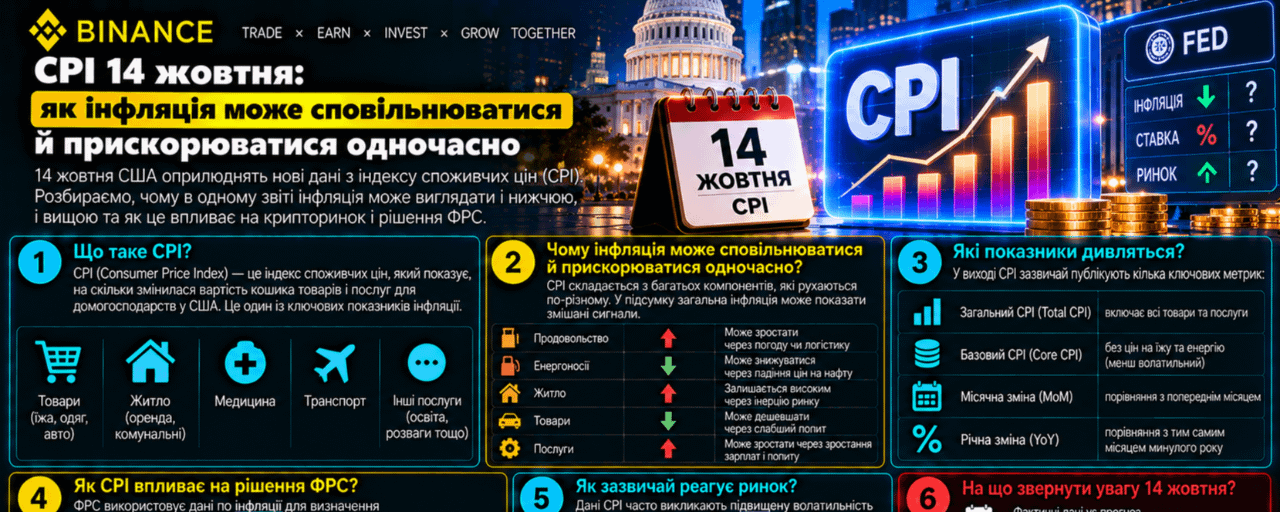
لنتخيّل: يظهر في موجز الأخبار منشور يقول: «انخفض التضخم الأساسي». وبعد دقيقة، يكتب مؤلف آخر: «اشتد ضغط الأسعار». قد يكون كلاهما قد قرأ التقرير نفسه قراءة صحيحة. فالأول يقارن الأسعار بالعام الماضي، والثاني بالشهر السابق. يبدأ الخطأ عندما يتحول أيٌّ من هذين القولين إلى أمر جاهز لشراء البيتكوين.
لقد ظهر ذلك بالفعل على مستوى الإحصاءات. ففي تقرير BLS لشهر أغسطس 2026، ارتفع مؤشر CPI الأساسي، باستثناء الغذاء والطاقة، بنسبة 2,4% على أساس سنوي، بعد 2,5% في يوليو. وفي الوقت نفسه، تسارع ارتفاعه الشهري المعدّل موسمياً من 0,2% إلى 0,3%. وزاد مؤشر CPI العام 0,4% خلال الشهر بعد 0,1%، فيما بقي المعدل السنوي عند 3,4%. نُشرت الوثيقة في 11 سبتمبر؛ وهذه الأرقام تصف شهر أغسطس.
من المقرر صدور التقرير التالي، عن سبتمبر، في 14 أكتوبر عند 08:30 بالتوقيت الشرقي للولايات المتحدة. ويوافق ذلك في كييف 15:30 من اليوم نفسه، UTC+3. لذا يمكننا اليوم التحقق من البيانات السابقة والاستعداد لطريقة قراءة الإصدار الجديد، لكن نتيجته لا تزال مجهولة.
تم التحقق من المصادر في 12 أكتوبر 2026 عند الساعة 09:03 بتوقيت كييف. هذا تحليل لإحصاءات الاقتصاد الكلي موجّه إلى قارئ سوق العملات المشفرة، من دون توقعات تداولية لـ BTC أو ETH. ولا تُستخدم فيه أسعار التداول الحالية أو المستويات الفنية؛ فالاستنتاجات تتعلق بتفسير مؤشر CPI. جميع الأرقام القياسية والتوقعات والمبالغ الافتراضية في الأمثلة أدناه هي افتراضية، وليست توقعاً لبيانات سبتمبر.
فكرتي الأساسية هي أن علينا، قبل التفاعل مع عنوان عن التضخم، أن نحدد ما الذي تغير بالضبط: مستوى الأسعار، أم وتيرة ارتفاعها، أم الفارق بين النتيجة والتوقعات. هذه كميات مختلفة. وقد تتحرك في اتجاهات متباينة، وينبغي أخذها معاً عند اتخاذ القرار.
لنبدأ بالمستوى. تخيلوا سلة افتراضية من السلع والخدمات كان سعرها 10 000 دولار، ثم أصبح 10 340 دولاراً بعد عام. يبلغ التضخم 3,4%. وإذا ارتفع سعر السلة 2,4% أخرى خلال العام التالي، فسيصبح 10 588,16 دولاراً: 10 340 × 1,024. تباطأ التضخم بمقدار نقطة مئوية واحدة، لكن سعر السلة ارتفع 248,16 دولاراً إضافية.
يُسمّى تباطؤ وتيرة ارتفاع الأسعار «انحسار التضخم»، أما انخفاض مستوى الأسعار نفسه فيُسمّى «الانكماش». والفرق ملموس بالنسبة إلى صاحب رصيد بالدولار: فحتى الارتفاع الأبطأ في الأسعار يقلل عدد السلع التي يمكن شراؤها بالمبلغ نفسه. لكن ما يهم المتداول مختلف: فالعنوان الذي يتحدث عن تضخم أقل لا يعني بحد ذاته أن الظروف الاقتصادية عادت بالفعل إلى حالتها السابقة.
والآن إلى الوتيرة. يقارن المؤشر الشهري الرقم القياسي بالشهر السابق، أما السنوي فيقارنه بالشهر نفسه من العام الماضي. والصيغة واحدة في الحالتين: قسمة القيمة الجديدة على السابقة، وطرح واحد، ثم الضرب في 100%. الاختلاف في المقام. ويذكّر BLS على نحو منفصل بأن المقارنة بين يناير وديسمبر من العام نفسه تعطي تغيراً على مدى أحد عشر شهراً، لا اثني عشر شهراً كاملة.
المقام هو ما يصنع أثر القاعدة. فالمعدل السنوي يعتمد على مستوى الأسعار اليوم، وعلى مستواه قبل عام. وعندما تتضمن المقارنة قاعدة مرتفعة من العام الماضي، قد يتراجع النمو السنوي حتى مع ارتفاع جديد ملحوظ في الأسعار. يخرج شهر قوي قديم من نافذة الاثني عشر شهراً، ويحل محله شهر جديد أضعف.
إليك مثالاً افتراضياً على سلسلة واحدة متسقة من الأرقام القياسية، من دون خلط القيم المعدّلة موسمياً بغير المعدّلة. في أغسطس من العام الماضي، بلغ الرقم القياسي 100، وفي سبتمبر بلغ 100,6. أما في أغسطس من العام الحالي فيبلغ 103,4. ويبلغ التضخم السنوي في أغسطس 3,4%: 103,4 / 100 − 1.
لنفترض أن الرقم القياسي ارتفع 0,4% في سبتمبر الجديد. فسيصل إلى 103,8136: 103,4 × 1,004. وسيبلغ التضخم السنوي الآن نحو 3,19%: (103,8136 / 100,6 − 1) × 100%. لدينا ارتفاع حديث في الأسعار بنسبة 0,4%، وفي الوقت نفسه انخفاض في المعدل السنوي بنحو 0,21 نقطة مئوية. لا يوجد أي تناقض حسابي.
وتعمل الآلية نفسها في الاتجاه المعاكس. لنُبقِ الرقم القياسي الحالي عند 103,8136، لكن لنفترض أن سبتمبر العام الماضي كان أضعف: 100,1 بدلاً من 100,6. يصبح النمو السنوي الآن نحو 3,71%. الشهر الجديد متماثل تماماً في النموذجين. أما الاختلاف بين عنواني «تباطأ التضخم» و«تسارع التضخم»، فقد صنعته قاعدة العام الماضي.
هذا ليس إعادة بناء لبيانات سبتمبر الفعلية في الولايات المتحدة. أستخدم عمداً قيماً افتراضية مستديرة لفصل آلية الحساب عن التنبؤ. والفائدة العملية من المثال هي تعلم طرح السؤال: أي جزء من التغير في الرقم السنوي سببه الأسعار الجديدة، وأي جزء سببه مشاهدات قديمة تخرج من الحساب؟
ويمكن تدوين ذلك بدقة أكبر للسلسلة نفسها: يساوي معامل النمو السنوي الجديد معامل النمو السنوي السابق، مضروباً في معامل النمو الشهري الجديد، ومقسوماً على معامل النمو الشهري للعام الماضي. في النموذج الأول لدينا 1,034 × 1,004 / 1,006 = 1,031944. وبعد طرح الواحد نحصل على النسبة التقريبية نفسها، أي 3,19%.
لكن هنا فخ للقارئ المتنبّه. فعادةً ما تعرض عناوين BLS التغيرات الشهرية معدّلة موسمياً، والسنوية من دون تعديل موسمي. لا يمكن إدخال هاتين السلسلتين المختلفتين آلياً في صيغة واحدة وانتظار تطابق دقيق. فذلك يتطلب أرقاماً قياسية قابلة للمقارنة. ويساعد التعديل الموسمي على إزالة التقلبات التقويمية المتكررة وتقدير الاتجاه قصير الأجل.
الفخ الثاني هو التقريب. فقد يظهر على الشاشة 0,2% أو 0,3%، رغم أن الرقم القياسي يتضمن منازل أكثر. وقد يكون النمو الفعلي مختلفاً بين شهرين يظهر فيهما الرقم المقرب نفسه. وضرب معدلات شهرية مقربة يعطي تقديراً تقريبياً، ولا يضمن إعادة إنتاج النتيجة السنوية المنشورة. ويمكن إجراء حساب أدق باستخدام قيم الأرقام القياسية نفسها وفق صيغة BLS.
يظهر الفخ الثالث عندما يُحوّل الرقم الشهري إلى سنوي. فارتفاع افتراضي قدره 0,3% شهرياً على مدى اثني عشر شهراً يعطي نحو 3,66%: (1,003¹² − 1) × 100%. أما 0,2% فتعطي نحو 2,43%، و0,4% نحو 4,91%. وهذا يوضح سبب الاهتمام بعُشر نقطة مئوية واحدة في الحركة الشهرية.
لكن 3,66% في هذا المثال هو المكافئ السنوي لوتيرة شهرية ثابتة. وليس تضخم العام الماضي الفعلي، ولا توقعاً للعام المقبل. لقد أجبنا فقط عن السؤال التالي: ماذا سيحدث لو تكرر الارتفاع نفسه اثنتي عشرة مرة؟ لا يعرف النموذج شيئاً عن الطاقة أو الإيجارات أو النقل أو الطلب أو سعر صرف الدولار في المستقبل.
لتقليل الاعتماد على شهر واحد، يمكن النظر إلى ثلاثة أشهر. في تسلسل افتراضي من +0,1% و+0,2% و+0,3%، يبلغ الارتفاع التراكمي 0,6011%: (1,001 × 1,002 × 1,003 − 1) × 100%. ويعادل ذلك سنوياً نحو 2,43%، إذا رفعنا معامل الأشهر الثلاثة إلى القوة الرابعة. وهذا أقل بوضوح من 3,66% المحسوبة من الشهر الأخير وحده.
كلا الرقمين صحيح، لكنهما يصفان أفقين مختلفين. فالشهر الأخير يستجيب بسرعة أكبر لأي تغير جديد، بينما تخفف فترة الأشهر الثلاثة من أثر القفزة المنفردة. والخطأ هو اختيار الرقم الأنسب وحده وإخفاء الآخر. ومن المفيد تدوين الأفق إلى جانب كل نسبة في ملاحظاتك: شهر واحد، أو ثلاثة أشهر محسوبة على أساس سنوي، أو اثنا عشر شهراً فعلية.
بعد ذلك، يجدر النظر إلى مكونات السلة. في إصدار أغسطس، ارتفع سعر البنزين 3,9% خلال الشهر بعد التعديل الموسمي، وأسهم بأكثر من ثلث الزيادة الشهرية في مؤشر CPI العام. وأضاف مكوّن السكن 0,3%. تساعد هذه البيانات على التمييز بين حركة قوية في مكوّن بعينه وارتفاع متساوٍ في أسعار السلة بأكملها.
حجم التغير في أحد المكونات ومساهمته في التضخم الإجمالي أمران مختلفان أيضاً. افتراضياً، إذا كانت حصة مجموعة سلعية 4% وارتفع سعرها 5%، فستبلغ مساهمتها التقريبية 0,20 نقطة مئوية: 0,04 × 5%. أما مجموعة حصتها 40% وترتفع أسعارها 0,5% فقط، فستقدم مساهمة تقريبية مماثلة. وقد يكون للتحرك المحدود في جزء كبير من الميزانية وزن يساوي قفزة لافتة في جزء صغير.
هذا مثال توضيحي مبسط، وليس خوارزمية دقيقة لبناء مؤشر CPI: فالمؤشرات الرسمية لها أوزانها وقواعد تجميعها الخاصة. لكنه كافٍ لاستخلاص نتيجة عملية: النسبة الأبرز في الجدول لا تفسر بالضرورة الجزء الأكبر من النتيجة الإجمالية. ينبغي البحث عن المساهمات واتساع نطاق التغيرات، لا عن أعلى قيمة في العمود فحسب.
ويحتاج المؤشر الأساسي، الذي يستثني الغذاء والطاقة، إلى قراءة صحيحة أيضاً. فهو لا يعني أن هذه النفقات غير مهمة للأسرة. وتوضح الاحتياطي الفيدرالي أن استخدام المؤشرات الأساسية يهدف إلى رؤية الاتجاه بصورة أفضل وسط تقلبات المكونات غير المستقرة. وفي الوقت نفسه، فإن هدفها طويل الأجل البالغ 2% محدد على أساس مؤشر أسعار PCE، لا مؤشر CPI الأساسي. لذلك ليس من الدقيق تحويل أي بند في مؤشر CPI إلى مقياس دقيق للمسافة عن هدف الاحتياطي الفيدرالي.
لنعد الآن إلى الأصول المشفرة. وخلاصتي من هذه الآلية هي أن مؤشر CPI مفيد بوصفه معلومة قد تغيّر تقييم الظروف المالية المقبلة. لكن بين التقرير نفسه وسعر BTC عدة حلقات وسيطة: التوقعات المتعلقة بالسياسة النقدية، وتكلفة التمويل، والرغبة في الاحتفاظ بالأصول عالية المخاطر، والمراكز المفتوحة بالفعل. ولا تفرض أي من هذه الحلقات استجابة ثابتة لكل إصدار جديد.
القناة العامة لتأثير أسعار الفائدة واضحة: فهي تغير تكلفة الاقتراض وحوافز الادخار والإنفاق. وهذا ما يصفه الاحتياطي الفيدرالي. لكن ذلك لا يعني وجود معامل شامل من قبيل «انخفاض CPI بمقدار 0,1 نقطة يساوي ارتفاع BTC بنسبة 3%». لا يتضمن المقال معاملًا كهذا، لأن المصادر المذكورة لا تثبته.
والأهم من ذلك هو الفرق بين النتيجة والتوقعات. تخيلوا عالمين افتراضيين، فيهما النتيجة الفعلية نفسها لمؤشر CPI الأساسي الشهري، +0,3%. في الأول، أظهر استطلاع الاقتصاديين قبل صدور البيانات توقعاً قدره +0,2%؛ أي إن النتيجة تجاوزت التوقع بمقدار 0,1 نقطة مئوية. وفي الثاني، كان التوقع +0,4%؛ أي إن النتيجة جاءت أقل منه بمقدار 0,1 نقطة. الإحصاء واحد، لكن إشارة المفاجأة المعلوماتية متعاكسة.
هذه التوقعات الافتراضية ليست إجماعاً حالياً حتى 14 أكتوبر. ولم تُستخدم في هذه المادة نتائج استطلاع موثوق قابل للمقارنة. إذا استعان القارئ بإجماع منشور في تقويم اقتصادي، فمن الأفضل أن يسجل معه اسم الجهة الناشرة ووقت التحديث والسلسلة المحددة. ولا يصح مقارنة توقع التضخم العام السنوي بالرقم الفعلي للتضخم الأساسي الشهري، حتى لو وُصف كلاهما بكلمة «التضخم».
ولا يكشف وسيط نتائج الاستطلاع أيضاً عن التوقعات التي تعكسها كل صفقة مفتوحة. لذا فإن تحديد المفاجأة على نحو صحيح لا يضمن التنبؤ الصحيح بحركة الشمعة الأولى. بالنسبة إليّ، هذا هو الحد الفاصل لاستخدام التحليل الاقتصادي الكلي: فهو يفسر تغير المعلومات، لكنه لا يحل محل التحقق المستقل من فرضية التداول والسيولة والخسارة المقبولة.
في 14 أكتوبر، سأعدّ بطاقة مختصرة لقراءة الإصدار تتضمن أربعة أرقام: مؤشر CPI العام شهرياً وسنوياً، ومؤشر CPI الأساسي شهرياً وسنوياً. وسأضيف إلى المؤشرات الشهرية إشارة توضح أنها معدّلة موسمياً. ثم أنظر إلى المكونات التي تفسر النتيجة، وما إذا كان الشهر الأخير يتسق مع الأفق الأوسع، وما أوجه الاختلاف تحديداً عن التوقع الموثوق، إن وُجد.
من المفيد تدوين شرط واحد قبل صدور البيانات، يجبرك على إعادة النظر في تفسيرك. مثلاً: «أرى أن الضغوط تتراجع؛ وسأتخلى عن هذا الاستنتاج إذا امتد التسارع إلى عدة مكونات كبيرة وأكّدته بيانات على أفق زمني أطول». وهذا أكثر انضباطاً من محاولة تفسير أي نتيجة على أنها تؤكد الموقف الذي اخترته مسبقاً.
يمكن صياغة ثلاثة سيناريوهات مشروطة للتقرير المقبل وللإصدار أو الإصدارين التاليين. وهذه سيناريوهات لبيئة التضخم، وليست أهدافاً سعرية للأصول المشفرة. وليس لها احتمالات محددة: فمن دون نموذج وتوقعات حالية موثوقة، ستوحي مثل هذه الأرقام بدرجة زائفة من الدقة.
السيناريو الأساسي هو إشارة مختلطة. تتغير المعدلات السنوية، لكن المؤشرات الشهرية ومتوسطات الفترات الأقصر لا تُظهر اتجاهاً جديداً متسقاً؛ وتفسر بعض الحركةَ مكوناتٌ منفردة وقاعدة المقارنة. وشرط تحقق هذا السيناريو هو أن تكون بنية البيانات متضاربة. ويُلغى إذا ظهر تسارع أو تباطؤ واضح وواسع لم يعد يعتمد على بند واحد في الجدول. والخلاصة العملية: لا يكفي عنوان واحد لتغيير افتراض طويل الأجل.
السيناريو الإيجابي للأصول عالية المخاطر هو أن يتراجع ضغط التضخم على نطاق أوسع من مجرد المقارنة السنوية، وأن تأتي النتيجة دون التوقعات التي جرى التحقق منها مسبقاً. والشرط الإضافي هو أن يعيد المشاركون في السوق بالفعل تقييم الظروف المالية باتجاه التيسير. ويُلغى السيناريو إذا كان التحسن يُفسَّر أساساً بأثر القاعدة أو بمكوّن واحد غير مستقر، أو إذا لم يحدث تغيير في تقييم الظروف. وحتى تحققه لا يضمن ارتفاع سعر رمز بعينه.
السيناريو السلبي هو أن يمتد ارتفاع الأسعار الجديد إلى عدة مكونات ذات وزن كبير، وتتسارع الوتيرة قصيرة الأجل، وتتجاوز النتيجة التوقعات الموثوقة. ويتطلب الاستنتاج السلبي بشأن الظروف المالية أيضاً أن يعيد السوق تقييمها فعلياً. ويُلغى السيناريو إذا اتضح أن القفزة محدودة ومؤقتة، أو إذا لم تؤكد البيانات التالية تسارعاً مستداماً. فالرقم السنوي الأعلى وحده لا يفي بهذه الشروط.
وهناك أيضاً قيود زمنية. فقد تخضع السلاسل المعدّلة موسمياً للمراجعة: إذ يحدّث BLS عوامل التعديل سنوياً، ويراجع بيانات السنوات الخمس السابقة ذات الصلة. لذلك قد يكون التفسير بالغ الدقة للفارق في آخر منزلة عشرية هشاً. وليس هذا سبباً لتجاهل الإحصاءات، بل سبباً لمواءمة قوة الاستنتاج مع جودة القياس وأفقه.
ومن المخاطر المنفصلة إسقاط سلة الاستهلاك الأمريكية على نفقاتك الشخصية في أوكرانيا. فحتى القيمة الصحيحة لمؤشر CPI الأمريكي لا تقيس التضخم الشخصي للقارئ، ولا مخاطر عملته، ولا التغير في قيمة محفظة بعينها. تتطلب هذه الأسئلة بيانات أخرى. قد يكون المؤشر مهماً للظروف المالية العالمية، لكنه يظل غير كافٍ لاتخاذ قرار مالي شخصي.
قبل صدور البيانات في 14 أكتوبر، أفضل استعداد هو الفصل بين ثلاثة أسئلة. ماذا حدث للأسعار؟ وإلى أي مدى تختلف النتيجة عن التوقعات؟ وهل تغيّر المعلومات الواردة فرضيتي أنا تحديداً؟ تجيب الإحصاءات عن السؤال الأول، ويتطلب الثاني توقعاً قابلاً للمقارنة، أما الثالث فيحتاج إلى شروط محددة مسبقاً. وإذا أُغفلت أي خطوة، يسهل اعتبار كلمة مألوفة دليلاً جديداً.
خلاصتي: ينبغي أن يقابل انخفاض التضخم السنوي التحقق من المقام والحركة الشهرية الجديدة. وقد أظهرت بيانات أغسطس بالفعل كيف تعطي الآفاق الزمنية المختلفة إشارات متباينة. يمكن لتقرير سبتمبر أن يغير الصورة، لكن لا توجد نتيجة قبل صدوره. تبدأ جودة القرار بالقدرة على قراءة الرقم مع فترته ومكوناته وحدود استخدامه.
هذه المادة لأغراض إعلامية، ولا تشكل توصية استثمارية شخصية.
#BinanceSquare #Інфляція #Макроекономіка #Крипторинок #ФінансоваГрамотність