لم تتجه وول ستريت يوم الاثنين إلى أي مسار محدد. وتأرجحت الأسهم بين مكاسب طفيفة وخسائر محدودة، بينما ترقب المتداولون أسبوعًا حافلًا بإعلانات الأرباح وبيانات التضخم. ولم تتحرك العقود الآجلة لسندات الخزانة تقريبًا، مع إغلاق سوق النقد بمناسبة يوم كولومبوس.
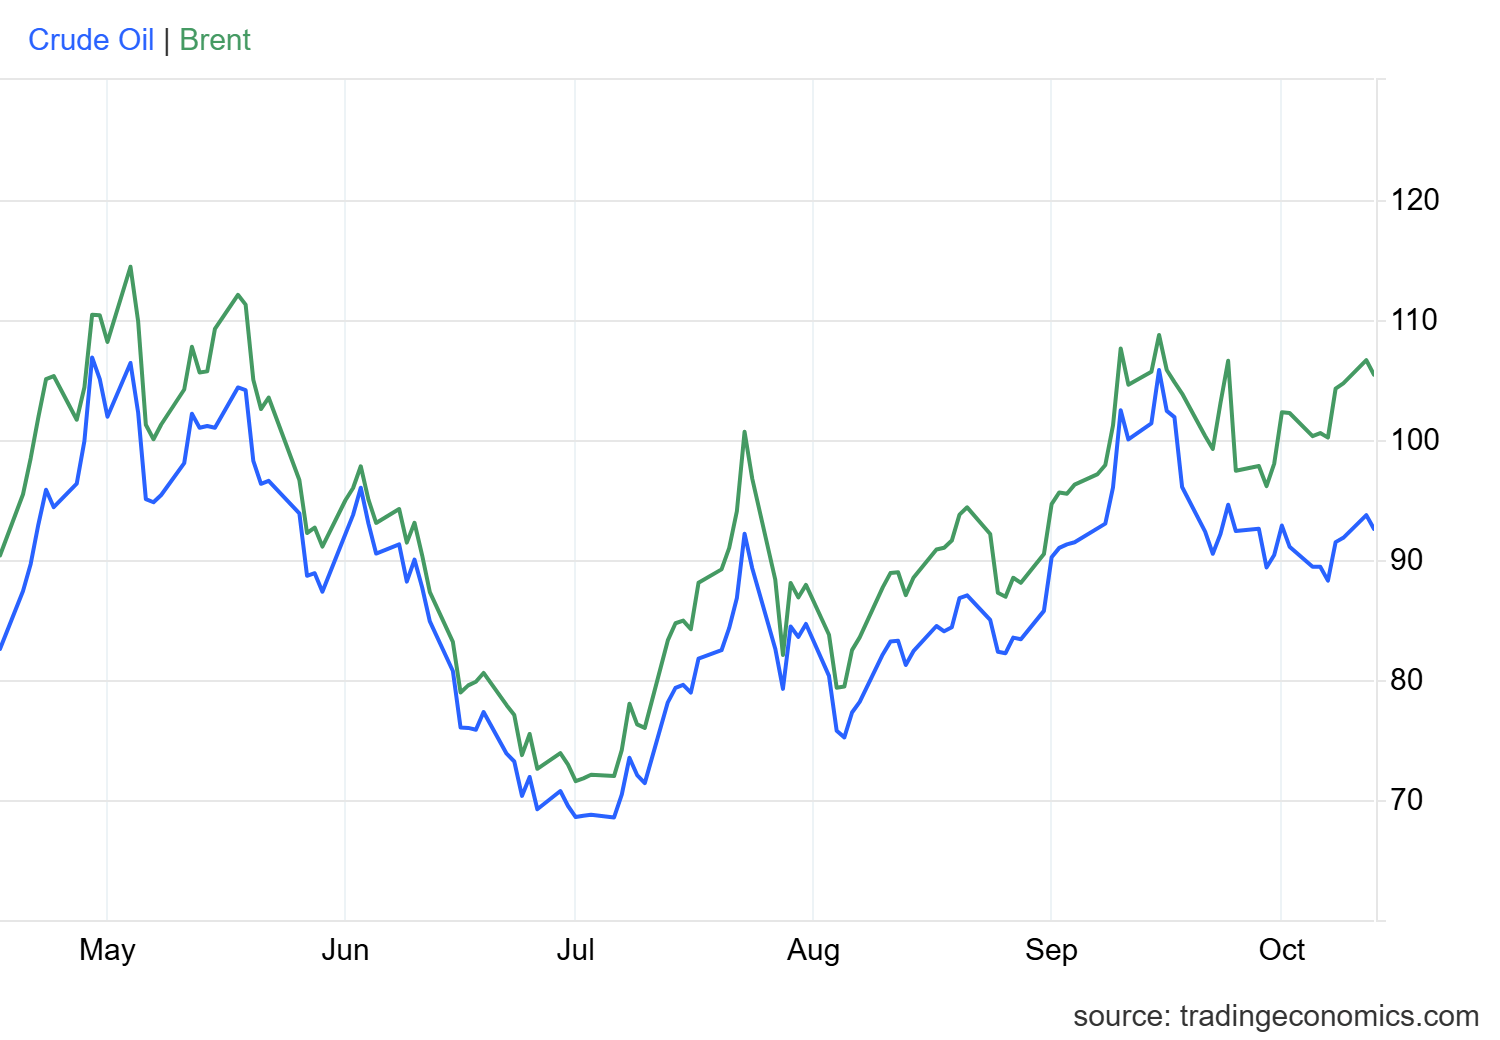
كان وراء التراجع عاملان: النفط ورقائق الذاكرة. ارتفعت أسعار النفط الخام بعدما اصطدم ادعاء الرئيس دونالد ترامب بوجود وقف لإطلاق النار في مجال الطاقة بين روسيا وأوكرانيا بتصريح الرئيس الأوكراني فولوديمير زيلينسكي بأن موسكو انتهكته بالفعل. وصعدت العقود الآجلة لخام برنت 1.8% لتغلق عند 106.65 دولارًا للبرميل، فيما ارتفعت عقود خام غرب تكساس الوسيط 2% لتستقر عند 93.74 دولارًا.
داو جونز وحده ينهي الجلسة على ارتفاع
أنهى مؤشر ستاندرد آند بورز 500 الجلسة على انخفاض طفيف بلغ 0.06%، عند 7,807.24، بعد أسبوع من المكاسب للمؤشرات الرئيسية. وكان مؤشر داو جونز الصناعي الوحيد الذي حقق مكاسب، إذ ارتفع 195.60 نقطة، أو 0.38%، إلى 51,850.55، مسجلًا ارتفاعه لليوم الثالث على التوالي، بدعم من صعود سهم سيلزفورس.
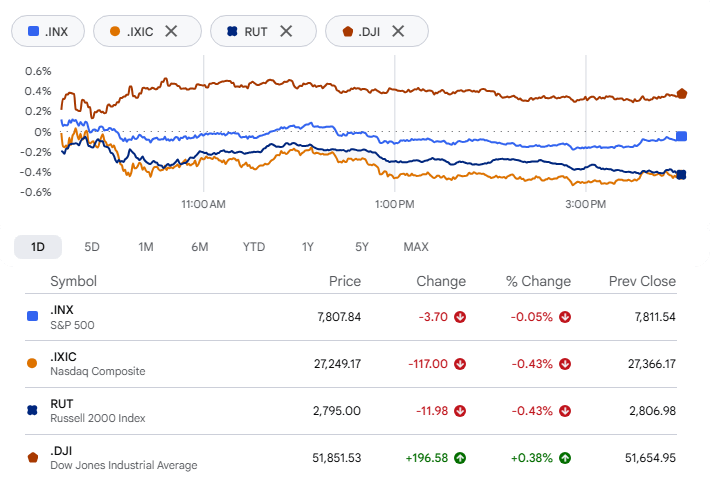
كان أداء قطاع التكنولوجيا أضعف. فقد خسر مؤشر ناسداك المركب 0.44% وأغلق عند 27,245.90، وتبعته الشركات الصغيرة، إذ تراجع مؤشر راسل 2000 بنسبة 0.45% إلى 2,794.48.
ميكرون تتحمل مسؤولية تراجع ناسداك
كانت شركة ميكرون تكنولوجي مصدر المتاعب لمؤشر ناسداك، إذ تراجع سهمها 3.9%. وجاء المحفز من الصين خلال عطلة نهاية الأسبوع. فقد أعلنت شركة تشانغشين ميموري تكنولوجيز، المعروفة اختصارًا باسم CXMT، إحراز تقدم في بنية جديدة للرقائق، وقال رئيسها تساو كانيو في فعالية للقطاع في شنغهاي إن الشركة تعتزم طرح منتج DRAM من الجيل التالي للخوادم، وفقًا لصحيفة ساوث تشاينا مورنينغ بوست. وتقول تقارير إعلامية آسيوية إن المنتج سينافس منتجات كبرى شركات الذاكرة الأميركية والكورية الجنوبية.
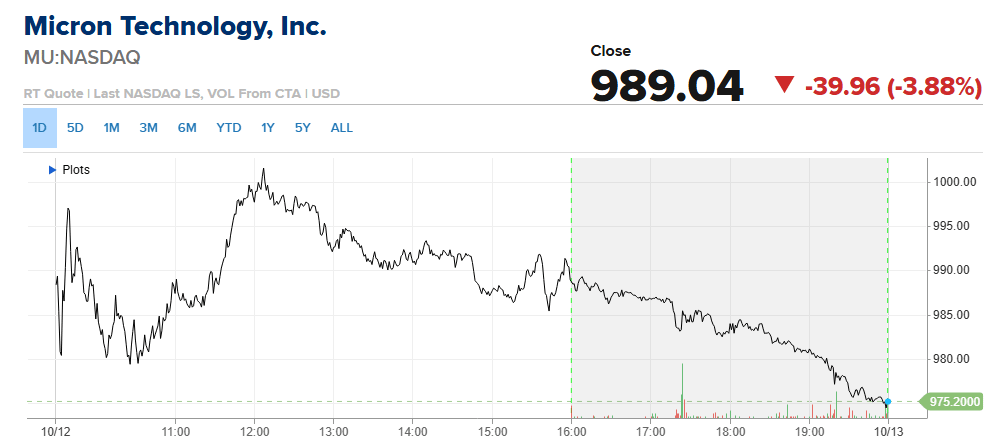
كما تراجعت أسهم سامسونغ للإلكترونيات وإس كيه هاينكس بأكثر من 3%. وكان توقيت ذلك مؤلمًا بالنسبة إلى ميكرون. فقد ارتفع السهم نحو 260% هذا العام حتى إغلاق يوم الجمعة، ما يعني أن هناك مكاسب كبيرة يتعين الحفاظ عليها.
أسهم شركات الشحن تستفيد من النفط وتسجل مستويات قياسية
ساعد صعود النفط قطاعًا آخر من السوق. وسجل صندوق SonicShares Global Shipping المتداول (BOAT) مستوى قياسيًا جديدًا على الإطلاق عند قرع جرس الافتتاح، كما افتتحت عدة شركات لنقل النفط والغاز، من بينها تورم وهفنیا وتيكي تانكرز، عند مستويات قياسية جديدة خلال 52 أسبوعًا.
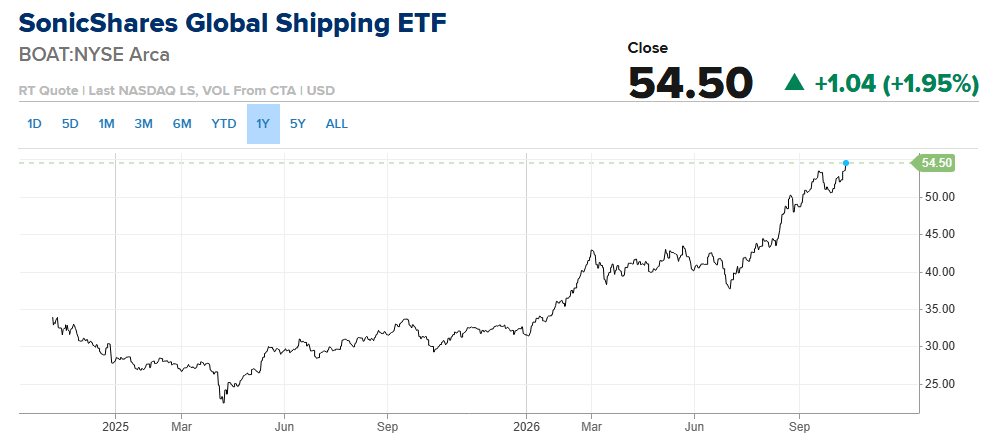
أفاد برايان سوليفان من CNBC أن تكلفة نقل النفط، في ظل استمرار التوترات في الشرق الأوسط دون حل، تضيف علاوات إلى سعر الخام تتجاوز ما تعكسه العقود الآجلة لخامَي برنت وغرب تكساس الوسيط. وكان الخامان القياسيان يتداولان صباح الاثنين عند أعلى مستوياتهما منذ أكثر من أسبوعين.
قطاع البرمجيات يحظى بتأييد نادر من المستثمرين
لم يكن هذا العام جيدًا بالنسبة إلى سيلزفورس. فقد تراجعت أسهمها نحو 14%، إلى حد كبير بسبب المخاوف من أن يؤدي انتشار استخدام الذكاء الاصطناعي إلى تقليص الطلب على أدوات البرمجيات. وخالفت بنك أوف أميركا هذا الرأي يوم الاثنين، إذ رفعت تصنيف السهم درجتين إلى «شراء» من «أداء دون السوق»، كما رفعت سعره المستهدف إلى 285 دولارًا من 160 دولارًا، أي أعلى بنسبة 24% من إغلاق يوم الجمعة.
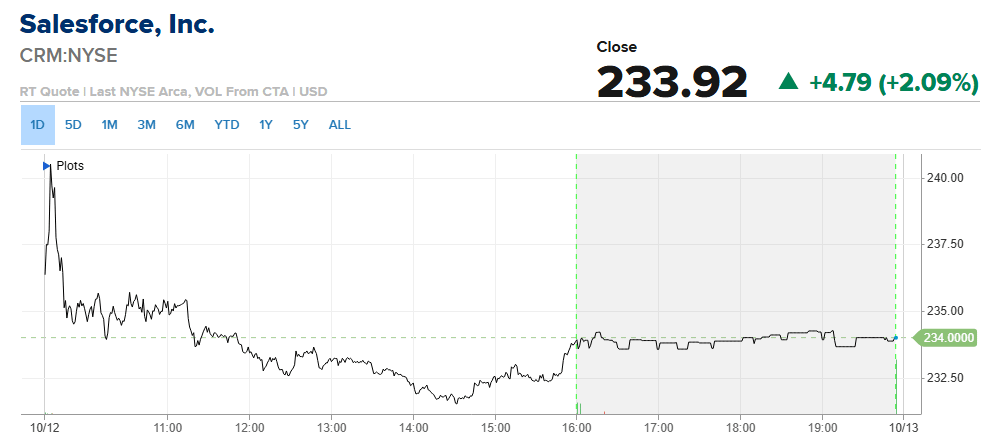
وتتمثل حجة المحلل تال لياني في أن الذكاء الاصطناعي سيزيد اعتماد الشركات الكبرى على منصات مثل منصة سيلزفورس، لا أن يحل محلها. وقد لاقى ذلك استحسان المستثمرين، فأنهى السهم الجلسة مرتفعًا 2%.
ستاربكس تغلق الباب أمام الاستحواذ على تشيبوتلي
أنهت ستاربكس أيامًا من التكهنات بشأن استحواذ محتمل، معلنة أنها لا تدرس تقديم عرض لشراء تشيبوتلي مكسيكان غريل. وقال متحدث باسم الشركة لـCNBC: «ستاربكس لا تشتري تشيبوتلي». وبدأت الأحاديث الخميس الماضي مع تقرير لصحيفة فاينانشال تايمز أفاد بأن سلسلة المقاهي استعانت بمستشارين بشأن عرض محتمل، وأن الصفقة كانت ستصبح أكبر عملية استحواذ في قطاع المطاعم على الإطلاق.
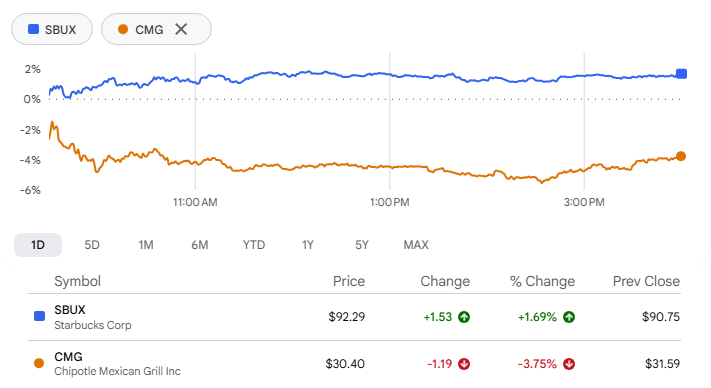
افترق مسار السهمين بعد النفي. أغلق سهم ستاربكس مرتفعًا 1.7%، بينما تراجع سهم تشيبوتلي نحو 4%، ليتخلى عن جزء من القفزة التي حققها بعد صدور التقرير.
تمر الشركتان بمرحلة تحول، ومع انحسار قصة الاستحواذ، ستكون نتائجهما الخاصة هي الأمر التالي الذي سيخضع للتقييم. تعلن تشيبوتلي نتائج الربع الثالث في 28 أكتوبر، وتليها ستاربكس في اليوم التالي.
تحليل القطاعات:
أفضل القطاعات أداءً
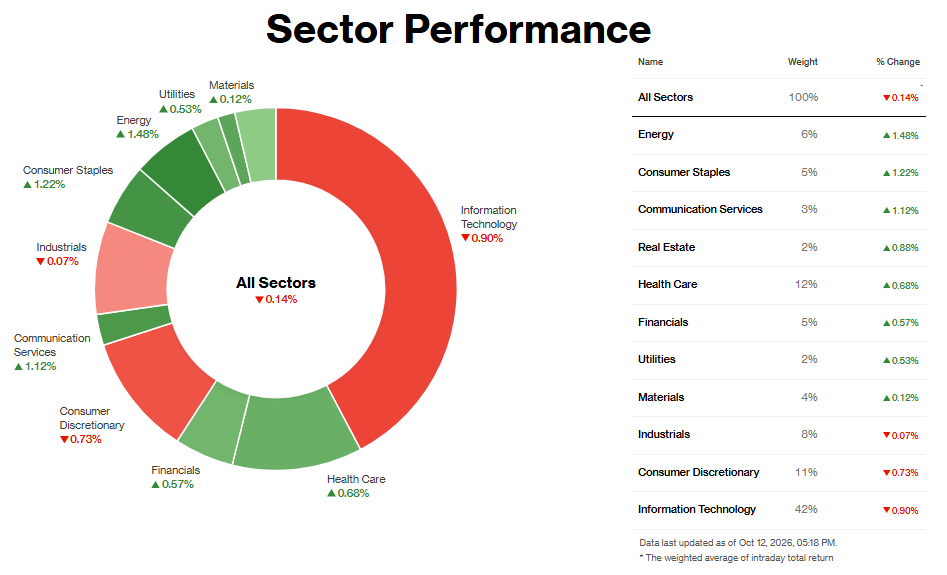
تصدّر قطاع الطاقة بارتفاع 1.48%، وكان النفط المحرك الرئيسي. ارتفع الخام بعدما طغت الهجمات على المطارات السعودية على احتمالات زيادة صادرات الديزل الروسي والتوصل إلى وقف لإطلاق النار بين روسيا وأوكرانيا في قطاع الطاقة، ليستقر خام برنت عند 106.65 دولارًا. وسجل الصندوق المتداول للقطاع مستوى قياسيًا خلال التداولات، للمرة الأولى منذ أكثر من شهر، مع ارتفاع أسهم دايموندباك وأونيك وAPA وكونوكو فيليبس بنحو 2% لكل منها. ويتوقف هذا الصعود على تطورات الشرق الأوسط، ولن يستمر إلا ما دامت مخاوف الإمدادات قائمة.
ارتفع قطاع السلع الاستهلاكية الأساسية 1.22%، ويبدو أن هذا الاتجاه مستمر. يأتي ذلك بعد أن سجل القطاع ثاني أفضل أداء أسبوعي له منذ 2022، ليرتفع نحو 5% في أكتوبر. يتجه المستثمرون إلى الأصول الدفاعية، ويوفر تقرير مؤشر أسعار المستهلكين يوم الأربعاء، مع توقع تسارع التضخم العام مجددًا إلى 3.6%، سببًا يدفعهم إلى مواصلة هذا التوجه. ولم أجد محفزًا محددًا على مستوى الشركات ليوم الاثنين نفسه.
ارتفع قطاع خدمات الاتصالات 1.12%، بقيادة ميتا. وصعد سهم ميتا بعد إطلاق Muse Wonder، أحدث نماذجها للذكاء الاصطناعي، كما شهدت شركات الاتصالات اللاسلكية انتعاشًا جزئيًا. وجعل هذا المزيج من أخبار الذكاء الاصطناعي وأسهم الاتصالات الدفاعية القطاعَ الوحيد ذا التوجه نحو النمو بين القطاعات المتصدرة.
أضعف القطاعات أداءً
تراجع قطاع التكنولوجيا 0.90%، وتركزت الخسائر في أسهم الرقائق. وهبط مؤشر فيلادلفيا لأشباه الموصلات 2.7%، مسجلًا تراجعه لليوم الرابع على التوالي، بعد تقرير أفاد بأن CXMT الصينية تتجه إلى دخول سوق رقائق الذاكرة من الجيل التالي. وانخفض سهم سان ديسك بأكثر من 6% بسبب مخاوف المنافسة في سوق الذاكرة، كما تراجع سهم لومنتوم قرابة 10%، في حين ارتفع سهم سيلزفورس بعد توصية برفع تصنيفه. تركز الضعف في مكونات الأجهزة، ومع استحواذ التكنولوجيا على نحو 42% من المؤشر، حدّ ذلك من مكاسب بقية القطاعات.
تراجع قطاع السلع الاستهلاكية التقديرية 0.73%، ويُعزى ذلك إلى حد كبير إلى أمازون. وهبط سهم الشركة بأكثر من 1% بعد تقرير لصحيفة وول ستريت جورنال أفاد بأنها تجري محادثات لشراء شركة الذكاء الاصطناعي الناشئة ديكارت مقابل نحو 7 مليارات دولار. وارتفع سهم إيباي 4.12% بعد أن رفعت مورغان ستانلي السعر المستهدف له، لكن ذلك لم يكن كافيًا لمعادلة أثر السهم ذي الوزن الكبير.
تراجع قطاع الصناعات 0.07% فقط، ولم يكن هناك عامل مهيمن واحد وراء الحركة. رفعت سيتي تصنيف أليسون ترانسمشن، مشيرة إلى أن أسهم شركات الآلات تراجعت عن ذروتها الصيفية، لكن الطلب ظل متماسكًا.