

هناك حساب بسيط يوضح ما الذي تعتمد عليه إجابتك الشخصية.
الأهم هو حساب نفقات معيشتك.
معادلة يمكنك حسابها على منديل
رأس المال المطلوب يساوي النفقات السنوية مقسومة على المعدل. وما تبقى مجرد حسابات.
نحسب نفقات سنة من حياتك. المصروفات الشهرية × 12: السكن، والطعام، والنقل، والأسرة، والترفيه.
اختر المعدل. وهو النسبة من رأس المال التي تنوي سحبها سنويًا. إذا كنت تعيش على النمو، فالمعدل يساوي العائد الذي تتوقعه.
اقسم. ستحصل على رأس المال بالدولار. اقسمه على سعر BTC لتحصل على عدد العملات.
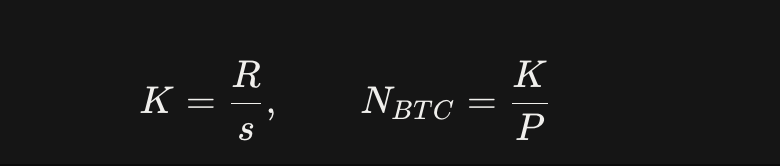
مثال: نفقات قدرها $5 000 شهريًا تعادل $60 000 سنويًا. عند معدل 10%، تحتاج إلى $60 000 ÷ 0,10 = $600 000. وعند سعر BTC البالغ $83 000، يعادل ذلك نحو 7,2 BTC
المعدل هو العامل الحاسم هنا. سنعتمد قيمتين مرجعيتين:
25%. سيناريو متفائل: يرتفع BTC بمقدار الربع كل عام. وهذه بالضبط هي الطريقة المستخدمة في النسخ الشائعة من هذا الحساب.
10%. وهو قريب من العائد طويل الأجل للأسهم الأمريكية (اسميًا، مع توزيعات الأرباح).
ثلاثة أنماط معيشة: $2 000 و$5 000 و$10 000 شهريًا
تكلفة نمط الحياة نفسه تتراوح بين 1,2 و36 BTC. والاختلاف لا يعود إلى حجم النفقات، بل إلى افتراض واحد: المعدل.
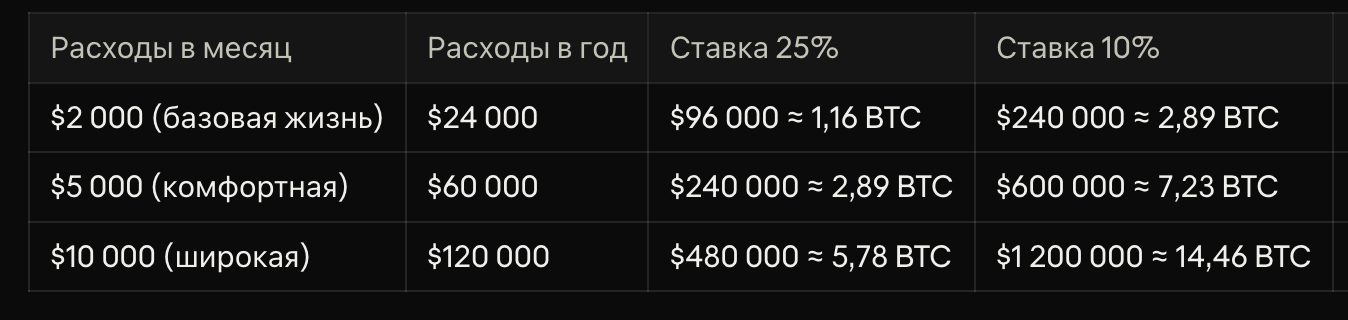
سعر BTC المستخدم في الحساب: نحو $83 000 في 12 أكتوبر 2026. يتغير السعر يوميًا، لذا أعد الحساب بما يناسبك باستخدام الصيغة أعلاه.
لاحظ أن تمويل نفقات معيشة قدرها $5 000 عند معدل 25% يتطلب رأس مال يعادل ما تتطلبه نفقات معيشة قدرها $2 000 عند معدل 10%، أي $240 000. إن افتراض العائد لا يقل أثرًا عن نمط حياتك بأكمله.
التحقق من عمود 25%. في النسخ الشائعة من هذا الحساب، يُستخدم له «متوسط عائد BTC خلال السنوات الخمس الماضية». لكن هذا الرقم لا يتوافق مع الواقع اليوم. ففي أكتوبر 2021، كان متوسط سعر إغلاق BTC نحو $58 000، أما الآن فيبلغ نحو $83 000. وهذا يعادل نحو 7,5% سنويًا: وهو المعدل الثابت الذي كان سيرفع السعر من الرقم الأول إلى الثاني خلال خمس سنوات.
عند معدل 7,5%، تكون الصورة كالتالي:
$2 000 شهريًا: نحو 3,9 BTC.
$5 000 شهريًا: نحو 9,6 BTC.
$10 000 شهريًا: نحو 19,3 BTC.
كيف تنهار الصيغة الجذابة
تحسب الصيغة متوسطًا، لكن عليك أن تعيش سنةً بعد أخرى. وينتج عن ذلك أربع مشكلات.
1. المتوسط مضلل. لنفترض أن BTC ارتفع بنسبة 100% في السنة الأولى، ثم انخفض بنسبة 50% في السنة الثانية. سيكون المتوسط +25% سنويًا. لكن $100 أصبحت $200، ثم عادت إلى $100: أي إن النمو النهائي يساوي صفرًا.
هذا ليس مجرد أمر نظري. ففي 6 أكتوبر 2025، تجاوز BTC مستوى $126 000، ثم هبط في 6 فبراير 2026 إلى نحو $60 000. أي انخفاض بنسبة 52% خلال أربعة أشهر. والسعر الآن أقل بنحو الثلث من مستواه القياسي.
2. ترتيب السنوات أهم من المتوسط. لنفترض أن رأس المال يبلغ $240 000 والنفقات $60 000 سنويًا، أي 25% بالضبط (كما في النموذج الأصلي). سنتان: −50% و+100%، ومتوسطهما هو نفسه، +25%. تُسحب النفقات في نهاية كل سنة.
أولًا الهبوط: $240 000 → $120 000 − $60 000 = $60 000 → $120 000 − $60 000 = $60 000.
أولًا النمو: $240 000 → $480 000 − $60 000 = $420 000 → $210 000 − $60 000 = $150 000.
السنتان نفسيهما، لكن بترتيب مختلف، والنتيجة تختلف بمقدار 2,5 مرة. وفي كلتا الحالتين، لم يبقَ رأس المال على حاله.
3. النفقات ترتفع. مع تضخم يبلغ 3% سنويًا، ستكلف نفقات معيشة قدرها $5 000 نحو $10 500 شهريًا بعد 25 عامًا. والمبلغ الذي يبدو اليوم كافيًا «لمدى الحياة» لن يعود كافيًا لتغطية نمط الحياة نفسه مع مرور الوقت.
4. الضرائب والرسوم. في بلدان كثيرة، يُعد بيع BTC معاملة خاضعة للضريبة، كما تترتب رسوم على كل عملية بيع. لا يتضمن الحساب هذه التكاليف، ما يعني أن رأس المال المطلوب فعليًا أكبر.
ما الذي نستنتجه من ذلك؟
معدل 25% يصلح كحلم، ومعدل 4% يصلح كخطة، والفرق بينهما 6,25 أضعاف.
لا تجيب الصيغة عن سؤال كم تحتاج من BTC. إنها توضح مدى تأثر الإجابة بما تؤمن به بشأن العائد المستقبلي.
لكن هناك رقم واحد يعود إليك بالكامل: نفقاتك. كل $1 000 شهريًا، أي $12 000 سنويًا، تتطلب رأس مال قدره $48 000 عند معدل 25% و$300 000 عند معدل 4%. خفض النفقات بمقدار $1 000 أقل كلفة من السعي وراء عائد قد لا يتحقق.
كم تنفق شهريًا؟
إخلاء المسؤولية
هام: هذه المعلومات لأغراض إعلامية فقط، ولا تُعد نصيحة مالية أو دعوة إلى الشراء. أُعدت هذه المادة لأغراض تعليمية، ولا تأخذ في الحسبان أهدافك أو وضعك المالي أو وضعك الضريبي أو مدى تقبلك للمخاطر. تستند جميع الحسابات إلى افتراضات نظرية (معدل السحب، والعائد، والتضخم، وسعر BTC في 12 أكتوبر 2026)، ولا تمثل توقعًا أو ضمانًا لنتيجة. الأداء السابق لا يضمن النتائج المستقبلية. العملات المشفرة شديدة التقلب؛ فقد ينخفض سعرها بشكل حاد، وقد تخسر كامل المبلغ المستثمر. لا يأخذ النموذج في الحسبان الضرائب أو الرسوم أو مخاطر الحفظ أو فقدان إمكانية الوصول إلى المفاتيح أو تصرفات الجهات المُصدرة والهيئات التنظيمية، فضلًا عن التغييرات التشريعية التي تختلف بحسب نطاقك القضائي. المؤلف ليس مستشارًا ماليًا أو ضريبيًا أو قانونيًا مرخصًا. أجرِ بحثك الخاص قبل اتخاذ أي قرارات، واستشر عند الحاجة مختصًا مؤهلًا.