

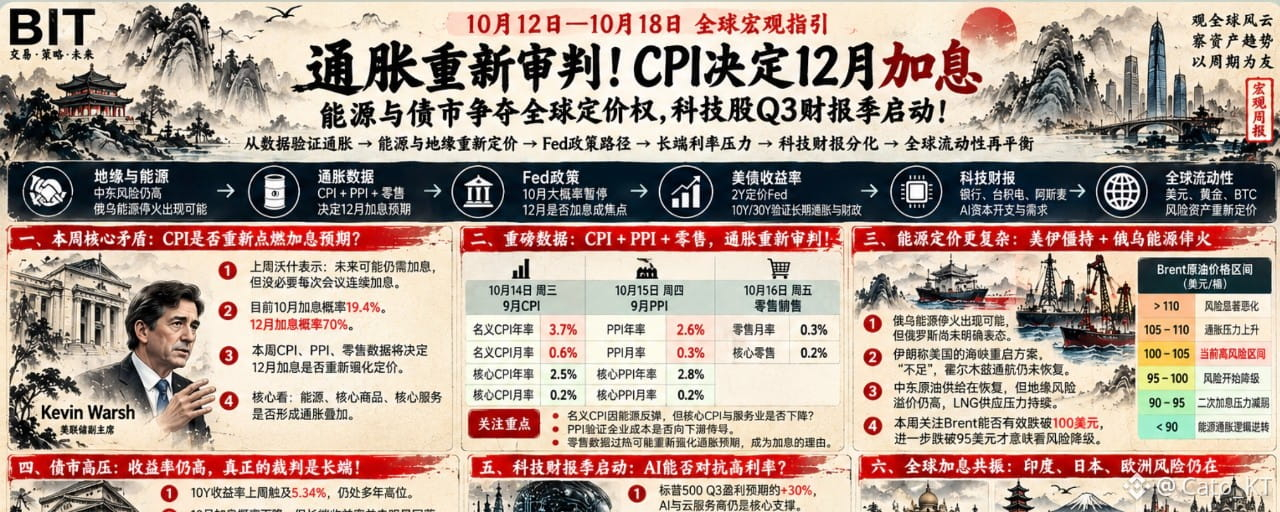

10月12日—10月18日全球宏观指引:通胀重新审判!CPI决定12月加息,能源与债市争夺全球定价权,科技股Q3财报季启动!
上周宏观核心:Fed暂停加息之后,为什么长债收益率还是降不下来!?
本周宏观核心:如果CPI重新反弹,长端高利率到底是“提前预警”?还是已经过度定价?!
本周宏观逻辑链: #比特币期权波动率创五年新低
中东能源风险仍高 + 俄乌能源停火出现可能→Brent / 柴油 重新定价→9月CPI + PPI验证通胀与零售数据验证→10月暂停还是意外加息 / 12月是否加息→US2Y重新定价Fed政策→US10Y/30Y验证长期通胀、财政与期限溢价→美元 + 黄金 + 美股AI + BTC定价调整→全球流动性重新分配
关注的重点,能源通胀、内生通胀、长端利率,三者是否会形成共振对风险市场进行压制!
第一主线:CPI重新定价成为本周的加息裁判!
上周沃勒给出了一个比较清晰的Fed政策框架——未来可能仍然需要加息,但是没必要每次会议连续加息!
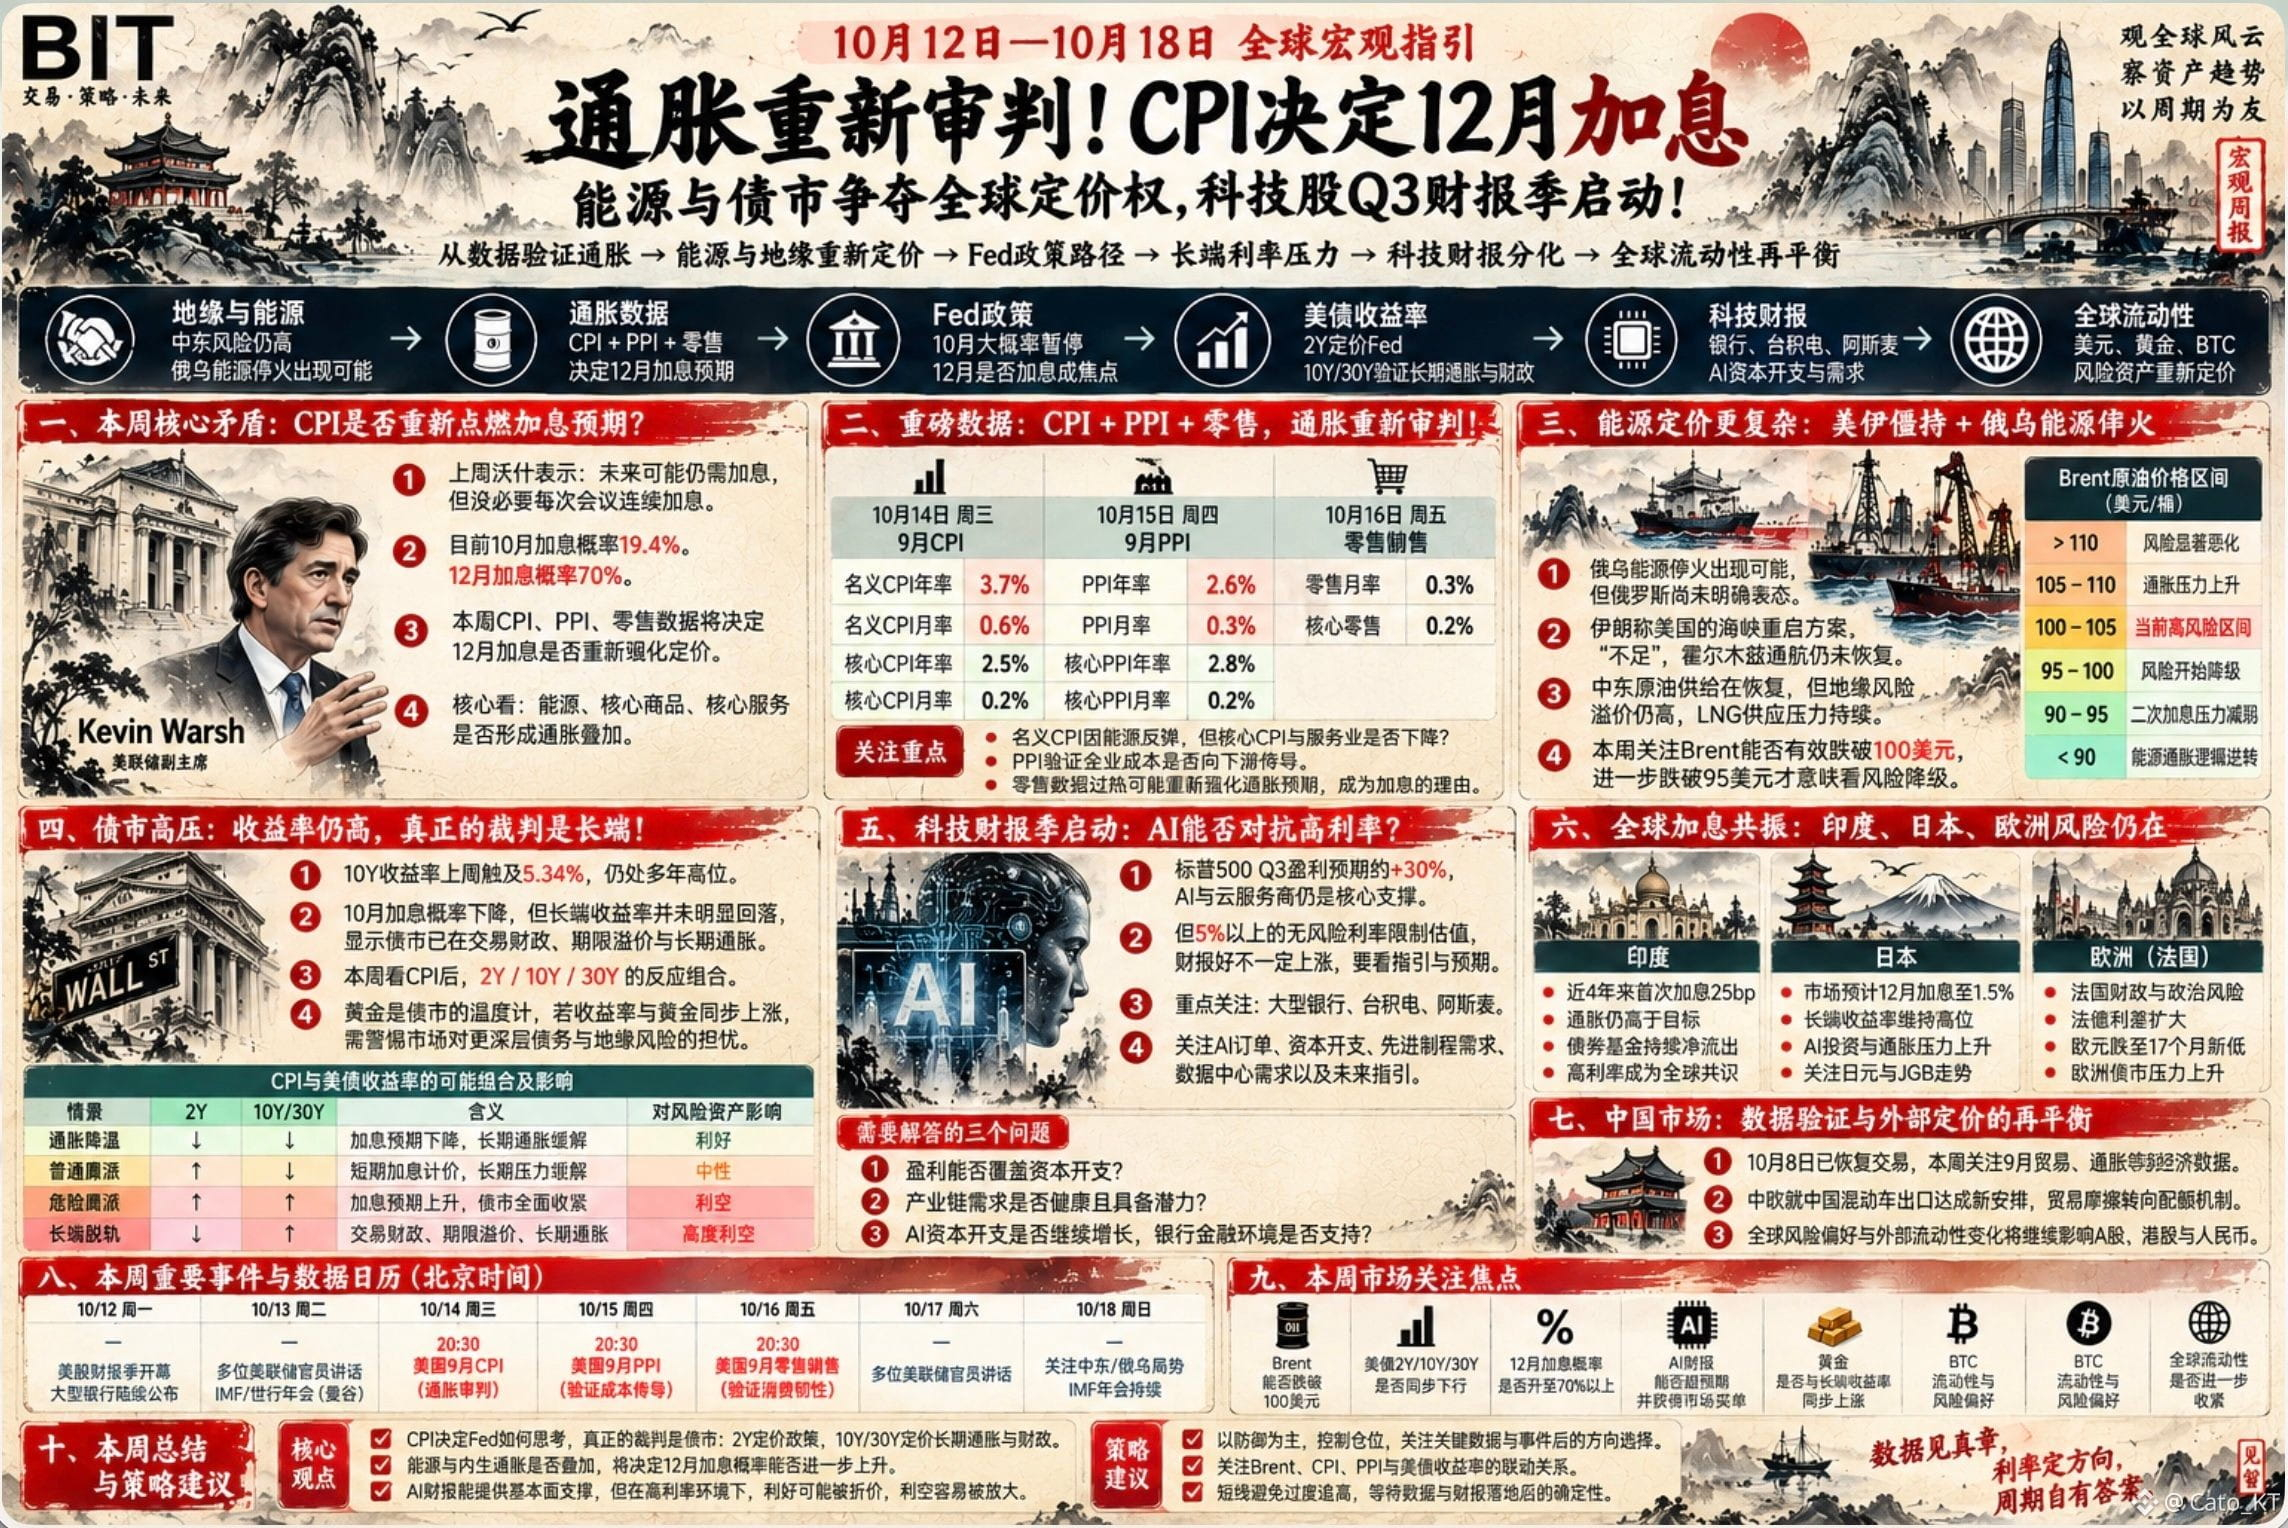
这让市场开始预期10月暂停加息,12月继续加息的可能性,截止目前,10月加息概率19.4%,12月加息概率进入70%
所以本周的关注的Fed政策已经从10月加不加息变成12月加不加息,当然,依旧不能排除10月小概率加息的可能性,这要看宏观数据侧给出什么答案
1, 10月14日周三,9月CPI数据,
目前根据市场主流预期,9月CPI 名义年率3.7%,月率0.6%属于通胀反弹预期,而核心CPI年率2.5%,核心月率0.2%
按照这个预期,意味着通胀受外部能源价格影响出现反弹,但是核心通胀温和,算是一个中性乐观数据,所以本次CPI关注的不仅仅是数据本身,更要看能源、核心商品、核心服务对名义CPI与核心CPI的影响
如果名义CPI上涨,核心CPI与服务业数据下降,对于目前市场预期反而不是鹰派而是鸽派。如果三者集体上涨,则是超预期的鹰派!预示着美国经济正在遭受能源高价带来的内生通胀叠加问题。
2,CPI之后还要看PPI数据是否形成相互验证,验证企业成本是否跟名义通胀同步
此前的PMI数据已经显示出企业投入成本增加,这意味着供应链上游产业已经承担通胀压力,接下来就看这份压力有多少传导给企业,如果CPI与PPI同步上涨,意味着通胀验证完整,注意通胀预期抬头
反之,如果CPI上涨,PPI下降,则意味着过去通胀受能源影响,未来通胀压力未必恶化,可以暂缓目前市场的通胀压力。
3,零售数据收尾,但是本周的零售如果太强反而是毒药!
过去市场是担心就业太热,但是此前的非农数据调整口径让就业温度下降,从而让Fed继续加息的窗口按下了暂停键
但是如果本周名义CPI继续走强,核心CPI保持粘性,在通胀没有有效下降的前提下,消费数据过热,可能会增加通胀预期的尾部风险,让市场继续担忧通胀
本周其实对于市场最温和的数据就是核心CPI下降,PPI下降,零售数据下降,就业继续保持低速增长,这份数据不会进一步推高12月加息概率,并且在11月份10月CPI数据继续下降可能会削弱Fed下一次加息的概率
第二主线:能源定价逻辑更加复杂,俄乌突然加入全球能源定价!
昨天特朗普率先明确俄乌能源停火达成,泽连斯基则配合表示如果达成能源停火可以举行大选,但是俄罗斯方面至今并未表态
很显然,特朗普在谋划一个60天的能源缓冲,用俄罗斯能源输出来压制伊朗的谈判筹码,但是这60天之内如果特朗普搞定伊朗,俄乌可能会重新回归战火。
本周要关注两个重点,俄罗斯是否与乌克兰达成能源停火,其次在能源停火之后看资本市场对于Brent的定价是否同步,如果Brent 能够有效跌破100美元甚至95美元下方,将会对冲本周的通胀担忧
当然,最乐观的局面是美伊达成协议+俄乌能源停火,对Brent 将会有很大的利空效果,但是这个可能性太低了,个人不做太多乐观预期。
第三主线:债市收益率对市场的压制逐渐明显!
沃什曾经表示目前金融环境不够收紧,但是目前可以看出,虽然10月加息概率降低,但是长债收益率依旧对金融流动性形成了压制与收紧效果,
而上周末的 #Bitcoin 下跌,美系资金净流出,本周一的韩国股市下跌,其实都有金融流动性收紧的作用在里面
加息也好,债市高利率也好,并不会直接形成利空大量抛压,但是对市场的影响是潜移默化的,流动性差就像是一个利空情绪放大器,任何不利,甚至市场信心稍微下滑,都会导致风险资产遭受节奏性抛售
而本周的债市收益率定价,更是可以与CPI数据进行结合,看市场如何对通胀进行定价
最好的预期,CPI下降,2Y 10Y 30Y 收益率同步下降,意味着加息预期下降,通胀担忧放缓,利好风险资产
普通鹰派,CPI上涨,2Y上涨,10Y 30Y下降,短期加息概率依旧在计价,但是中长期通胀担忧在放缓,对市场也算友好
危险鹰派:CPI上涨,2Y 10Y 30Y 收益率上涨,加息预期增加,且10Y 30Y收益率与Fed 政策出现脱轨,债市在对财政赤字、国债供给、期限溢价、长期通胀进行复杂定价,对风险资产利空
另外,黄金依旧可以视为美国债市的温度计当做观察重点
一般长端利率上涨会压制黄金走势,甚至利空,如果长端收益率上涨黄金下跌,属于常规定价走势,如果黄金与债市收益率同步上涨,就要警惕债市风险增加,金融避险逻辑出现! 这里尤其要看黄金VS 30Y的走势是否出现同步。
另外,印度已经完成4年来首次加息,高利率已经不再是美国自己的故事,而成为全球共识,如果后续这个共识继续加强,形成加息周期回归的共振,对风险市场更是不利。
第四主线:AI与美股财报重新进入宏观框架
本周美股Q3财报季正式开始,目前主流机构预测,标普500公司Q3的盈利预期整体可以达到30%,而AI与大型云服务商资本开支仍然是支撑核心
但是目前宏观环境并不好,资金面临艰难选择,AI股的盈利增长VS 超过5%的无风险利率,在这个影响下,会限制财报利好带来的效果,也是估值要面临的终极问题,企业想要让资金为自己的估值买单,就要拿出更好的业绩,所以Q3财报季是AI股的分化阶段
所以,Q3财报面临更多的挑战,不再是财报好就一定利好,而是要看当下财报+未来预期双重定价给市场多少信心
本周财报关注点:美国大型银行股,台积电与阿斯麦,这些股票在Q2财报季开始表现非常不错,看本周是否可以延续好财报,再看财报公布后市场是否为股价与估值买单,就可以判断Q3财报季度的严苛成都
这里台积电与阿斯麦关注 AI订单、资本开支、先进制程需求、数据中心需求,包含现在与未来预期。而银行股的财报决定金融条件是否支持未来AI企业加速发展
所以本周的财报要解决三个问题
a,盈利能否覆盖资本开支
b,产业链需求是否健康且具备潜力
c,AI资本开始是否继续增长,上游提供资金的银行金融流动性是否充足
如果全部给出满意答案,那么本周的美股可以有效对抗高利率环境,但是其中任何一个出现异常情况,都要警惕高利率对AI股的压制
本周总结:
本周重点看能否解决三大问题
a,CPI能不能证明美国内生通胀正在下降?
b,Fed暂停以后,10Y/30Y到底能不能下来?
c,两场战争能不能同时降低能源风险?
目前个人预期,a大概率会乐观一点,但是b问题可能会更加复杂,c问题短期不报太多乐观。
对于风险资产来说,数据+财报利好,涨幅会因为高收益率受限,限制上涨空间,反之如果数据+财报利空,则可能会扩大回调幅度
当然,如果可以在11月3日中期选举前在杀一波估值,我反而觉得是好事!