

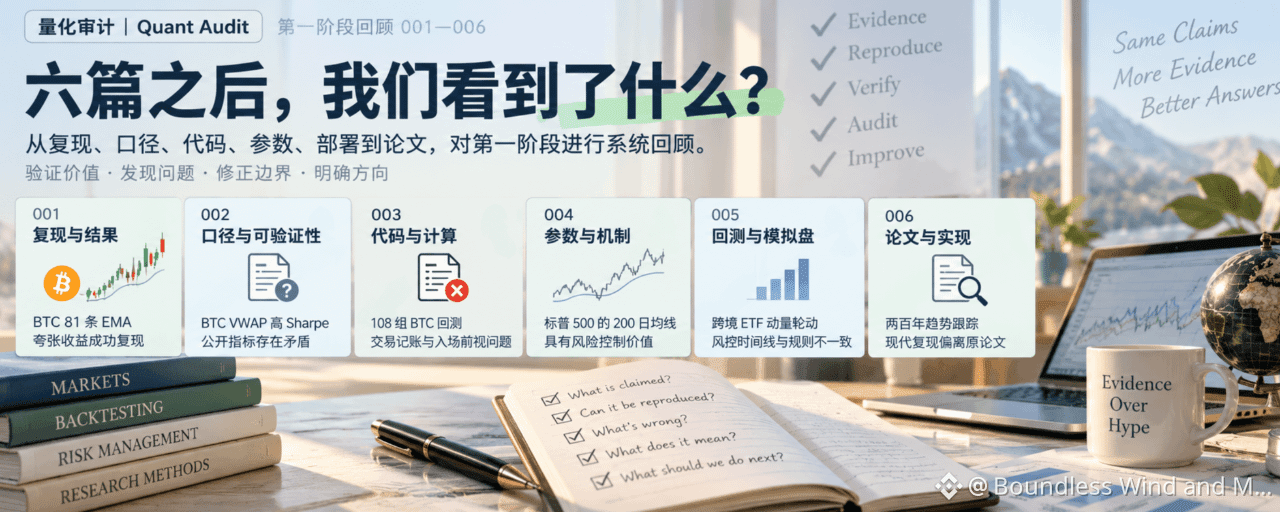

من المقالة الأولى إلى السادسة، قطعنا في «التدقيق الكمي» شوطًا بحثيًا أوسع مما توقعناه في البداية.
كانت البداية استراتيجيةً لمتوسطات بيتكوين المتحركة، انتشرت على منصات التواصل الاجتماعي. والقول إن 81 متوسطًا أسيًا متحركًا (EMA) تفوّقت جميعها على بيتكوين كافٍ لجذب الانتباه، وكافٍ أيضًا لإثارة الشكوك. ثم تعرّفنا تباعًا على استراتيجيات VWAP ذات نسبة شارب مرتفعة، ومشاريع اختبار خلفي مفتوحة المصدر، والمتوسطات المتحركة الكلاسيكية لمؤشر S&P 500، والتناوب بين صناديق ETF العابرة للحدود وفق الزخم، ودراسة لتتبّع الاتجاهات تزعم أنها تمتد على مدى قرنين.
تغيّرت موضوعات البحث باستمرار، وتعّمقت الأسئلة التي تشغلنا تدريجيًا.
في البداية، أردنا معرفة ما إذا كان بالإمكان إعادة إنتاج منحنى عوائد جذاب. ثم بدأنا بفحص منهجية احتساب المؤشرات، وسجلات التداول، وتوقيت التنفيذ، وإصدارات الاستراتيجيات، حتى قارنا في المقالة السادسة مباشرةً بين ورقة أكاديمية وتنفيذ برمجي حديث.
بعد المقالات الست، أصبح لهذا القسم توجه واضح نسبيًا: فحص مدى كفاية الأدلة على الادعاءات الكمية، وتحديد إلى أي مدى يمكن أن تصح الاستنتاجات المنشورة.
تتناول هذه المراجعة بالأساس الاستنتاجات والخبرات والأسئلة التي خلفتها المرحلة الأولى.
أولًا: ست مقالات، وستة أنواع مختلفة من مسائل التدقيق
001: العوائد المبالغ فيها ليست بالضرورة زائفة
تناولت عملية التدقيق الأولى استراتيجية بيتكوين القائمة على 81 متوسطًا متحركًا أسيًا.
يدّعي المؤلف الأصلي أن جميع استراتيجيات المتوسطات المتحركة الـ81 ذات الفترات المختلفة تفوقت على استراتيجية شراء البيتكوين والاحتفاظ به ضمن الفترة التاريخية المحددة.
قد تدفعنا هذه النتيجة إلى الشك أولًا في البيانات أو منهجية الاختبار الرجعي. لكننا أعدنا بناء الاختبار وفق شروط المؤلف الأصلي، وتأكدنا من إمكانية إعادة إنتاج هذه النتائج التاريخية.
ومع تغيير نافذة الرصد بدرجة إضافية، بدأت الاستنتاجات تتغير. فقد اتضح أن تفوق المتوسطات المتحركة الـ81 جميعها يعتمد بدرجة كبيرة على فترة الاختبار الأصلية؛ وفي بعض النوافذ التاريخية الأحدث، كان أداء الشراء والاحتفاظ أفضل.
وقد أرست هذه النتيجة أول معيار مهم للسلسلة: قد تكون الأرقام المبالغ فيها حقيقية، لكن صحة الأرقام لا تعني أن جميع التفسيرات المستندة إليها صحيحة.
نجحت 001 في إعادة إنتاج النتائج التاريخية، وحددت بوضوح نطاق انطباقها.
002: المؤشرات اللافتة تحتاج إلى إمكانية تتبعها
انتقلت المقالة الثانية إلى استراتيجية ارتداد VWAP للبيتكوين.
أظهرت المواد ذات الصلة نسب شارب وعوائد سنوية مرتفعة، إلى جانب حد أقصى منخفض للتراجع، وبدت النتائج للوهلة الأولى جذابة للغاية.
لكن عند مقارنة المواد المنشورة في أوقات مختلفة، وجدنا أن مؤشرات الاستراتيجية نفسها تغيرت تغيرًا ملحوظًا، فيما لم تقدم المواد المنشورة معلومات واضحة كافية عن المعلمات وفترات الاختبار وسجل الإصدارات. كما وُجدت تناقضات منطقية يصعب تفسيرها بين بعض الحقول الإحصائية.
لا تثبت هذه المشكلات بالضرورة أن الاختبار الرجعي الأصلي كان خاطئًا، لكنها تكفي لمنع القراء الخارجيين من التحقق منه بصورة مستقلة.
لذلك، لم تحكم 002 على الاستراتيجية بالصحة أو الخطأ، بل توقفت عند الحد الذي تدعمه الأدلة: المواد المنشورة لا تكفي حاليًا للتحقق من أداء الاختبار الرجعي هذا.
هذه المشكلات شائعة جدًا في المحتوى الكمي. يستطيع القارئ رؤية النتائج، لكنه لا يستطيع التأكد من كيفية الوصول إليها.
003: قد لا تدعم الشفرة المنشورة ادعاءات الأداء المنشورة
بدأت المقالة الثالثة بالتعمق في تنفيذ الاستراتيجية.
نشر مشروع مفتوح المصدر لاختبار اتجاه البيتكوين رجعيًا عددًا كبيرًا من تركيبات المعلمات وسجلات التداول وإحصاءات الأداء، وجاءت العوائد ومؤشرات المخاطر الواردة في التقرير جذابة للغاية.
كشف فحص الشفرة أولًا عن مشكلات في تسجيل الخروج على دفعات وحساب الأداء. وأكدت مراجعة لاحقة أن البرنامج استخدم سعر الإغلاق لأول شمعة مدتها أربع ساعات في اليوم التالي لتحديد إمكانية الدخول، ثم نفّذ الصفقة بسعر افتتاح الشمعة نفسها، ما يشكل انحيازًا استشرافيًا واضحًا.
كما أن رد الهامش بعد الخروج على دفعات وتجميع الأرباح والخسائر النهائية للصفقات ينطويان على عيوب في التنفيذ قد تؤثر في حسابات الحساب أو إحصاءات التداول.
أضعفت هذه الاكتشافات مباشرةً موثوقية مؤشرات الأداء الأصلية. لكننا لم نُكمل بعد إعادة التشغيل الشاملة بعد تصحيح الشفرة، لذا لا يمكننا تحديد اتجاه أثر كل خطأ في العائد النهائي أو حجمه.
أظهرت لنا 003 أن نشر الشفرة ليس سوى نقطة البداية للتحقق. فلا بد أن تتوافق أوقات التداول ومحاسبة الحساب ومؤشرات الإحصاءات فيما بينها.
وأصبحت أيضًا إحدى المقالات التي ينبغي أن نواصل فيها الاحتفاظ بسجل للتعديلات التقنية خلال المرحلة الأولى.
004: قد تكون قيمة الاستراتيجية الكلاسيكية أكثر تواضعًا مما ترويه الأساطير
تناولت المقالة الرابعة المتوسط المتحرك لـ200 يوم لمؤشر S&P 500.
هذه قاعدة كلاسيكية ظلت حاضرة في نقاشات الاستثمار طويلًا. والجدل حولها ليس جديدًا: هل تستطيع المتوسطات المتحركة تحقيق عوائد زائدة، أم أنها لا توفر سوى شكل من أشكال التحكم في المخاطر؟
كانت نتائج الاختبار المستقل واضحة نسبيًا.
خلال الفترة التاريخية التي دُرست، ضحت استراتيجية المتوسط المتحرك لـ200 يوم بجزء من عوائد السوق الصاعدة، لكنها خفضت التراجعات الحادة. ولم تكشف مقارنتها بمتوسطات متحركة ذات فترات قريبة عن ميزة فريدة واضحة ومستقرة للفترة المحددة، أي 200 يوم.
لذلك، نقر بقيمة هذه الاستراتيجية في التحكم بالمخاطر ضمن العينة التاريخية، مع الإبقاء على شكوكنا بشأن خصوصية المعلمات وفاعليتها مستقبلًا.
تكمن مساهمة 004 في فصل الدور الفعلي للاستراتيجية الكلاسيكية عن السردية التي ترسخت حولها على مدى طويل.
قد تكون للاستراتيجية قيمة عملية حتى إن لم تحقق جميع الوظائف التي يعزوها الناس إليها.
005: قد لا يكون الاختبار الرجعي والتداول التجريبي الاستراتيجية نفسها
تناولت المقالة الخامسة التناوب بين صناديق المؤشرات المتداولة عبر الحدود وفق الزخم.
أعلن المشروع الأصلي عن عوائد تراكمية ونسبة شارب مرتفعتين إلى حد كبير. وكشف فحص الشفرة أن نظام إدارة المخاطر في الاختبار الرجعي كان يستخدم أعلى سعر وأدنى سعر وسعر الإغلاق في اليوم نفسه لتقييم المخاطر، ثم ينفذ البيع بسعر افتتاح اليوم نفسه، ما يشكل خللًا في التسلسل الزمني.
لكن ظهرت بعد ذلك نتيجة مخالفة للحدس.
في تجربة استكشافية باستخدام بيانات سوق مستقلة وتنفيذ مستقل، تحسن أداء الاستراتيجية بعد تعديل توقيت تنفيذ إدارة المخاطر ليصبح صحيحًا سببيًا.
تذكّرنا هذه النتيجة بأن اكتشاف استخدام معلومات مستقبلية لا يثبت تلقائيًا أنها رفعت العوائد.
لكن هذه التجربة لم تستخدم البيانات الكاملة وبيئة التنفيذ الخاصة بالمؤلف الأصلي، ولم تطابق الصفقات واحدة بواحدة. لذلك، لا تثبت إلا أن هذا التحسن ممكن، ولا يمكن اعتبارها إعادة إنتاج دقيقة لأداء المشروع الأصلي بعد تصحيحه.
وكشف فحص إضافي أيضًا عن عدم تطابق بين نمط الاختبار الرجعي B ونمط التداول التجريبي B، من حيث قواعد وقف الخسارة وشروط التفعيل وطريقة إعادة ضبط المراكز.
كان هذا هو الاكتشاف الأوضح في المقالة الخامسة: ثمة اختلاف جوهري بين الاستراتيجية التي تحقق منها الاختبار الرجعي التاريخي والاستراتيجية التي يجري تداولها تجريبيًا حاليًا.
حتى لو استخدم الاثنان الاسم نفسه، فلا يمكن اعتبار نسبة شارب التاريخية أداءً متحققًا منه للنسخة المنشورة حاليًا.
006: إعادة إنتاج ورقة بحثية تتطلب الالتزام بها
تناولت المقالة السادسة دراسة أكثر كلاسيكية: (قرنان من تتبع الاتجاه).
تدرس الورقة البحثية أثر تتبع الاتجاه باستخدام بيانات تاريخية طويلة الأجل، لكن تنفيذًا حديثًا للعقود الآجلة للسلع على QuantConnect أعطى نسبة شارب سلبية، واستند إلى ذلك في مناقشة احتمال تراجع معلومات الاتجاه.
وبدا للوهلة الأولى أن النتيجتين متعارضتان بوضوح.
لكن بعد فحص الشفرة المنشورة، وجدنا أن التنفيذ الحديث غيّر جوهريًا تعريف التقلب الأساسي وصيغة تحديد حجم المركز الواردين في الورقة الأصلية.
في الورقة البحثية، يُقاس الخطر بالمتوسط المتحرك الأسي للتغيرات المطلقة الشهرية في الأسعار، بينما يُدخِل التنفيذ المنشور التغيرات السعرية الموقّعة في عملية التنعيم. كما تختلف صيغة تحديد حجم المركز عما ورد في الورقة الأصلية.
وبالتالي، ينبغي إعادة تحديد نطاق الاستنتاجات التي يمكن استنباطها من نسبة شارب السلبية.
يمكن لهذه النتيجة أن تعكس الأداء التاريخي لهذا التنفيذ بعينه، لكنها لا تكفي لإثبات أن استراتيجية تتبع الاتجاه التي درستها الورقة الأصلية قد فشلت.
أضافت 006 بُعدًا مهمًا إلى التدقيق في المرحلة الأولى: تطابق اسم الدراسة والاستشهاد بالورقة والتعليقات البرمجية لا يضمن أن النموذج نفسه هو ما يُشغَّل فعليًا.
ثانيًا: ما الاستنتاجات التي توصلنا إليها بعد ست مقالات؟
تكشف مراجعة هذه الحالات عن مجموعة من الاستنتاجات التي أخذت تستقر تدريجيًا.
أولًا، ينبغي أن تظل نتائج التدقيق مفتوحة
نجحت 001 في إعادة إنتاج العوائد المبالغ فيها، وأقرت 004 بقيمة التحكم التاريخية في المخاطر التي توفرها استراتيجية المتوسط المتحرك الكلاسيكية، فيما أظهرت التجربة الاستكشافية في 005 أن تصحيح أخطاء الشفرة لا يؤدي بالضرورة إلى تراجع الأداء.
إذا افترضنا مسبقًا أن كل عائد مرتفع موضع شك، أو جعلنا اكتشاف الأخطاء المعيار الوحيد لنجاح المقالة، فمن السهل أن تغيب هذه النتائج عن الأنظار.
يتطلب البحث القدرة على النقد، كما يتطلب القدرة على الإقرار بالأدلة التي تدعم الرأي المخالف.
قد تكون الاستراتيجية فعالة، أو فعالة جزئيًا، أو قد يتعذر ببساطة الحكم عليها استنادًا إلى المواد المتاحة. علينا أن نسمح لهذه النتائج بأن تظهر على طبيعتها.
ثانيًا: لإعادة الإنتاج مستويات مختلفة من الأدلة
استندت بعض استنتاجات المقالات الست إلى حسابات مستقلة باستخدام بيانات تاريخية، وبعضها إلى فحص مباشر للشفرة، فيما اقتصر بعضها على تقييم مدى إمكانية التحقق من المواد المنشورة.
لا يمكن للأدلة أن تحل إحداها محل الأخرى.
إعلان المؤلف عن تحقيق الأرباح لا يعني أننا أعدنا إنتاجها؛ ووجود عيب في الشفرة المصدرية لا يتيح استنتاج العائد بعد تصحيحه تلقائيًا؛ كما أن تجربة ضابطة ببيانات مستقلة لا يمكن أن تحل مباشرة محل سجل التداول الكامل للمشروع الأصلي.
كان من أهم مكاسب المرحلة الأولى أننا تعلمنا تدريجيًا توضيح هذه الحدود.
اكتبوا الاستنتاج إلى الحد الذي تصح فيه، ولا تتجاوزوه.
أخيرًا، امتد نطاق التدقيق ليشمل سلسلة الأدلة الكاملة للاستراتيجية
في البداية، ركزنا في المقام الأول على فحص نتائج العوائد. لكن التدقيق في المقالات اللاحقة امتد ليشمل الصيغ والشفرة وحسابات الحساب وإدارة المخاطر والتنفيذ في التداول التجريبي.
وهذا يوضح أن موثوقية الاستراتيجية الكمية لا يمكن تحديدها بالاعتماد على منحنى عوائد واحد فحسب.
من وصف المؤلف إلى قواعد الاستراتيجية، ومن البيانات الخام إلى شفرة الاختبار الرجعي، وصولًا إلى الصفقات الفعلية وإحصاءات الأداء، يمكن لأي خلل في مرحلة أساسية أن يضعف الاستنتاج النهائي.
وحتى الاستراتيجية التاريخية التي تجتاز هذه الفحوصات، تظل بحاجة إلى تحقق إضافي من أدائها خارج العينة ومن قابليتها للتنفيذ في الواقع.
هذا اتجاه يمكن أن يتعمق فيه التدقيق مستقبلًا، لكن ليس من الضروري أن تتحمل كل مقالة مهمة التحقق الكاملة.
ثالثًا: اكتشفنا أيضًا أوجه قصور لدينا خلال المرحلة الأولى
لم تقتصر هذه المراجعة على فحص المشاريع التي خضعت للتدقيق، بل أعدنا أيضًا مراجعة مقالاتنا.
المثال الأوضح هو 003.
كشف التدقيق الأولي عن مشكلات في سجلات التداول، لكننا تأكدنا لاحقًا من وجود انحياز استشرافي أوضح عند الدخول. وهذا يبيّن أنه حتى بعد إنجاز المقالة، لا ينبغي تجميد الاستنتاجات نهائيًا. فإذا ظهرت أدلة جديدة تكفي لتغيير التحليل السابق، وجب إعادة النظر فيه.
أما 005 فكشفت عن مشكلة في عرض التجربة.
للتجربة الضابطة باستخدام بيانات مستقلة قيمة في تقييم النتيجة، لكنها تختلف بوضوح عن إعادة الإنتاج الدقيقة للمشروع الأصلي. يمكن للمقالة أن تحتفظ بالاكتشاف المفاجئ، وهو أن الأداء تحسن بعد التصحيح، لكن عليها أن توضح قيود البيانات والتنفيذ، وألا توحي للقارئ بأن التصحيحات الكاملة للمشروع الأصلي قد خضعت للتحقق.
وينطبق أمر مشابه على العرض المرئي. فقد تضمنت بعض الأغلفة سابقًا أصولًا لا تتوافق مع الاستراتيجية أو صيغًا غير دقيقة. وعلى الرغم من أن هذه الأخطاء نشأت أثناء إعداد الصور، فإنها قد تترك لدى القارئ انطباعًا خاطئًا.
لذلك، بعد مراجعة المرحلة الأولى، بدأنا بإدراج الغلاف والعنوان والملخص والرسوم البيانية ضمن عملية التحقق من الوقائع قبل النشر.
لا تغيّر هذه المراجعات الهدف الأصلي للسلسلة، لكنها تجعل متطلبات البحث فيها أكثر وضوحًا.
دقّقوا في أعمال الآخرين، واسمحوا أيضًا بتدقيق استنتاجاتكم.
رابعًا: ما المبادئ التي تستحق الحفاظ عليها؟
بعد إنجاز ست مقالات، من الطبيعي أن تراودنا فكرة وضع خطة أكثر تفصيلًا: تحديد الموضوعات مسبقًا، ووضع وتيرة للنشر، وتصميم بنية ثابتة للمقالات، حتى يبدو القسم بأكمله أكثر تنظيمًا.
لكننا نرى أن ذلك ينطوي على مخاطر واضحة.
تكمن قيمة المحتوى من 001 إلى 006 تحديدًا في المشكلات الفعلية التي واجهناها أثناء البحث. فبعض المواد يصلح لإعادة الإنتاج، وبعضها لا يتطلب سوى التحقق من منهجية احتساب المؤشرات، وبعضها يستدعي تحليلًا معمقًا للشفرة، فيما يمكن الوصول إلى حكم موثوق بما يكفي عبر مقارنة صيغ الورقة البحثية.
إذا اشترطنا أن تجري كل مقالة الاختبارات نفسها، وأن تعرض العدد نفسه من المؤشرات، وأن تتبعها فقرة ثابتة لقلب التوقعات وأخرى للخلاصة، فقد يتحول البحث إلى تكرار شكلي.
لذلك، قررنا بعد المرحلة الأولى الاحتفاظ بمجموعة مستقرة نسبيًا من قواعد العمل، مع مواصلة إبقاء اختيار الموضوعات مفتوحًا.
تتحدد الموضوعات وفق قيمة الادعاء المحدد وجدوى الحكم عليه. نبدأ التدقيق حين نعثر على مسألة تستحق التحقق، ونتوقف إذا لم تتوفر أدلة كافية أو كانت القيمة الإضافية لمواصلة البحث منخفضة جدًا.
ويتحدد عمق التحليل بالمشكلة أيضًا. فإذا أمكن إعادة الإنتاج بدقة، فعلينا ذلك؛ وإذا لم تكفِ المواد المنشورة، يمكن إجراء تدقيق لقابلية التحقق؛ وإذا كانت الشفرة كافية لإثبات وجود خطأ في التنفيذ، فلا داعي لإضافة اختبارات كثيرة لمجرد إطالة المقالة.
أما بنية المقالات فتتكون طبيعيًا وفق سير البحث، من دون تحديد عدد إلزامي للأدلة أو المخاطر أو فقرات التفسير.
ويمكن تلخيص المبادئ التي استقر عليها العمل فيما يلي:
ثبّتوا معايير البحث وأبقوا اختيار الموضوعات مفتوحًا؛ والتزموا بمعايير الجودة من دون تحديد هدف للإنتاج الكمي.
وهذا أيضًا هو جوهر ما تسعى قواعد عمل التدقيق الكمي (الإصدار 1.0) إلى الحفاظ عليه.
خامسًا: ما الخطوة التالية؟
أثبتت المرحلة الأولى أن «التدقيق الكمي» قادر على تناول أسواق أصول وموضوعات بحثية متنوعة، وإنتاج محتوى يقدم أحكامًا مستقلة ذات قيمة.
قد تكون الأصول المشفرة وصناديق المؤشرات المتداولة للأسهم والتناوب بين الأسواق عبر الحدود والعقود الآجلة للسلع والشفرة مفتوحة المصدر والأوراق الأكاديمية جميعها موضوعات للتدقيق.
لكن هذا لا يعني أن علينا تغطية هذه المجالات بالتناوب مستقبلًا.
لسنا بحاجة إلى تحديد موضوعات المقالات 007 أو 008 أو ما بعدها مسبقًا، ولا إلى اشتراط أن تكون المقالة التالية أكثر تعقيدًا أو إثارة للدهشة من سابقتها.
ما يستحق مواصلة البحث حقًا هو المواد التي تطرح ادعاءً واضحًا، وتستند إلى أدلة قابلة للتحقق، وقد يؤدي تدقيقها إلى تغيير رأي القارئ.
إذا أثبت التدقيق موثوقية استراتيجية فعلًا، فعلينا الإقرار بذلك. وإذا كشف عن فجوة في الأدلة يتعذر سدها، فعلينا التوقف عند هذا الحد بصدق.
ستواجه أبحاثنا مستقبلًا أخطاءً واستنتاجات تستدعي المراجعة. وإتاحة المجال للتحديث هي ما يمكن أن يحافظ على موثوقية هذه السلسلة على المدى الطويل.
كلمة أخيرة
بعد المقالات الست، أصبح فهمنا لـ«التدقيق الكمي» أوضح بكثير مما كان عليه في البداية.
لا يفتقر العالم الكمي إلى منحنيات الاختبار الرجعي الجذابة، ولا إلى الصيغ والمعلمات ومؤشرات الأداء التي تبدو دقيقة. لكن السؤال هو: إلى أي مدى يمكن لهذه العناصر أن تدعم استنتاجًا؟
يمكن إعادة إنتاج بعض النتائج المذهلة، لكنها لا تزال بعيدة عن إثبات وجود ميزة مستقرة؛ وبعض الاستراتيجيات لها قيمة فعلية، لكنها ليست خارقة كما يُروَّج لها؛ وقد تكفي أخطاء برمجية لإبطال التحقق الأصلي، فيما لا يمكن تحديد أثر أخطاء أخرى إلا بعد إعادة الحساب.
وما نسعى إليه هو توضيح هذه الفروق قدر الإمكان.
أنجزت المرحلة الأولى ست مقالات، وخلّفت مجموعة من قواعد العمل التي اختُبرت عمليًا على حالات واقعية. ولا تزال هذه القواعد بحاجة إلى التحسين في الأبحاث اللاحقة، لكنها كافية لمواصلة العمل في المرحلة التالية.
تعتمد قيمة التدقيق الكمي في نهاية المطاف على قدرتنا على جعل الأدلة تضبط الاستنتاجات.
سنقرر من أين نبدأ المقالة التالية عندما تظهر مسألة جديدة تستحق التدقيق.