

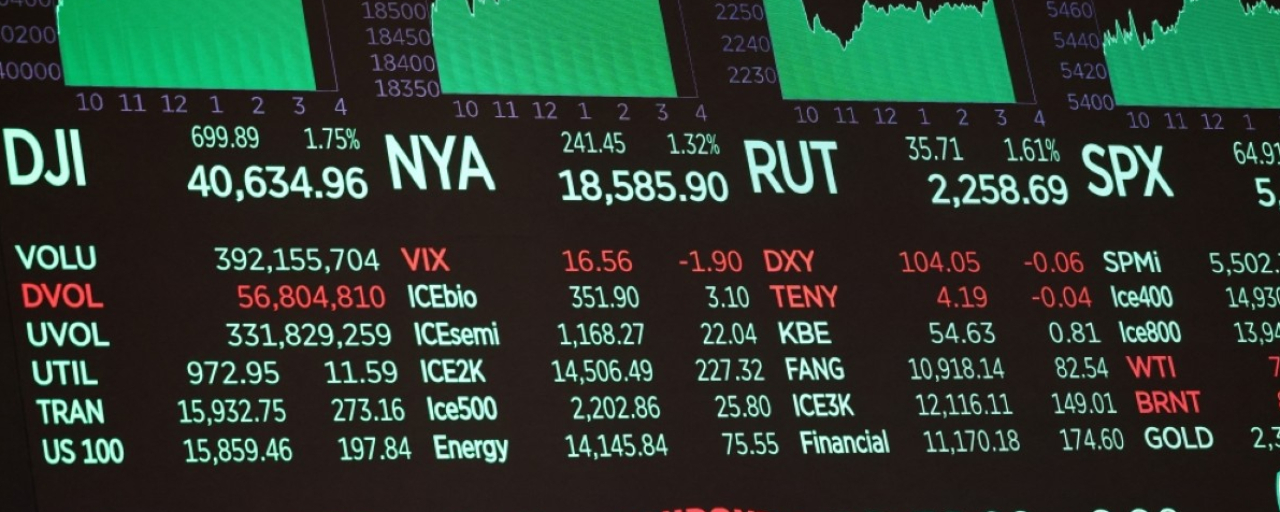

أغلقت الأسهم على ارتفاع يوم الجمعة، وأسهم قطاع التكنولوجيا في المكاسب أكثر مما كان يوم الخميس يوحي بأنه سيحققه. كان الأسبوع متقلبًا: عوائد سندات الخزانة واصلت الصعود، وأسعار النفط ظلت مرتفعة، وموجة بيع أسهم الذكاء الاصطناعي جعلت ناسداك يبدو مهتزًا.
كان المحفز يوم الخميس رقمًا. فقد أكدت سي إن بي سي أن OpenAI أبلغت المستثمرين بأنها حققت إيرادات بمعدل سنوي يبلغ نحو 50 مليار دولار في نهاية سبتمبر، وهو رقم قوبل بفتور مقارنةً بتقديرات 68 مليار دولار التي تداولتها الأوساط قبل شهر. وهبطت الأسهم المرتبطة بالذكاء الاصطناعي على إثر ذلك. وبحلول يوم الجمعة، بدا أن السوق بالكاد يتذكر الأمر.
إعفاء الديزل الروسي لمدة ستة أشهر
وأضاف ترامب إلى أجواء السوق. فبعد مكالمة مع فلاديمير بوتين، كتب على منصة Truth Social أن روسيا ستضخ فورًا أكثر من 300,000 طن من الديزل في الأسواق الأمريكية والعالمية، ثم 500,000 طن أخرى في نوفمبر ومليون طن بعد ذلك. ودعمته وزارة الخزانة في اليوم نفسه، فأصدرت ترخيصًا مؤقتًا يعفي الديزل الروسي من العقوبات لنحو ستة أشهر، حتى أبريل 2027.
هبطت العقود الآجلة للديزل بنحو 4% عقب الإعلان. أما النفط الخام فلم يتأثر كثيرًا بالمقارنة: إذ أغلق خام غرب تكساس الوسيط قرب 92 دولارًا للبرميل، وخام برنت فوق 104 دولارات بقليل.
الأسر لا تحتفل
لم يشعر الأمريكيون بأي تحسن. فقد تراجع مؤشر ثقة المستهلك الأولي لجامعة ميشيغان لشهر أكتوبر إلى 46.3 من 48.1 في سبتمبر، مسجلًا أدنى مستوى له في خمسة أشهر. وتتفاقم المخاوف بشأن تكاليف المعيشة والضبابية الاقتصادية، قبل أقل من شهر على انتخابات التجديد النصفي.
المؤشرات تبدو أفضل مما كان عليه شعور السوق خلال الأسبوع
كان مؤشر داو جونز الأكثر نشاطًا، إذ أضاف 423.31 نقطة، أو 0.83%، ليغلق عند 51,654.95. وأنهى مؤشر S&P 500 التداول عند 7,811.54، مرتفعًا 0.59%، فيما أغلق مؤشر Nasdaq Composite عند 27,366.17، بزيادة 0.64%. ولحقت أسهم الشركات الصغيرة بالركب، إذ أغلق مؤشر Russell 2000 عند 2,806.98، محققًا مكسبًا قدره 0.46%.
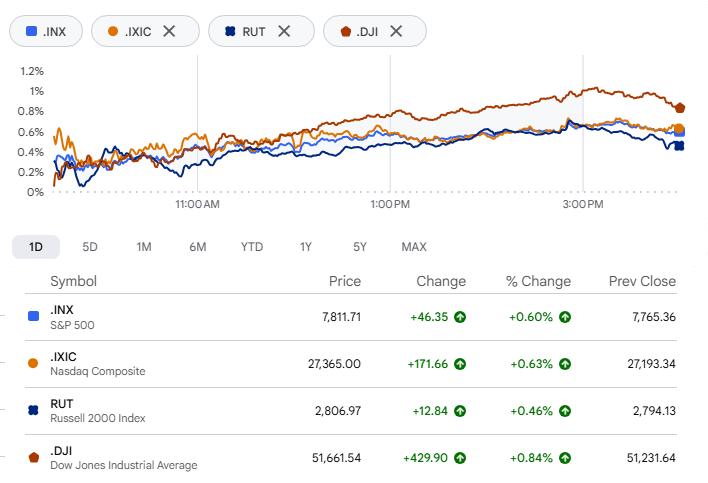
على مدى خمسة أيام، لم يظهر أثر الضرر الناجم عن ارتفاع العوائد فعليًا في المتوسطات. فقد بلغت عوائد سندات الخزانة طويلة الأجل أعلى مستوياتها في 24 عامًا يوم الأربعاء، ومع ذلك أنهت المؤشرات الرئيسية الثلاثة الأسبوع على ارتفاع. وكسب مؤشر S&P 500 نحو 1.2% وداو جونز 0.9%. أما مكاسب Nasdaq البالغة 0.6% فكانت تقدمه الأسبوعي الرابع على التوالي.
SpaceX تدخل مجال الاتصالات اللاسلكية
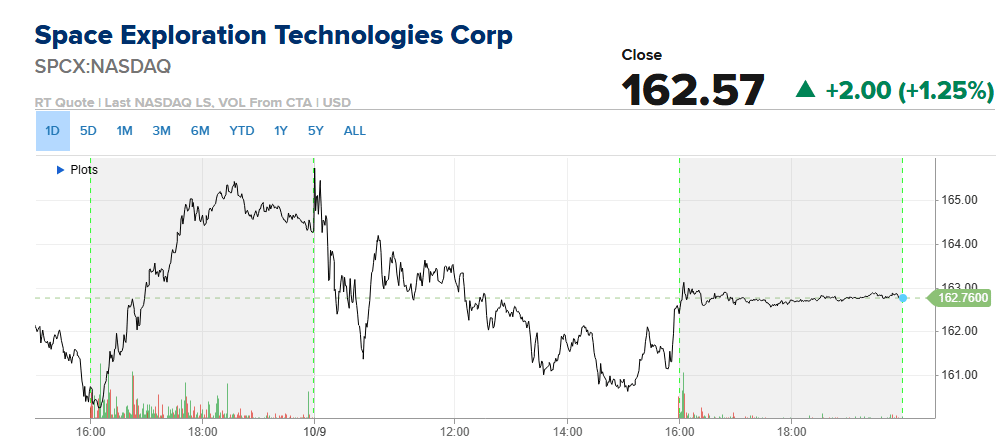
ارتفع سهم SpaceX بنحو 1% بعد إعلانها التوصل إلى اتفاق لشراء محفظة طيف ترددي تغطي أنحاء البلاد، في صفقة تقرّبها من منافسة شركات الاتصالات الخلوية في الولايات المتحدة. وتصف الشركة الحزمة بأنها تصل إلى 14 ميغاهرتز من الطيف المزدوج ضمن نطاق 800 ميغاهرتز، اشترتها من Grain Management. وقدّرت صحيفة Wall Street Journal قيمة الصفقة بنحو 8 مليارات دولار. ولا يزال الاتفاق بحاجة إلى موافقة لجنة الاتصالات الفيدرالية.
بدت SpaceX بالنسبة إلى مالكي الأبراج مستأجرًا محتملًا. وأغلق سهم American Tower مرتفعًا 9.3%، فيما كان أداء Crown Castle أفضل، إذ صعد 15.6%. وأشارت Bernstein إلى التحفظ الواضح: امتلاك الطيف الترددي لا يُلزم SpaceX ببناء مزيد من الأبراج.
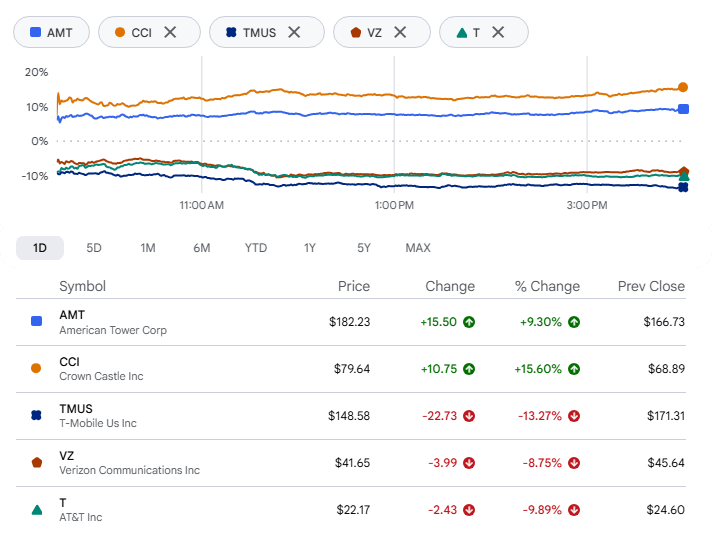
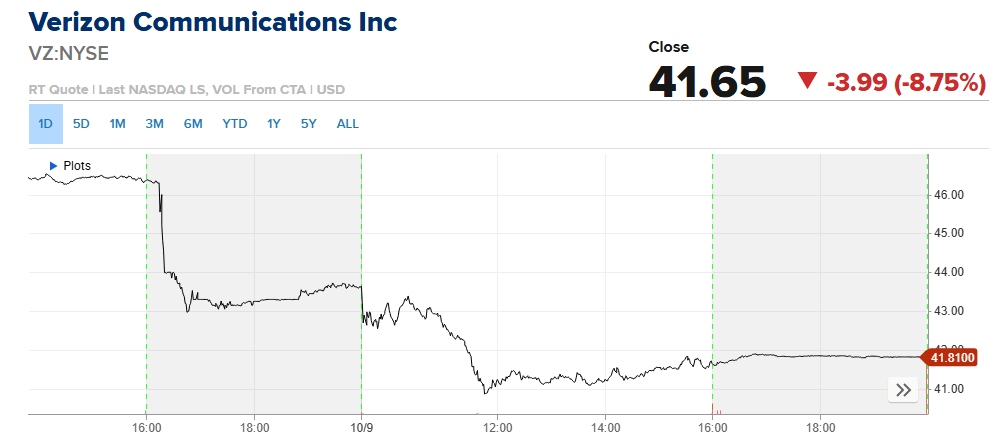
كانت شركات الاتصالات الخلوية الطرف الخاسر. وتكبّدت T-Mobile النصيب الأكبر من الخسائر، إذ تراجع سهمها 13.27% إلى 148.58 دولارًا، بخسارة 22.73 دولارًا للسهم. أما Verizon، التي أغلقت عند 41.65 دولارًا، فخسرت 3.99 دولارات، أو 8.75%. وتراجع سهم AT&T، الذي بلغ 22.17 دولارًا، بنحو 10%.
دعا محللو JPMorgan إلى النظر إلى الصورة الأوسع، قائلين إن المخاطر التي تواجه الشركات القائمة على المدى القريب محدودة، لأن بناء شبكة منافسة يتطلب وقتًا وبنية تحتية ورأس مال.
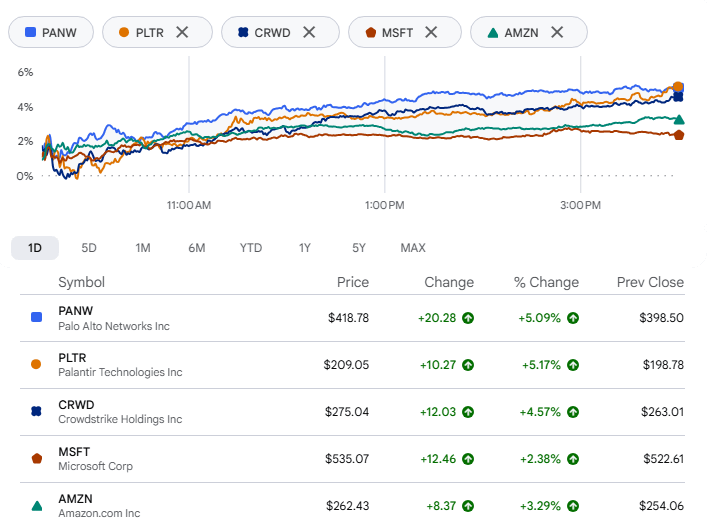
ارتفعت أسهم شركات البرمجيات الأخرى بالتوازي. وصعد سهما Palo Alto Networks وPalantir Technologies بنحو 5% لكل منهما، فيما ارتفع سهم CrowdStrike بنحو 4.6%. وأنهى سهم Microsoft التداول مرتفعًا 2.4%، كما كسب سهم Amazon، العضو الآخر في مجموعة السبعة العظماء، 3.3%.
لقاحات السرطان تدعم قطاع الرعاية الصحية
كان للرعاية الصحية خبرها الخاص. فقد ذكرت صحيفة New York Times أن المعاهد الوطنية للصحة تعتزم إطلاق مبادرة بين القطاعين العام والخاص لتسريع تطوير لقاحات السرطان الشخصية، على أن تبدأ في ديسمبر. وستكون الأولوية لسرطانات البنكرياس والكبد والقولون والمستقيم، إلى جانب أنواع معينة من أورام الأطفال.
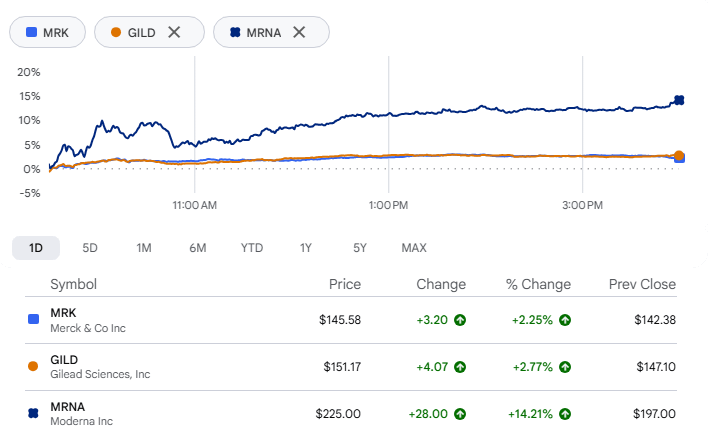
ارتفع سهما Merck وGilead Sciences بأكثر من 2%. أما Moderna، التي تعمل مع Merck على تطوير لقاح شخصي للسرطان بتقنية الحمض النووي الريبي المرسال، فحققت أداءً أفضل بكثير، إذ قفز سهمها بأكثر من 14%.
ليزرات نفدت وتقييمات نجوم متقلبة
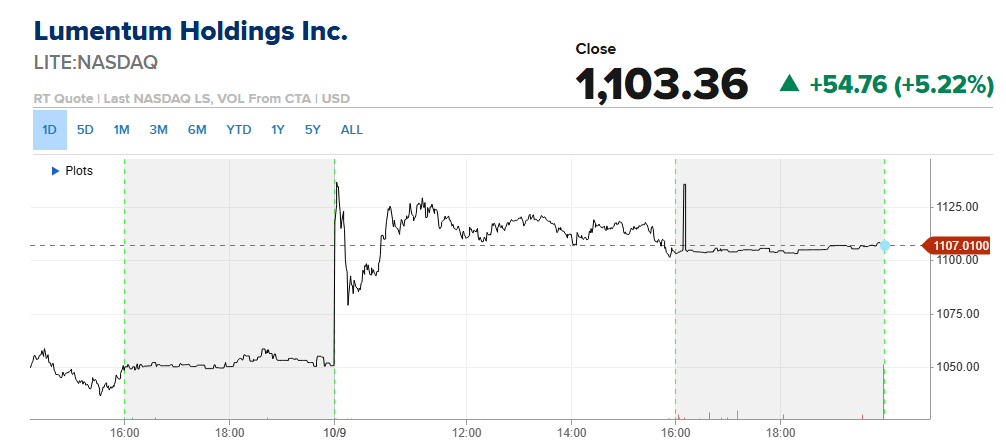
ارتفع سهم Lumentum قرابة 6% بعدما قال الرئيس التنفيذي مايكل هيرلستون لقناة Bloomberg Television في طوكيو إن مكوناتها البصرية «نفدت بالكامل» حتى مطلع 2029. وأضاف أن الشركة لا تستطيع تلبية نحو 70% من الطلب على بعض المنتجات، حتى خلال العام المقبل.
أمضت شركات التأمين اليوم في مراجعة تقييماتها. فقد أصدرت مراكز خدمات Medicare وMedicaid تقييمات النجوم لعام 2027 قبل فترة التسجيل المفتوح هذا الخريف، وجاءت Humana في المقدمة: إذ ارتفع تقييم أكبر عقودها في برنامج Medicare Advantage إلى 4 نجوم من 3.5، وصعد السهم قرابة 12%. أما Alignment Healthcare فسارت في الاتجاه المعاكس. فقد حصلت أكبر خططها في كاليفورنيا على 3.5 نجوم، دون عتبة الأربع نجوم اللازمة للتأهل لمدفوعات المكافآت، وهوى السهم بشدة.
Verizon تسجل أسوأ جلسة لها منذ 2002
لهبوط سهم Verizon سوابق تاريخية. فقد كان أسوأ يوم للسهم منذ 22 يوليو 2002، حين هبط قرابة 9%. ولم يغب سهما T-Mobile وAT&T عن سجلاتهما القياسية أيضًا. إذ كان تراجع T-Mobile الأسوأ منذ 2013، فيما سجّل AT&T أسوأ أداء له منذ 2000.
أرباح جيدة وتوقعات أقل
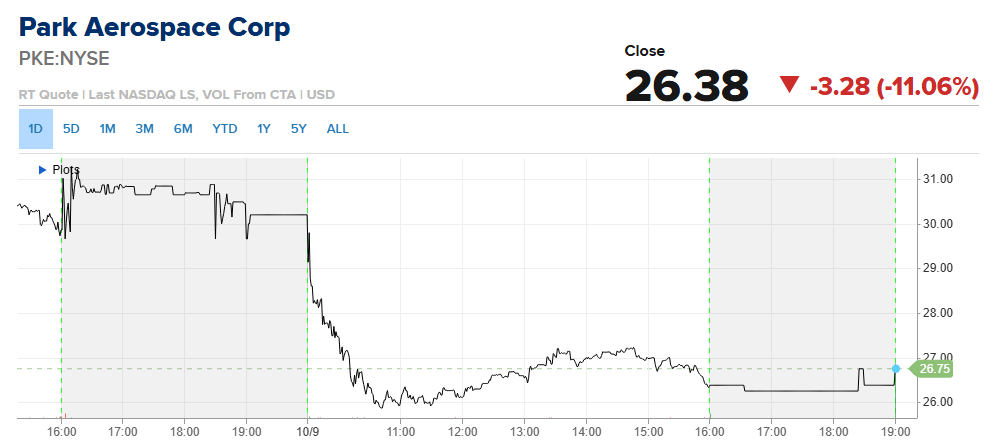
تُصنّع شركة Park Aerospace مواد مركّبة لقطاع الطيران، لكن سهمها خسر نحو 11% رغم أن نتائج الربع بدت قوية ظاهريًا. وبلغت الأرباح 21 سنتًا للسهم من إيرادات قدرها 20.8 مليون دولار في الربع الثاني من سنتها المالية، مقارنةً بـ12 سنتًا و16.4 مليون دولار قبل عام. لكن المشكلة كانت في التوقعات. وتتوقع Park الآن مبيعات سنوية تتراوح بين 32 مليونًا و35 مليون دولار من برامج محركات الطائرات النفاثة التابعة لشركة GE Aerospace، انخفاضًا من النطاق السابق البالغ 34 مليونًا إلى 38 مليون دولار.
تحليل القطاعات
القطاعات الأفضل أداءً
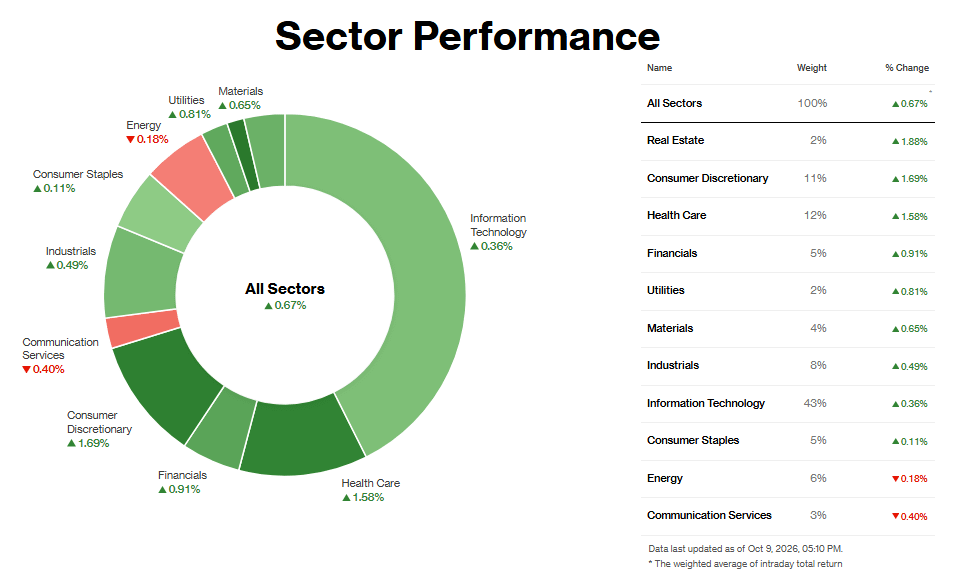
أنهى يوم الجمعة الأسبوع على نبرة إيجابية، إذ لم تُسجّل خسائر سوى في قطاعين من القطاعات التسعة. وتصدّر قطاع العقارات المكاسب (+1.88%)، لكن وزنه البالغ 2% يعني أن تحركات عدد قليل من الأسهم كانت كافية لدفعه. وأدى شراء SpaceX ما يقارب 8 مليارات دولار من نطاق الطيف الترددي 800 ميغاهرتز على مستوى البلاد من شركة Grain Management إلى قفزة أسهم مالكي الأبراج. وساهمت سندات الخزانة هامشيًا، إذ أغلقت العوائد الأسبوع على انخفاض في مختلف آجال الاستحقاق، للمرة الأولى منذ ستة أسابيع.
استفاد قطاع السلع الاستهلاكية الكمالية (+1.69%) من ارتداد أسهم الشركات العملاقة. وصعد سهم Amazon بنسبة 3.29% وTesla بنسبة 2.05% مع تعافي الأسهم المرتبطة بالذكاء الاصطناعي من موجة البيع يوم الخميس، التي أعقبت تقريرًا أفاد بأن الإيرادات السنوية المقدّرة لـOpenAI تقل بنحو 20 مليار دولار عن الرقم المتداول في أواخر سبتمبر.
كان ارتفاع قطاع الرعاية الصحية (+1.58%) مدفوعًا بالأسهم. فقد قفز سهم Humana بنحو 12% بعد أن أعادت مراكز خدمات Medicare وMedicaid تصنيف عقدها الرئيسي في برنامج Medicare Advantage بأربع نجوم، وهو عقد يشمل أكثر من مليوني عضو، كما صعد سهم Moderna بعد عودته إلى مؤشر Nasdaq-100.
القطاعات الأسوأ أداءً
تحمّل قطاع خدمات الاتصالات (-0.40%) تبعات صفقة SpaceX نفسها. وهبط سهم Verizon بنحو 9%، في أسوأ يوم له منذ 2002، كما تعرّض سهما T-Mobile وAT&T لعمليات بيع كثيفة، إذ أخذ المستثمرون في الحسبان احتمال دخول منافس في مجال الاتصالات اللاسلكية مدعوم بخدمة Starlink. واقتصر الضرر على القطاع نفسه ولم يشمل السوق على نطاق أوسع، فيما حدّ ارتفاع سهم Alphabet بنحو 1% من خسائر المجموعة.
لم يكن لقطاع الطاقة (-0.18%) عامل مهيمن واحد. فقد أدى تعهد ترامب بعدم مهاجمة إيران قبل انتخابات التجديد النصفي في 3 نوفمبر إلى انخفاض أسعار النفط الخام في وقت مبكر، كما تسبب إعصار إيساياس في إغلاق نحو 63% من إنتاج النفط في خليج المكسيك، ومع ذلك أغلق خام غرب تكساس الوسيط مرتفعًا 0.39% عند 91.85 دولارًا. وتأخرت أسهم القطاع عن السوق، التي فضّل المستثمرون فيها قطاعات أخرى.
ينطلق موسم إعلان الأرباح فعليًا الأسبوع المقبل، بالتزامن مع بيانات التضخم ومبيعات التجزئة. ولا يتوقع آدم كريسافولي من Vital Knowledge أن تنتعش الأسهم المرتبطة بالذكاء الاصطناعي سريعًا على شكل حرف V، إذ يرى أن موجة التراجع عن المراكز الاستثمارية المزدحمة، التي وقفت وراء عمليات البيع يوم الخميس، لم تنتهِ بعد. ولا يحسم الأداء الجيد يوم الجمعة هذا الجدل، وستكون أرباح الأسبوع المقبل أول ما يجيب عنه.