

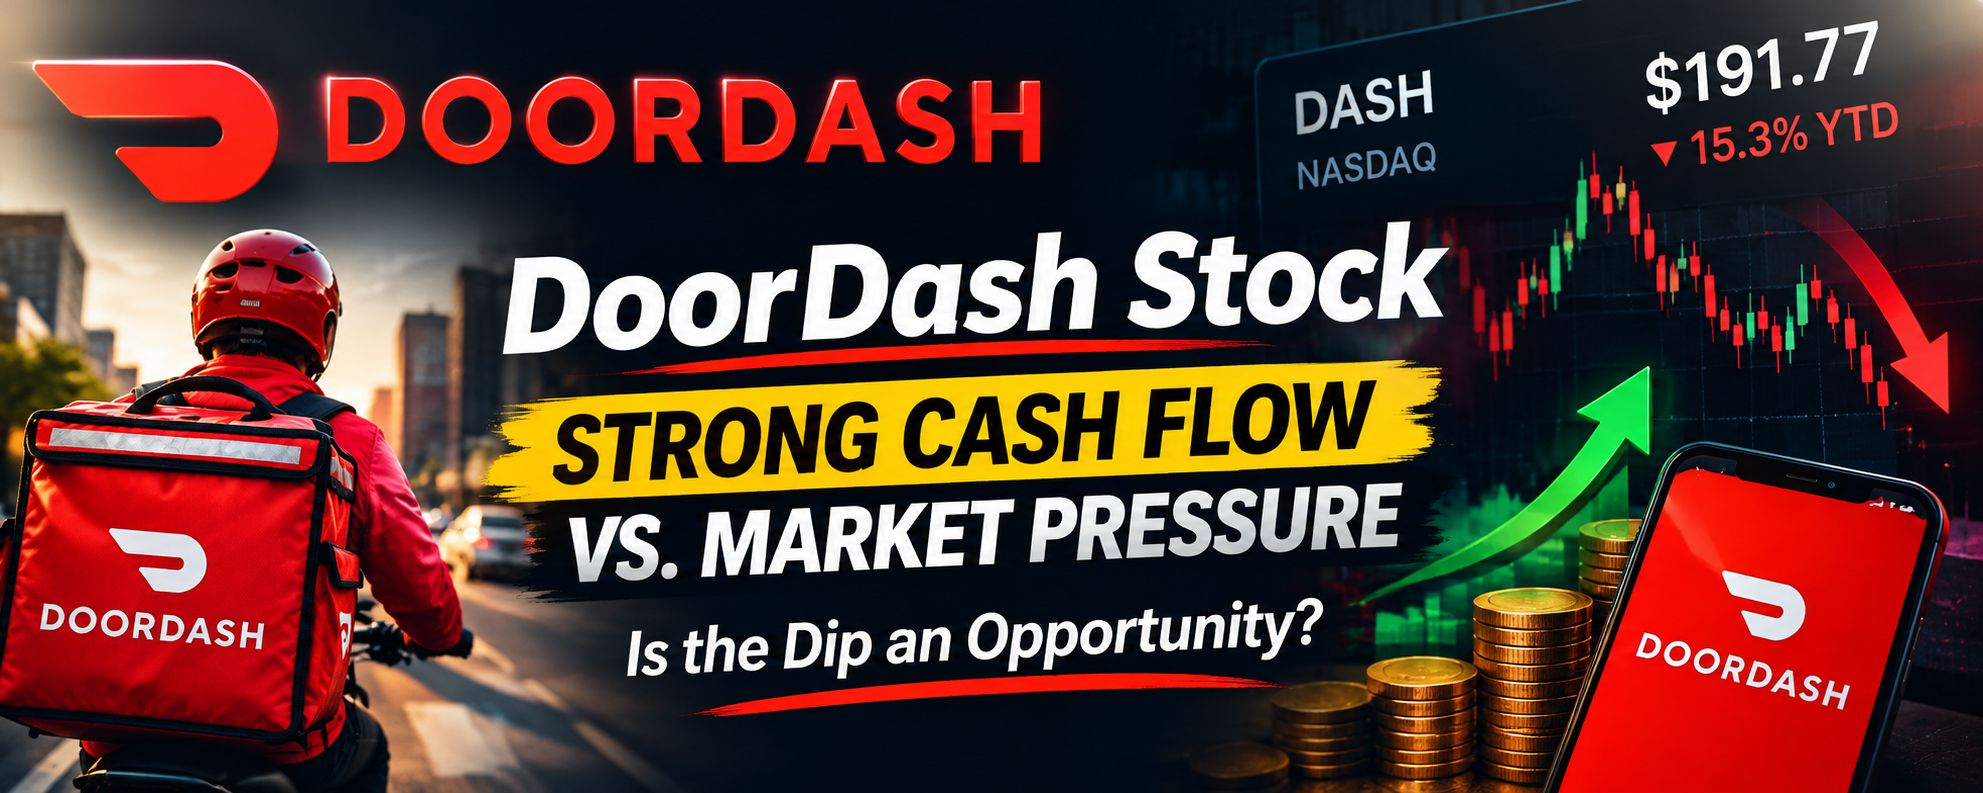

تقدم DoorDash حالة مثيرة للاهتمام للمستثمرين: شركة تتمتع بتدفقات نقدية تشغيلية كبيرة وحضور قوي في السوق، ومع ذلك واجه سهمها صعوبة في تحقيق عوائد إيجابية في عام 2026.
السؤال الرئيسي هو ما إذا كان أداء الشركة التشغيلي الأساسي قادرًا على التحول إلى قيمة مستدامة للمساهمين.
أساسيات قوية رغم ضعف السهم
وفقًا للأرقام الواردة في التقرير المشار إليه، أغلقت أسهم DoorDash عند 191.77 دولارًا في 5 أكتوبر، بينما أفاد التقرير بأن السهم تراجع بنحو 15.3% منذ بداية العام. كما أشار التقرير إلى ارتفاع لاحق في السعر، ما يعكس تجدد اهتمام السوق.
بعيداً عن تحركات الأسعار قصيرة الأجل، يظل حجم أعمال دورداش عاملاً مهماً. فلدى الشركة شبكة واسعة من التجار ومكانة قوية في سوق توصيل الوجبات بالولايات المتحدة. وأشار التقرير إلى تدفق نقدي تشغيلي بلغ نحو 2.83 مليار دولار خلال الاثني عشر شهراً الماضية، ما يبرز قدرة الشركة على توليد النقد من عملياتها.
يظل نمو الإيرادات أيضاً جزءاً مهماً من أطروحة الاستثمار. وبلغ نمو الإيرادات المعلن عنه في الربع الثاني من عام 2026 نحو 35.6% شاملاً دليفرو، وحوالي 24% باستثنائها. وتشير هذه الأرقام إلى استمرار التوسع، مع ضرورة أن يميز المستثمرون بين النمو المدفوع بالاستحواذ وأداء الأعمال العضوي.
ما الذي قد يحرك الخطوة التالية؟
تستحق ثلاثة عوامل اهتماماً وثيقاً:
1. استدامة التدفق النقدي
يمكن لتوليد النقد القوي أن يدعم إعادة الاستثمار والمرونة التشغيلية وتطوير الأعمال على المدى الطويل. غير أن على المستثمرين التحقق مما إذا كان التدفق النقدي يواصل النمو بالتوازي مع الإيرادات، وما إذا كان ذلك يترجم إلى ربحية أقوى.
2. دمج دليفرو
قد يؤدي دمج دليفرو إلى توسيع النطاق الجغرافي لدورداش وزيادة فرص النمو أمامها. وستعتمد الفوائد طويلة الأجل على جودة التنفيذ وإدارة التكاليف وقدرة الشركة على تحقيق عوائد مجزية من العمليات المدمجة.
3. هوامش التشغيل والمنافسة
لا يضمن نمو الإيرادات وحده تحسناً في الأداء المالي. فالحوافز والنفقات المرتبطة بالعمالة والمنافسة وغيرها من التكاليف التشغيلية قد تضغط على الهوامش. وسيكون تحسين الربحية مع الحفاظ على النمو اختباراً مهماً للإدارة.
هل الشراء عند انخفاض السعر هو الاستراتيجية المناسبة؟
قد يجذب انخفاض سعر السهم المستثمرين، لكن الانخفاض وحده لا يثبت أن السهم مقوم بأقل من قيمته. ويتوقف القرار على التقييم، وتوقعات الأرباح المستقبلية، والتنفيذ في الأعمال، والمخاطر التي تعكسها أسعار السوق بالفعل.
يفترض السيناريو المتفائل استمرار نمو التدفق النقدي، ونجاح الدمج، وتحسن الكفاءة التشغيلية. أما السيناريو المتشائم فقد يظهر إذا ارتفعت التكاليف بوتيرة أسرع من الإيرادات أو تباطأ النمو بما يكفي لإضعاف ثقة المستثمرين.
بدلاً من التركيز على تحركات الأسعار الأخيرة وحدها، ينبغي للمستثمرين مقارنة الأداء المالي للشركة بتقييمها ومتابعة الأرباح المقبلة بحثاً عن أدلة على إحراز تقدم مستدام.
النظرة المستقبلية النهائية
ترتكز أطروحة الاستثمار في دورداش على العلاقة بين النمو وتوليد النقد والربحية. ويقدم أداؤها التشغيلي المعلن أسباباً تستدعي الاهتمام، لكن التنفيذ والتقييم يظلان من الاعتبارات الأساسية.
قد يوفر السهم فرصة إذا بررت النتائج المستقبلية توقعات السوق. غير أن الأساسيات القوية لا تلغي مخاطر الهبوط، والتعافي ليس مضموناً أبداً.
الخلاصة الرئيسية: راقبوا التدفق النقدي والهوامش والتقدم في الدمج، لا سعر السهم فحسب. وسيعتمد الأداء طويل الأجل على قدرة دورداش على تحويل حجم أعمالها ونموها إلى قيمة مستدامة للمساهمين.
إخلاء مسؤولية: هذه المقالة لأغراض إعلامية وتعليمية فقط، ولا تشكل نصيحة مالية أو توصية بشراء أي ورقة مالية أو بيعها.
#DoorDash #DASH #stockmarket #Investing #LongTermInvesting $DASH.US $DASH