



حققت شركةٌ أعلى أرباح فصلية في تاريخ الشركات الكورية، لكن سهمها هبط في اليوم نفسه، وتراجع بنحو الثلث عن ذروته قبل نصف عام. عندما نضع هاتين الحقيقتين جنبًا إلى جنب، يتحول السؤال من مدى جودة النتائج إلى ما الذي يسعّره السوق. نبدأ بمراجعة النتائج نفسها، ثم ننظر في مصادر الأرباح وأوجه استخدامها، وبعدها نفسر حركة السهم، وأخيرًا نضع حسابات سامسونغ في سياق سلسلة صناعة عتاد الذكاء الاصطناعي بأكملها.
أولًا، الأداء بحد ذاته: أرباح ربع سنوي تعادل نحو 2.5 ضعف أرباح عام 2025 بأكمله
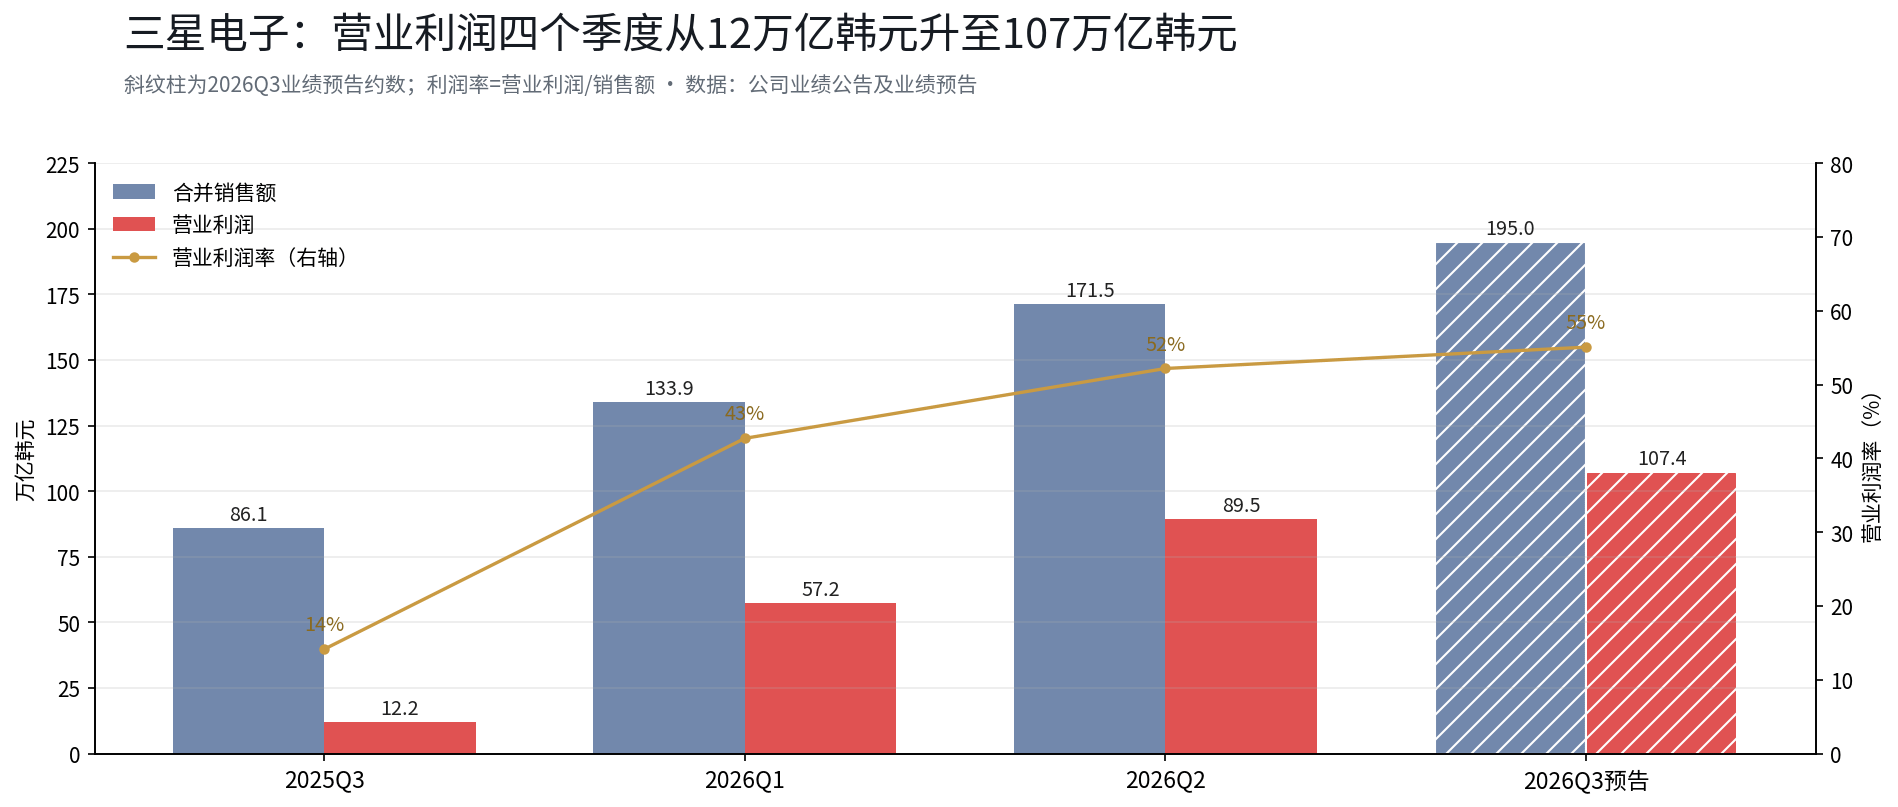
لنراجع الأرقام أولًا. توقّعات نتائج الربع الثالث من عام 2026: مبيعات موحّدة بنحو 195 تريليون وون كوري، بزيادة سنوية قدرها 126.6%؛ وأرباح تشغيلية موحّدة بنحو 107.4 تريليون وون كوري، بزيادة سنوية قدرها 782.5%. وهذه أول مرة في تاريخ الشركات الكورية تتجاوز فيها الأرباح التشغيلية الفصلية 100 تريليون وون كوري. وللمقارنة، بلغت الأرباح التشغيلية لسامسونغ طوال عام 2025 نحو 43.6 تريليون وون كوري؛ أي إن الشركة حققت في ربع واحد أرباحًا تعادل نحو ضعفي ونصف أرباح العام السابق بأكمله.
إذا رتبنا الأرباع الأربعة الأخيرة، فإن وتيرة النمو نفسها تشكل سردية: بلغ الربح التشغيلي 12.17 تريليون وون في الربع الثالث من 2025، و57.2 تريليون في الربع الأول من 2026، و89.5 تريليون في الربع الثاني، فيما بلغ 107.4 تريليون وفق التقديرات الأولية للربع الثالث. وارتفع هامش الربح التشغيلي من 14% إلى نحو 55%.
لكن للرقم نفسه قراءتان. الأولى قراءة المستوى: 107.4 تريليون وون رقم قياسي تاريخي. والثانية قراءة وتيرة النمو: بلغ معدل النمو السنوي في الربع الثاني 1813.8%، ثم تراجع إلى 782.5% في الربع الثالث. وكلتا القراءتين صحيحة، لكن سعر السهم اختار الثانية. وينبغي الانتباه هنا إلى حقيقة فنية: يعود جزء كبير من هذا النمو السنوي الضخم إلى قاعدة المقارنة المنخفضة في الفترة نفسها من 2025. وعند النظر إلى فترة السنتين مجتمعة، يتضح أن قطاع الذاكرة يقع في منتصف دورة صعودية تاريخية، لكن الأداء التاريخي لا يضمن النتائج المستقبلية.
ثانياً: من أين تأتي الأموال، وإلى أين تذهب الخسائر
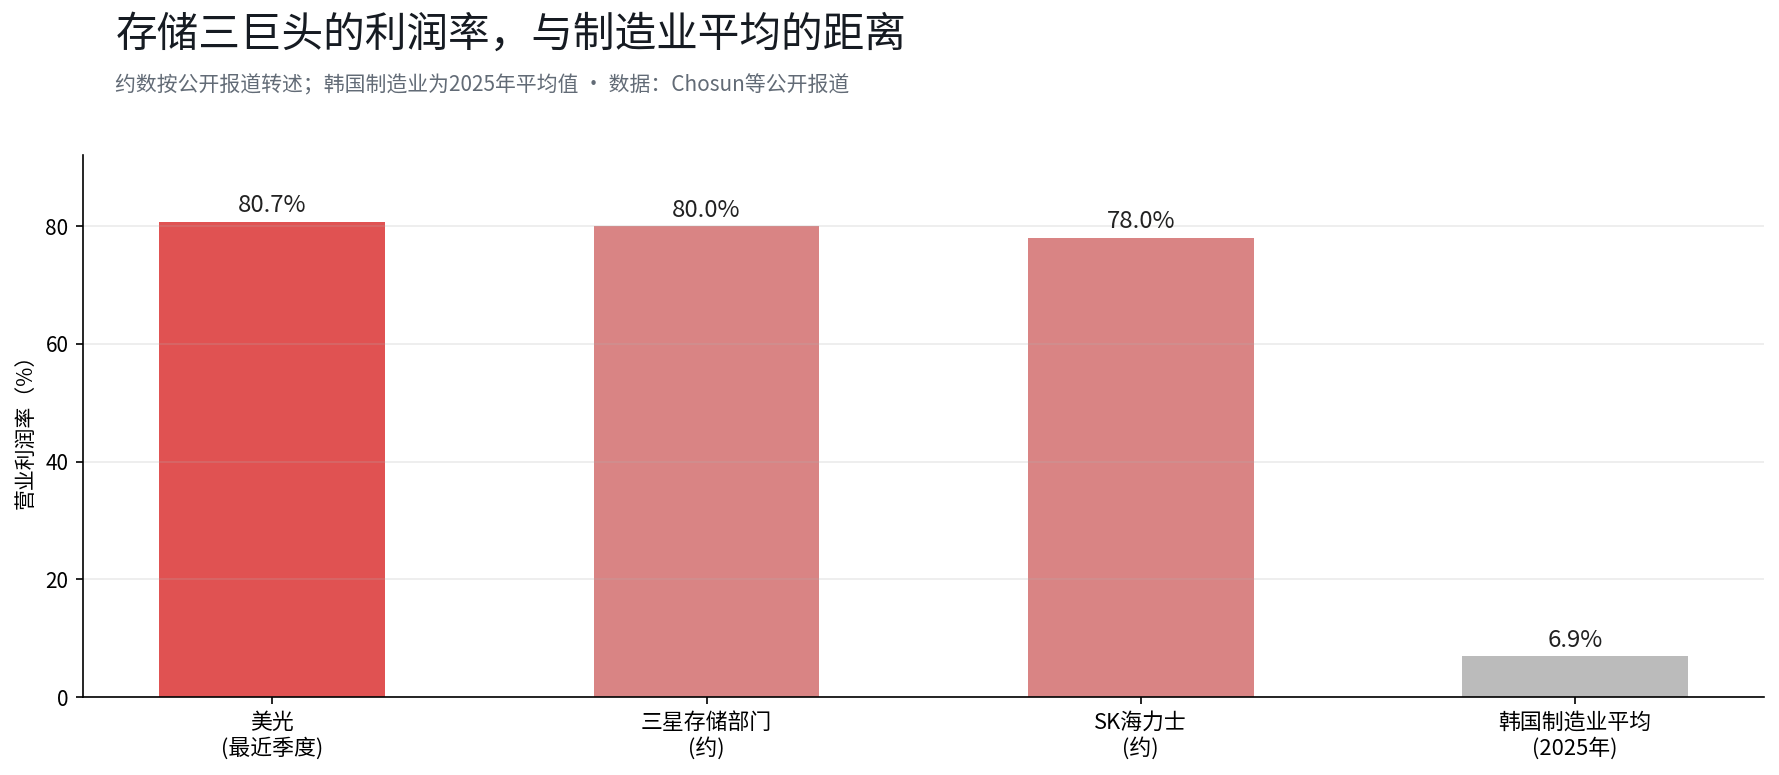
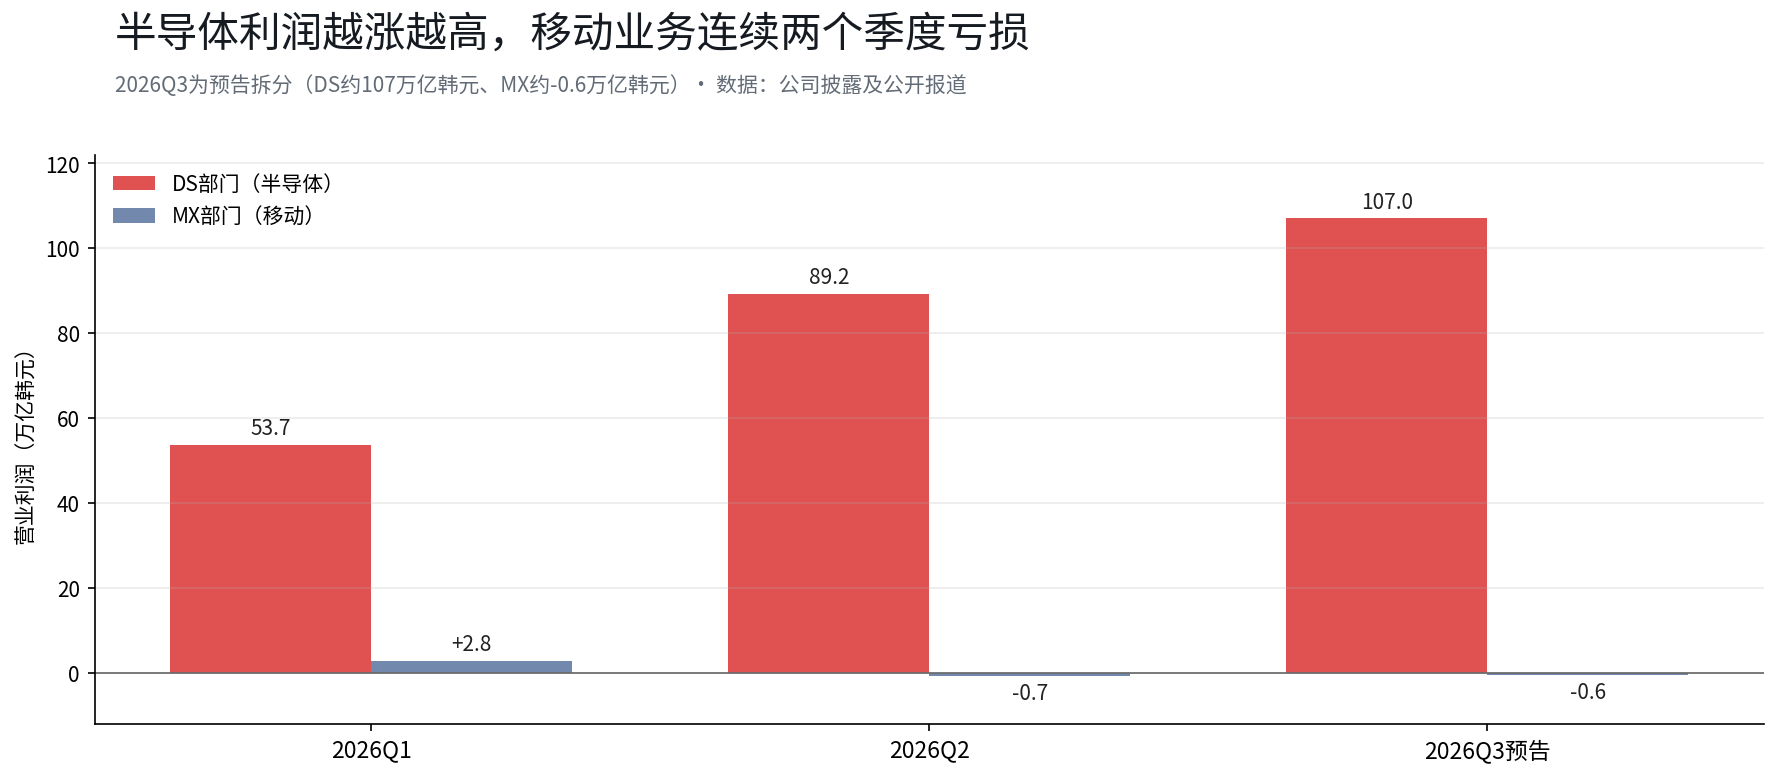 بحسب تفصيل سيتي غروب، بلغ الربح التشغيلي لقطاع أشباه الموصلات في سامسونغ نحو 107 تريليونات وون كوري في الربع الثالث، مواصلاً ارتفاعه مقارنة بـ89.2 تريليون وون في الربع الثاني. وتعيد مستويات الأرباح لدى عمالقة الذاكرة الثلاثة صياغة المألوف في قطاع التصنيع: فبحسب تقارير علنية، من بينها تقارير تشوسون، بلغ هامش الربح التشغيلي لمايكرون 80.7% في أحدث ربع، ونحو 80% لقطاع الذاكرة في سامسونغ، ونحو 78% لشركة إس كيه هاينيكس. وللمقارنة، لم يتجاوز متوسط هامش الربح التشغيلي للصناعات التحويلية في كوريا الجنوبية 6.9% في عام 2025.
 وفي الطرف الآخر من بيان الأرباح والخسائر نفسه، تتدفق الأموال في الاتجاه المعاكس. فقد تكبد قطاع الأجهزة المحمولة والإلكترونيات الاستهلاكية خسائر أولية تقارب 0.6 تريليون وون في الربع الثالث، مسجلاً خسارة للربع الثاني على التوالي؛ كما انخفضت شحنات الهواتف الذكية 9% على أساس فصلي إلى 58 مليون وحدة. وكان الإجراء الأوضح على جانب العرض: فبحسب وسائل إعلام كورية، أبلغ قسم تجربة الأجهزة المحمولة في سامسونغ مورديه بأنه يخطط لخفض إنتاج الهواتف الذكية بنسبة 20% إلى 30% في الربع الرابع. ورفعت الشركة أيضاً أسعار سلسلة Galaxy S26؛ إذ أفادت تقارير بأن السعر الابتدائي لطراز S26 ارتفع 800 يوان إلى 7799 يواناً، فيما زاد سعر كل من S26+ وS26 Ultra بمقدار 1000 يوان.
هذان القطاعان هما حسابان لشركة واحدة، ويرتبط كل منهما بالآخر سببياً. فقد أدى ارتفاع أسعار رقائق الذاكرة إلى دفع هامش الربح في قطاع أشباه الموصلات إلى نحو 80%؛ والارتفاع نفسه هو السبب المباشر لخروج التكاليف عن السيطرة في قطاع الهواتف. وتتوقع مورغان ستانلي أن تصل الخسائر التشغيلية التراكمية لقطاع الأجهزة المحمولة في سامسونغ بين عامي 2026 و2028 إلى 16 مليار دولار، بحسب ما نُقل عن تقريرها القطاعي الصادر في 21 يوليو. فجزء من الأموال التي يحققها قطاع أشباه الموصلات تلتهمه خسائر أعمال الأجهزة الكاملة التابعة للشركة نفسها.
ثالثاً: لماذا لم يقتنع سعر السهم؟
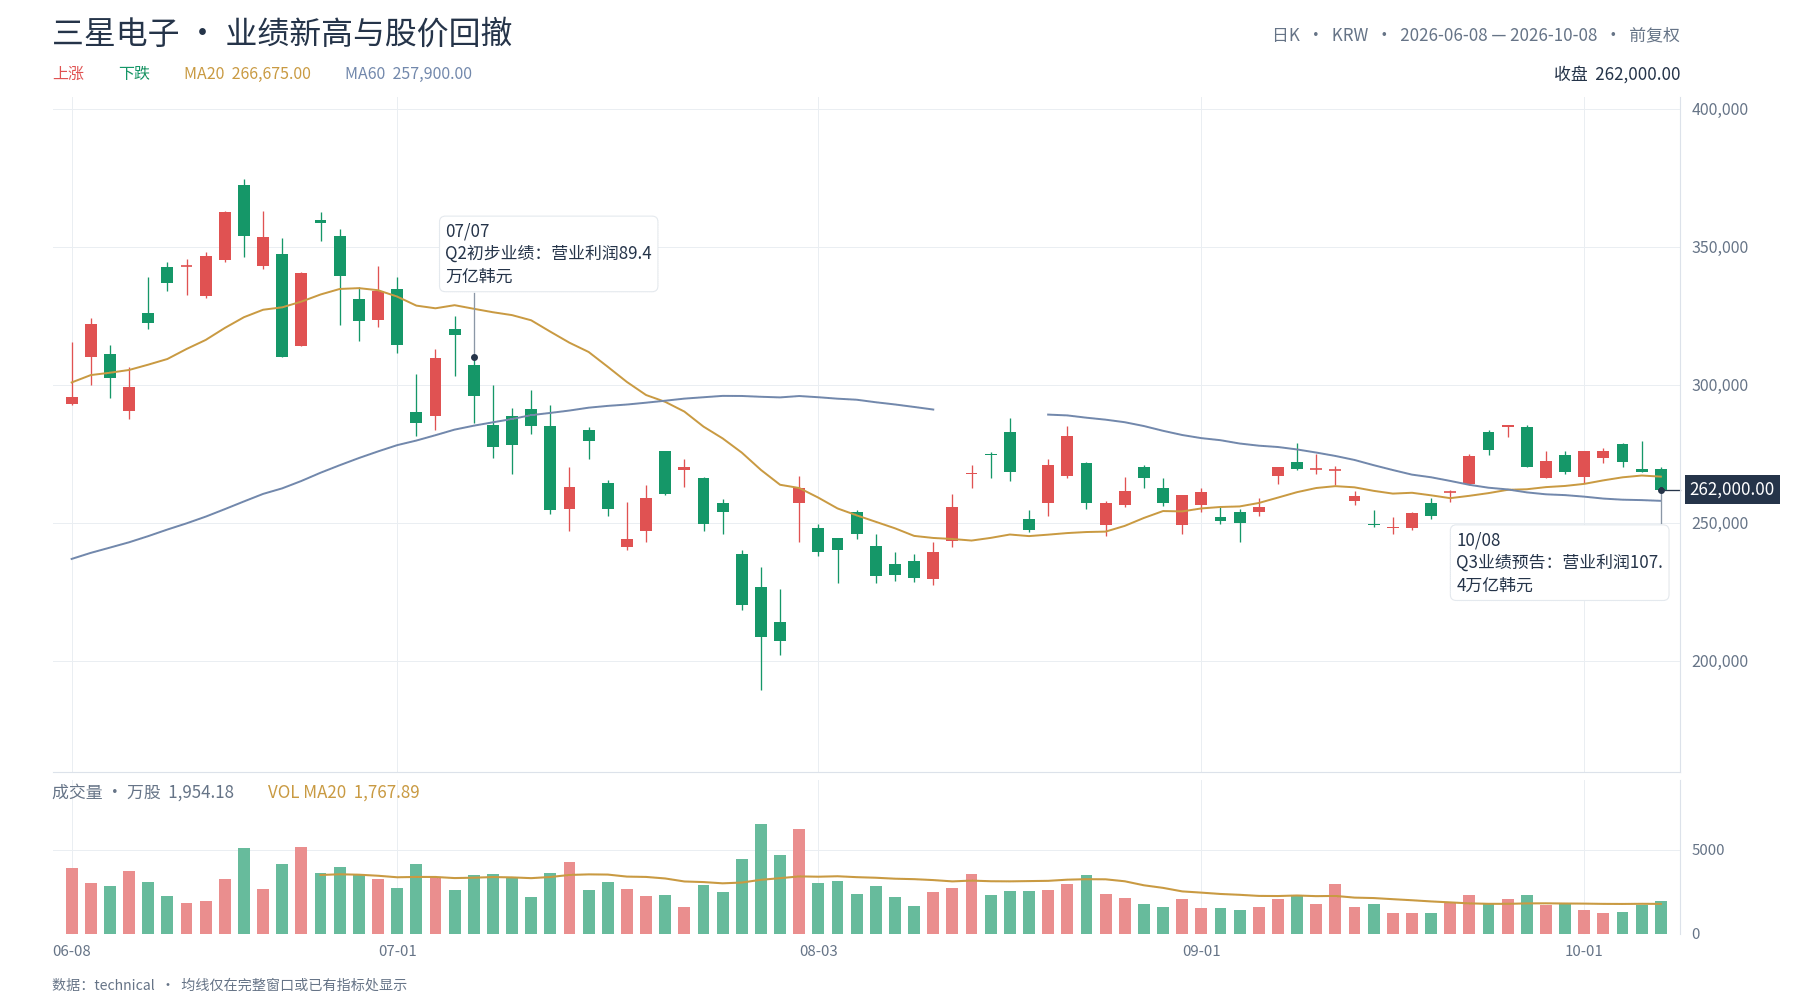
أغلق سهم سامسونغ إلكترونيكس عند 262 ألف وون في 8 أكتوبر، منخفضاً 2.42% في يوم واحد؛ وتراجع 5.07% إجمالاً خلال جلسات التداول الثلاث منذ بداية أكتوبر. وبالمقارنة مع أعلى مستوى له خلال التداول في 18 يونيو، والبالغ 374.5 ألف وون، يكون قد تراجع نحو 30%. وهبوط السهم في يوم إعلان النتائج الأولية يدل على أن السوق سعّر هذه النتائج القياسية قبل الإعلان، وأن الإفصاح نفسه لم يقدم زخماً صعودياً جديداً.
طُرحت ثلاثة أسئلة على الطاولة نفسها. الأول هو الفجوة: بلغت إيرادات الربع الثالث 195 تريليون وون، دون تقديرات شركات الوساطة البالغة نحو 201.9 تريليون؛ وبلغ الربح التشغيلي 107.4 تريليون، دون التوقعات البالغة نحو 108.67 تريليون. ولا تتجاوز الفجوة نحو 1%، وهي نسبة لا تكفي عادة لزعزعة سعر السهم، لكن أثر الإشارة إلى نتيجة أقل قليلاً من التوقعات يتضخم حين تكون التوقعات موحدة إلى حد كبير. والثاني هو وتيرة النمو: تراجع معدل النمو السنوي من 1813.8% في الربع الثاني إلى 782.5%، كما تباطأ نمو الربح التشغيلي على أساس فصلي من 56% في الربع الثاني. والثالث هو المخزونات وزخم رفع التقديرات: فبحسب تقرير مورغان ستانلي الصادر في يوليو، يضعف زخم رفع توقعات الأرباح لدى مصنعي الذاكرة، إذ تراجعت نسبة صافي التعديلات الإيجابية للأرباح من ذروتها عند 92% إلى 77%، وانخفض معدل النمو السنوي لأسعار عقود DRAM عن ذروة الدورة، كما ارتفعت مخزونات DRAM وNAND في الربع الثاني.
النفقات الرأسمالية مصدر ضغط آخر، كامن في أسفل قائمة الأرباح والخسائر. بلغت النفقات الرأسمالية لسامسونغ في الربع الثاني 16.8 تريليون وون، منها 15.4 تريليون لقطاع أشباه الموصلات. ولسد فجوة الطاقة الإنتاجية، بدأت الشركة خلال العام الماضي، وتخطط لمواصلة استثمار عشرات التريليونات من الوون على مدى العامين المقبلين، في توسيع مصانع رقائق الذاكرة. وإذا زادت في النصف الثاني استثمارات البناء والإهلاك لمواكبة إنتاج HBM4، فقد يظهر أثر هذه النفقات في البيانات المالية خلال الربع أو الربعين المقبلين. وما يقلق السوق هو احتمال أن تلتهم هذه النفقات معظم الأرباح الإضافية في أحد الأرباع.
رابعاً: منطق سيتي غروب وسؤال أكثر جوهرية
بحسب تقارير علنية، أبقت سيتي غروب على تصنيف «شراء» لسامسونغ، وحددت سعراً مستهدفاً لمدة 12 شهراً عند 430 ألف وون، ما يعني ارتفاعاً محتملاً بنحو 60% مقارنة بسعر الإغلاق في 7 أكتوبر، البالغ 268.5 ألف وون. ويعكس هذا الرأي تقدير المؤسسة المعنية وحدها. ويتمثل الأساس الرئيسي لطرح سيتي غروب في مرونة تسعير HBM4: فبحسب تقارير، تقدّر أن متوسط سعر HBM4 12hi لكل غيغابايت قد يرتفع من نحو دولارين في 2026 إلى نطاق يتراوح بين 4 و5 دولارات في 2027، وأن HBM4 8hi ستحقق علاوة سعرية قدرها 20% إلى 30% فوق ذلك. كما ذكرت إدارة سامسونغ في الإحاطة الإعلامية للربع الثاني أنها تتوقع نمو مبيعات HBM4 بأكثر من ثلاثة أضعاف في الربع الثالث، وأن تتجاوز حصتها 60% من إجمالي إيرادات HBM في النصف الثاني، وفقاً لما نُقل عن المؤتمر الهاتفي لمناقشة النتائج المالية.
تتمثل حجة المتفائلين في مرونة الأسعار، بينما يتمحور سؤال المعارضين حول قدرة الطلب على التحمل. وبحسب تقديرات مورغان ستانلي، قد تبلغ النفقات الرأسمالية العالمية لمزودي الخدمات السحابية 1.2 تريليون دولار في 2027، يذهب أكثر من نصفها إلى الذاكرة. وفي الوقت نفسه، تجاوزت نسبة النفقات الرأسمالية إلى الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك لدى أربع شركات، هي غوغل وأمازون ومايكروسوفت وميتا، 70% في 2026، وقد تتجاوز النفقات الرأسمالية لدى بعض الشركات أرباحها قبل الفوائد والضرائب والإهلاك والاستهلاك في 2027. تكمن القوة التسعيرية للذاكرة في جانب العرض، لكن أرباح جانب العرض تأتي في نهاية المطاف من إنفاق جانب الطلب. فإذا اقترب إنفاق المشترين من قدرتهم على تحقيق الأرباح أو تجاوزها، فسيتوقف مدى استمرار منحنى ارتفاع الأسعار على ميزانية عمومية لا تستطيع سامسونغ التأثير فيها.
خامساً: حسابات سامسونغ هي أيضاً حسابات سلسلة عتاد الذكاء الاصطناعي بأكملها
تتضمن هذه النتائج المالية لسامسونغ حقيقتين متعاكستين. الأولى أن الطلب على HBM وDRAM من مراكز بيانات الذكاء الاصطناعي يواصل الازدهار، وأن شح المعروض مقارنة بالطلب على الذاكرة قد يستمر، فيما هوامش أرباح القطاع عند مستويات تاريخية مرتفعة. والثانية أن أعمال الإلكترونيات الاستهلاكية لدى الشركة نفسها تقلّص الإنتاج وترفع الأسعار وتسجل خسائر، إذ إن ارتفاع أسعار الذاكرة يضغط على هوامش أرباح المنتجات النهائية. وهاتان الحقيقتان ليستا مجرد مصادفة متزامنة؛ فالثانية ناجمة جزئياً عن الأولى: كلما ارتفعت كلفة القدرة الحاسوبية، ازدادت صعوبة تصنيع المنتجات النهائية. وتنتقل ضغوط مماثلة عبر سلسلة صناعة عتاد الذكاء الاصطناعي بأكملها، وإن اختلفت طريقة تحملها من حلقة إلى أخرى.
نرى أن قراءة سعر سهم سامسونغ تتمحور في جوهرها حول أن السوق يسعّر معدل النمو لا مستوى الأرباح: فقد تحقق مستوى الأرباح بالفعل، أما وتيرة نموها فهي جزء من التقييم. ولهذه القراءة افتراض وحالة مناقضة. الافتراض هو استمرار وتيرة الإنفاق لدى شركات الحوسبة السحابية؛ فإذا شهدت توجيهات النفقات الرأسمالية لعام 2027 تخفيضات واسعة النطاق، فستتعرض كميات الذاكرة وأسعارها للضغط. أما الحالة المناقضة فهي أن توجيهات أكثر تشدداً بشأن اتفاقيات التوريد طويلة الأجل وآفاق العرض والطلب لعام 2027، خلال الإحاطة الإعلامية للنتائج في 29 أكتوبر، قد تخفف مؤقتاً المخاوف بشأن وتيرة النمو. ولا يمكن التحقق مسبقاً مما إذا كانت الأرباح قد بلغت ذروتها في هذه الدورة؛ وكل ما يمكن فحصه هو الإجابات الثلاث التي ستُقدَّم في 29 أكتوبر: توقعات العرض والطلب لعام 2027، والتقدم المحرز في الاتفاقيات طويلة الأجل، وتفاصيل النفقات الرأسمالية وعوائد المساهمين. ولا يزال من غير الواضح إلى أي مدى أُخذت أرباح هذا الربع في الحسبان في السعر.
بيانات توضيحية
نتائج سامسونغ وتفصيل القطاعات: إعلانات الشركة (2026/10/8 و7/30 و5/6).
مقارنة الربع الثالث من 2025 والأرباح التشغيلية السنوية: إفصاحات الشركة ووكالة يونهاب (2026/4/7 و7/7).
سعر سهم سامسونغ والتراجع: بيانات السوق المتاحة علناً حتى إغلاق 2026/10/8؛ ويمثل أعلى مستوى في 6/18 سعراً خلال التداول.
رأي سيتي غروب: تقرير بحثي لسيتي غروب، منقول عن وسائل الإعلام.
رأي مورغان ستانلي: تقرير القطاع الصادر عن مورغان ستانلي في 2026/7/21، منقول عن وسائل الإعلام.
خفض إنتاج الهواتف والشحنات وتسعير S26: وسائل إعلام كورية ومجموعة تريندفورس.
هوامش أرباح عمالقة الذاكرة الثلاثة: تقارير علنية، من بينها تقارير تشوسون.
إخلاء المسؤولية:
يُقدَّم هذا المحتوى لأغراض المعلومات العامة والتعليق على الأسواق فقط، وهو مستند إلى معلومات متاحة علناً حتى الوقت المذكور في النص. وقد تتغير بيانات السوق والتوقعات والاحتمالات الواردة فيه تبعاً لظروف السوق. ولا تمثل آراء واستراتيجيات الاستثمار المنقولة عن مؤسسات أو محللين أو أشخاص آخرين من أطراف ثالثة سوى وجهات نظر تلك الأطراف في وقت محدد، ولا تمثل آراء BIT أو توصياتها. ولا يشكل هذا المحتوى نصيحة استثمارية أو بحثاً استثمارياً أو عرضاً أو دعوة أو توصية بشأن أي ورقة مالية أو منتج استثماري أو استراتيجية تداول، ولا ينبغي الاستناد إليه في اتخاذ أي قرار استثماري. تنطوي الأسواق المالية على مخاطر، وقد تتقلب أسعار الأوراق المالية وأداء الأسواق، كما أن الأداء التاريخي واتجاهات السوق السابقة لا يمثلان النتائج المستقبلية ولا يضمنانها. وينبغي للمستثمرين تقييم المخاطر ذات الصلة بشكل مستقل وفقاً لظروفهم، وطلب المشورة المهنية عند الحاجة.