
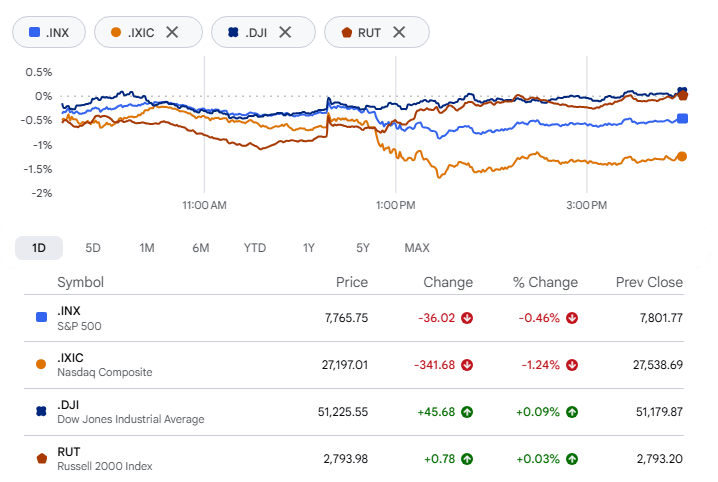
دفعت موجة بيع حادة لأسهم شركات صناعة الرقائق مؤشر ناسداك المركب إلى الهبوط 1.25% إلى 27,193.34 يوم الخميس، في أضعف جلسة له منذ منتصف أغسطس، كما تركت مؤشر ستاندرد آند بورز 500 منخفضًا 0.47% عند 7,765.36. وخالف مؤشر داو جونز الصناعي الاتجاه، مضيفًا 51.77 نقطة، أو 0.10%، ليغلق عند 51,231.64، فيما أغلق مؤشر راسل 2000 للشركات الصغيرة دون تغيير عند 2,793.98.
كان المحفّز تقريرًا لصحيفة فاينانشال تايمز أفاد بأن أوبن إيه آي أبلغت المستثمرين بأنها حققت إيرادات سنوية بمعدل يقارب 50 مليار دولار حتى نهاية سبتمبر. وهذا يقل كثيرًا عن رقم 68 مليار دولار الذي شاع تداوله في أواخر الشهر الماضي. وعادت بقوة المخاوف من أن طفرة الإنفاق على الذكاء الاصطناعي بات الدفاع عنها أصعب. وأخبر شخص مطّلع على الأمر شبكة سي إن بي سي أن الرقم الأكبر احتسب إجمالي الإيرادات التي حققها شركاء أوبن إيه آي، وهو أساس اختير لمقارنة الشركة بأنثروبيك. ولم ينتظر المستثمرون لفهم تفاصيل المحاسبة.
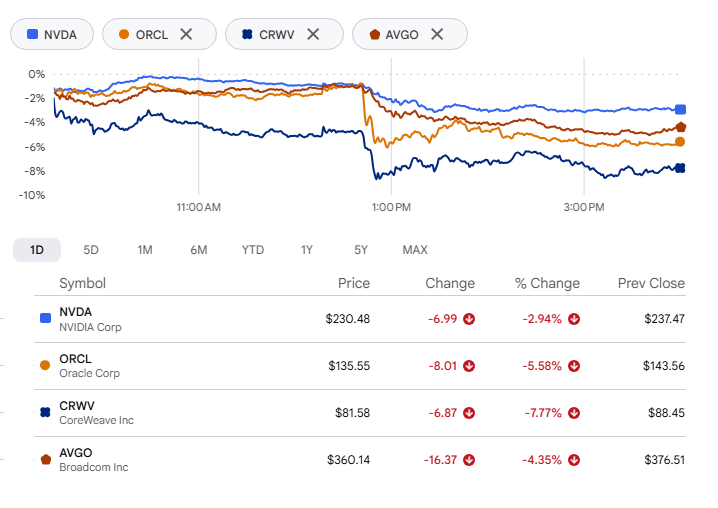
انخفضت Nvidia بنحو 3%، وOracle بنحو 5.5%، وCoreWeave بنحو 7.7%. كما تراجع مؤشر لعمالقة الرقائق تتبعه Bloomberg بنسبة 3.4%. وأغلق Broadcom على انخفاض بأكثر من 4% وتحمل عبئًا ثانيًا، لأن Wall Street Journal أفاد بأنه يرتب أكثر من 50 مليار دولار في تمويل لرقائق الذكاء الاصطناعي المخصصة التي يبنيها مع OpenAI. وتُذكر تقارير أن Apollo وBlackstone من بين المقرضين في محادثات مبكرة.
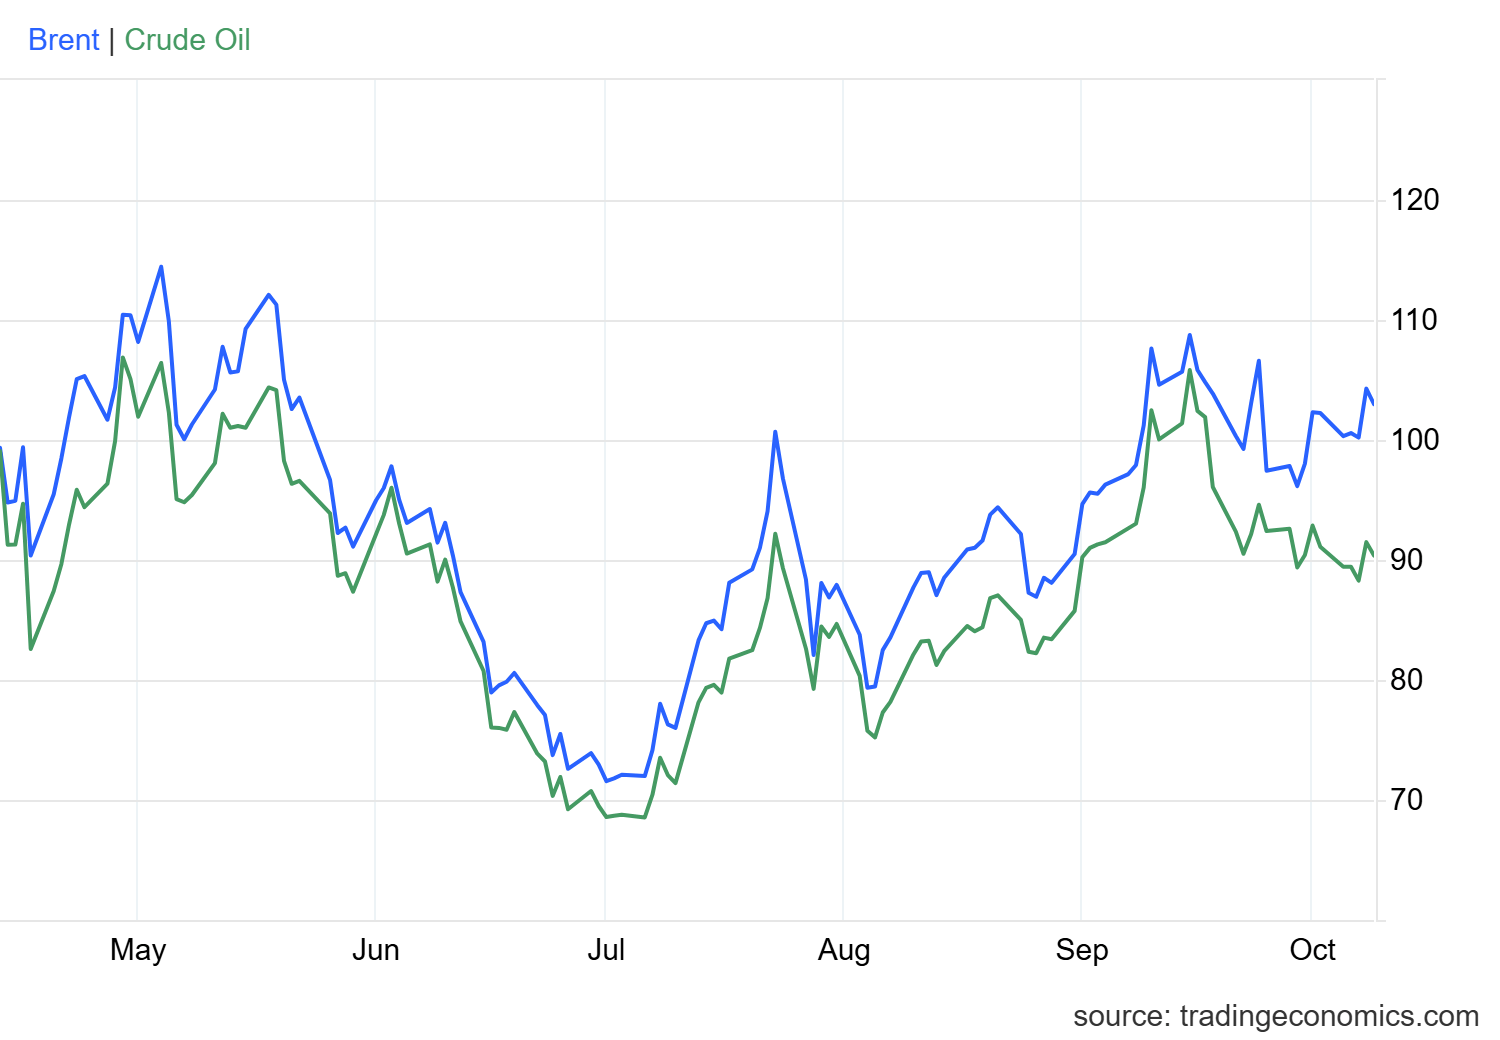
أضاف النفط مزيدًا من الضغط. استقر Brent منخفضًا 4.07% عند 104.28 دولارًا للبرميل، متراجعًا عن مستوياته الأعلى خلال الجلسة، بينما ارتفع West Texas Intermediate بنسبة 3.64% إلى 91.49 دولارًا. وقال ترامب إنه لا يرى حاجة إلى صفقة لإنهاء الحرب مع إيران، وأشارت التقارير إلى استعدادات لقصف واسع النطاق، وتعرضت ناقلات لهجوم قرب مضيق هرمز، كما أجبر إعصار منتجي خليج المكسيك على خفض نحو ربع الإنتاج. وتراجع الخام من قممه بعد أن قال ترامب إن الولايات المتحدة لن تضرب إيران قبل انتخابات التجديد النصفي في 3 نوفمبر، مشيرًا إلى "محادثات مثمرة". ومع ذلك، استقر المعياران على ارتفاع قوي.
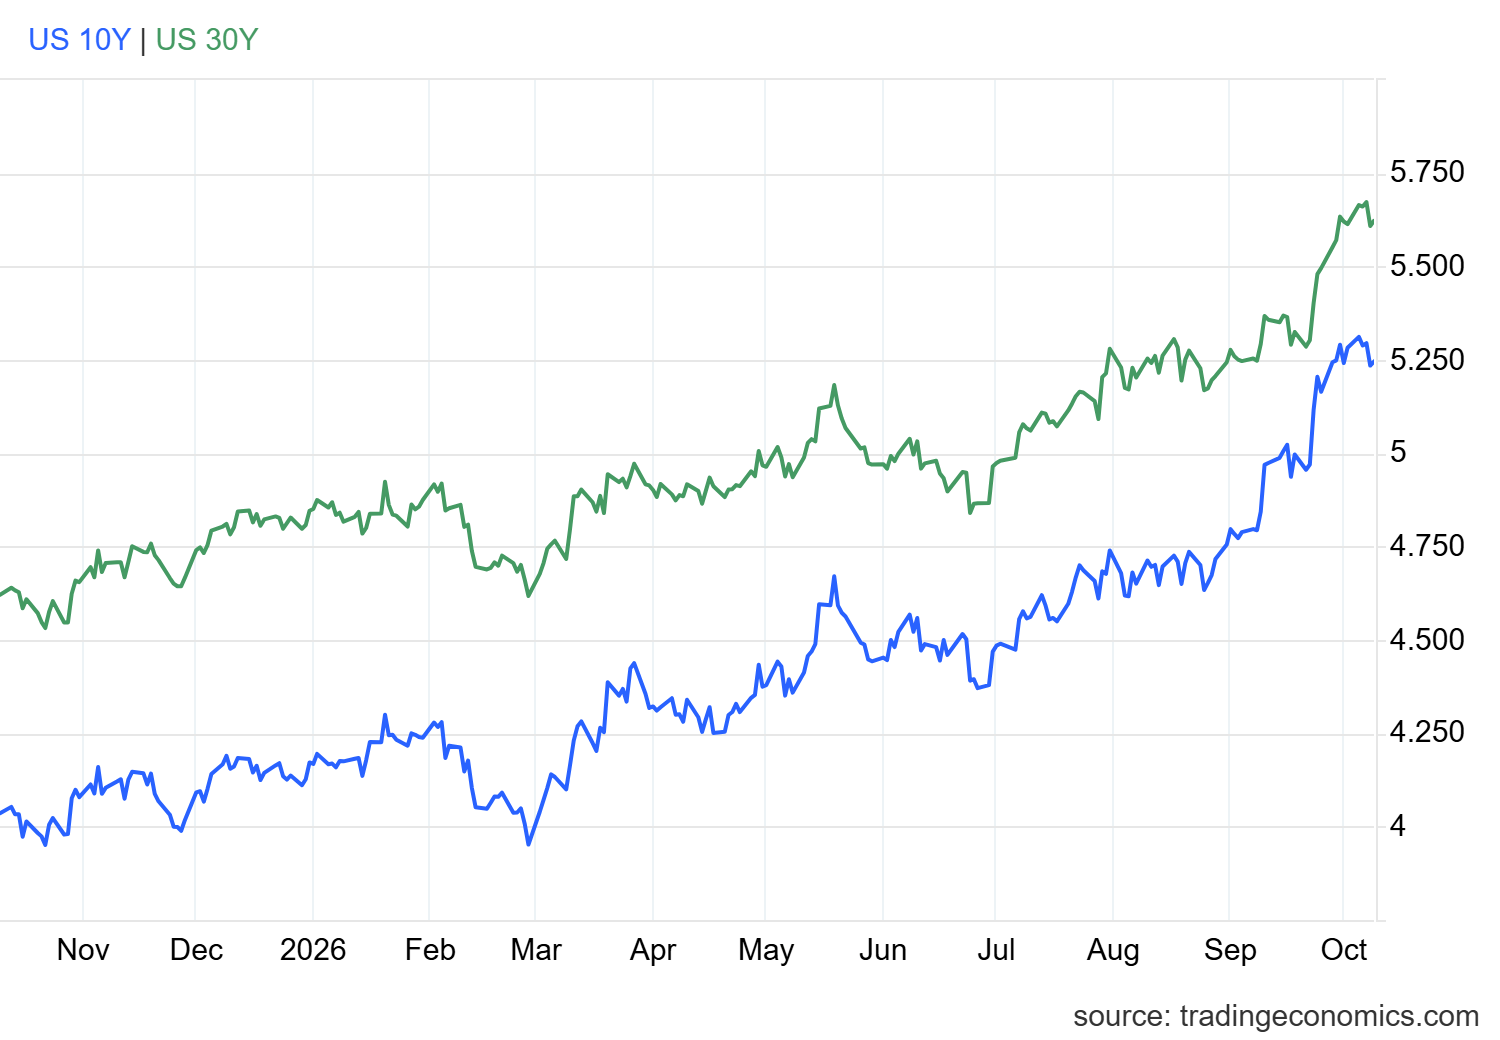
قدمت سندات الخزانة بعض الارتياح. تراجع عائد السندات لأجل 10 سنوات 5 نقاط أساس إلى 5.227%، مبتعدًا عن أعلى مستوى في 24 عامًا، وانخفض عائد السندات لأجل 30 عامًا بنحو 6 نقاط أساس إلى حوالي 5.60%. وأوقف مزاد بقيمة 22 مليار دولار لسندات 30 عامًا عند 5.618%، بارتفاع 31 نقطة أساس عن 5.308% في سبتمبر، وهو الأعلى لهذا الأجل منذ أغسطس 2000. ومع ذلك، ظهر المشترون، بنسبة تغطية بلغت 2.54 مقابل متوسط أخير عند 2.41. ووصف المحللون المزاد بأنه أضعف من بيع السندات لأجل 10 سنوات يوم الأربعاء. وتشير المزادات الاثنان معًا إلى أن الطلب لم ينكسر، بل إنه متكدس عند مقدمة ومنتصف المنحنى.
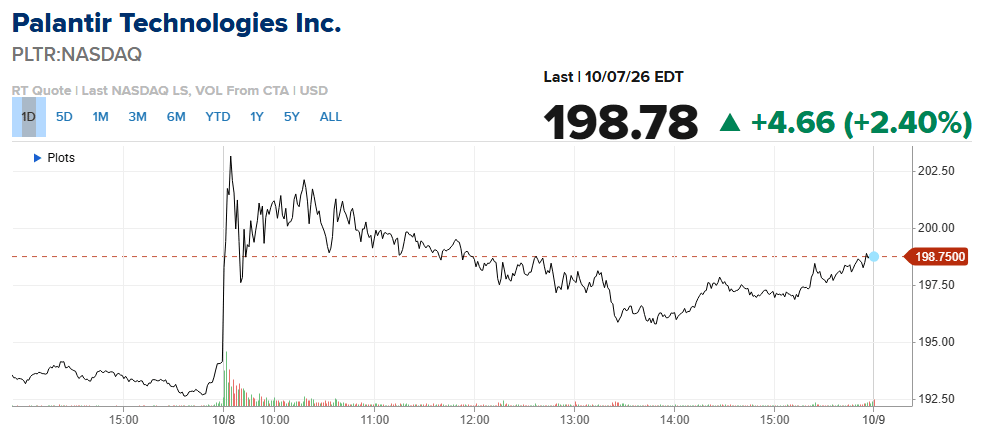
هل جرى أي شيء على نحو صحيح؟ نعم، بعض الأسماء فعلت ذلك. فقد أغلقت Palantir Technologies مرتفعة بأكثر من 2% بعد أن رفعت Goldman Sachs تصنيفها إلى شراء من محايد مع سعر مستهدف يبلغ 230 دولارًا. وقالت المحللة Gabriela Borges إن السوق القابلة للاستهداف قد تشهد "تغييرًا آخر في القفزة النوعية" مع انتشار الذكاء الاصطناعي السيادي والتطبيقات المصممة خصيصًا، وقدرت وتيرة إيرادات Palantir بنحو 8 مليارات دولار، بنمو يقارب 100%.
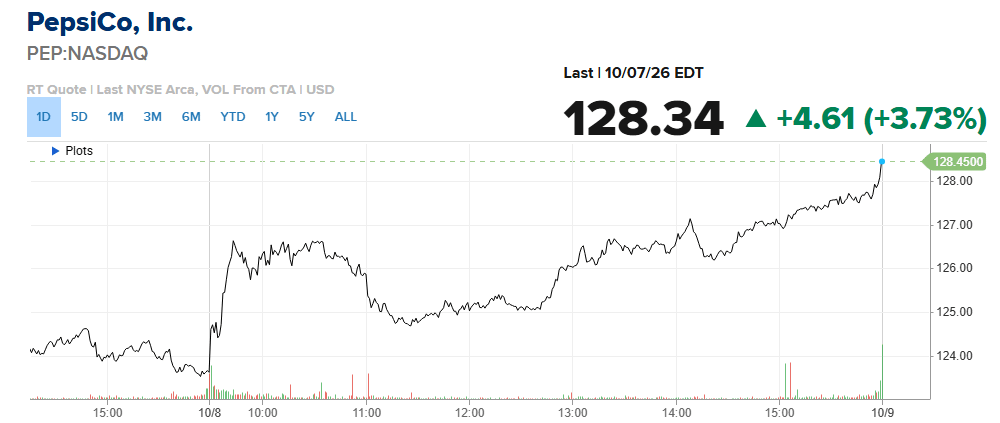
ارتفعت PepsiCo بأكثر من 3% في تداولات الصباح بعد أن فاقت نتائج الربع الثالث التوقعات. وجاءت الأرباح المعدلة عند 2.34 دولار للسهم على إيرادات بلغت 25.27 مليار دولار، مقابل تقديرات LSEG عند 2.29 دولار و24.96 مليار دولار. ونمت الإيرادات الصافية 5.6%، مع نمو عضوي بنسبة 3.1%.
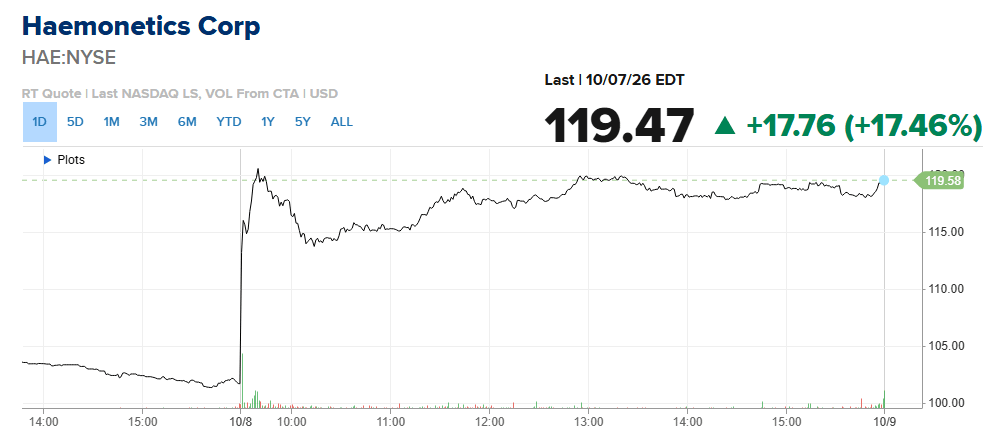
قفزت Haemonetics بنحو 17% في تداولات ما قبل الافتتاح وحافظت على مكاسب مزدوجة الرقم خلال الصباح. وقالت CSL إنها تتوقع الانتهاء من طرح منصة فصل البلازما الخاصة بالشركة عبر مراكزها في الولايات المتحدة بحلول نهاية 2027. وكانت صفقة التوريد تعود إلى أغسطس، لكن النطاق اتسع: إذ تخطط CSL الآن لنقل جميع مراكز التجميع الأمريكية الحالية، لا جزءًا منها فقط. وأبقت Haemonetics توجيهاتها للسنة المالية 2027 دون تغيير.
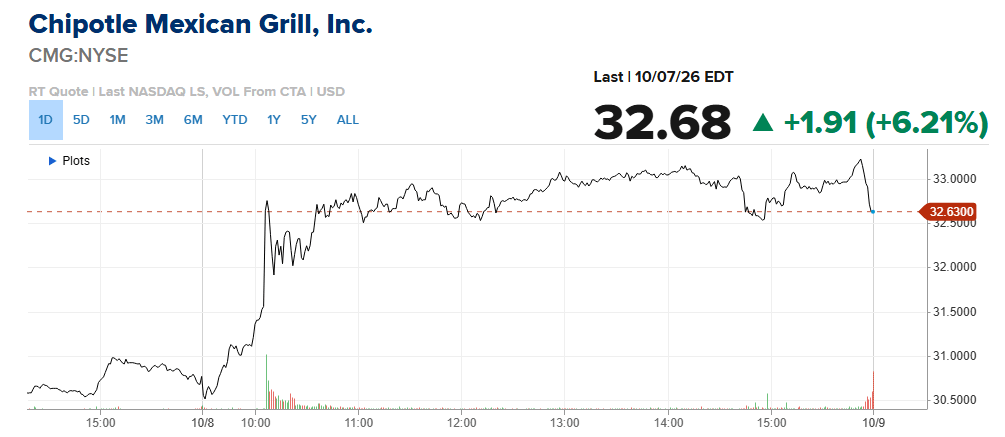
كانت المطاعم مصدر المفاجأة في اليوم. قفزت Chipotle بما يصل إلى 8% بعد أن ذكرت Financial Times أن Starbucks درست الاستحواذ عليها، بينما هبطت Starbucks بما يصل إلى 6%. ثم قلّصت الشركتان تلك التحركات، وأغلقت Starbucks على انخفاض طفيف فقط. ولم يظهر أي عرض رسمي، وحذرت FT من أن صفقة بهذا الحجم قد لا تحدث أبدًا. وقالت Starbucks إنها لا تزال تركز على خطتها للتحول. وعلى الورق، سيجمع هذا الاقتران بين تقييم Chipotle البالغ 41 مليار دولار وشركة Starbucks التي تزيد قيمتها على 105 مليارات دولار. ومنذ أن تبادل Brian Niccol المقعدين في أغسطس 2024، ارتفعت أسهم Starbucks بنحو 19% بينما خسرت Chipotle 41%، متأثرة بتباطؤ المبيعات وارتفاع التكاليف ومخاوف الصحة العامة.
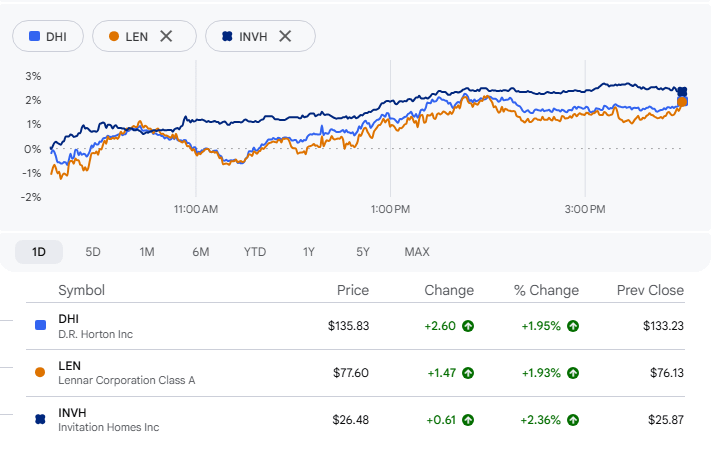
ارتدت أسهم الإسكان حتى مع تدهور تكاليف الاقتراض. فقد وضعت Freddie Mac متوسط معدل الرهن العقاري الثابت لأجل 30 عامًا عند 7.4%، ارتفاعًا من 7.28% قبل أسبوع، مسجلة بذلك الزيادة الأسبوعية السابعة على التوالي وأعلى قراءة منذ نوفمبر 2023. وارتفعت D.R. Horton بنسبة 1.91% إلى 135.82 دولارًا، وصعدت Lennar بنسبة 1.93% إلى 77.60 دولارًا، وتقدمت Invitation Homes بنسبة 2.40% إلى 26.48 دولارًا.
على الصعيد الوطني، تواصل أسعار المنازل الارتفاع لأن المعروض لا يزال محدودًا. لكن إذا نظرنا سوقًا سوقًا، تتغير الصورة. فقد هدأت الأسعار في العديد من الأسواق، وبدأ المخزون يتراكم، ويحظى المشترون بقدرة تفاوضية أكبر. ويقول الوكلاء إن البائعين باتوا يتحملون الآن تكاليف الإغلاق أو يدفعون مقابل خفض أسعار الرهن العقاري لإتمام الصفقات.
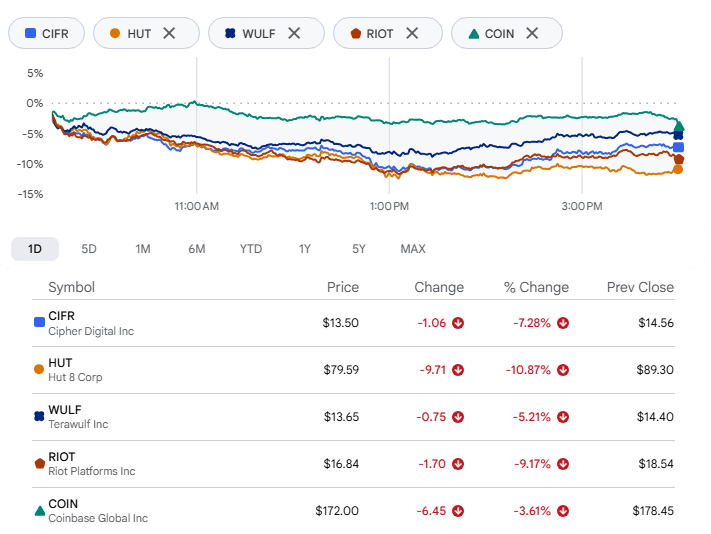
كان مُعدّنو البيتكوين الأسوأ أداءً على الإطلاق. وقد أصاب التراجع في البيتكوين وتقرير OpenAI ما يُسمى بالمُعدّنين الهجينين بأكبر ضرر، إذ أعاد المستثمرون تقييم الأرباح ورأس المال الضخم الذي تتطلبه طموحاتهم في الذكاء الاصطناعي ومراكز البيانات. وهبطت Cipher Digital وHut 8 بنسبة 7% و10% على التوالي؛ وتراجعت TeraWulf بنسبة 5%، وخسرت Riot Platforms 9%. وكانت Riot قد وقعت هذا العام اتفاقية للحوسبة ومركز بيانات مع Anthropic. ولم توفر شركات التعدين البحتة ملاذًا: انخفضت Mara Holdings بنسبة 6%، وتخلت Coinbase عن نحو 3%.
تحليل القطاعات:
أفضل القطاعات أداءً
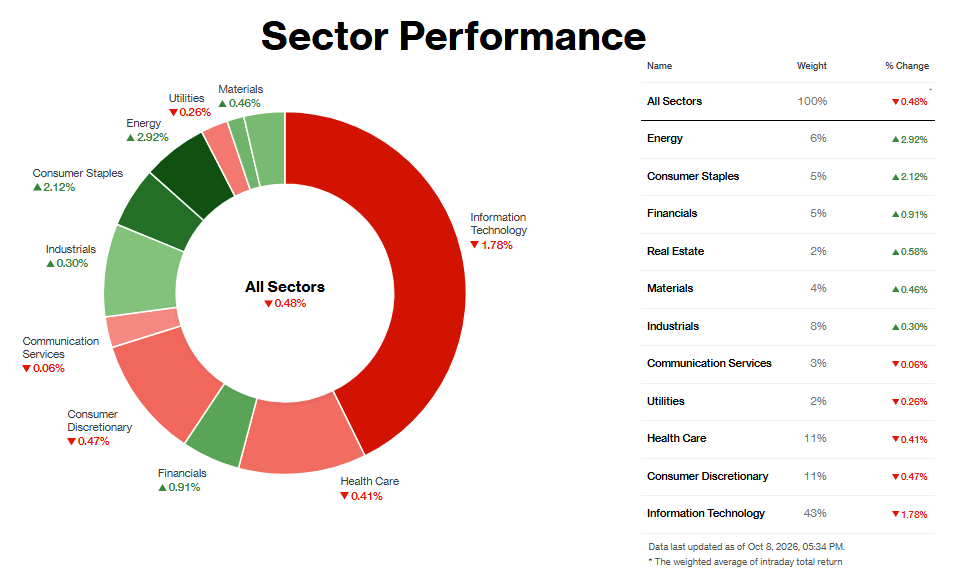
قاد قطاع الطاقة التداولات مرتفعًا 2.92%، وكان المحفز على شاشة الخام. وأغلق Brent عند 104.28 دولارًا للبرميل بعد أن كثفت إيران هجماتها على ناقلات قرب هرمز، مع تهديد إعصار في خليج المكسيك للإنتاج البحري الأمريكي أيضًا.
كان قطاع السلع الاستهلاكية الأساسية، المرتفع 2.12%، صفقة دوران استثماري. وقال Gene Goldman من Cetera إن الأموال كانت تنتقل من أسهم النمو إلى الأسهم الدفاعية مع ضغط العوائد الأعلى واتساع فروق الائتمان على أسماء الذكاء الاصطناعي. وتصدرت التبغ والكحول المكاسب، إذ ارتفعت Philip Morris بنحو 4%، وارتفعت Altria وConstellation Brands بنحو 3% لكل منهما.
أضاف القطاع المالي 0.91%، ولا يوجد محفز واحد يفسر ذلك. فقد تعرضت البنوك لضربة يوم الأربعاء عندما قفزت العوائد. ويبدو يوم الخميس كأنه ارتداد، إذ تراجع عائد السندات لأجل 10 سنوات مجددًا إلى 5.23% من ذروته خلال اليوم. وأغلق JPMorgan وVisa وشركة التأمين Travelers جميعها على ارتفاع.
أسوأ القطاعات أداءً
انخفض قطاع تكنولوجيا المعلومات بنسبة 1.78%، ومع وزن يبلغ 43% كان لذلك أثر أكبر من أي شيء آخر. وبحساباتي، كلف القطاع وحده مؤشر S&P نحو ثلاثة أرباع نقطة، أي أكثر من كامل تراجع المؤشر. وكان المحفز تقريرًا لـ Financial Times يفيد بأن الإيرادات السنوية لـ OpenAI تقل بنحو 20 مليار دولار عن التقارير السابقة، لتقترب من 50 مليار دولار بدلًا من 70 مليارًا.
كان قطاع الرعاية الصحية والسلع الاستهلاكية التقديرية، المنخفضان بنسبة 0.41% و0.47%، مرتبطين في الغالب بعوامل تخص كل سهم على حدة. في الرعاية الصحية، هبطت Eli Lilly بما يصل إلى 4% بسبب جني الأرباح بعد موجة صعود، وللقلق من أن التوسع الأوسع في تغطية التأمين لأدوية GLP-1 قد يضغط على صافي التسعير. واستعادت جزءًا من ذلك بحلول الإغلاق. وفي السلع التقديرية، قادت Amazon المتراجعين بانخفاض بنحو 2% مع بيع أسهم التكنولوجيا العملاقة. بينما حققت Home Depot وMcDonald’s مكاسب بأكثر من 2.5%، مما أبقى خسارة القطاع محدودة.