

最近流传的一个说法很抓人:手里有 10 个 BTC,拿去买一份终身寿险,去世后家人能拿到 15.8 个 BTC 的赔偿;而人还活着的时候,还能拿着保单去借 BTC。
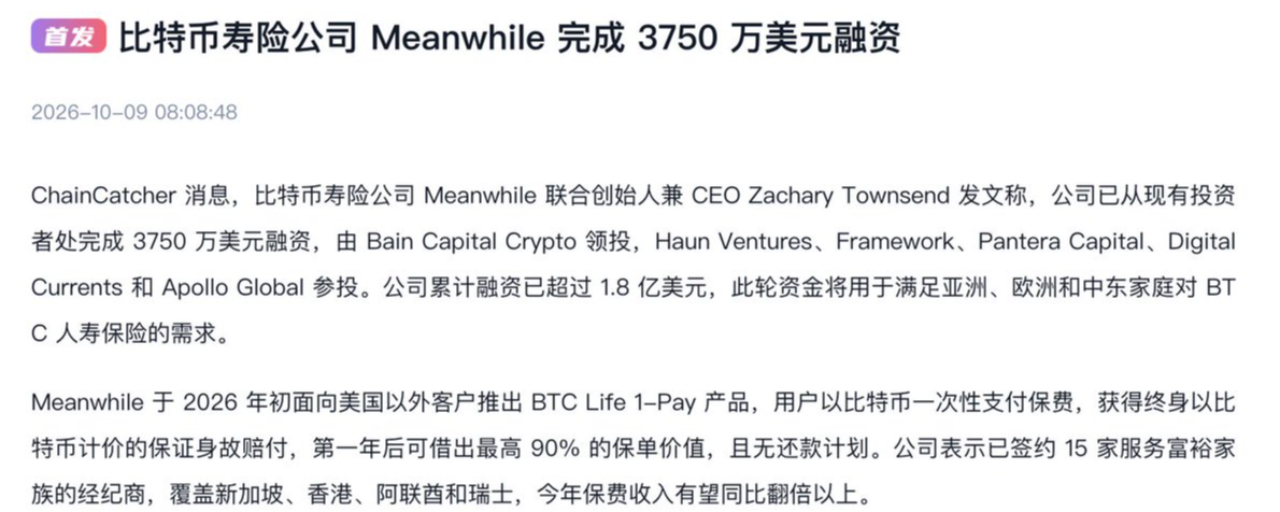
这个说法指向的公司是 Meanwhile——一家总部在百慕大、完全以比特币计价的人寿保险公司。就在 10 月 8 日,它宣布完成了 3750 万美元的新一轮融资,估值被报道为约 3.5 亿美元。
本文只做机制拆解与行业观察,把"10 进、15.8 出"这笔账是怎么算出来的、借 BTC 到底借的是什么讲清楚。不构成投资建议、保险建议,也不构成任何购买引导。
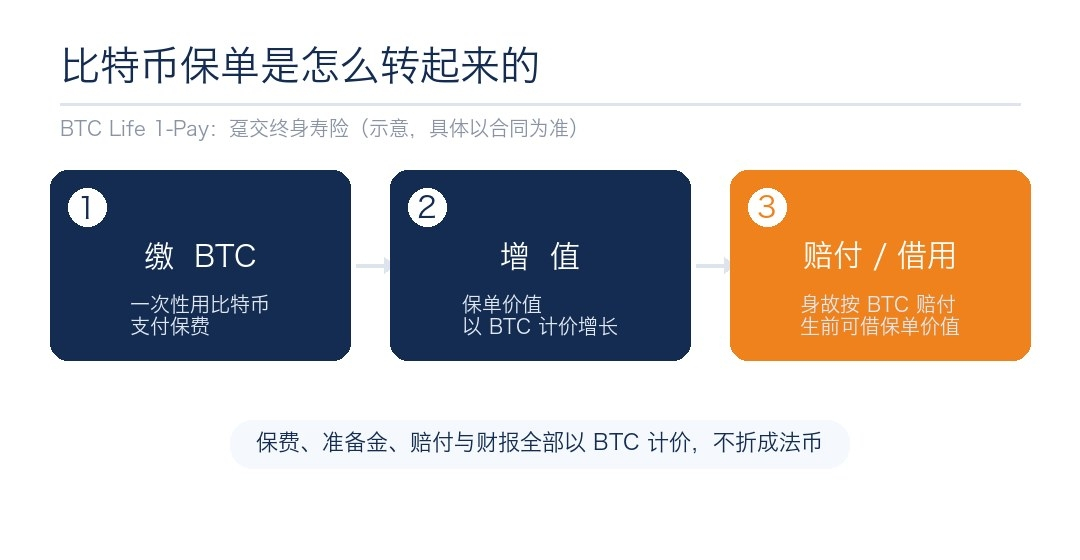
图 01 · 比特币保单的三段式运转(本文自制示意图)
一、先说这家公司的来头
Meanwhile Insurance Bitcoin (Bermuda) Limited,母公司为 Meanwhile Incorporated,由 Zac Townsend 和 Max Gasner 联合创立。
它最特殊的地方不在于"接受 BTC 付款",而在于整家公司都以 BTC 记账——保费、准备金、理赔、资产负债表、储备金,乃至审计后的财务报表,全部以比特币计价,而不是收进 BTC 后折成法币。
监管层面有两点值得记:
• 2024 年 7 月,它拿到了百慕大金融管理局(BMA)颁发的首个 Class IILT 牌照,此前在监管沙盒里待了两年;
• 该牌照限定只能与成熟投资者(Sophisticated Persons)开展长期业务,产品并非在所有地区可得,须通过当地持牌中介销售。
客户持有的 BTC 由受监管的机构托管方保管。
二、3750 万美元这一轮,谁在投
• 金额:3750 万美元,形式为可转换优先股;
• 估值:报道为 3.5 亿美元投后估值(由 S&P Capital IQ 数据、Axios 独家报道);
• 领投:Bain Capital Crypto(老股东追加);
• 参投:Haun Ventures、Framework Ventures、Pantera Capital、Apollo、Northwestern Mutual Future Ventures、Morgan Creek Digital;
• 累计融资:超过 1.8 亿美元。此前 2023 年估值约 1 亿美元,2025 年曾有一轮 8200 万美元;
• 其他股东:Sam Altman 也在投资人名单里。
资金用途指向国际扩张。公司称,亚洲、欧洲和中东对比特币计价寿险的需求在上升,目前已签约 15 家服务富裕家族的经纪商,覆盖新加坡、中国香港、阿联酋、瑞士等保险与财富管理枢纽,其中包括 Lioner 与 Apeiron Group。
业绩方面,公司披露净长期承保收入已超过 2025 年全年,并有望在 2026 年翻倍以上——不过绝对值、保单数量与总保费均未披露,因此无法据此推断其真实规模与盈利水平。
三、"10 进、15.8 出"这笔账到底怎么算
这里必须先划一条线:10 个 BTC 换 15.8 个 BTC 是一个特定条件下的举例,不是可以套用的通用比例。
它对应的产品是 BTC Life 1-Pay(2026 年初推出)——一款面向美国以外高净值客户的趸交终身寿险:一次性用 BTC 付清保费,换取终身有效的 BTC 计价保证身故赔偿,保单价值也以 BTC 增长。
赔付之所以会高于已缴保费,是终身寿险的定价逻辑决定的:保险公司把你交的保费按死亡率、年龄、健康状况与资金的时间价值重新定价。同等保费下,被保险人越年轻、越健康,对应的身故赔偿倍数通常越高——这笔差额买的其实是"时间"和"不确定性",不是凭空多出来的 BTC。
所以看到"10 进 15.8 出"时,更准确的理解方式是:这是某个年龄与健康状况下的示例报价,换成另一个人,这个数字会完全不同。
另一条产品线是 BTC 10-Pay,专为美国纳税人设计;此外公司还有年金、储蓄与保险债券类产品,同样以 BTC 计价。
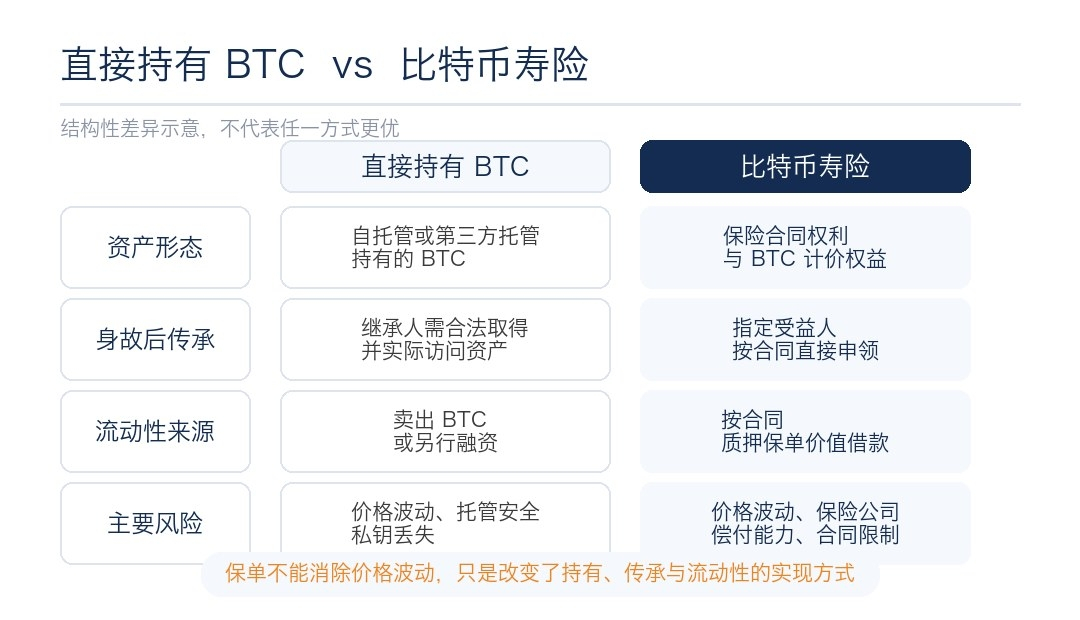
图 02 · 直接持有 BTC 与比特币寿险的结构性差异(本文自制示意图)
四、生前拿保单借 BTC:最容易被误读的一环
BTC Life 1-Pay 的描述里,一年后可以借出保单价值的最高 90%,且没有固定还款计划、没有追加保证金(margin call)。
吸引力很直接:持币者不用卖掉 BTC,就能拿到流动性——不用触发卖出动作,也不用担心被强制平仓。
但这一环最容易被讲成"免费提款",需要把代价说清楚:
• 利息会持续累积,这是独立于 BTC 行情的成本;
• 未偿还的贷款余额会削减最终支付给受益人的身故赔偿——借出来的每一分,都会从最终赔付里扣回;
• 具体利率、计息方式与还款条款,都取决于合同约定,不能套用通用数字。
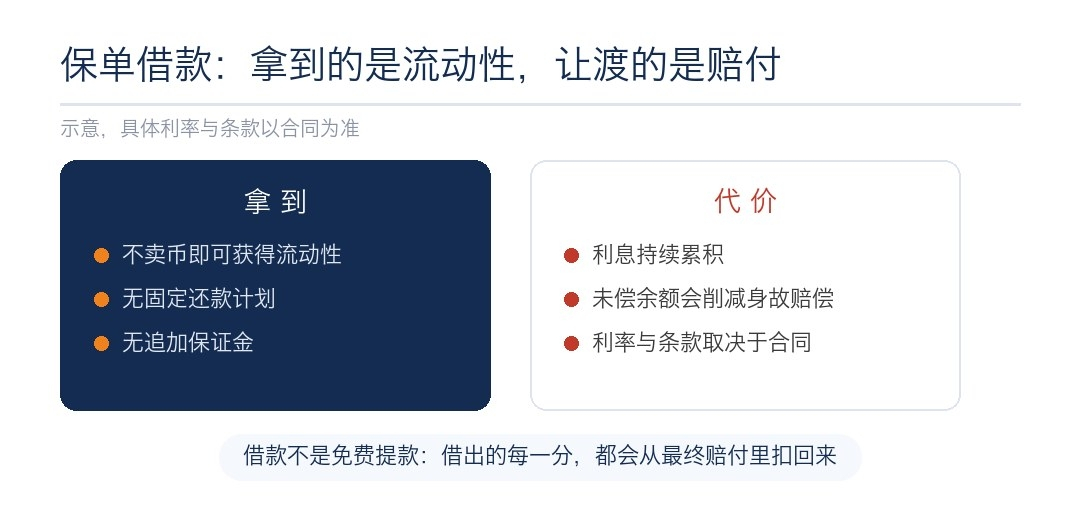
图 03 · 保单借款:拿到流动性与让渡赔付(本文自制示意图)
一句话:保单借款是把未来的赔付提前变现,不是凭空多出一笔钱。
五、全链路换成 BTC,解决了什么、没解决什么
解决的是币种错配。如果一家公司收的是 BTC、承诺的却是法币回报,它就同时背上了汇率与兑付两重风险。把资产端和负债端都用 BTC 计价,这个错配在会计层面被消掉了——BTC 的法币价格下跌,并不会自动造成名义上的 BTC 缺口。
没解决的是保险本身的风险,而且一样都不少:
• 仍然要承保、要给准备金做保守投资、要做资产与负债的久期匹配;
• 仍然要维持监管资本,并且要在几十年跨度上兑现理赔;
• BTC 计价不等于购买力稳定:10 个 BTC 的赔偿在 BTC 数量上不变,但折成法币时可能已经大幅变化,如果家庭最终要用法币支付开支,这个敞口依然存在;
• 税务取决于客户居住地与当地法律,公司在百慕大注册,并不会自动带来其他辖区的税收待遇。
还有一个更根本的问题:信任。 客户必须相信这家公司、它的托管安排、投资组合和理赔流程,能够穿越多个市场周期活下来——寿险是超长期合约,这一点无法用短期数据证明。
六、几点值得注意的判断
1. 它把"持币者不想卖币"这个需求产品化了。 过去持币者要用钱,基本只有卖掉或抵押借贷两条路;保单借款提供了第三种现金流路径,但代价是削减最终赔付。
2. 牌照是这家公司最核心的资产。 首个 Class IILT 牌照、两年沙盒、BTC 计价的审计财报——这些构成的门槛,比"接受加密货币付款"高得多。
3. 借款条款是被低估的风险点。 "无固定还款、无 margin call"听起来宽松,但利息累积与赔付削减是实打实的代价,签之前必须算清长期成本。
4. 数字要看清条件。 10 → 15.8 是举例不是承诺;承保收入翻倍未披露绝对值,推不出规模。
5. 地缘与监管差异极大。 该产品的目标客群是美国以外的国际高净值家庭,通过新加坡、香港、阿联酋、瑞士等地的持牌中介分销——不同辖区的法律、税务与合规要求完全不同,不能跨区套用。