



#FedMinutesFocusOnOctoberPause
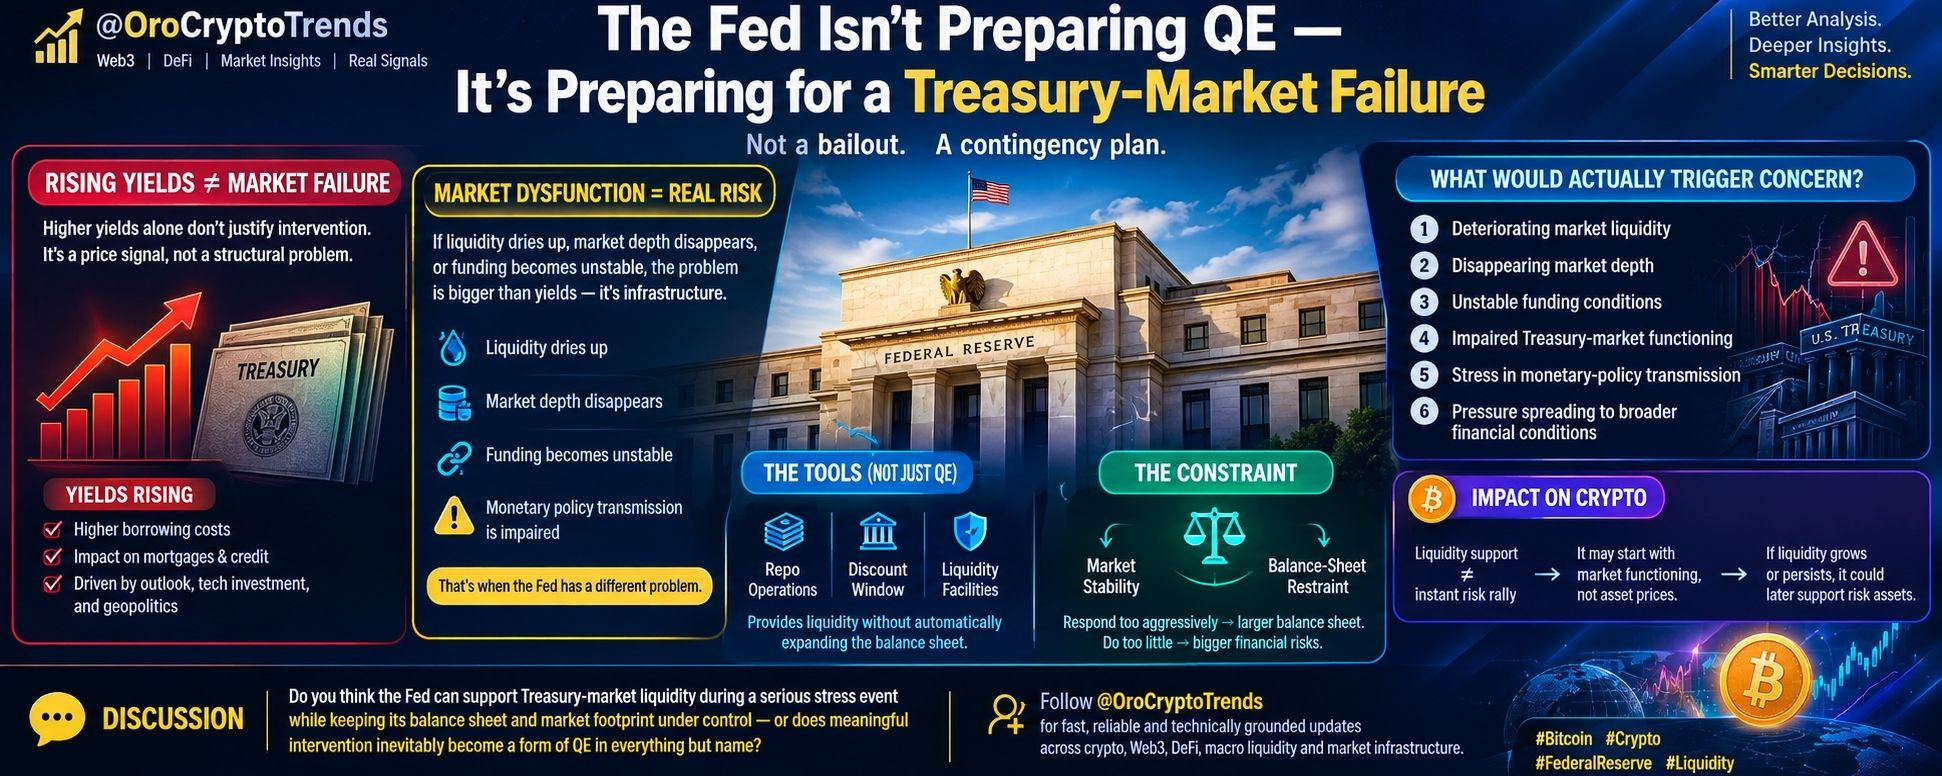
الاحتياطي الفيدرالي لا يستعد لتيسير كمي — بل يستعد لوقوع عطل في سوق السندات الحكومية
أكثر جزء مثير للاهتمام في أحدث محاضر الاحتياطي الفيدرالي ليس أن المسؤولين ناقشوا ضغوط سوق السندات الحكومية.
ولهذا السبب يفكرون في كيفية التصدي قبل أن يظهر خلل واسع النطاق.
ذكرت محاضر اجتماع مجلس الاحتياطي الفيدرالي في 15–16 سبتمبر، الصادرة في 7 أكتوبر، أن بعض المشاركين اعتقدوا أنه من المهم التخطيط لاحتمال حدوث ضغوط في سوق السندات الحكومية.
لكن هناك تمييزًا حاسمًا هنا:
التخطيط للتدخل لا يعني الإعلان عن التدخل.
وأعتقد أن هذا التمييز يغيب عن الأنظار.
مشكلة البنية التحتية الكامنة وراء العناوين الرئيسية
سوق سندات الخزانة ليست مجرد سوق مالية أخرى.
فهي تقع في صميم جزء كبير من النظام المالي العالمي.
تؤثر سندات الخزانة في تكاليف التمويل والضمانات العقارية والرهون العقارية والمشتقات المالية والميزانيات العمومية للبنوك والظروف المالية الأوسع.
لذا، هناك فرق جوهري بين:
«عوائد سندات الخزانة ترتفع.»
و
«لم تعد سوق سندات الخزانة تعمل بشكل سليم.»
ارتفاع العوائد وحده لا يمنح الاحتياطي الفيدرالي تلقائيًا سببًا للتدخل.
لكن إذا تراجعت سيولة السوق، أو اختفت، أو أصبح التمويل غير مستقر، أو بدأ الخلل يعوق انتقال أثر السياسة النقدية، فستتغير طبيعة المشكلة.
عندها، لن يكون الاحتياطي الفيدرالي يراقب مجرد تحرك في أسعار الفائدة.
إنه يتعامل مع مخاطر البنية التحتية للأسواق.
لذلك، فإن الصياغة المتعلقة بالاستراتيجية والتواصل والأدوات مهمة.
الجانب الذي أراقبه عن كثب
يبدو أن الاحتياطي الفيدرالي يدرس كيفية الاستجابة لاختلالات السوق مع الحد من حضوره في سوق سندات الخزانة.
وهذا يخلق مفاضلة صعبة في السياسات:
استقرار السوق ↔ ضبط الميزانية العمومية
إذا استجاب الاحتياطي الفيدرالي بقوة عبر مشتريات واسعة النطاق للأصول، فقد تتوسع ميزانيته العمومية بدرجة كبيرة.
لكن إذا رفض المسؤولون التدخل عندما يهدد الخلل في سوق سندات الخزانة الاستقرار المالي الأوسع، فقد تصبح العواقب أكبر بكثير.
لذا، ليس من الضروري أن تبدو الاستجابة الأولى كالتيسير الكمي التقليدي.
يمكن لتسهيلات السيولة والعمليات، مثل آليات إعادة الشراء أو نافذة الخصم، معالجة بعض مشكلات التمويل والسيولة من دون أن تعادل إطلاق برنامج جديد واسع النطاق لشراء سندات الخزانة.
هذا التمييز مهم.
الإشارة المخالفة للتوقعات
أرى أن الإشارة الأهم ليست:
«يستعد الاحتياطي الفيدرالي لإطلاق التيسير الكمي.»
لا يوجد في هذا المحضر ما يدل على أن الاحتياطي الفيدرالي قرر استئناف التيسير الكمي أو بدء شراء سندات الخزانة في حالات الطوارئ.
الإشارة الأكثر إثارة للاهتمام هي:
يريد الاحتياطي الفيدرالي أن يعرف بدقة أين يقع الحد الذي يستدعي التدخل، قبل بلوغه.
هذه إدارة للمخاطر.
تخيّل الأمر كأنك تصمم نظامًا للطاقة الاحتياطية في حالات الطوارئ.
ليس عليك انتظار انهيار شبكة الكهرباء قبل أن تقرر أين ستضع المولدات الاحتياطية، ومن سيشغّلها، وما مقدار القدرة التي أنت مستعد لتوفيرها.
يبدو أن الاحتياطي الفيدرالي يفكر في مشكلة مماثلة تتعلق بعمل سوق سندات الخزانة.
وهذا يخبرني بأن بنية الاستجابة تستحق اهتمامًا أكبر من العنوان الرئيسي.
ما الذي سيثير القلق فعلًا؟
سأراقب آليات السوق الأساسية بدلًا من الاكتفاء بمراقبة عوائد سندات الخزانة.
على سبيل المثال:
- تراجع سيولة السوق
- اختفاء عمق السوق
- ظروف تمويل غير مستقرة
- تعطل عمل سوق سندات الخزانة
- ضغوط تبدأ في إعاقة انتقال أثر السياسة النقدية
- ضغوط تمتد إلى الظروف المالية الأوسع
العائد الأعلى هو سعر في السوق.
الخلل مشكلة في البنية التحتية.
وهذان أمران مختلفان.
ما الذي لا يثبته هذا
لنحافظ على انضباط التحليل.
لا يثبت المحضر أن:
❌ التيسير الكمي قادم.
❌ يستعد الاحتياطي الفيدرالي لإنقاذ سوق سندات الخزانة.
❌ بدأت أزمة في سوق سندات الخزانة بالفعل.
❌ يجب أن يرتفع سعر Bitcoin فورًا.
❌ من المؤكد أن الأصول عالية المخاطر ستستفيد.
❌ تخلى الاحتياطي الفيدرالي عن أهدافه المتعلقة بميزانيته العمومية.
ستتجاوز هذه الاستنتاجات ما تسمح به الأدلة المتاحة.
وقال أيضًا رئيس بنك الاحتياطي الفيدرالي في مينيابوليس، نيل كاشكاري، إنه يرى أن سوق سندات الخزانة تعمل بشكل طبيعي، ولا يرى حاليًا سببًا لتدخل الاحتياطي الفيدرالي.
هذا سياق مهم.
هناك فرق بين التخطيط للطوارئ والاستجابة الفعلية للأزمات.
لماذا ينبغي أن تهتم العملات المشفرة
وهنا أعتقد أن النقاش حول العملات المشفرة يصبح أكثر إثارة للاهتمام.
غالبًا ما يختزل متداولو العملات المشفرة كل نقاش حول سيولة البنوك المركزية إلى السؤال التالي:
سيولة من الاحتياطي الفيدرالي → زيادة الإقبال على المخاطرة → ارتفاع Bitcoin.
هذا تبسيط مفرط.
آلية انتقال الأثر مهمة.
إذا قدم الاحتياطي الفيدرالي السيولة في نهاية المطاف بسبب خلل حقيقي في السوق، فقد يكون الهدف الأول هو ضمان عمل السوق، لا تحفيز أسعار الأصول.
لكن إذا أصبح دعم السيولة كبيرًا بما يكفي أو استمر مدة طويلة، فقد تصبح آثاره المالية الأوسع ذات صلة بالأصول عالية المخاطر.
هذا أثر من الدرجة الثانية، وليس صفقة مضمونة على Bitcoin.
وهذا التمييز تحديدًا هو نقطة البداية، في رأيي، لتحليل أفضل.
السؤال الحقيقي
لا ينبغي للسوق أن ينشغل أكثر من اللازم بـ:
«هل سيطبع الاحتياطي الفيدرالي الأموال؟»
السؤال الأفضل هو:
«متى يصبح الخلل في سوق سندات الخزانة خطيرًا بما يكفي لإجبار الاحتياطي الفيدرالي على استخدام أدواته لتوفير السيولة؟»
هذا هو الحد الذي سأراقبه.
فما إن يتوقف أهم سوق للسندات في العالم فعلًا عن العمل بسلاسة، حتى يتغير النقاش حول السياسات بسرعة كبيرة.
هل تعتقد أن الاحتياطي الفيدرالي قادر على دعم السيولة في سوق سندات الخزانة أثناء أزمة شديدة، مع إبقاء ميزانيته العمومية وحضوره في السوق تحت السيطرة، أم أن التدخل الفعلي لا بد أن يتحول إلى شكل من أشكال التيسير الكمي، وإن لم يُسمَّ كذلك؟