


يمكن أن يعيد التقسيم إلى توكنات تشكيل الأسواق المالية عبر جعل التداول والتسوية أكثر كفاءة، لكن عدم اليقين القانوني والمخاطر على الاستقرار المالي قد تعيق التبنّي الأوسع، وفقًا لصندوق النقد الدولي (IMF).
في تحليل يوم الخميس، قال صندوق النقد الدولي إن الأسواق المالية المرقمنة تنمو بسرعة، لكنها لا تزال صغيرة مقارنةً بالأسواق التقليدية، مع وجود ضعف في قابلية التشغيل البيني (interoperability) وغياب أصول تسوية مقبولة على نطاق واسع من بين العوائق الرئيسية أمام التوسع.
إن الفجوة بين الإمكانات التي تَعِد بها عملية التقسيم إلى توكنات (tokenization) وحجمها الحالي واضحة في نشاط التداول. إذ تهيمن اتفاقيات إعادة الشراء المرقمنة (repos)، أو ما يُعرف بـ“الريبو” (repos)، على نشاط التداول المرقمن، حيث يبلغ متوسط حجمها 300 إلى 350 مليار دولار في حجم المعاملات اليومية، مقارنةً بحوالي 13 تريليون دولار تُتداول يوميًا في سوق الريبو الأمريكي الأوسع.
إضافةً إلى اتفاقيات إعادة الشراء (repos) والـ stablecoins، تتركز القيمة القائمة للأصول المرمَّزة في منتجات الائتمان وصناديق أسواق المال. وقد وصلت الأصول الواقعية المرمَّزة (RWAs) إلى نحو 65 مليار دولار من حيث القيمة القائمة اعتبارًا من يوليو، وهي جزء صغير من إجمالي نحو 300 تريليون دولار في أصول الأسواق الرأسمالية العالمية. وبلغ الائتمان المرمَّز 30.4 مليار دولار، تلاه صناديق أسواق المال عند 17.5 مليار دولار، بينما مثّلَت الأسهم المرمَّزة حوالي 2.3 مليار دولار.
متعلق: «لا رجعة عن ذلك» للمؤسسات التي تتجه نحو مستقبل على السلسلة (Onchain) مُرمَّز بالأصول، كما يقول فيديليتي
يتبنى المستثمرون التداول على مدار 24/7 بينما تستمر المخاطر
رغم نطاقها المحدود، تجتذب الأسهم المرمَّزة المستثمرين الباحثين عن تداول على مدار الساعة والملكية الجزئية. ووجد صندوق النقد الدولي أن أكثر من نصف تداول الأسهم المرمَّزة حدث خارج ساعات عمل أسواق الولايات المتحدة المنتظمة، بينما شملت نحو 80% من الصفقات أقل من سهم واحد.
كما وجد صندوق النقد الدولي أن تحركات الأسعار الليلية في الأسهم المرمَّزة ظهرت في أسعار الأسهم التقليدية بعد وقت قصير من فتح الأسواق، ما يشير إلى أن الأسواق المرمَّزة قد توفر إشارات أسعار مفيدة خارج ساعات التداول العادية.
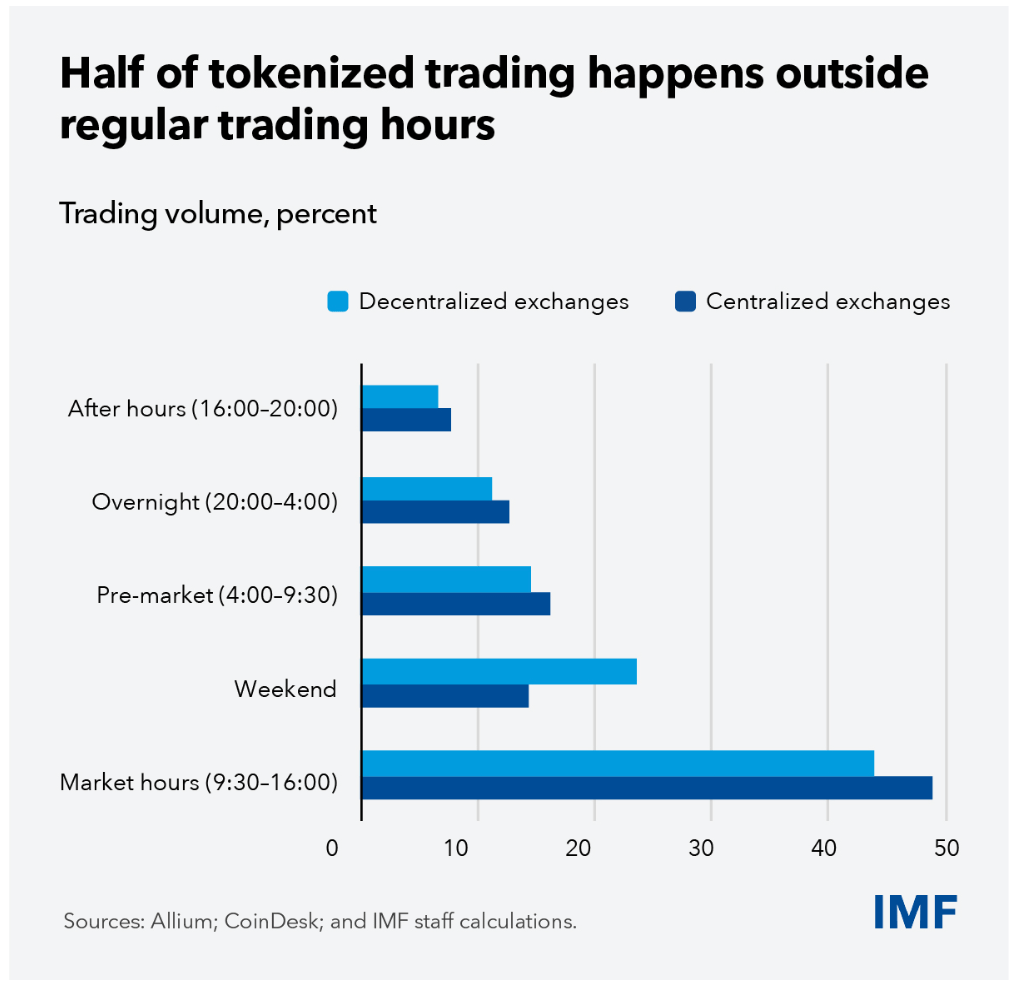
حجوم تداول الأسهم المرمَّزة حسب ساعات التداول ونوع البورصة. المصدر: صندوق النقد الدولي
لكن صندوق النقد الدولي قال إن الأسهم المرمَّزة كانت أقل سيولة بشكل ملحوظ وتُظهر تقلبًا فعليًا يقارب 1.5 مرة مقارنة بنظيراتها التقليدية. وحذّر من أنه مع نمو الأسواق المرمَّزة، يمكن أن تؤدي زيادة الترابط والرافعة المالية إلى تضخيم المخاطر المالية التقليدية، بما في ذلك عمليات البيع القسري، واندفاعات السيولة، والعدوى.
دعا صندوق النقد الدولي إلى أطر قانونية وتنظيمية أوضح، وزيادة قابلية التشغيل البيني بين الأنظمة المالية المرمَّزة والتقليدية، ووضع ضمانات لمعالجة نقاط الضعف الناشئة مع توسع عملية التبني. ومع ذلك، أشار التقرير في الوقت الحالي إلى أن المخاطر النظامية لا تزال محدودة لأن التبني ما زال صغيرًا نسبيًا.
صندوق النقد الدولي والمنظمون الأوروبيون يثيرون مخاوف بشأن عمليات الترمَز (tokenization)
هذه ليست المرة الأولى التي يثير فيها صندوق النقد الدولي مخاوف بشأن الترمَز. ففي نوفمبر 2025، حذّر من أن التداول الآلي والعقود الذكية المترابطة يمكن أن تضخم تقلبات السوق والانهيارات المفاجئة (flash crashes).
في أبريل/نيسان، حذّر من أن التسوية الأسرع قد تعجّل الضغوط المالية، بينما أبرز تحليل في يوليو/تموز المخاطر النظامية الناتجة عن منصات مجزأة وتنسيق تنظيمي غير كافٍ.
أثار المنظمون الأوروبيون مخاوف مماثلة. ففي الشهر الماضي، حذّرت هيئة الأوراق المالية والأسواق الأوروبية (ESMA) من أن الروابط المتنامية بين قطاع العملات المشفرة والتمويل التقليدي، بما في ذلك عبر الأسهم المرمَّزة، يمكن أن تزيد من خطر انتشار الصدمات المالية عبر الأسواق.
خلص مؤلفو صندوق النقد الدولي في منشور المدونة الصادر يوم الخميس إلى أنه: «قد يغيّر الترمَز مستقبل التمويل، لكن سيُحدَّد مستقبله بدرجة أقل من الإمكانات التقنية وأكثر من السياسات التي تضمن عمق السوق والثقة والضمانات السليمة».
المجلة: ارتفاع إقراض العملات المشفرة من جديد… لكن هل تم حلّ المخاطر؟