
كنت أفكر مؤخراً في مسألة التقطيع (tokenization) بطريقة مختلفة.
يطرح الجميع السؤال: إلى أي مدى يمكن أن تصل الأصول المُرقمنة؟
لكنني أعتقد أن السؤال الأفضل هو:
ماذا يحدث عندما تصبح الأسواق المُرقمنة كبيرة بما يكفي لتفشل؟
وهنا تبدأ الاختبار الحقيقي.
تُظهر دراسة صندوق النقد الدولي الصادرة في 8 أكتوبر أن التقطيع (tokenization) يتزايد بسرعة، لكنه ما زال صغيراً مقارنةً بالتمويل التقليدي.
يُقال إن اتفاقيات إعادة الشراء المُرقمنة (tokenized repos) تحقق نحو 300–350 مليار دولار من حجم التداول اليومي، بينما تتعامل أسواق اتفاقيات إعادة الشراء في الولايات المتحدة مع نحو 13 تريليون دولار يومياً.
تخبرني هذه الفجوة بشيء مهم: إن التكنولوجيا لديها استخدام مالي فعلي بالفعل، لكنّها لم تصل بعد إلى نطاقٍ منظومي (Systemic) واسع.
وبصراحة، قد تكون هذه أكثر المراحل إثارة للاهتمام.
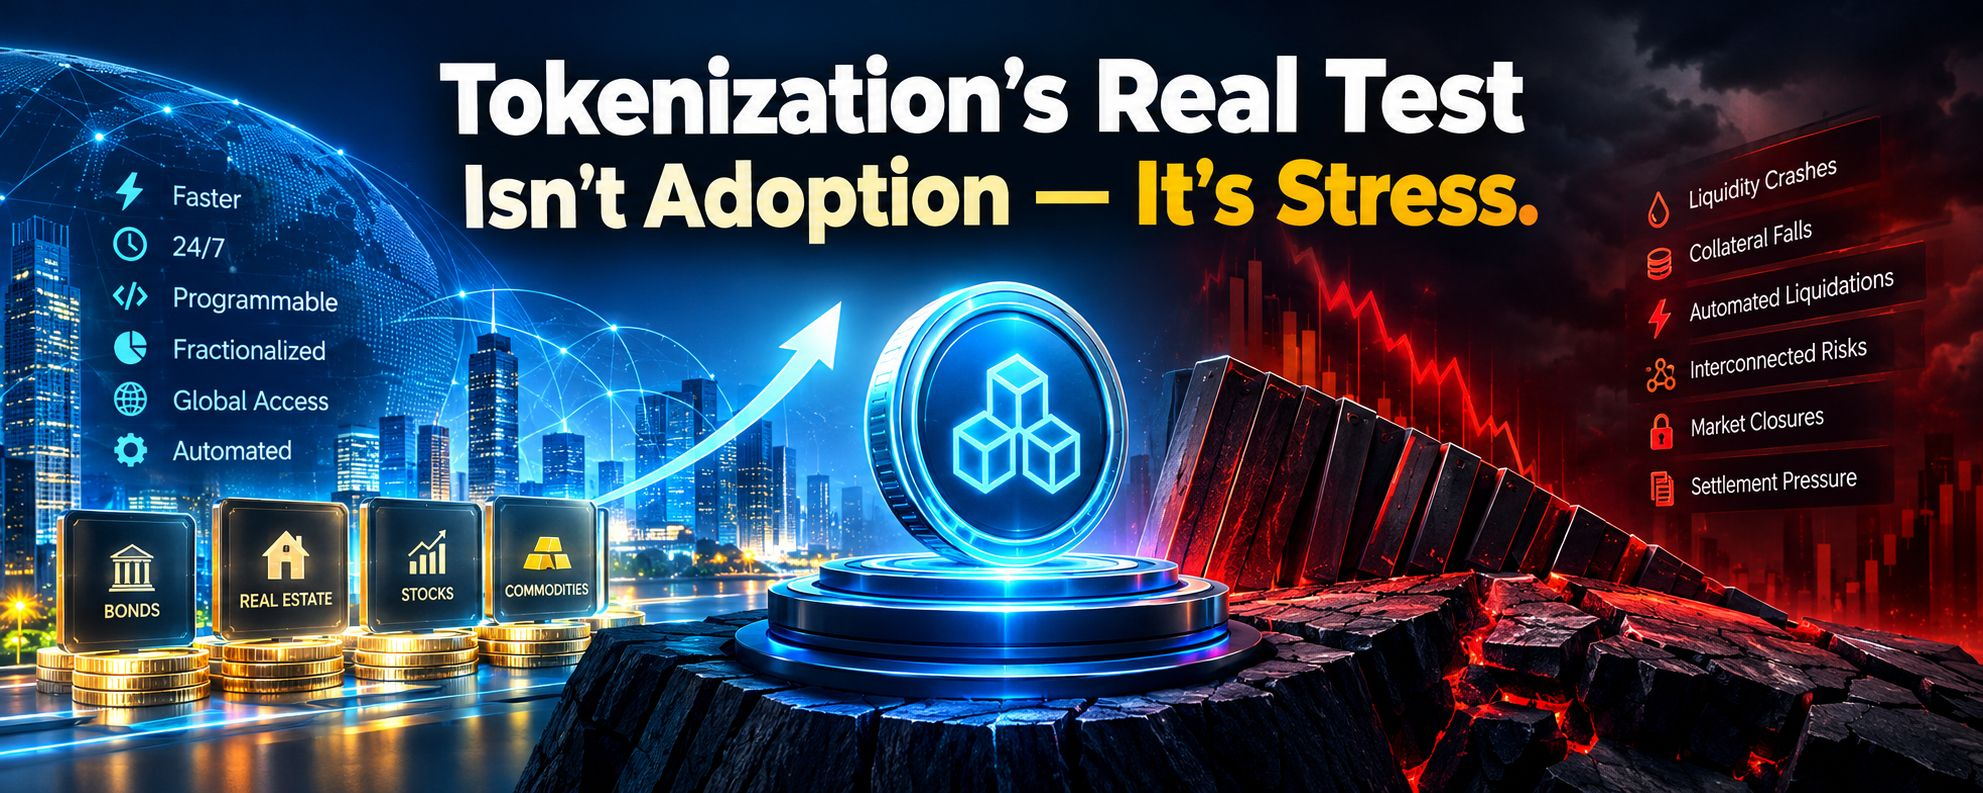
يمكن للبلوكشين أن يجعل الأسواق:
• أسرع
• متاحة 24/7
• قابلة للبرمجة
• مجزأة/قابلة للتقسيم
• متاحة عالميًا
• أسهل لأتمتة
لكن تلك المزايا نفسها قد تصبح خطيرة أثناء حدوث صدمة.
لدى السوق التقليدي ساعات تداول، ومُدخلون/وسطاء، وعمليات تسوية، وتدخل بشري.
يمكن لتمويل البلوكشين (on-chain) إزالة كثير من تلك التوقفات.
يمكن للضمان أن يتحرك تلقائيًا.
يمكن تصفية المراكز تلقائيًا.
يمكن للأصول أن تنتقل عبر بروتوكولات مترابطة دون انتظار التسوية التقليدية.
يبدو ذلك رائعًا عندما تكون الأسواق هادئة.
لكن خلال حالة هلع، قد تتحول الكفاءة إلى تسارع.
الأرقام الحالية لا تزال صغيرة نسبيًا.
كانت الأصول الحقيقية المُرمّزة، باستثناء اتفاقيات إعادة الشراء (repos) والـ stablecoins، قرابة 65 مليار دولار في يوليو 2026.
كانت السندات وصناديق أسواق المال تمثل تقريبًا 48 مليار دولار، بينما كانت الأسهم المرمّزة لا تتجاوز نحو 2.3 مليار دولار.
لذلك لا أرى هذا بوصفه استبدالًا للتمويل التقليدي بالبلوكشين بعد.
أرى الأمر كطبقة جديدة من البنية التحتية المالية يتم بناؤها قبل أن تصل إلى أهمية نظامية جادة.
وهذا يمنح الصناعة وقتًا لحل المشكلات الصعبة.
مثال واحد يبرز حقًا: الأسهم المُرمّزة.
يُذكر أن أكثر من نصف تداول الأسهم المُرمّزة المُدروس في الولايات المتحدة حدث خارج ساعات التداول العادية، مع وجود نسبة معتبرة تتضمن أسهمًا مجزأة/جزئية.
يطرح ذلك سؤالًا رائعًا:
ماذا يحدث عندما يستمر الرمز (token) في التداول لكن السوق التقليدي الأساسي مغلق؟
لن تختفي عملية اكتشاف الأسعار.
إنه فقط ينتقل إلى مكان آخر.
يُذكر أن تحليل صندوق النقد الدولي وجد أن أكثر من 87% من تغيّرات الأسعار مباشرة بعد انتهاء ساعات التداول العادية انعكست لاحقًا في أسعار السوق التقليدية.
وهذا يعني أن الأسواق المُرمّزة قد تصبح في النهاية جزءًا من اكتشاف الأسعار التقليدي بدلًا من أن تعمل بجانبه فقط.
وهنا تصبح الأمور جادة.
تخيّل:
يتم ترميز الأصل → استخدامه كضمان → تتم إعادة استخدام الضمان → تزيد الرافعة المالية → تنخفض الأسعار → تؤدي التصفية إلى بدء بيع إضافي.
الآن وصّل بين منصات متعددة، وسلاسل بلوكشين، وجهات حفظ، وبرك سيولة.
المشكلة التي تبدأ في مكان واحد يمكن أن تنتقل عبر النظام بسرعة أكبر بكثير.
ربما لا تُنشئ البلوكشين المخاطر الأصلية.
لكن قد يجعل ذلك نقل المخاطر أسرع، وأكثر أتمتة، وأكثر ترابطًا.
هذه هي الجزئية التي أعتقد أنها تستحق اهتمامًا أكبر بكثير.
السؤال الكبير لم يعد:
“هل يمكننا وضع أصل على السلسلة (on-chain)؟”
نحن نعرف الإجابة بالفعل.
الأسئلة الحقيقية هي:
من يملكه قانونيًا؟
ماذا يحدث إذا اختلفت شبكتان؟
ماذا يحدث عندما تختفي السيولة؟
ما أصل التسوية النهائي؟
هل يمكن إعادة استخدام الضمان عبر منصات متعددة؟
من يتولى السيطرة عندما يفشل بروتوكول؟
وماذا يحدث عندما يلتقي التصفية الآلية بسوق يتحرك بسرعة أكبر من النظام التقليدي؟
هذه ليست أسئلة تسويق.
إنها أسئلة متعلقة بالانهيار/الفشل.
إذا أصبحت عملية الترميز/التجزئة الرمزية مهمة فعلًا، فسأراقب أربعة أشياء:
1. السيولة
ليست مجرد حجم خلال الظروف العادية.
كم مقدار السيولة المتبقية عندما يريد الجميع الخروج في الوقت نفسه؟
2. قابلية التشغيل البيني
هل يمكن للأصول المُرمّزة أن تعمل فعليًا عبر سلاسل بلوكشين وبنوك وبورصات وجهات حفظ وأنظمة التسوية التقليدية؟
3. التسوية
إذا كان الأصل على السلسلة (on-chain) لكن التسوية ما زالت تعتمد على بنية تحتية بطيئة أو مجزأة، فكم كفاءة حقًا اكتسبنا؟
4. سلوك الضغط (Stress behavior)
هذا هو الأمر الذي يهمني أكثر.
لا تُرِني كيف تعمل المنظومة خلال سوق صاعد (bull market).
أرني ما يحدث عندما تنهار السيولة، أو تحطُم الضمان، وتصبح جهات/خدمات الأوراكل غير موثوقة، وتتسارع التصفية ويغلق السوق التقليدي.
هنا تكسب البنية التحتية الثقة.
لا أقرأ تحليل صندوق النقد الدولي على أنه يقول إن عملية التجزئة/التجزئة الرمزية (tokenization) لا تعمل.
أقرأ ذلك باعتباره شيئًا أكثر إثارة للاهتمام:
تتقدم التكنولوجيا بسرعة أكبر من البنية التحتية المالية المحيطة بها.
وقد يؤدي ذلك إلى فرصة استثمار مختلفة تمامًا.
ربما لن يكون أكبر الرابحين هو المشروع الذي يرمّز أكبر عدد من الأصول.
ربما تكون البنية التحتية هي التي ستحل المشكلات المملة:
السيولة. الحفظ. التسوية. قابلية التشغيل البيني. الملكية القانونية. ضوابط المخاطر. استرداد الأعطال.
وضع سند على بلوكشين أمر مثير للإعجاب تقنيًا.
ولكن جعل ذلك السند موثوقًا عندما تكون الأسواق تحت ضغط شديد؟
هذه هي التحدي الحقيقي.
إذًا هذا هو السؤال الذي أعود إليه باستمرار:
إذا كانت الأسواق المالية ستعمل في النهاية 24/7 مع ضمان وتسوية تلقائية، فهل يجب أن تمتلك الأسواق المُرمّزة قواطع دوائر أقوى وضمانات للتسوية؟
أم أن كثرة الضوابط التقليدية ستُتلف الكفاءة نفسها التي تجعل الترميز ذا قيمة؟
أين نرسم الحد بين التمويل القابل للبرمجة والخطر النظامي القابل للبرمجة؟
#FedMinutesFocusOnOctoberPause
#EvernorthDelaysNasdaqDebutToOct12
#RobinhoodAdds$25MInBitcoinToBalanceSheet
#VitalikWarnsAICouldWeakenCryptographySecurity