



في 8 أكتوبر بتوقيت بكين، نشر الاحتياطي الفيدرالي محضر اجتماع لجنة السوق المفتوحة الفيدرالية (FOMC) بشأن السياسة النقدية، الذي عُقد يومي 15 و16 سبتمبر.
أعاد محضر الاجتماع الصادر هذه المرة الاحتياطي الفيدرالي إلى نهج «خفض التضخم أولًا»: فقد أُقرّت زيادة أسعار الفائدة، وما زالت زيادة أخرى قبل نهاية العام هي التوقع الأساسي لدى الأغلبية. وأظهر المحضر أن جميع المشاركين أيدوا قرار رفع الفائدة 25 نقطة أساس في سبتمبر، وأن معظمهم رأوا أن مواصلة رفعها خلال العام قد تكون مناسبة، لكن التحرك في أكتوبر ليس أمرًا حتميًا.
عقب صدور المحضر، كانت الأصول عالية المخاطر أول من تراجع؛ إذ هبطت عملة BTC صباح اليوم إلى 82300 دولار لفترة وجيزة، قبل أن تتعافى إلى 83000 دولار حاليًا، فيما تجاوزت خسائر معظم العملات البديلة 3%.
وتُظهر البيانات أن صناديق ETF الفورية واصلت تسجيل اكتتابات صافية بعد تنفيذ رفع الفائدة؛ فقد بلغ صافي التدفقات الداخلة إلى صناديق ETF الفورية للبيتكوين 2.6 مليار دولار في سبتمبر، وهو ثاني أعلى صافي تدفق شهري هذا العام، بعد نحو 3.52 مليار دولار في أغسطس. وهذا يشير إلى أن الطلب المؤسسي لم ينسحب، وأن آفاق السوق ما زالت جديرة بالترقب.
ماذا جاء في محضر الاجتماع؟
في اجتماع يومي 15 و16 سبتمبر، رفعت اللجنة الفيدرالية للسوق المفتوحة (FOMC) بالإجماع، وبواقع 12 صوتًا مقابل لا شيء، النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس إلى 3.75%–4.00%، في أول رفع منذ يوليو 2023. وأوضح المحضر أن المسؤولين الـ19 المشاركين في الاجتماع أيدوا جميعًا هذا القرار. ورأى معظمهم أن رفع النطاق المستهدف مرة أخرى قبل نهاية العام قد يكون مناسبًا؛ وأكدوا في الوقت نفسه أن جميع الخيارات ستظل مطروحة في كل اجتماع، وأن الخطوات اللاحقة ستعتمد على البيانات وما تكشفه عن التوقعات وتوازن المخاطر.
التضخم هو العامل المحوري وراء هذا التحول. وقدّر موظفو البنك في أغسطس أن يبلغ مؤشر نفقات الاستهلاك الشخصي الإجمالي نحو 3.8% والأساسي نحو 3.4%، مع إحراز تقدم غير كافٍ في خفض التضخم خلال الأشهر الأخيرة، وميل شبه إجماعي للمخاطر نحو الارتفاع. وتشمل العوامل المحركة أسعار الطاقة المتأثرة بالجغرافيا السياسية، والرسوم الجمركية، والاستثمارات وتكاليف المدخلات وأسعار السلع المرتبطة بالتكنولوجيا الناتجة عن بناء البنية التحتية للذكاء الاصطناعي. ولا يزال النشاط الاقتصادي يتوسع بوتيرة متينة، والاستهلاك مرنًا، ومعدل البطالة عند نحو 4.1%، فيما يقترب سوق العمل من التوظيف الكامل. بل إن بعض المشاركين في الاجتماع رأوا أن سعر الفائدة قبل رفعها «لم يكن تقييديًا أو كان تقييديًا بدرجة طفيفة فحسب». ويرى بعضهم أن مسار الفائدة الأعلى يمثل تأمينًا ضد استمرار التضخم، فيما يعده آخرون إجراءً ضروريًا في ظل التوقعات الأساسية.
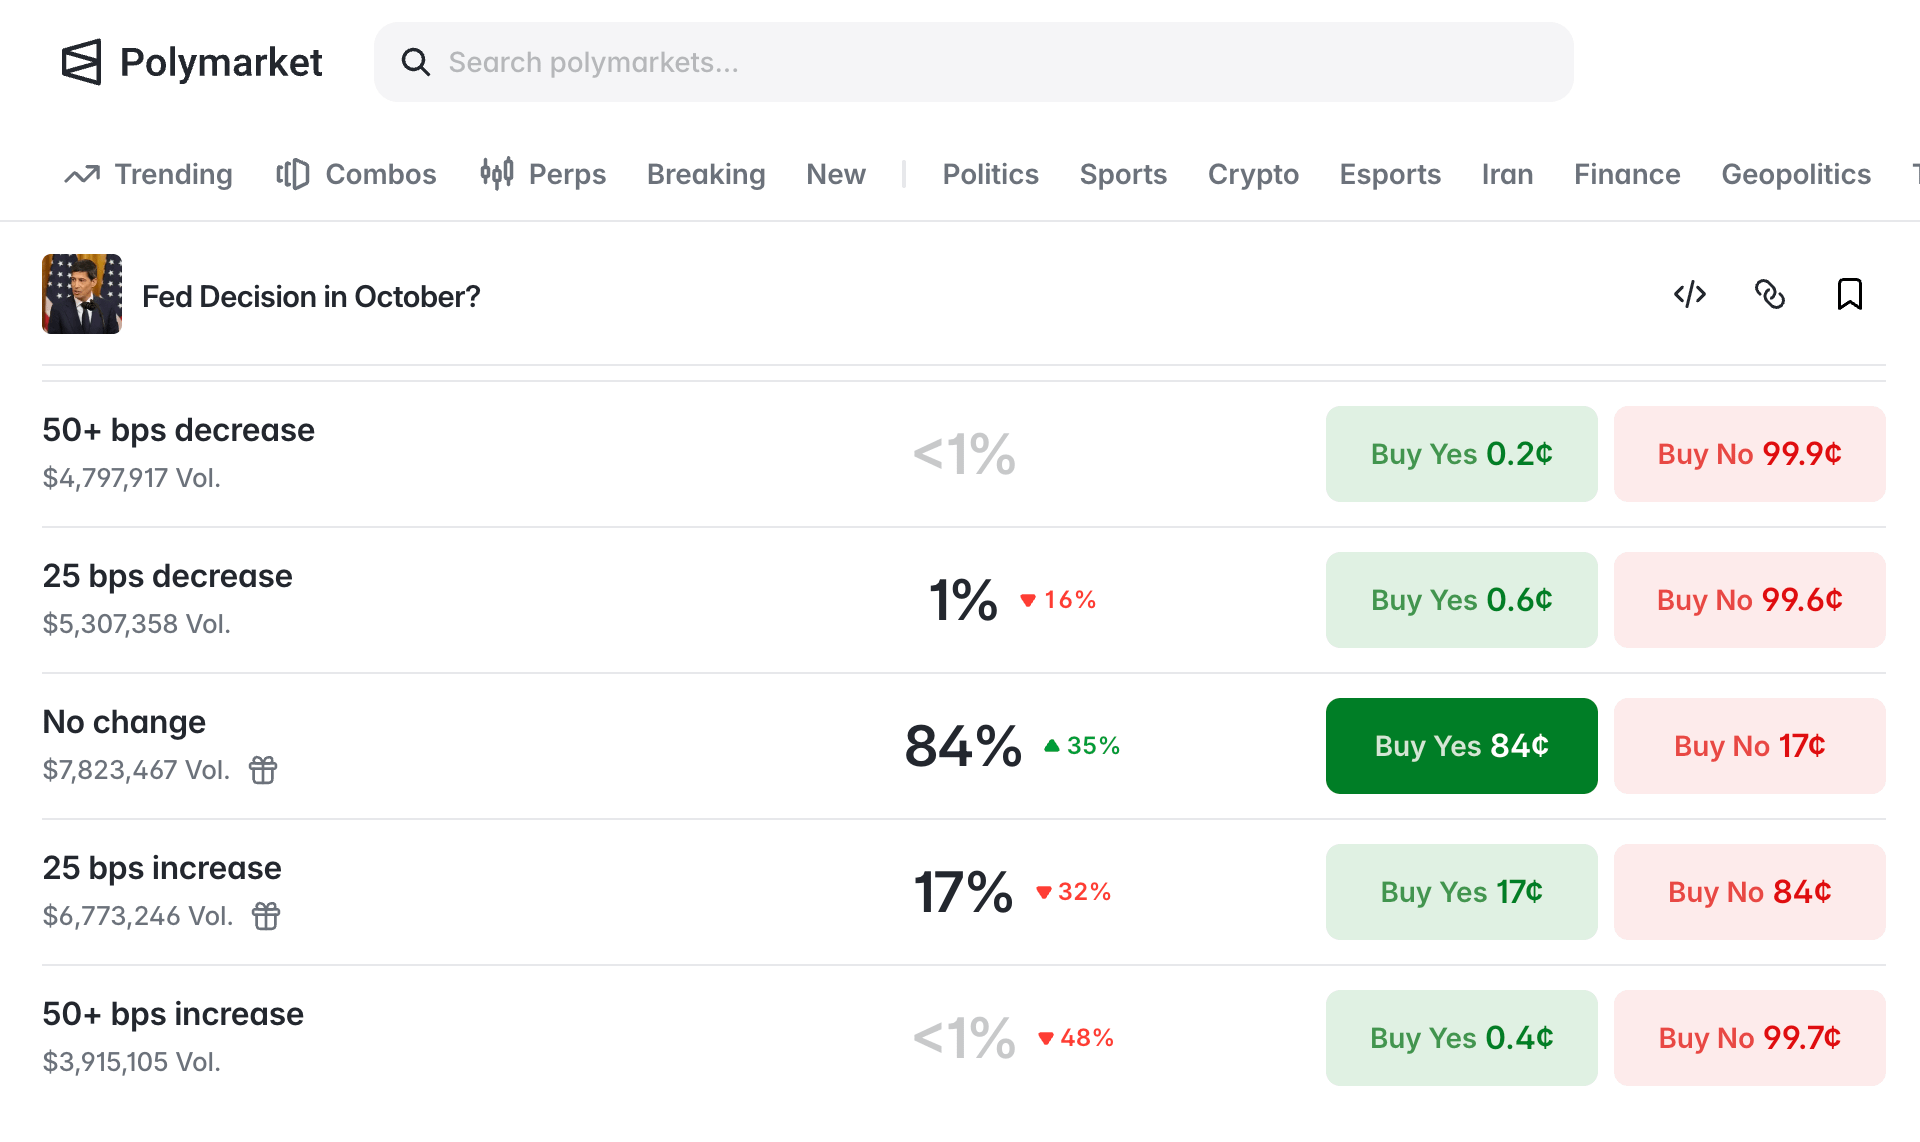
تُظهر بيانات Polymarket أن احتمال إبقاء أسعار الفائدة دون تغيير في أكتوبر بلغ 84% بعد صدور المحضر، بزيادة 35% خلال الأسبوع الماضي؛ ولا يزال احتمال رفعها مرة أخرى قبل نهاية العام أعلى من 70%. بعبارة أخرى، يؤكد هذا المحضر «ميلًا نحو التشديد خلال العام»، لا «ضرورة تنفيذ رفع متتالٍ في أكتوبر».
بالنسبة إلى الأصول عالية المخاطر، لا ينشأ الضغط من رفع الفائدة وحده، بل من بقائها مرتفعة مدة أطول. فإذا ظلت أسعار الفائدة الاسمية والحقيقية مرتفعة بسبب توقعات رفعها مجددًا، فستتعرض الأصول طويلة الأجل، وأسهم النمو مرتفعة التقييم، والأصول المشفرة لضغوط على قيمتها النظرية. وخلال الفترة بين الاجتماعين، ارتفعت عوائد سندات الخزانة الأمريكية لأجل سنتين إلى 10 سنوات بنحو 35 نقطة أساس إجمالًا. ولم تتشدد الأوضاع المالية على نحو شامل — فما زالت أسواق الأسهم مرتفعة وفروق الائتمان ضيقة — لكن المحضر أشار صراحةً إلى أن «الأوضاع المالية ما زالت داعمة للنمو» بوصفها جزءًا من مخاطر التضخم، لا خلفية يمكن تجاهلها.
لم يصف المحضر ركودًا، بل وصف استثمارات قوية، وتوظيفًا مستقرًا، وتضخمًا مرتفعًا. وفي ظل هذا المزيج، لن تُشترى الأصول عالية المخاطر بسبب «رهان الركود»، ولا بسبب «التيسير غير المحدود». ما يسعّره السوق هو أن الاقتصاد قادر على تحمل أسعار فائدة أعلى، وأن السياسة النقدية ستخطو خطوة إضافية من أجل بلوغ هدف 2%. وبالنسبة إلى الأصول عالية بيتا، تنبع التقلبات من البيانات، لا من تحول مفاجئ في السياسة النقدية.
بعد تنفيذ رفع الفائدة، راحت صناديق ETF المشفرة تشتري بدلًا من البيع
ومن اللافت أن الطلب المؤسسي في سوق العملات المشفرة يبدو أنه لم يتراجع بسبب رفع الفائدة.
وفقًا لبيانات SoSoValue، سجلت صناديق ETF الأمريكية الفورية للبيتكوين صافي تدفقات داخلة بنحو 2.65 مليار دولار في سبتمبر، وحدثت جميعها تقريبًا بعد رفع الفائدة في 16 سبتمبر: إذ بلغ إجمالي التدفقات الخارجة في اليومين السابقين للرفع نحو 750 مليون دولار، فيما بلغ صافي التدفقات الداخلة من 17 سبتمبر حتى نهاية الشهر نحو 2.9 مليار دولار. وفي الأسبوع المنتهي في 25 سبتمبر، بلغت التدفقات الداخلة نحو 2.4 مليار دولار، وهي الأكبر في أسبوع واحد منذ أكتوبر 2025، فيما اقتربت التدفقات في يوم 21 سبتمبر وحده من مليار دولار. وكانت IBIT التابعة لـ BlackRock المحرك الرئيسي. وخلال الفترة نفسها، سجلت صناديق ETF الفورية للإيثيريوم أيضًا صافي تدفقات داخلة بنحو 690 مليون دولار. ارتفع سعر البيتكوين خلال الشهر من نحو 78,500 دولار إلى ما يقارب 83,000 دولار، ثم تذبذب حول مستوى 84,000 دولار.
وتشير الدورة الأطول أيضًا إلى أن رفع الفائدة لم يوقف عمليات التخصيص. ففي منتصف يوليو، بلغ صافي التدفقات الخارجة التراكمية لصناديق ETF الفورية للبيتكوين في عام 2026 نحو 5.8 مليار دولار في مرحلة ما؛ وبعد أسبوع من رفع الفائدة في سبتمبر، عاد صافي التدفقات للعام إلى المنطقة الإيجابية. وبحلول أوائل أكتوبر، بلغ صافي التدفقات الداخلة التراكمي للمنتجات منذ إطلاقها نحو 57.8 مليار دولار، فيما وصلت الأصول الصافية إلى نحو 110 مليارات دولار. وبعد دخول أكتوبر، أخذت التدفقات اليومية تتقلب — إذ سُجل في 6 أكتوبر صافي تدفقات داخلة بنحو 120 مليون دولار، وأظهرت بعض المتابعات صافي تدفقات داخلة بنحو 3.5 مليار دولار خلال فترة 30 يومًا — لكن اتجاه سبتمبر كان كافيًا لتوضيح الأمر: إن رفعًا متوقعًا بالكامل بمقدار 25 نقطة أساس ليس بحد ذاته محفزًا لخروج المؤسسات.
يتعارض هذا مع الحدس التقليدي القائل إن «رفع الفائدة يعني بيع الأصول عالية المخاطر»، وذلك لأن احتمال رفع الفائدة تجاوز 90% بالفعل قبل القرار، وتركزت التدفقات الخارجة قبل يوم صدوره. وبعد تنفيذ القرار، تراجعت حالة عدم اليقين، فاجتمع إغلاق المراكز القصيرة مع عودة أموال التخصيص. جرت عمليات الشراء عبر صناديق ETF فورية خاضعة للتنظيم، ما يعني اكتتابات فعلية في البيتكوين، لا عقودًا آجلة برافعة مالية. وتكون حساسية هذه الفئة من الأموال لرفع واحد بمقدار 25 نقطة أساس أقل من حساسيتها لاستقرار قنوات الاستثمار الخاضعة للتنظيم، أو للحاجة إلى أصول غير مترابطة في المحافظ.
ليست صفقة تيسير، بل صفقة «تحمّل رفع الفائدة»
يُظهر المحضر أن معظم المسؤولين ما زالوا يرون أن رفع الفائدة مرة أخرى مناسب، وأن بعضهم يعتقد أن مستوى الفائدة الحالي لا يفرض قيودًا كافية. وإذا أعادت بيانات مؤشر أسعار المستهلك الصادرة في 14 أكتوبر أو بيانات التوظيف اللاحقة تأكيد استمرار التضخم، فسيرتفع تسعير رفع الفائدة في ديسمبر بسرعة، ما سيضغط على الأصول عالية بيتا بفعل أسعار الفائدة الحقيقية والدولار. وفي مثل هذه الظروف، يتداول سوق العملات المشفرة عادةً توقعات السيولة أولًا، ثم عوامل العرض والطلب الخاصة به؛ وقد توفر صناديق ETF بعض الحماية، لكنها لا تستطيع التحوط من قفزة في سعر الفائدة الخالي من المخاطر.
في الوقت الحالي، أصبح احتمال إبقاء أسعار الفائدة دون تغيير في أكتوبر أعلى بكثير مما كان عليه خلال الأيام الأولى بعد الاجتماع، ما يمنح الأصول عالية المخاطر فترة خالية من البيانات. والأهم أن تدفقات صناديق ETF في سبتمبر أثبتت أنه عندما لا يتباطأ النمو بشدة، ويكون رفع الفائدة قد أُخذ في الحسبان، وتظل قنوات الاستثمار الفوري مفتوحة، يمكن للمؤسسات التعامل مع البيتكوين بوصفه أصلًا قابلًا للتخصيص، لا مجرد أداة للتحوط من التيسير النقدي. كما سجلت المنتجات الفورية للإيثيريوم وسولانا وغيرها صافي تدفقات داخلة في الأسبوع نفسه، ما يدل على أن الأمر لم يكن مجرد تغطية مراكز قصيرة الأجل في أصل واحد.
ينبغي لاحقًا متابعة ما إذا كانت ثلاث مجموعات من البيانات ستتحرك في الاتجاه نفسه: هل سيظل مؤشر نفقات الاستهلاك الشخصي (PCE) ومؤشر أسعار المستهلك (CPI) فوق 3%، بما يرجح رفع الفائدة في ديسمبر؟ وهل ستتشدد الأوضاع المالية فعلًا بسبب ارتفاع عوائد سندات الخزانة الأمريكية؟ وهل ستظل صناديق ETF الفورية تسجل اكتتابات صافية عندما يقترب سعر البيتكوين من منطقة تكلفة حيازته لدى المستثمرين؟
إذا كان العنصر الوحيد من بين العناصر الثلاثة هو ارتفاع أسعار الفائدة وتحول التدفقات إلى السالب، فستتراجع سردية «قدرة الأصول عالية المخاطر على تحمّل رفع الفائدة». أما إذا هدأ التضخم هامشيًا، وأكد اجتماع أكتوبر التوقف، وظلت التدفقات الشهرية لصناديق ETF إيجابية، فمن المرجح أن يتداول سوق العملات المشفرة على أساس الطلب على التخصيص بعد انخفاض التقلبات، لا على أساس موجة جديدة من التيسير النقدي الكبير.