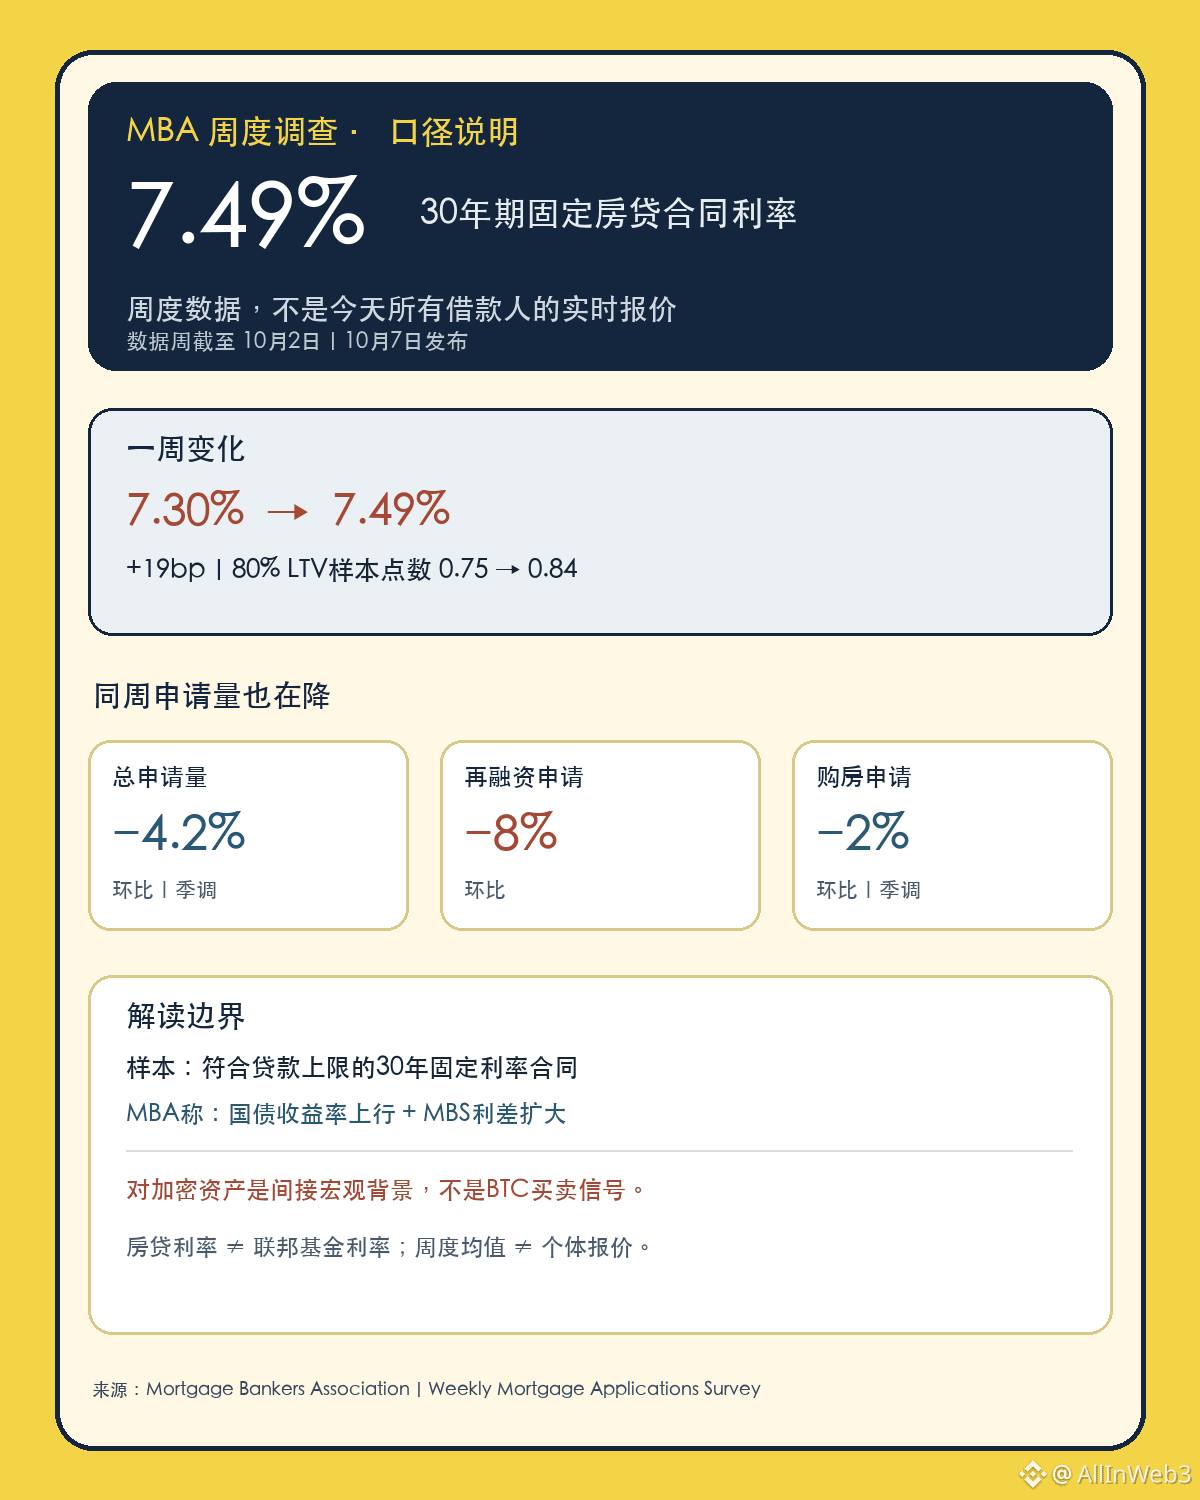
#美国抵押贷款利率升至7.49%,先别把它读成“今天所有人都只能拿到7.49%的房贷报价”。美国抵押贷款银行家协会(MBA)10月7日发布的周度调查显示,截至10月2日当周,符合贷款余额上限的30年固定利率抵押贷款合同平均利率升至7.49%,前一周为7.30%,上升19个基点。这是调查周均值,不是实时市场报价,也不是所有地区、信用条件和贷款产品的统一利率。
同一份调查还有需求侧变化:季调后的总申请量环比下降4.2%,再融资申请下降8%,购房申请下降2%。MBA称,利率升到近三年高位,叠加国债收益率上行和利差扩大,令部分借款人退出;但申请量变化仍不等于已成交房屋数量,也不能单凭一周数据断言房地产市场趋势已经反转。非季调购房申请同比低15%,显示申请活动偏弱;是否延续还要等后续周报。
样本口径也重要:7.49%对应符合限额的30年固定贷款,余额不超过832,750美元;MBA还列出点数从0.75升至0.84(按80%贷款价值比样本)。不同贷款余额、首付和信用条件的报价会不同。MBA列出的点数也上升,因此比较贷款成本不能只盯名义利率,费用与贷款价值比同样影响最终报价。
对加密市场,这条数据只提供金融条件背景。房贷利率受中长期国债收益率与抵押贷款证券利差影响,不等于美联储政策利率,短端政策利率不是唯一决定因素。若讨论它对风险偏好的外溢,还要同时观察债券收益率、美元与信用利差,不能用房贷一项替代整套金融条件;它本身不能证明资金正从BTC流出或预测价格方向。下一步应继续看后续MBA周报及国债、MBS利差是否延续,而不是把一个周度利率点位当成加密交易信号。