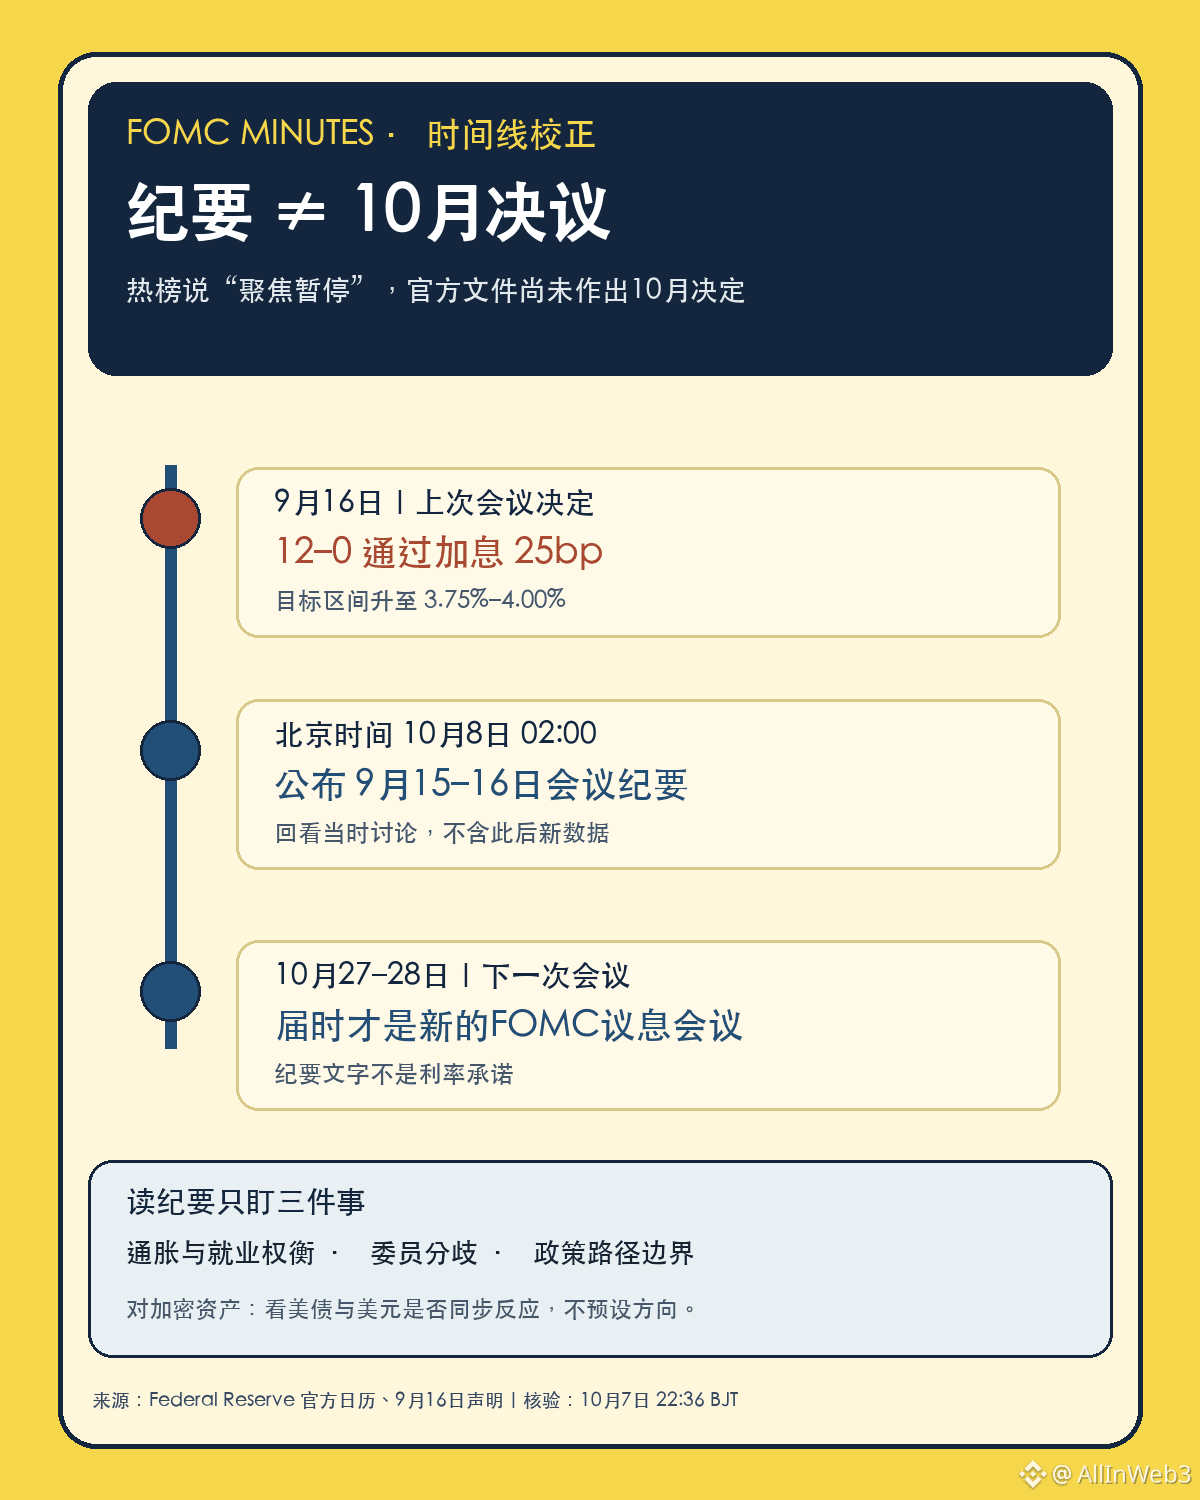
#محضر الاحتياطي الفيدرالي يركز على تعليق رفع الفائدة في أكتوبر: يجب أولاً الفصل بين «اهتمام السوق» و«القرار الرسمي». وحتى الساعة 22:36 بتوقيت بكين في 7 أكتوبر، يُظهر جدول الاحتياطي الفيدرالي أن ما سيُنشر الليلة، في 7 أكتوبر الساعة 14:00 بتوقيت شرق الولايات المتحدة (8 أكتوبر الساعة 02:00 بتوقيت بكين)، هو محضر اجتماع 15–16 سبتمبر، وليس قرار الفائدة لشهر أكتوبر. ومن المقرر عقد اجتماع اللجنة الفيدرالية للسوق المفتوحة المقبل يومي 27–28 أكتوبر.
يستعرض هذا المحضر ما ناقشه الأعضاء قبل أسابيع. وينبغي للقراء الفصل بين «البيانات الجديدة بعد الاجتماع» و«ما ناقشه الأعضاء آنذاك» و«رد فعل السوق بعد النشر»، فلكل منها توقيت مختلف، ولا يجوز الاستدلال من تحركات السوق اللاحقة على ما كان الأعضاء يعرفونه في ذلك الوقت. ويسجل بيان 16 سبتمبر القرار الذي اتُخذ: صوّتت اللجنة بالإجماع، 12 مقابل 0، على رفع الفائدة بمقدار 25 نقطة أساس، لترفع النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية إلى 3.75%–4.00%. لذلك، لا يمكن فهم عبارة «تعليق رفع الفائدة في أكتوبر» المتداولة على قائمة الأكثر رواجاً إلا باعتبارها مسار السياسة الذي يهتم به السوق حالياً، ولا يجوز صياغتها على أنها تعهد من الاحتياطي الفيدرالي بالتوقف. وتُظهر القائمة في هذه اللحظة أن 157 شخصاً يناقشون الموضوع؛ وهذا مؤشر على رواج المحتوى على المنصة، وليس استطلاعاً لتوقعات أسعار الفائدة، ولا يثبت أن السوق توصل إلى رأي موحد.
عند قراءة النص، سأركز على ثلاثة مستويات: أولاً، كيف يوازن الأعضاء بين استمرار ارتفاع التضخم وتغيرات التوظيف؛ ثانياً، ما إذا كانت المناقشات تُظهر خلافاً واضحاً بشأن المدة التي ينبغي خلالها الإبقاء على السياسة النقدية تقييدية؛ وثالثاً، أيّ المحتوى لا يعكس سوى التقييمات في وقت الاجتماع. يمكن للمحضر أن يضيف تفاصيل عن النقاشات التي لم يتوسع فيها البيان، لكنه لا يمثل موقف كل عضو في الوقت الراهن، كما أنه ليس تعهداً بشأن الاجتماع المقبل.
والفارق الزمني مهم أيضاً: فالبيانات الجديدة التي صدرت بعد اجتماع سبتمبر ليست «مدرجة مسبقاً» في هذا المحضر. وإذا أعاد السوق تسعير الأصول بعد النشر، فينبغي التحقق على حدة من التغيرات التي أحدثها النص ومن البيانات اللاحقة، لتجنب عزو تحركات السوق مباشرة إلى عبارة واحدة.
بالنسبة إلى سوق العملات المشفرة، قد ينتقل الأثر عبر تأثير توقعات أسعار الفائدة في عوائد سندات الخزانة الأمريكية والدولار ومعنويات المخاطرة؛ لكن لا يستحق الأمر مناقشة انتقال الأثر إلا إذا ظهرت استجابات ملحوظة ومتزامنة في هذه الأسواق. ولا يمكن استنتاج اتجاه ارتفاع BTC أو انخفاضه من المحضر وحده. وإذا لم تتوافق استجابات العوائد والدولار والأصول المشفرة، فينبغي الإبقاء على تفسيرات متعددة وعدم عزو الأمر إلى سبب واحد. والمحطة المقبلة هي نشر النص في 8 أكتوبر الساعة 02:00 بتوقيت بكين، ثم مراقبة ما إذا كانت سندات الخزانة الأمريكية والدولار ستؤكدان قراءة السوق.