
#FedMinutesFocusOnOctoberPause
أتابع محضر الاحتياطي الفيدرالي اليوم عن كثب، لأن السوق لم يعد يسأل فعليًا عمّا حدث في سبتمبر.
بل يسأل عمّا سيأتي بعد ذلك.
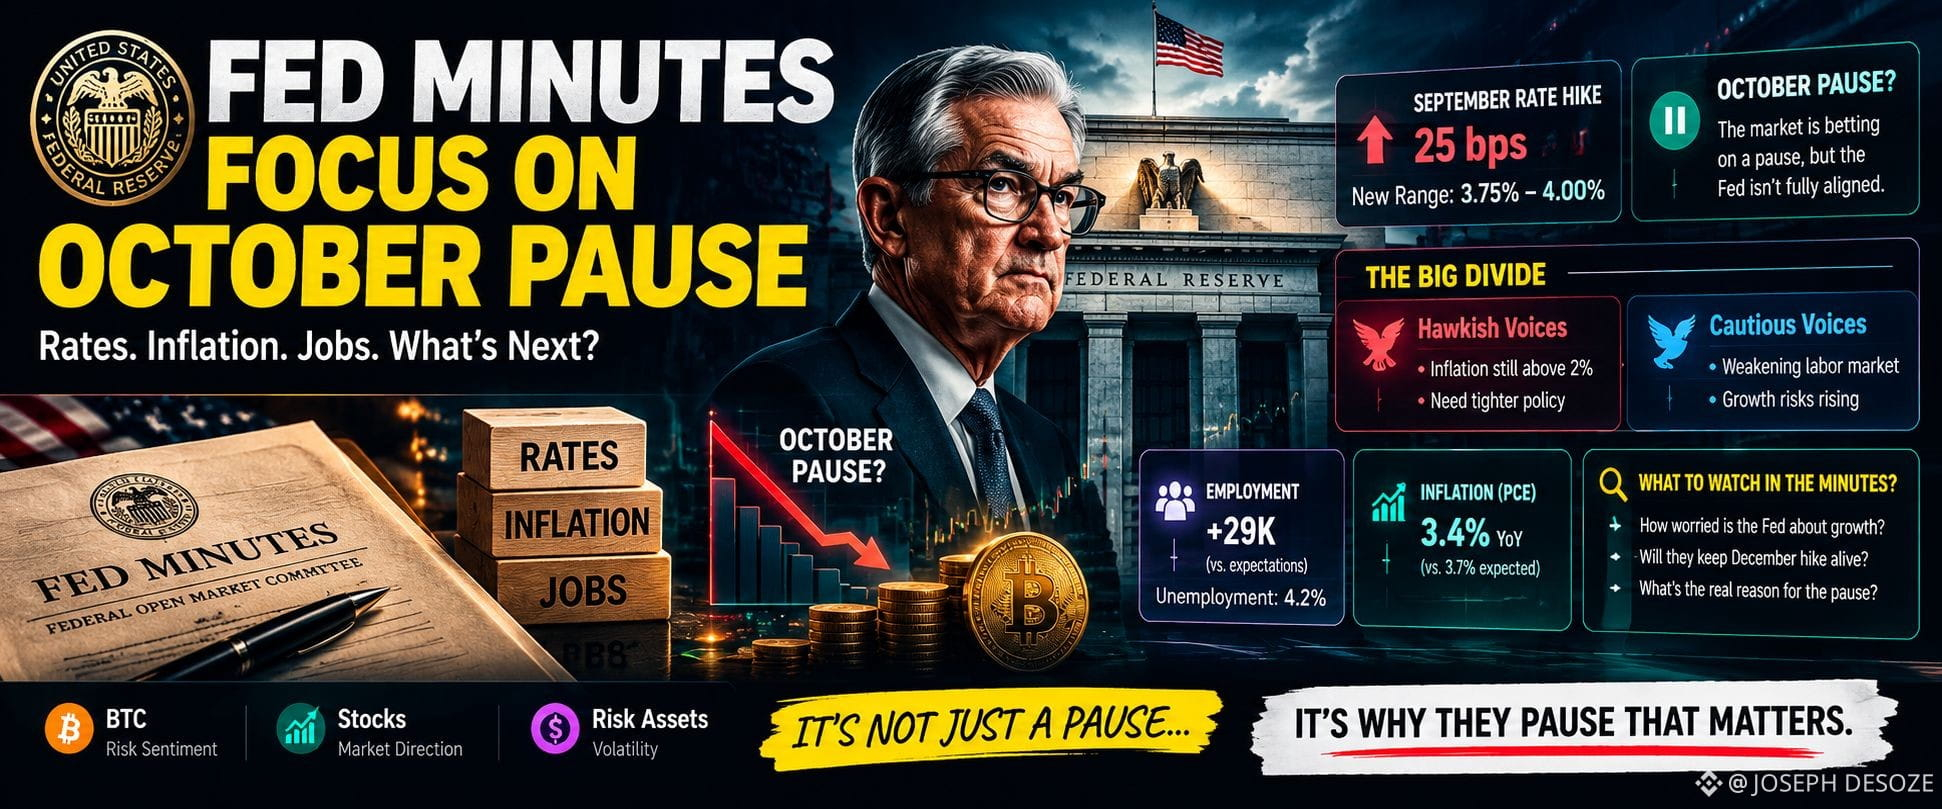
رفع الاحتياطي الفيدرالي أسعار الفائدة بمقدار 25 نقطة أساس في اجتماعه يومي 15 و16 سبتمبر، لترتفع النطاق المستهدف إلى 3.75%–4.00%. لكن النبرة المحيطة بشهر أكتوبر تغيرت سريعًا.
أجد الخلاف داخل الاحتياطي الفيدرالي أكثر إثارة للاهتمام من رفع الفائدة نفسه.
لا يزال بعض صانعي السياسات يرغبون في تشديد السياسة النقدية، لأن التضخم ما زال أعلى من مستهدف 2%. بينما أصبح آخرون أكثر حذرًا مع ضعف بيانات التوظيف.
وهذا التحول في سوق العمل مهم.
لم تزد الوظائف غير الزراعية في سبتمبر سوى 29,000 وظيفة، وهو أقل بكثير من التوقعات، في حين ارتفعت البطالة إلى 4.2%. ودفع ذلك الأسواق إلى ترجيح توقف رفع الفائدة في أكتوبر.
وفي الوقت نفسه، لم يختفِ التضخم.
بلغ مؤشر نفقات الاستهلاك الشخصي (PCE) لشهر أغسطس 3.4% على أساس سنوي، ولا يزال أعلى بكثير من المستهدف، لكنه جاء دون توقعات الاقتصاديين البالغة 3.7%.
لذا أترقب أمرًا واحدًا في المحضر:
إلى أي حد يشعر الاحتياطي الفيدرالي بالقلق إزاء جانب النمو في المعادلة؟
لأنه إذا أراد صانعو السياسات التوقف مؤقتًا مع الإبقاء على احتمال رفع الفائدة مرة أخرى في ديسمبر، فقد تظل الأسواق شديدة الحساسية لكل بيانات التضخم والتوظيف.
وبالنسبة إلى BTC والأسهم والأصول عالية المخاطر، فالإشارة المهمة ليست مجرد «التوقف المؤقت».
بل السبب وراءه.
فالتوقف بسبب تحسن التضخم أمر،
والتوقف بسبب ضعف النمو أمر آخر.
وأعتقد أن هذا التمييز سيكون أهم بكثير من العنوان نفسه.